许老师提示:深度测评的文章通常需要耐心来详细了解它,这篇文章需要20分钟左右的时间来了它各个维度的问题,当然,如果你没有时间,也可以直接看最后的结论。
上周有位读者在后台问我。她说她今年41岁,在事业单位做行政,孩子刚上高二。
她没问我哪款产品收益高,只问了一句话:
"我55岁能不能不干了?"
她想得很具体:不指望大富大贵,就想55岁那年,每个月账上有一笔钱自己进来,不用看谁脸色、不用跟谁申请,哪怕只有三四千。
我把她的条件摆出来算了一遍:一年10万,交10年,一共100万,55岁开始领。
算完我愣了一下——同样这笔钱,55岁开始领,到74岁那年反而比60岁开始领多拿8.8万。
这跟很多人"晚点领、领得多"的直觉,是反的。这笔账怎么算的,第四部分我一步一步算给你看。
今天这篇,把长城明爱金彩D款这款产品讲透:4个方案分别怎么领、到底每年能领多少、分红实现率是什么水平、买完能享什么服务、条款里藏着的几个真好处,还有几个必须提前知道的坑。
(这是测评,不是投保建议,所有数字以合同条款为准。)
一、先说结论
长城明爱金彩D款养老年金保险(分红型),一句话:
保证能领的钱先给你打底,分红帮你搏一点上限;四个方案随便挑,领之前还能改;但它不是短期理财,前十年动它就是亏。
四条要紧的:
1、它分了4个方案,"自己领得多"和"给家人留得多"是个跷跷板,你得选一头;
2、健康有异常的人,反而可能领得更多——这条是它最特别的地方,后面细说;
3、红利一分钱都不保证,演示好看不代表到手好看——但这家公司的分红实现率账面不错,下面有数据;
4、买年金不只是买领取,它还挂着一整套全家可用的增值服务,最高115项。
二、这个产品长什么样
你就把它理解成一份"退休后按时到账的工资单"。
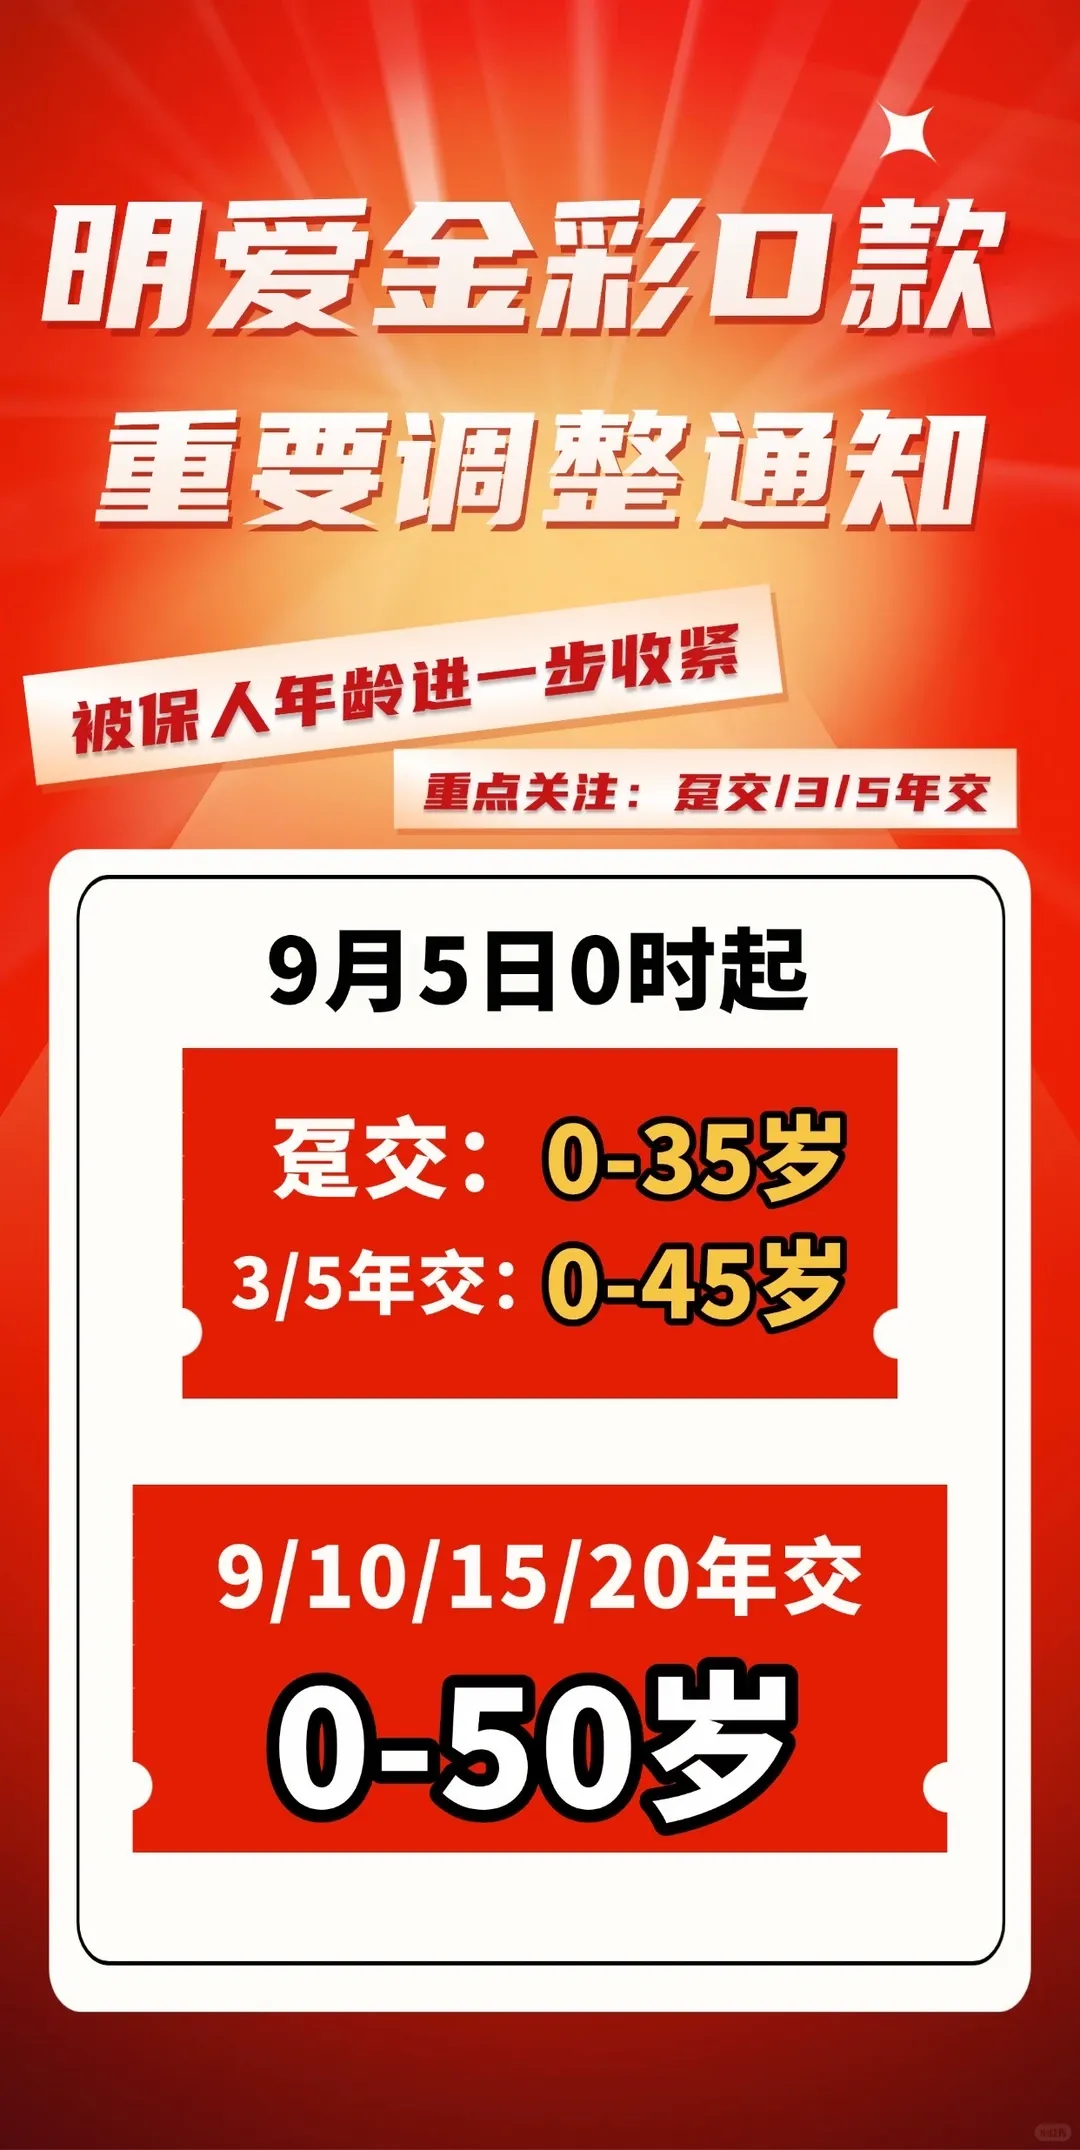
· 怎么交:一次交清,或者3年、5年、9年、10年、15年、20年交,七种交法
· 交多少起:期交3000元起,趸交1万起,门槛不高
· 什么时候开始领:女性可以选55、60、65、70岁开始;男性是60、65、70岁
· 领多久:活多久领多久,终身
· 怎么领:按年领,或者按月领,你可以选——按月领其实更划算,后面说
· 职业限制:1—6类职业都能投,不加费
· 健康告知:单独投保不需要健康告知
名字里带"分红型",意思就是它有一部分收益是不确定的。下面凡是写到分红的数字,都是演示,不是承诺。
特别提一句:这款产品用的是第三套生命表。2026年之后新开发的产品要用第四套生命表,所以它算是"踩在旧定价基础上"的一批——同样的钱,给到你的领取金额通常更漂亮。这类产品卖一期少一期。
三、四个方案,一个一个拆开算
四个方案交的钱一模一样,差别只在"这笔钱在你身后怎么处理",以及"你活着的时候能领多少"。
下面所有数字,都按前面那位读者的条件算:40岁女性,年交10万,交10年,总保费100万,55岁开始领,按年领,标准体。
分红那一栏,按的是"红利不取走、直接买成保额"来算的,就是后面会讲的"交清增额",也是大多数人会选的方式。
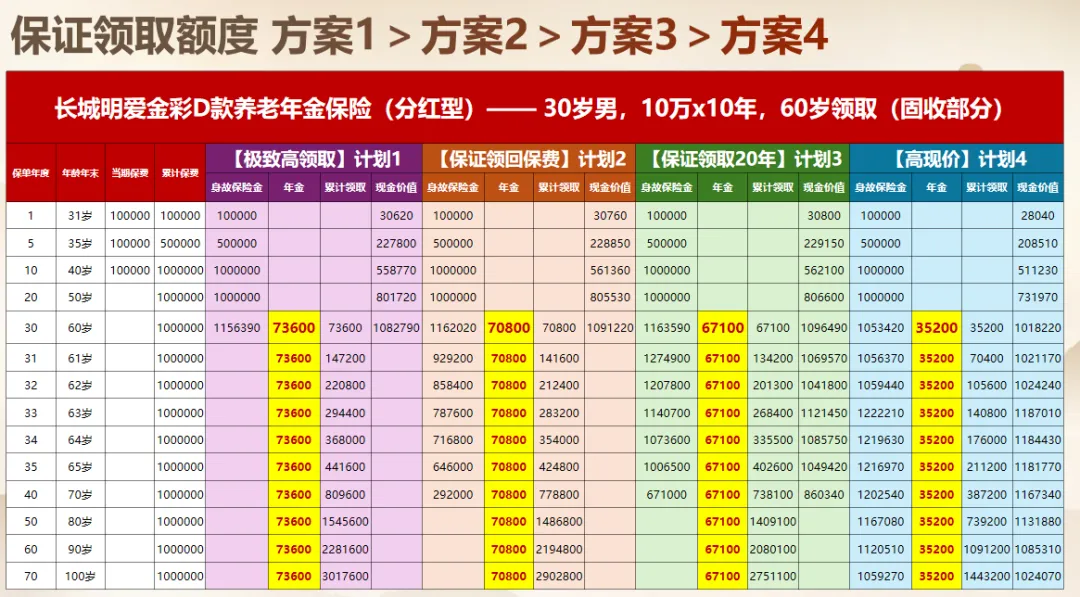
先看总表:四个方案,每年到底领多少
| | | |
|---|
| 45,700元 | | |
| 43,700元 | | |
| 44,300元 | | |
| 21,300元 | | |
第二列那个数,是写进合同、无论如何都要给你的。后面那列是含分红的金额——分红是不确定的,这些只是演示,不是承诺。
这张表能看出两件事:
1、分红那部分,越往后越明显。方案三从55岁那年的约5.08万,涨到85岁那年的约7.76万,30年涨了五成——这就是"交清增额"的效果,后面细讲。
2、方案一、二、三的含分红金额几乎一样。因为红利来自整张保单的经营情况,跟你选哪个方案关系不大;三个方案的真正差别在"保证能领多少"和"身后怎么处理"。而方案四明显低一档,因为它压根不靠领取,它靠现金价值。
再看累计——从55岁开始领,一共能领到手多少钱(含分红):
以方案三为例:到74岁,写进合同的保证部分累计88.6万,加上分红那部分,一共约116.1万——分红贡献了大约27.5万。
再提醒一次:分红是不确定的。分红实现率下面第五部分有这家公司的实际数据,你可以对照着看。
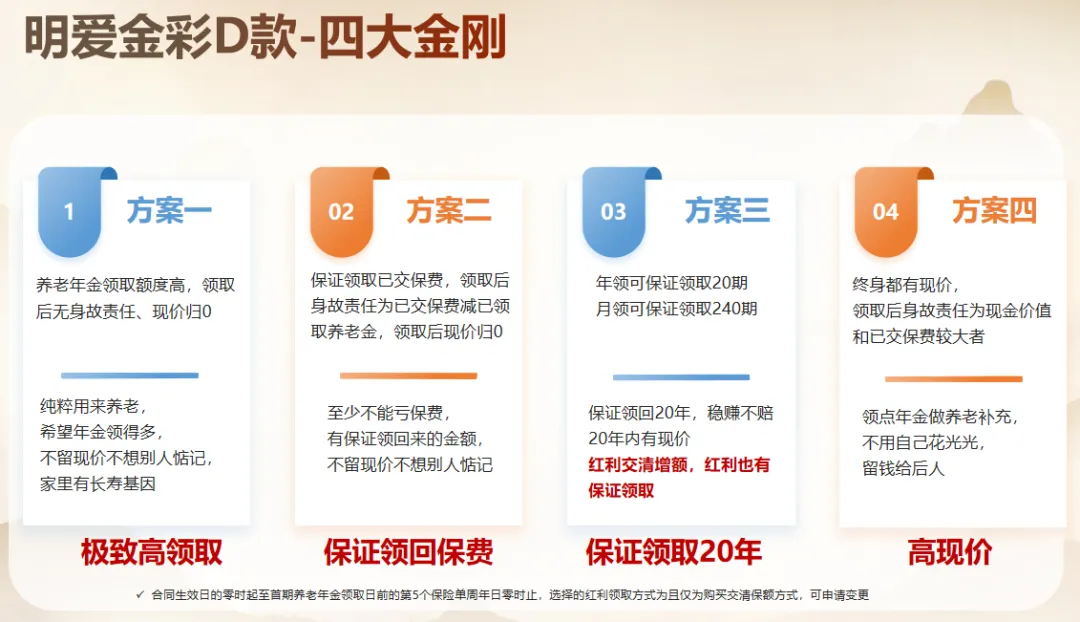
方案一:极致高领取——"我就要领得最多,不给别人留"
· 怎么领:每年固定领 45,700元,含分红第一年约52,500元,活多久领多久
· 身后:不给身故金,合同结束
· 注意:一开始领,现金价值就变0,这张保单再没有"退出来"的钱
· 适合:丁克家庭、孩子已经不需要你留钱、家里有长寿基因、就想把钱干干净净花在自己养老上的人
· 一个数据:选这个方案的人不多,只占7%——因为它太"决绝"了
方案二:保证领回保费——"至少别让我亏本"
· 怎么领:每年固定领 43,700元,含分红第一年约50,300元,活多久领多久
· 身后:身故金 = 已交保费 − 已经领走的总年金。也就是说,你交的100万,一定要让你(或家人)拿回来
· 注意:领满本金之后合同就结束了;开始领取后现金价值同样变0
· 适合:心里那句"不能亏本金"过不去的人。它比方案一每年少领2000元,换一个"绝对不亏本"
方案三:保证领取20年——"最不怕意外的那一档"(选的人最多)
这是四个方案里的主力,选它的人占了75%。
· 怎么领:每年固定领 44,300元,含分红第一年约50,800元,活多久领多久
· "保证领取20年"是什么意思:从55岁开始领,往后20年的钱是"锁死"的。哪怕你60岁就走了,剩下没领的,一次性打给你指定的家人。保证部分20年合计88.6万,含分红累计约116.1万
· 红利也给保证:红利那部分也享受20年保证领取——保证拿一份,红利也能保证拿一份,业内叫"双保证领取"
· 灵活性:20年内保单一直有比较高的现金价值。55岁开始领那年,现金价值还有约91.9万(其中写进合同的固定部分约80.2万),万一急用钱,它不是一个死钱
· 注意:20年保证期一过(75岁起),现金价值归0
· 适合:家庭保单、夫妻两人一起养老、既要"稳"又要"领得多"的绝大多数人
方案四:高现价、能兼顾——"我领得少,但我想留点给后人"
· 怎么领:每年固定领 21,300元——只有方案三的一半,含分红第一年约25,800元
· 身后:身故金 = 已交保费和现金价值,哪个大给哪个
· 最大特点:终身都有现金价值。75岁那年,含分红的现金价值还有约126.5万,比当初交的100万还多
· 适合:不指望靠它养老、更看重"这笔钱随时能拿出来、还能留给孩子"的人;或者是拿它做资产配置、但要留应急通道的
· 提醒:它的领取金额是真的低,不要用它做养老主力。它看着"领得少",其实是钱没少,只是大部分一直躺在保单里
四、为什么55岁领,反而比60岁领多拿钱?
回到开头那句话。领取年龄可以选55岁,也可以选60岁:
· 55岁开始领:每年固定领 44,300元
· 60岁开始领:每年固定领 53,200元——其他条件完全一样,只是晚了5年开始
第一眼看着,是"晚领5年,每年多拿8,900元",好像晚点领更划算。但算到具体年龄,结论就翻过来了:
同样活到74岁,55岁开始领,累计多拿8.8万。
开头那句话,就是这么算出来的。
那60岁开始领,什么时候才能反超?我算了:大约要到84岁前后,两边的累计领取才持平;84岁以后,60岁开始领的总数才更高。
所以这笔账问的其实是另一个问题:
你想要的,是75岁前后手里尽量多拿到钱,还是赌自己一定长寿?
· 想早点拿到手、对自己的预期寿命没那么乐观、希望钱在自己还清醒还能花的时候多领一些——55岁开始领更合适
· 笃信家里有长寿基因、更在意"总数最大"——60岁开始领有它的道理
顺带说一句,这也是这款产品很实用的地方:开始领钱之前,领取年龄还能改。现在拿不准,可以先投保、以后再定(前提是红利选"交清增额",后面细说)。
五、谁在给你付这几十年的钱
年金的本质是"我先把钱给你,你几十年后按月还我"。所以公司是什么底子,比收益多0.1%重要得多。
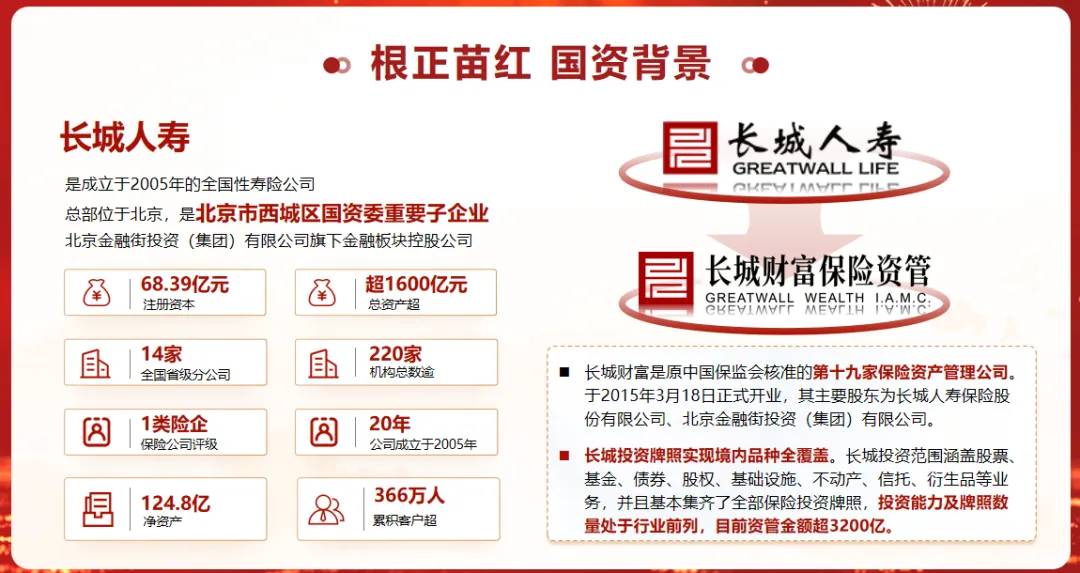
长城人寿,2005年成立,总部在北京。
它是北京市西城区国资委的重要子企业,大股东是北京金融街投资(集团)有限公司,属于金融街集团金融板块的控股公司。
北京金融街是什么分量?那是国家级金融管理中心,1800多家金融机构扎堆的地方。金融街集团的主体信用评级是AAA,是中国企业500强——说人话就是:这是一家根正苗红的国资保险,不是草台班子。
几个硬指标:
· 注册资本 68.39亿元,净资产 124.8亿元
· 总资产超 1600亿元,全国 14家 省级分公司,机构总数逾 220家
· 累计服务客户超 366万人
· 旗下长城财富资管,是全国第19家保险资产管理公司,管理规模超 3200亿元
再看投资:2025年上半年,长城人寿综合投资收益率6.82%,同期行业平均水平是2.54%,市场排名第1。
行业排名也能说明点事:2025年1—10月,经代渠道业务量排到市场第5,是前五里唯一的中资公司;分红型年金销量市场第1。
分红实现率:分红型产品最该看的一张成绩单
投分红险,光看投资收益率不够,更要看分红实现率——演示给你的红利,到底兑现了多少。
先看懂这家公司公布的三个口径(这个很关键,看不懂口径就容易看错数字):
1、算法从严:2024年及以前公布的实现率,分红涵盖利差、费差、死差等,其中一项亏损,当年直接按0算;
2、限高令影响:2025年老产品的实现率,是严格按照监管"限高令"3.2%倒算的;新产品不受此限,高于限高;
3、看累计不看单年:近10年累计实现率 = 10年实际分配红利总额 ÷ 10年按演示应分配总额——单年有波动,累计才见真章。
数字来了(公司披露口径):
· 老产品(2.5%定价、4.5%演示时代):现金分红类10年累计实现率98%,保额分红类85%,对应客户实际收益率3.0%左右;
· 新产品(1.75%定价、3.5%演示,明爱金彩D款属于这一批):2025年实现率100.8%,客户收益率约2.3%左右;
· 年度波动也要看到:老产品2016—2019年间有过50%~75%的年份,2021—2022年普遍拉回到100%。
说人话:演示100块,10年累计给了98块——这家公司"说过的基本都给了"。但早年也有只兑现一半的年份,实现率是波动的,别把某一年的100%当成永远100%。
六、买完保单,还能享什么服务
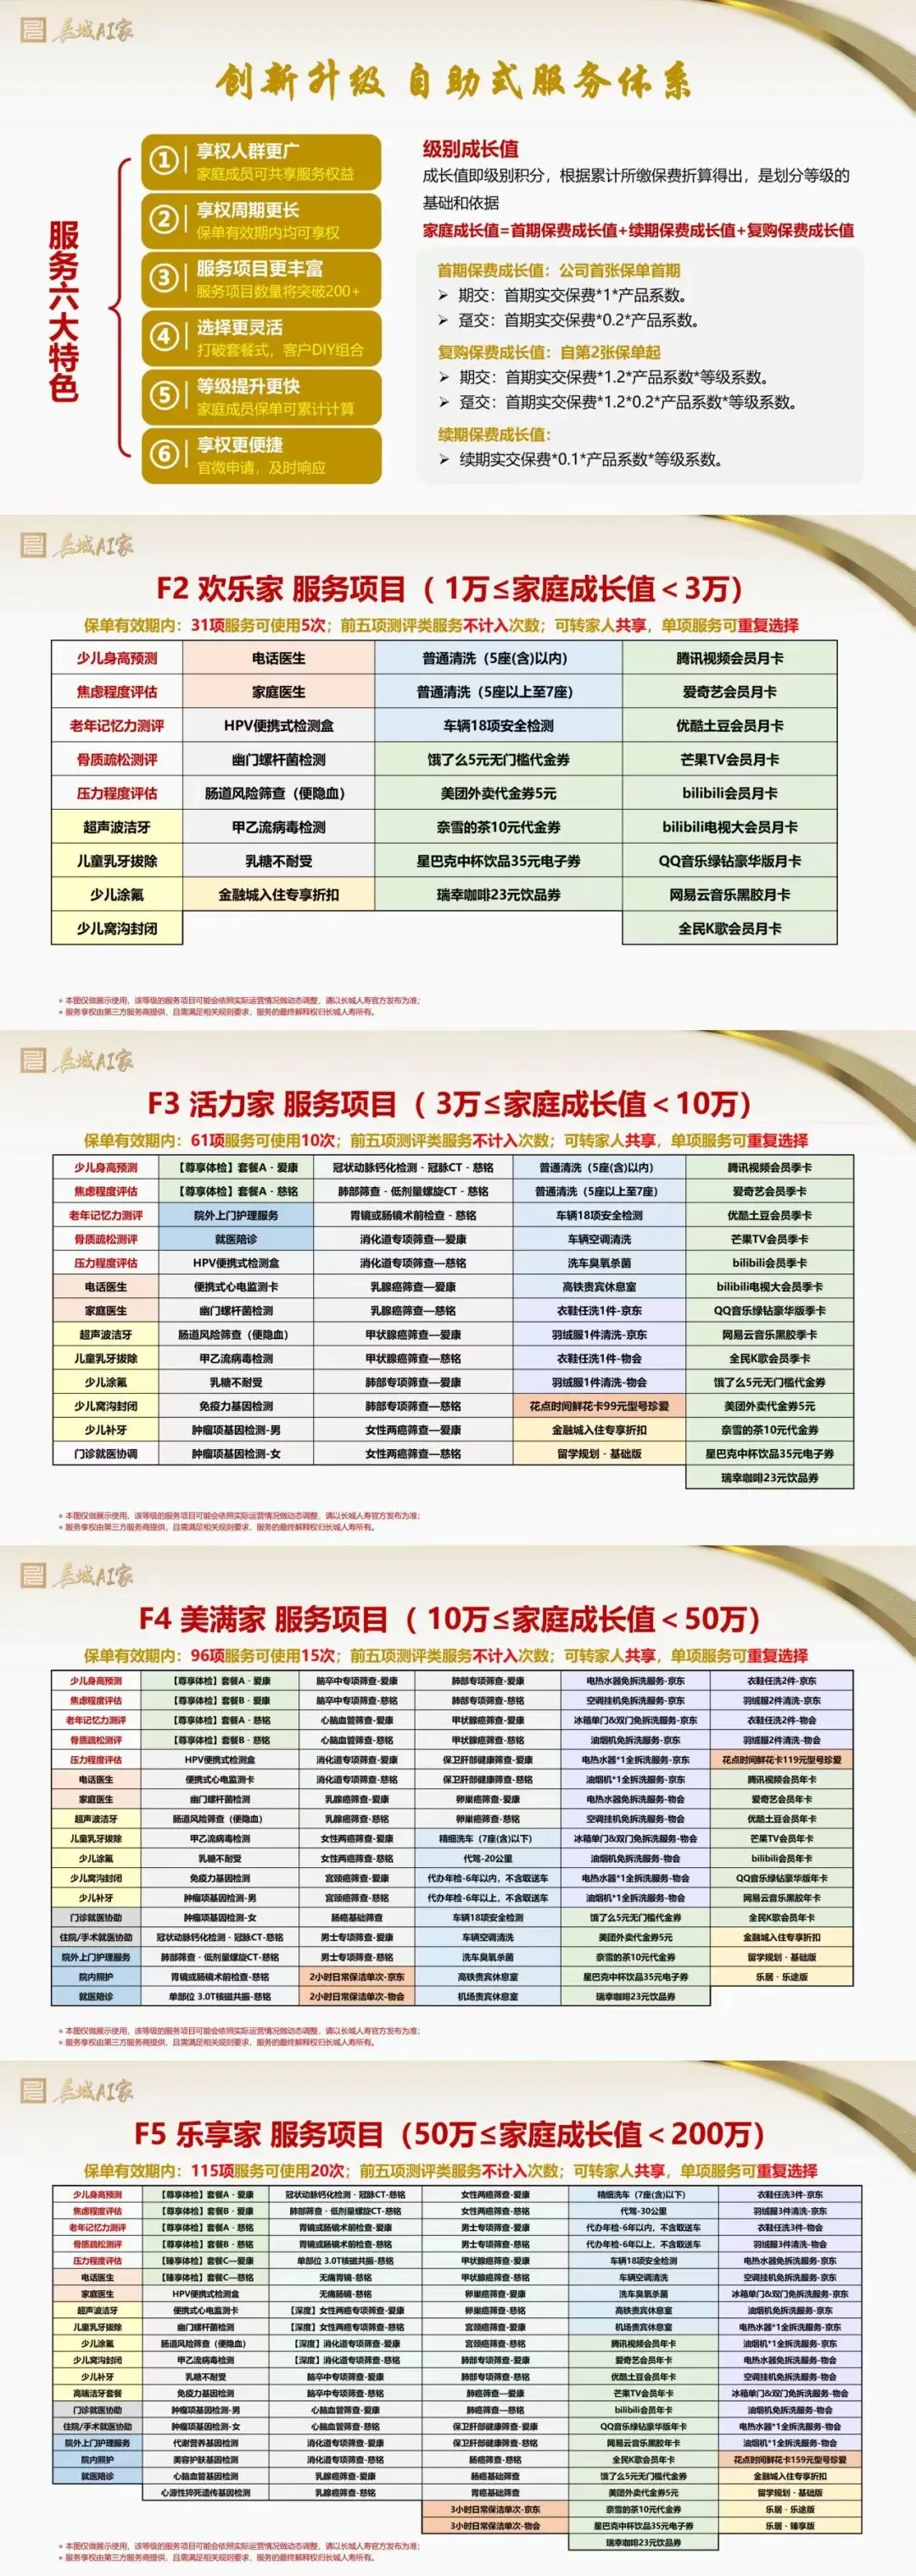
长城人寿有一套公司级的"自助式服务体系"。投保这款产品,按"家庭成长值"(大体就是累计所交保费)分档解锁权益,而且家庭成员可以共享。
一张表看清档位:
| | | |
|---|
| F2 欢乐家 | | 31项 | |
| F3 活力家 | | 61项 | |
| F4 美满家 | | 96项 | |
| F5 乐享家 | | 115项 | |
三件事值得单独说:
1、服务是"全家桶",不是"单人卡"。
权益可以给家人用、可以转赠共享,测评类服务还不计入次数。对家庭保单来说,等于一张保单、全家受益。
2、项目是真丰富,从健康管到生活。
健康类:电话医生、HPV检测、幽门螺杆菌检测、骨质疏松测评、老年记忆力测评;生活类:家政服务、外卖代金券、洗牙、车辆清洗;权益类:主流视频、音乐平台会员;到了高档位,还有住院陪护、重疾协调、手术门诊协调(全国公立三甲)这类真金白银的医疗资源。
3、档位跟着保费走,交得越多档位越高。
成长值按累计保费算。按前面那位读者的条件(年交10万):投保首年就到F4"美满家"档——96项服务、每年15次;累计缴费过了50万,就站上F5"乐享家"(115项、20次)。
以10万级年交保费来说,首年能解锁96项、15次,家政、体检、陪诊这些都是高频真用得上的——这在同档位产品里算给得足的。
注:服务项目、次数、档位规则以保险公司当期官方公布为准,可能调整。
七、藏在细节里的4个真好处
1、健康有异常的人,可能领得更多
这条听着反常识,我解释一下。
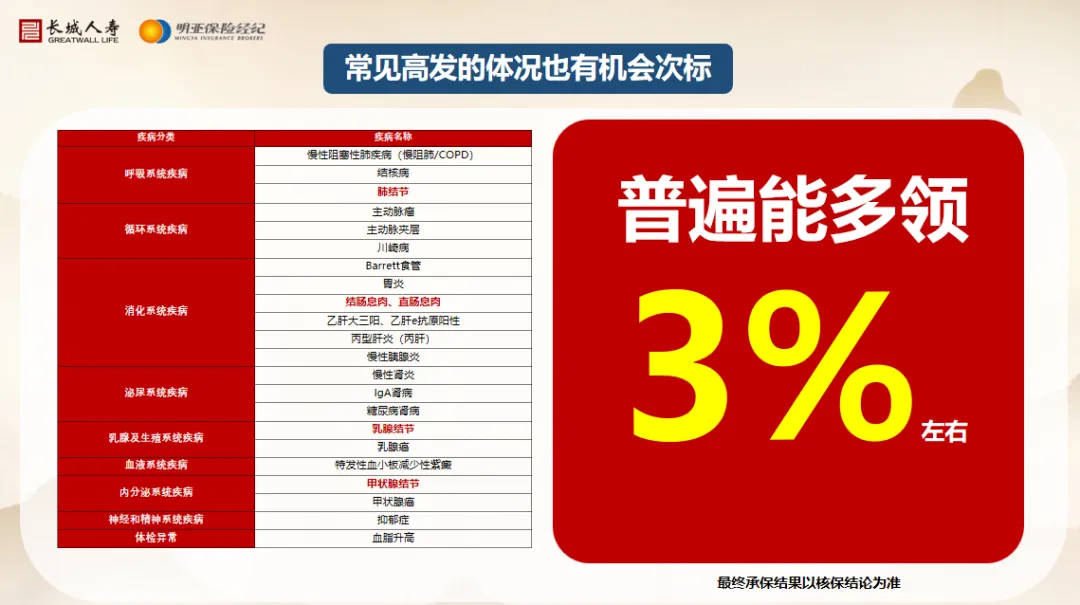
大部分产品,身体不好是被"加费"或"除外"的。但这款产品的逻辑反过来:它对被保险人的寿命做了区分定价。标准体免健康告知,直接买;如果做健康告知、被核成"次标体",反而能拿到更高的领取金额。
还是刚才那个条件(10万×10年、55岁领、方案三):标准体约44,300元/年,次标体约45,500元/年,每年多约1,200元(+2.8%)。
它认的体况清单也不窄,常见的这些都有机会评次标:甲状腺结节、乳腺结节、肺结节、甲状腺癌、乳腺癌、乙肝大三阳、丙肝、胃炎、结肠息肉、慢性肾炎、IgA肾病、糖尿病肾病、慢阻肺、抑郁症、血脂升高等等。
投保小技巧(这个很实用):可以先买一份"免健康告知"的(这单不扣费),再拿一份去做健康告知。核保给次标,就扣次标那一份;次标被拒了,就扣免健告那一份。
但记住顺序:如果一开始就去投次标、被拒了,标准体那单也买不回来了。(最终承保结果以核保结论为准。)
2、领取之前,方案、年龄、频率都能改
这是我觉得最值的功能。
一句话总结:只要你的红利领取方式选的是"交清增额",并且在开始领钱之前,你的方案可以换、领取年龄可以改、年领月领可以调。
有个例子特别直观:有人一开始选方案二、60岁开始领,算下来75岁累计领616万,但领完本金保单就没现价了;后来改成方案三、55岁开始领——变成70岁时现价还剩436万,75岁累计领635万。
同样一笔钱,改一下方案,从"领完就没了"变成"领得多、手里还留着钱"。
这就是我为什么总说:养老规划不是投保那天定死的,它可以跟着你人生的变化调整。
注:变更细节以条款和公司审核为准,开始领取之后就不能改年龄和方案了。
3、按月领,比按年领每年多2%
条款里写着:月领金额 = 年领金额 × 0.085。
一年领12次:0.085 × 12 = 1.02。
也就是同样的保单,选按月领,一年能多拿2%。而且按月到账更像发工资,花钱节奏也顺。
以方案三为例:年领约44,300元,按月领就是每月约3,766元,一年合计约45,186元。
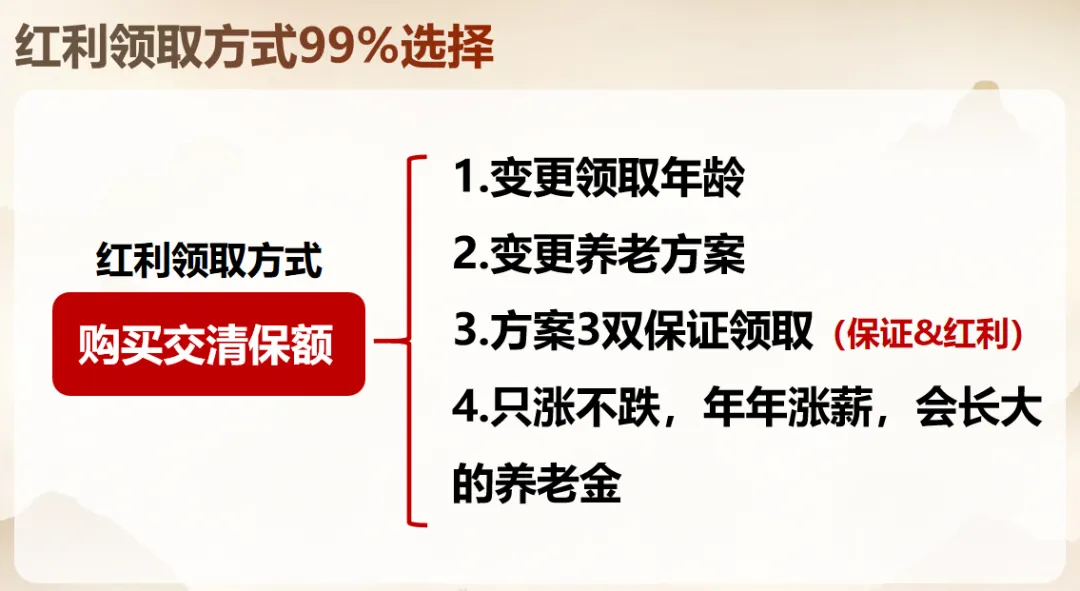
4、交清增额:让养老金"年年涨薪"
红利的领取方式有四种:现金领取、累积生息、抵交保费、购买交清保额(也就是"交清增额")。
前三种都是把红利拿走或者存着;只有"交清增额",是让红利变成新的保额,跟着你的养老金一起往上涨——时间越长,涨得越多。
效果就是第三部分那张表的第二列:方案三从55岁那年约5.08万,一路涨到85岁那年约7.76万。
红利部分同样可以保证领取20年(也就是上面说的双保证),相当于"会长大的养老金"。
当然,还是那句话:分红是不确定的,好不好要看公司每年实际经营和分红实现率。
八、四个容易看晕的词,一次说清楚
1、"保证领取20年"是什么?
就是给你画一条底线——只要你开始领了,往后20年的钱,不管你在不在,都会给你或者你的家人。
举例:55岁开始领,每年44,300元。假设62岁不幸身故,只领了7年,剩下13年没领的(约57.6万)一次性打给指定的受益人。
所以它不是"保证你活20年",是保证这20年的钱一定能拿到手。
2、"现金价值"是什么?
就是这张保单如果退掉,保险公司还给你多少钱。
它不像银行存款,前期是低的:100万交满,10年交完那年现金价值大约70.5万(固定部分),含分红约75.8万。所以前十年退保,是实打实的亏钱。
但方案三、方案四在关键阶段现金价值很高——这是它们"急用钱能拿出来"的底气。
3、"分红"和"分红实现率"是什么?
分红 = 保险公司拿这笔钱去投资,赚得比预定多,多出来的部分按不低于70%分给你。
注意:分红不是保证的。演示数字,只是"如果一直表现不错"的样子。
分红实现率 = 演示给你100块,实际发了多少。发100块就是100%实现率。这个数据投保前一定要问,或者自己去公司官网查。
看实现率,还要看懂口径,不然容易被数字带偏:
· 这家公司的算法是从严的——分红涵盖利差、费差、死差等,一项亏损当年就按0算;
· 2025年老产品的数字是按监管"限高令"3.2%倒算的,新产品不受此限;
· 看"10年累计"比看单年更靠谱——单年有波动,累计才见真章。
4、"交清增额"是什么?
每年分到的红利,不取走,而是马上再去买一点新的保额。新保额明年又参与分红——滚雪球。缺点是你手里拿不到现金,钱都长在保单里。
九、三个要提醒的坑
1、前十年别想动这笔钱。
10年交、100万,交完那年现金价值大约70.5万(含分红约75.8万)。这十年里退保就是亏。这笔钱必须是"十年以上不用的长钱"。
2、年龄窗口卡得很死。
条款上写投保年龄0—69岁(不同交费方式会略有差异),但不同交费方式、不同领取年龄,能投的年龄上限不一样。以女性55岁领取为例:
· 10年交:最大投保年龄 45岁
· 15年交:最大 40岁
· 20年交:最大 35岁
也就是说,想在55岁开始领,10年交最多到45岁,过了这道线就只能把领取年龄往后推。另外年交渠道最大投保年龄50岁、趸交35岁、月交40岁。(规则可能更新,投保前请核实最新口径。)
3、红利、以及公司披露的那些亮眼数字,都不是承诺。
6.82%的投资收益率是2025年上半年的成绩;实现率10年累计98%、新品100.8%是公司披露的口径——而且老产品2016到2019年也出现过50%~75%的波动年份。过去的成绩不代表未来。判断分红型产品,看这些数据,但别把这些数据当成合同。
十、到底适合谁,不适合谁
适合这样的人:
· 35—45岁之间、手上有"十年不动的长钱":比如前面那位读者,40岁,正好卡在"55岁开始领、10年交"的窗口里
· 要一笔"自己说了算"的退休工资:不想伸手问孩子要、不想看行情脸色
· 家庭里需要"确定性"的那个人:夫妻双方,往往一方主攻稳健,这款适合当那个"底"
· 身体有小毛病、买重疾被除外过的人:这类人反而可能拿到更高的领取金额,这是它少见的加分项
· 看中"领之前还能改"的人:现在拿不准55岁还是60岁领、拿不准选哪个方案,可以先投保、以后再调
· 在意保司背景和服务的人:想要国资、AAA股东背景,还想让一张保单全家享服务,这家符合
不太适合的人,也说清楚:
· 三五年内可能要用这笔钱的人:前期退保亏得明显,别拿它当活期
· 50岁以上、还想55岁开始领的人:窗口已经过了,硬上只能往后推领取年龄
· 只想要完全确定收益的人:分红不确定,"保证部分"之外都可能变,纯确定需求应该去看不分公司型产品
· 想靠它一次性拿走一大笔的人:年金是细水长流,不是大额变现工具。真要大额现金,方案四的现价才是你能动的部分,而它的年领取很低
· 把养老全部押在它身上的人:说实话,100万本金做55岁开始领,每年4.4万左右,这是"补充",不是"全部"。社保打底 + 商业年金补充 + 其他资产,才是完整的一张网
写到最后
我常跟客户说一句话:
养老规划不是买一个"最赚"的产品,是买一个"我55岁真的能停下来"的底气。
那位读者最后没问收益,只问了一句"55岁那年能不能确定到账"。
能。
这是年金险唯一不浪漫、但最珍贵的地方:它不承诺让你变富,它承诺你老了以后,每个月都有一笔钱,准时来找你。
如果你也在算这笔账,欢迎通过以下方式找到我:
第一种,评论区留言。写上你的「出生年月 + 每年大概能放多少钱 + 想几岁开始领」,比如"1986年5月 / 每年10万 / 想55岁领"。我按你的条件,把四个方案的保额、每年固定领多少、含分红领多少、现金价值、身故金摆在同一张表上,你自己对比,不用听谁讲。
第二种,私信我发"金彩"两个字。我直接发你一份空白的四方案对比表,还有这款产品最新的投保规则、年龄窗口和服务权益表。你可以拿着它,去和任何一份计划书对照。
不推销,就是让你手里先有一张能对比的表。
我是许老师,一名独立的保险经纪从业者,在这个赛道中,我就是我自己的老板,优秀的明亚平台是我的合伙人,所以我会非常珍惜每一位信任我的朋友,我能为你提供的服务:
当然只要你需要咨询任何保险的疑问,我会随时出现。
关于我自己:
从大学毕业进入教培行业,12年的青春奉献,大家对我说:你很踏实靠谱,
一头扎进保险行业,虽然从业才4年,但我很肯定接下来10年我会在这里服务我的保险有缘人,且到目前为止我已经成功带领了50+人的团队,成为了明亚资深销售经理,年均服务200+的家庭,持续日更保险文章至今570+篇,或许我们成为好友之后,你会经常刷到我的视频来为你解答保险的疑惑。
最后我必须诚实的告知:从业年限长不代表一定专业,荣誉抬头也不是唯一标准,最重要的是我们能成为一辈子的朋友,不仅仅是保险。