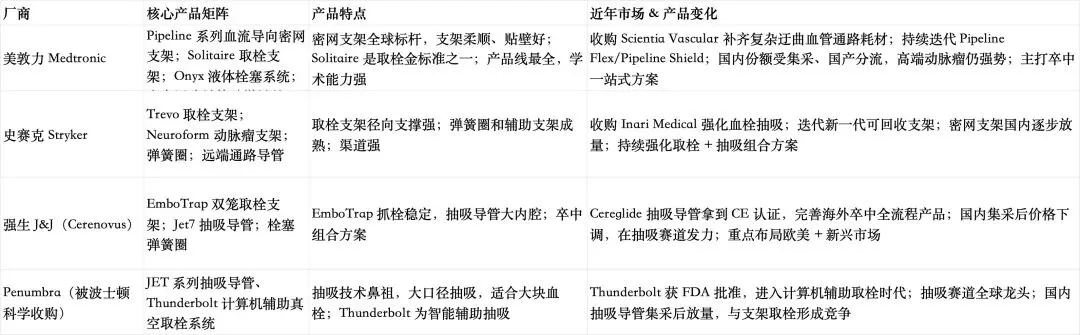
神经介入分为:急性缺血卒中(取栓 / 抽吸)、出血性动脉瘤(密网支架、弹簧圈)、颅内动脉狭窄(颅内支架 / 球囊)、通路耗材(导管、微导丝)**四大板块;整体格局:外资由垄断转向高端壁垒坚守,国产完成通路 + 取栓主力替代,密网支架等高壁垒品类快速追赶;集采是驱动价格、入院结构变化的核心变量。表格一、海外头部厂商对比
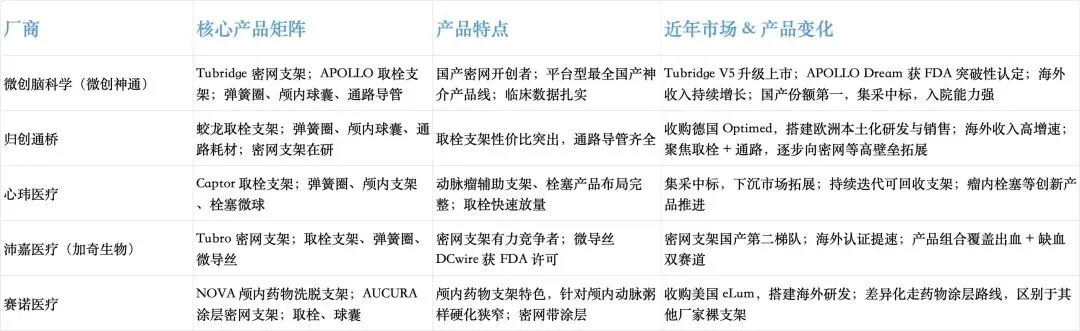
表格二、国内头部厂商对比
三、核心赛道产品迭代变化对比
1. 急性缺血卒中(AIS,取栓 / 抽吸)
外资:支架取栓 + 抽吸双路线并行;从单纯支架,走向支架 + 抽吸联合取栓;新增 AI 辅助、计算机真空抽吸系统(Thunderbolt);优势在于复杂血栓、大负荷血栓临床证据充分。国产:以支架取栓为突破口,快速完成国产替代;取栓支架在柔顺性、可视性持续迭代;抽吸导管陆续获批,追赶 Penumbra;集采大幅降价,基层医院手术量爆发增长。变化总结:过去外资垄断取栓;当前国产支架取栓占据国内主流入院;抽吸赛道外资仍领先,国产追赶。
2. 颅内动脉瘤(出血,密网支架 / 弹簧圈)
外资:美敦力 Pipeline 长期垄断;产品迭代方向:涂层促内皮化、更小输送外径;国产:微创 Tubridge 率先破局,沛嘉、艾柯等陆续获批;从 “仿制密网” 走向可回收密网、瘤内栓塞装置(不覆盖载瘤动脉,降低双抗风险);弹簧圈国产替代已经非常成熟。变化总结:弹簧圈基本国产替代;密网支架国产份额快速提升,但超大 / 复杂动脉瘤外资仍有临床优势。
3. 颅内动脉狭窄(ICAS)
国产:赛诺 NOVA 药物涂层颅内支架是差异化亮点;球囊、普通支架多家布局;国内暂无自膨式颅内支架获批。变化总结:赛道整体体量小于卒中、动脉瘤;药物涂层支架是国产差异化创新方向。
4. 通路耗材(导管、导丝、长鞘)
国产:国产替代最快赛道;微导管、中间导管、微导丝大量获批;重点适配经桡动脉神经介入(新术式,需要特殊弯型长鞘)。变化总结:通路是国产企业起步首选赛道;经桡入路成为各家产品升级的重点方向。
四、市场格局底层变化
集采重塑国内市场:弹簧圈、取栓支架、通路耗材大幅降价,价格战压缩毛利,但手术量激增;国产凭借价格优势快速进地市级医院;外资主动调整产品线,聚焦高端复杂病例、密网支架等高值壁垒品类,放弃部分低端通路耗材市场。- - 外资:并购补齐短板,打造卒中 / 动脉瘤全流程器械包;
- - 国产:头部企业从单一取栓,逐步补齐密网、栓塞、通路全产品线;中小厂商只能卡位细分赛道。
创新方向变化
- - 新一代:药物涂层、可回收器械、瘤内栓塞装置、AI 术中导航、介入机器人、经桡专用器械。
市场空间切换:国内市场 → 出海
集采后国内单价下行,国产头部企业加速 CE/FDA 认证,出海成为第二增长曲线;微创、归创、沛嘉海外收入快速增长。五、短板对比
外资短板:集采后价格劣势;下沉市场覆盖弱;部分产品不适合国人颅内血管解剖。
国产短板:超复杂动脉瘤、巨大动脉瘤密网支架长期临床证据积累不足;超细微导管、高端材料工艺仍有差距;海外临床研究投入不足。