AMY · GLOBAL TRADE & OPERATIONS
2026年6月,安克创始人阳萌在一次采访中,讲起团队开发耳机时遇到的难题。算法模型已经做出来,却受制于耳机的体积和功耗,难以在原有硬件条件下落地。为了把预想中的体验交给用户,安克与知存科技展开合作,项目从2023年启动,走了大约三年。
这段经历呈现了出海企业成长中的一种变化:当企业希望持续改善产品,研发边界可能逐渐向底层延伸。但起点仍是一副耳机需要解决的使用问题。芯片投入的意义,要通过最终的产品体验来兑现。采访来源:36氪
到了今年上半年,安克营业收入达到166.05亿元,同比增长29.05%。9月,公司又宣布将旗下五个品牌逐步统一到Anker名下。把这两个消息放回前述研发故事,会看到一条更值得研究的线索:一家中国企业,怎样让一次次产品投入积累为消费者对一个名字的认识,并为下一次购买留下理由。
把研发做到用户问题需要的深度
对消费硬件企业来说,供应链能力提供了制造好产品的基础,产品取舍则决定这些能力能否进入消费者的日常生活。耳机能否在复杂环境下听得清楚,体积、续航与功能之间怎样平衡,都需要企业判断用户愿意为什么样的改善付费。
阳萌讲述的合作之所以值得关注,在于研发选择有一条具体的来路:团队先遇到体验目标与硬件条件之间的矛盾,再寻找能够承载算法的技术方案。由此理解安克的投入,比把“自研芯片”单独当作品牌标签更有经营意义。合作分工也说明,企业可以围绕关键问题组织外部能力,不必把所有环节都收进内部。
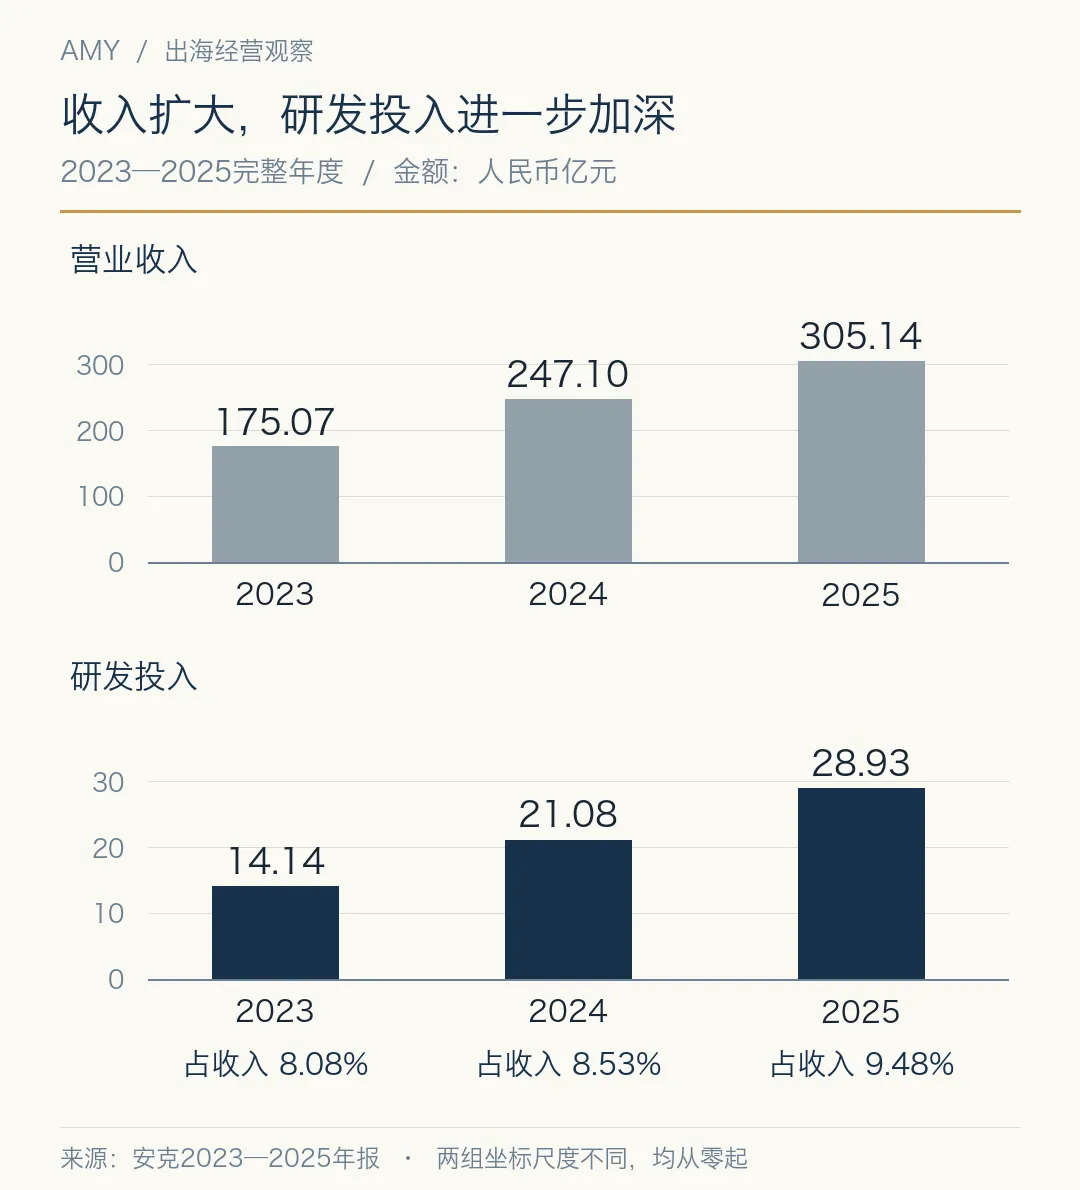
三年财报让这段故事有了更长的背景。2023年至2025年,安克营业收入从175.07亿元增长到305.14亿元,研发投入从14.14亿元增至28.93亿元;研发占收入的比例由8.08%升至9.48%。两年间,收入增长约74%,研发投入则翻了一倍。2026年上半年,研发投入进一步达到18.69亿元,占收入11.26%。
图1|2023—2025年营业收入与研发投入,单位:人民币亿元。两组纵轴尺度不同,均从零起;研发占比为当年研发投入除以营业收入。资料来源:安克2023—2025年年度报告;制图:Amy出海经营观察。
这些数字支持的是持续加大产品投入的判断,研发回报还需要由具体产品回答。对于资源有限的企业,可借鉴之处在于投入顺序:先辨认影响购买和使用的关键问题,再决定技术边界。若用户最在意的是安装、稳定性或售后,一项难以感知的新参数,未必比把这些环节做好更有价值。
让海外市场的信息改变产品
投入方向能否持续贴近用户,取决于企业怎样处理来自海外市场的信息。销售增长告诉企业产品卖了多少,退货原因、使用障碍和服务记录,才可能进一步说明产品为什么被接受,又在哪里失去用户。
安克在2026年半年报中披露,eufyMake围绕用户反馈,对耗材安全、使用成本、打印稳定性与效率进行迭代。这些问题跨越了购买、操作和后续使用。企业如果只关注成交环节,就容易低估一台设备进入用户生活之后,还需要付出多少学习和维护成本。
同一份半年报还描述了不同市场的产品安排:面向荷兰等市场既有光伏系统的加装需求,以及德国等市场新增光储的使用场景。这里值得借鉴的是辨认需求差异的方法。同属一个产品大类,用户已有设备、安装条件和使用习惯不同,产品设计就需要作出相应选择。这些属于公司披露的经营做法,实际改善程度仍须结合用户表现评估。
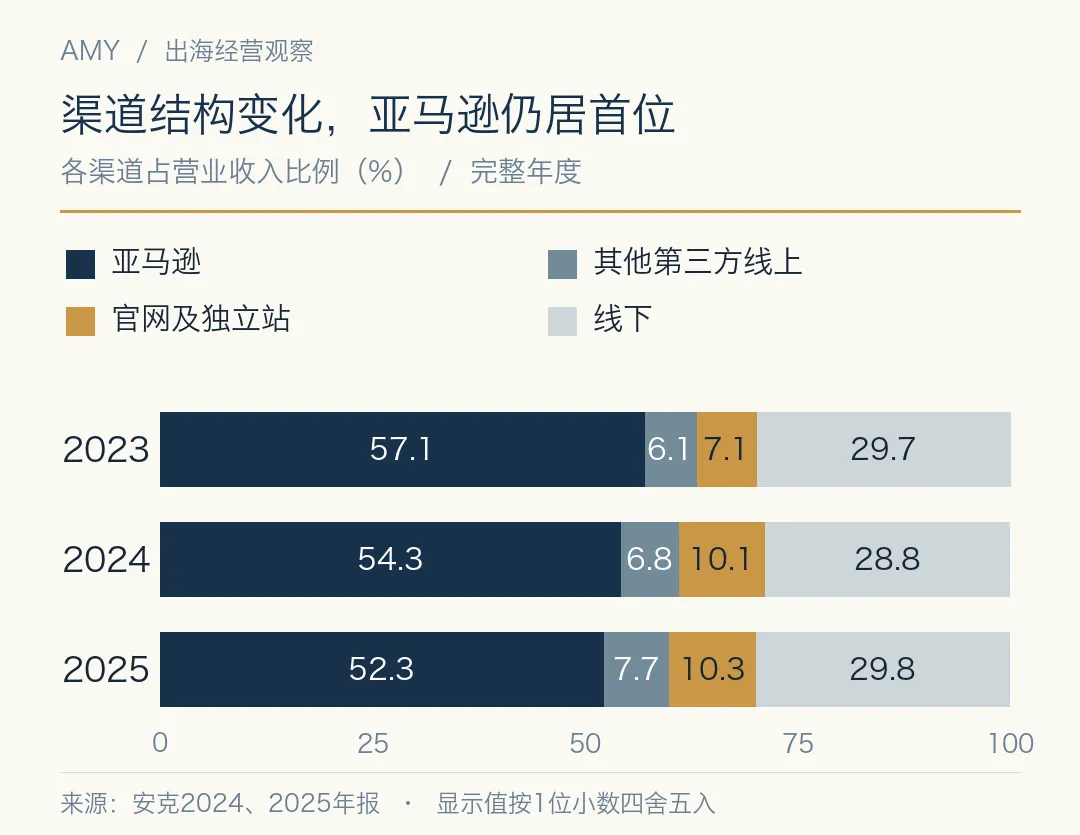
渠道建设与这种学习能力相连。三年间,安克官网及独立站收入由12.44亿元增至31.35亿元,占比从7.10%升至10.27%;亚马逊收入也从99.96亿元增至159.55亿元,只是占总收入的比例从57.10%降到52.29%。安克扩大了直接接触用户的渠道,同时仍在平台上增长。
图2|2023—2025年各渠道占营业收入的比例。官网包括公司旗下多个品牌网站;其他线上渠道仍为第三方平台,线下收入不等于自营门店收入。资料来源:安克2024年年报第22页、2025年年报第23页;制图:Amy出海经营观察。
官网、平台与线下各有接触用户的方式。官网让企业有机会完整解释产品并承接服务,平台提供成熟的购买场景,线下则能帮助消费者接触实物。它们能否共同改善经营,取决于信息有没有回到设计、备货和服务决策中。渠道收入可以衡量交易规模,却不能直接替代对客户关系和品牌忠诚的判断。
产品体验需要积累为可延续的信任
从品牌建设看,一次创新的价值,还在于它是否改变了消费者下一次面对这个名字时的反应。过去的使用经历,让用户更容易理解产品、愿意考虑购买,或者相信出现问题时有人负责,品牌才开始拥有超出单件商品的价值。
这里的关键是积累的方向。企业持续改善相近的使用问题,消费者就更容易形成稳定认识;如果每次新品都追逐完全不同的卖点,投入虽然增加,留下的认知却可能分散。对准备做品牌的出海企业而言,研发与品牌需要围绕同一个承诺展开,产品体验负责不断为这个承诺补充证据。
9月3日,安克宣布将Anker、eufy、soundcore、SOLIX、eufyMake五个品牌逐步统一到Anker名下,新产品先行,已有产品随后迁移。这一动作可以理解为尝试让过去分散积累的认知,更多集中到一个名字上。它是否有效,还要看用户能否理解不同产品之间的联系。公司公告
企业内部的技术共用与消费者心中的信任迁移,有不同的验证条件。认可一款充电产品,可能让用户更愿意了解同品牌的耳机;购买家庭储能或安防设备时,用户仍需要判断安装、可靠性和长期服务。统一品牌可以提供认识新品的起点,具体品类仍要建立自己的购买理由,也要照顾原有品牌用户的识别习惯。
安克对中国出海企业的启发,是围绕用户能够感知的价值持续投入,让产品、渠道和服务共同积累信任;这种积累能否支持下一次扩张,仍要在新场景中兑现。 品牌架构应当服从这条经营逻辑。多品牌能够保留不同品类的表达,共同品牌有助于集中认知,选择的依据是用户与业务之间的实际联系。
更大的品牌,需要更长的兑现能力
安克接下来的空间,在于已有技术和用户认知能否支持更连贯的体验。公司9月公布的MindBase本地AI中枢等计划,指向家庭设备之间的协作。如果设备之间确实减少了配置与使用负担,共同品牌就有机会获得新的内容。这仍是需要交付和验证的方向,当前业绩不能证明未来的协同已经实现。
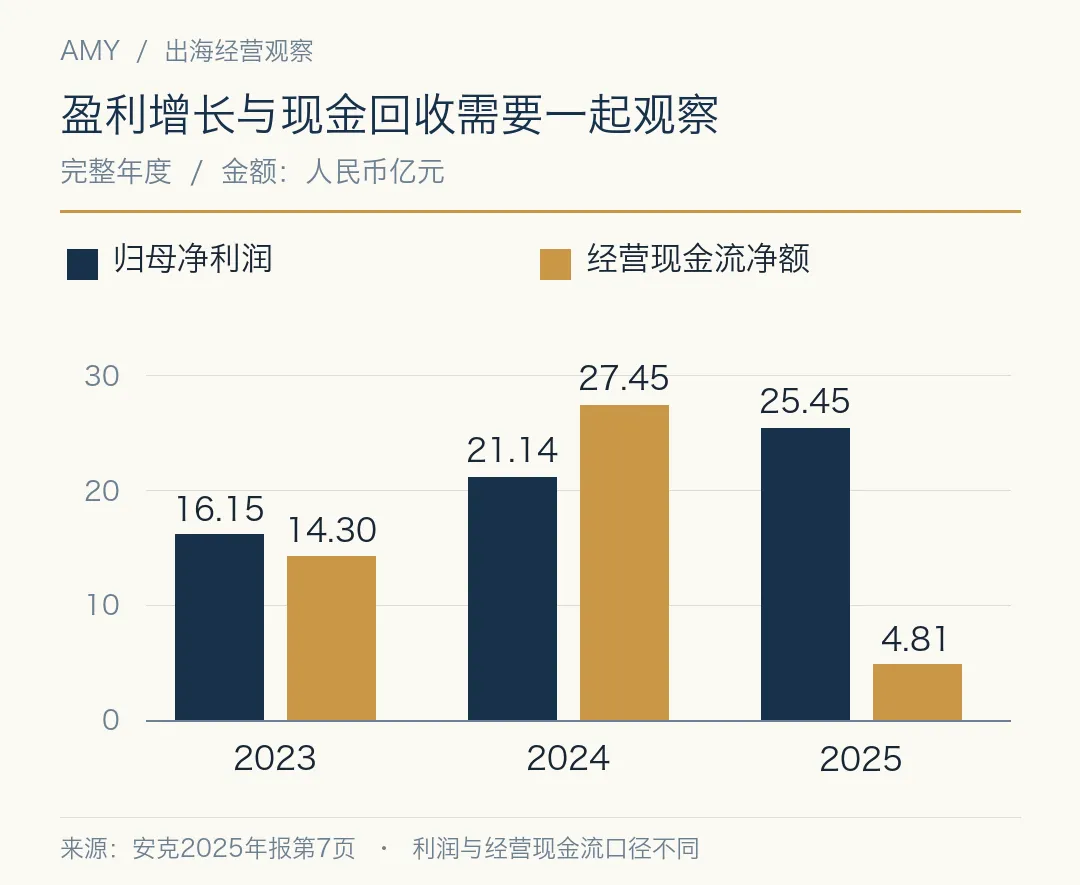
持续兑现还需要资金和组织能力。2025年,安克归母净利润为25.45亿元,经营活动现金流量净额却从上一年的27.45亿元降至4.81亿元。年末存货由32.34亿元增至49.97亿元,公司对存货变动的说明涉及业务规模增长及应对关税变化的备货。扩张中的资金占用值得跟踪,全部现金流差额则还涉及其他经营收支,不能只由存货解释。
图3|2023—2025年归母净利润与经营活动现金流量净额,单位:人民币亿元。两项指标口径不同,用于观察盈利与现金回收的变化,不用于推断品牌建设的单独贡献。资料来源:安克2025年年报第7页;制图:Amy出海经营观察。
今年上半年,安克归母净利润增至17.02亿元,同比增长45.86%;经营现金流净额为7.23亿元,上年同期为净流出11.32亿元。但半年报说明,部分以前年度IEEPA关税退回冲减了本期营业成本,并影响经营现金净流入。因而,把本期毛利率上升全部解释成品牌溢价,会高估现有数据能够证明的内容。长期品牌能力,需要在不同成本环境下继续观察。
质量与服务同样决定信任能留多久。2025年6月,美国消费品安全委员会公告召回约115.8万台特定序列号的Anker PowerCore 10000移动电源,涉及A1263型号,原因是过热、火灾与烧伤风险。这一历史事件的范围需要明确,也提醒经营者:当更多产品共享一个名字,质量控制、问题响应与补救能力,会成为更广泛的品牌责任。CPSC公告
观察安克下一阶段,可以把注意力放在更接近消费者的结果上:已有用户购买新品类的变化,产品退换与服务表现,以及新业务在持续投入后的现金贡献。这些指标目前并未被公开信息完整呈现,收入和利润只能提供其中一部分线索。对企业自身而言,如果新品需要反复依靠折扣才能成交,或售后负担持续增加,就应重新检查此前的用户认知能否支撑扩张。
回到那副推动安克深入技术底层的耳机,值得保留的是问题与投入之间的联系。中国企业出海,品牌可以从一个被认真解决的使用问题开始;此后的增长,则要靠企业把这种体验一次次交付出来。能够共同使用的技术、能够延续的客户认识,以及跟得上的服务与资金能力,决定了一家企业的产品版图能够走多远。
主要资料
· 安克创新:2023年年度报告,第7、27页;2024年年度报告,第7、22、28页;2025年年度报告,第7、23、28—30页。
· 安克创新:2026年半年度报告,2026年8月31日披露,第7、10、12、17—20页。
· 36氪:阳萌、王绍迪专访,2026年6月5日。研发过程依受访者陈述,不代表独立性能测试。
· Anker Innovations:品牌统一及产品计划公告,2026年9月3日。计划与实际经营效果分开理解。
· 美国消费品安全委员会:A1263型号移动电源召回公告,2025年6月12日。
财务金额均为人民币,展示值经四舍五入;三年趋势使用完整年度,2026年数据单独标明半年度。事实截至2026年9月19日。文中经营分析为作者基于公开资料的判断,不代表已完成因果检验。封面及主图为原创AI编辑插画,非安克实物或新闻现场。
本文为一般信息与经营教育,不构成针对具体公司的法律、审计、税务、银行、证券或投资建议。