十大品牌
当前位置:
首页
>
排行榜
>ZARA进京东,品牌该怎么算这笔账
ZARA进京东,品牌该怎么算这笔账
更新时间 2026-09-19 08:56:13
ZARA进京东,品牌该怎么算这笔账
如果觉得太硬,备选:“嘴上全是全渠道,心里都在等备胎。”
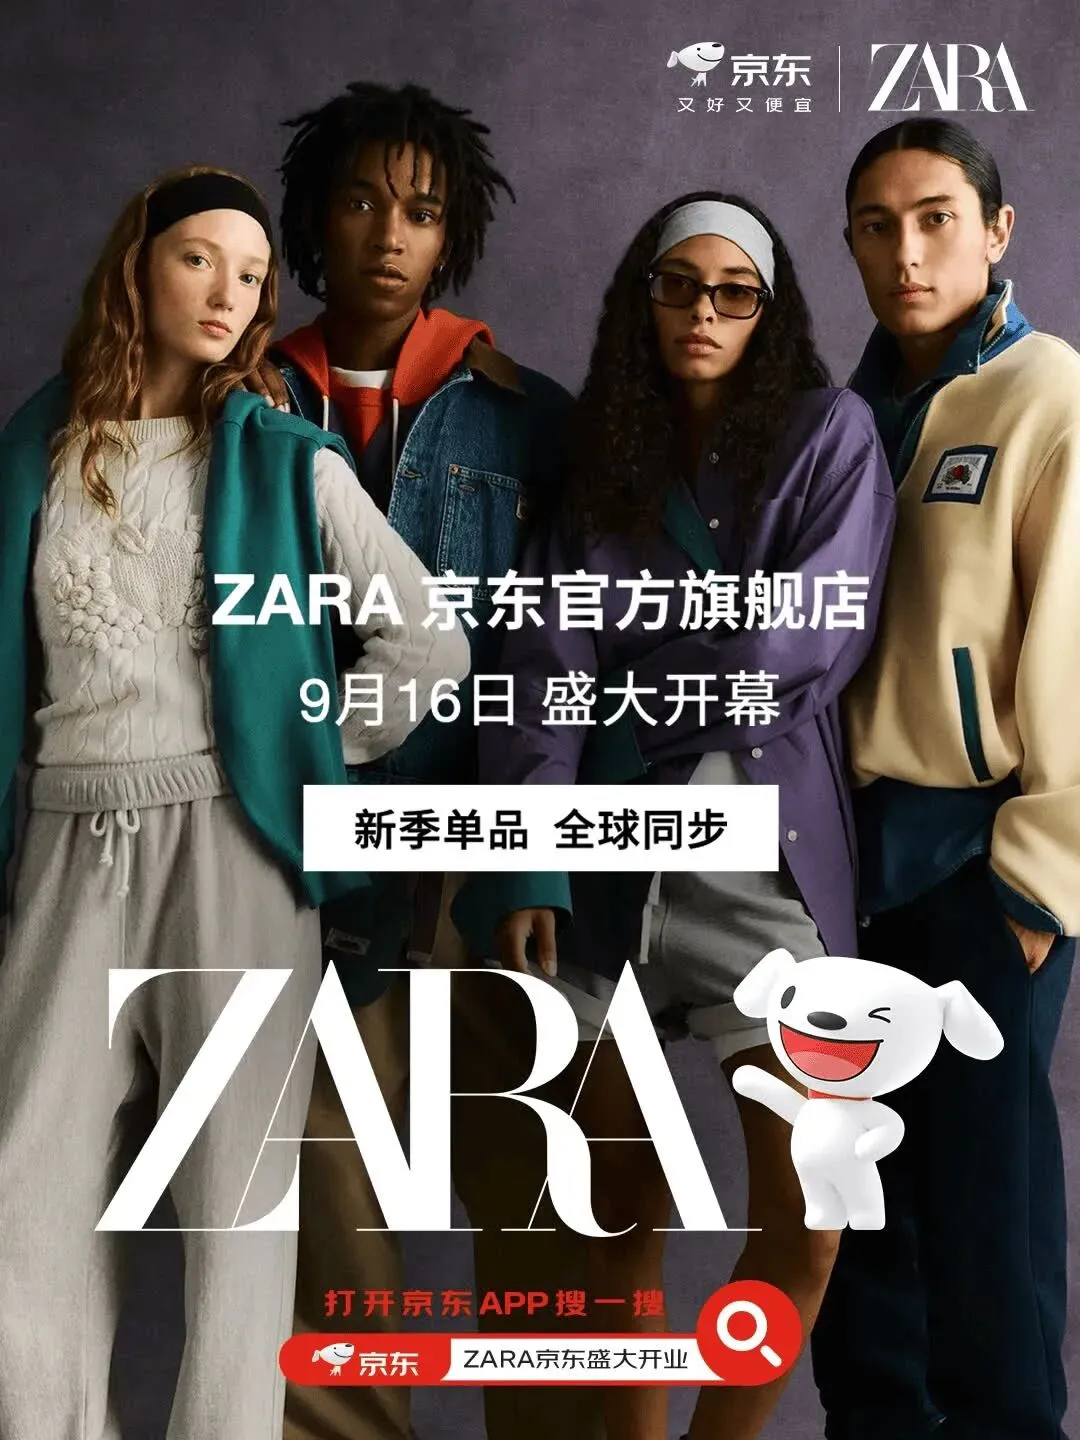
ZARA在天猫开了多年之后,这次把全系货盘搬上京东。嘴上都说是“全渠道布局”,说白了就是:
天猫一家独大这么多年,品牌终于等到第二个平台来递橄榄枝了。谁不想多一个备胎?
先说明面的好处,最直接的就是议价空间。
过去国际品牌在中国时尚电商这门生意上,面对的是天猫一个几乎没有对手的平台——规则你接不接受、佣金怎么谈、大促怎么参与,话语权很大程度上在平台手里。现在京东摆明了要把时尚品类做起来,ZARA这个级别的标杆品牌进来,等于给所有还在天猫上的品牌递了一个筹码:我不是没得选。这对后续的商务条件谈判、流量分配谈判,都是实打实的利好。
另一条更实际:用户触达。
京东的用户画像和天猫并不完全重合,过去买3C、家电、日用百货的那群人,未必有逛天猫买衣服的习惯,但他们确实有穿衣需求。ZARA这种刚需型快时尚,把货铺到这群人面前,理论上是在原有盘之外又开了一个口子。
但问题也摆在明面上。
第一笔账是运营复杂度。
天猫在时尚品类上做了十几年,从种草到拔草、从内容到货架、从大促节奏到客服体系,品牌进去之后有一套成熟范式可以套用。京东不一样,它的时尚基因是最近几年才开始补的——用户来京东的心智还停留在“买数码买家电”,
品牌要在这里卖衣服,不能把天猫的方案直接平移过来,得重新做内容、重新做用户教育、重新摸索这个平台上的转化路径。多一个平台,不是多一个后台账号,是多一整套从选品、定价、素材到客服的体系。
第二笔账是组织和供应链。两个平台的库存怎么分?大促节奏不同步怎么办?
价格体系如果不一致,消费者拿着两个平台的比价截图来找客服,谁来解释?这些问题在单平台运营时不存在,一旦多平台并行,就是每天要面对的日常。品牌的电商团队规模、供应链响应速度、数字化中台能力,能不能撑得起两个平台的同时运转,是比“要不要进”更难回答的问题。
第三笔账,是投入产出的不确定性。
京东时尚这块到底能做多大,目前没有人能给出确定答案。ZARA进来是标杆性事件,但标杆不代表成功——它可能确实带来了增量,也可能最后只是多了一个展示渠道,销量贡献远不及天猫。
再换个角度,
从京东这一侧看,它到底帮ZARA补了什么短板?
最实在的一条是物流和即时配送。ZARA在中国市场的门店主要集中在一二线核心商圈,下沉市场和即时性需求一直是空白。京东的仓配体系覆盖到了更下沉的区域,配送速度也快,对快时尚这种“看到就想穿到”的品类来说,这不是锦上添花,是补了一块过去够不着的市场。
另一条是人群拓宽。京东的母婴、家庭消费人群,对ZARA的童装、家居线其实是天然客群——这些妈妈们在天猫上未必会刷到ZARA,但在京东买完奶粉尿不湿,顺手带一件孩子的衣服,这个转化路径比在内容平台上种草要短得多。
但警醒也在这里。京东用户是来“买”的,不是来“逛”的。ZARA在天猫可以做lookbook、做穿搭内容、做品牌故事,但在京东,消费者大概率是搜着买、比价着买、凑单着买。这意味着品牌在京东能拿到销量,但拿不到品牌溢价——如果长期在京东以价格驱动卖货,反过来可能会拖累天猫上的品牌形象。快时尚本来就不高端,再被拖入价格战的循环,对品牌的长期定位不是好事。
所以ZARA进京东这件事,真正值得想清楚的不是“京东能不能做时尚”,而是:品牌现阶段到底需要什么。
是需要更大的销量盘,还是需要谈判筹码?是需要触达新人群,还是需要分散风险?想清楚这些,再决定进几个平台、每个平台投多少资源。不然的话,多开一家店,看起来是选择变多了,实际可能是管理成本和精力消耗翻了一倍。
本文来自网友投稿或网络内容, 如有侵犯您的权益请联系我们删除, 联系邮箱:wyl860211@qq.com 。
【品牌管理】品牌营销操作手册
破茧:区域品牌如何走向全国?答案在这
热门文章
黄三色是哪三色颜色的?解析黄三色的具体颜色及其应用
十大平板拖把品牌排行榜_什么牌子的平板拖把好
第一次做ae视频一般多少秒,制作视频的时长建议
十大免费mp3音乐网站_mp3歌曲下载网站哪个好_MP3音乐网站大全
达泊西汀十大品牌排行榜_达泊西汀品牌排名_达泊西汀品牌排行榜
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
亚洲尺码和欧洲尺码区别是什么
包机和专机的区别是什么?
随机文章
10个月宝宝每天需要喝多少奶粉?是否有一个标准量?
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
宝宝喝奶粉消化不良怎么办?
Is "How do you pronounce 'formula' in English?" a Common Question for New Parents?
米诺地尔十大品牌排行榜_米诺地尔品牌排名_米诺地尔品牌排行榜
wow十大板甲幻化
用120毫升的水放几勺奶粉:你真的知道吗?
MRO工业品十大采购平台-工业品一站式采购平台排行榜
三轮车十大品牌排行榜:三轮车品牌十大排行榜:三轮车什么牌子好:2025