去年这个时候,我在一场跨境电商展会上做了件无聊的事:
把三个相邻展台的产品标签拍下来,回酒店逐行比对。
结果是——三款包装完全不同、品牌故事各讲各的“海外高端膳食补充剂”,成分表除了辅料顺序,几乎一模一样。
同一个剂量,同一个原料型号,甚至连那个不太常见的抗结剂都对得上。
后来我才知道,它们出自同一家海外代工厂的同一个公版配方。
三个老板,互相不认识,在同一个展馆里卖同一瓶东西,然后拼命想说服采购商:我跟他们不一样。
当三个展台卖的是同一瓶东西,“品牌”就不是护城河,只是一层包装纸。
这不是段子,这是2026年跨境保健赛道最真实的切面。
今天这篇,我想把这件事讲透:
品牌为什么会“井喷”,井喷之后谁在悄悄出局,
以及为什么我越来越确信——没有自有配方的跨境保健品牌,接下来会越来越难卖。
一、蛋糕确实在变大,但分蛋糕的人变得更多
先把底盘说清楚,因为很多人对这个行业的判断,是从一个错误的前提出发的。
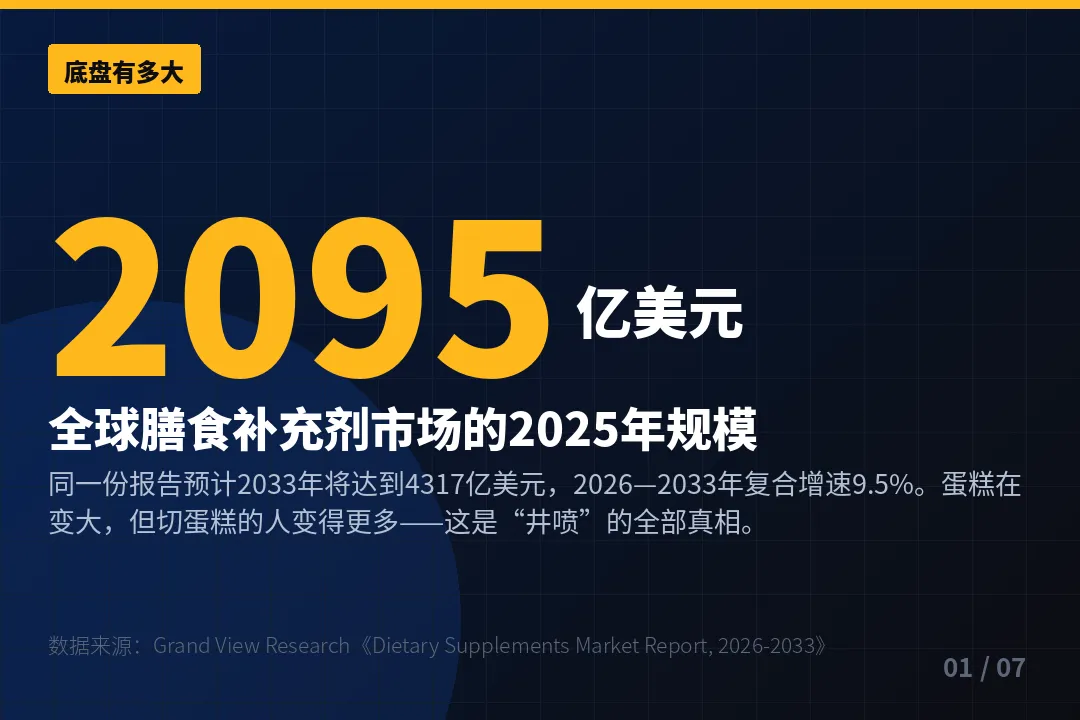
根据 Grand View Research 在2026年发布的报告,
全球膳食补充剂市场2025年规模约为2095亿美元,
2026年预计达到2282亿美元,
到2033年将增长至4317亿美元,
2026—2033年的复合年增长率为9.5%。
其中北美占据2025年全球收入的36.1%,亚太是增长最快的区域。
9.5%是什么概念?
在消费品里,这是相当健康的增速。
所以当有人说“保健赛道不行了”,我一般会反问一句:
不行的是赛道,还是你?
问题出在分母上。
市场以每年9%左右的速度扩容,但涌入的品牌数量、上架的SKU数量,增速远远快过这个数字。
这就是典型的“总量增长、单体变难”
——蛋糕确实在变大,可切蛋糕的刀,一年比一年多。
▎术语小框 · 井喷(Brand Proliferation) 指某一品类在短时间内涌现大量新品牌的现象。它的典型特征不是需求突然爆发,而是供给端进入门槛被技术、供应链或渠道的标准化削平,导致“创建一个品牌”的边际成本急剧下降。井喷期的表象是热闹,实质是单个品牌的平均生存概率在下降。 |
行业增长9.5%,不等于你的生意增长9.5%。总量的红利,只会流向有差异的那部分供给。
再看需求侧的结构。
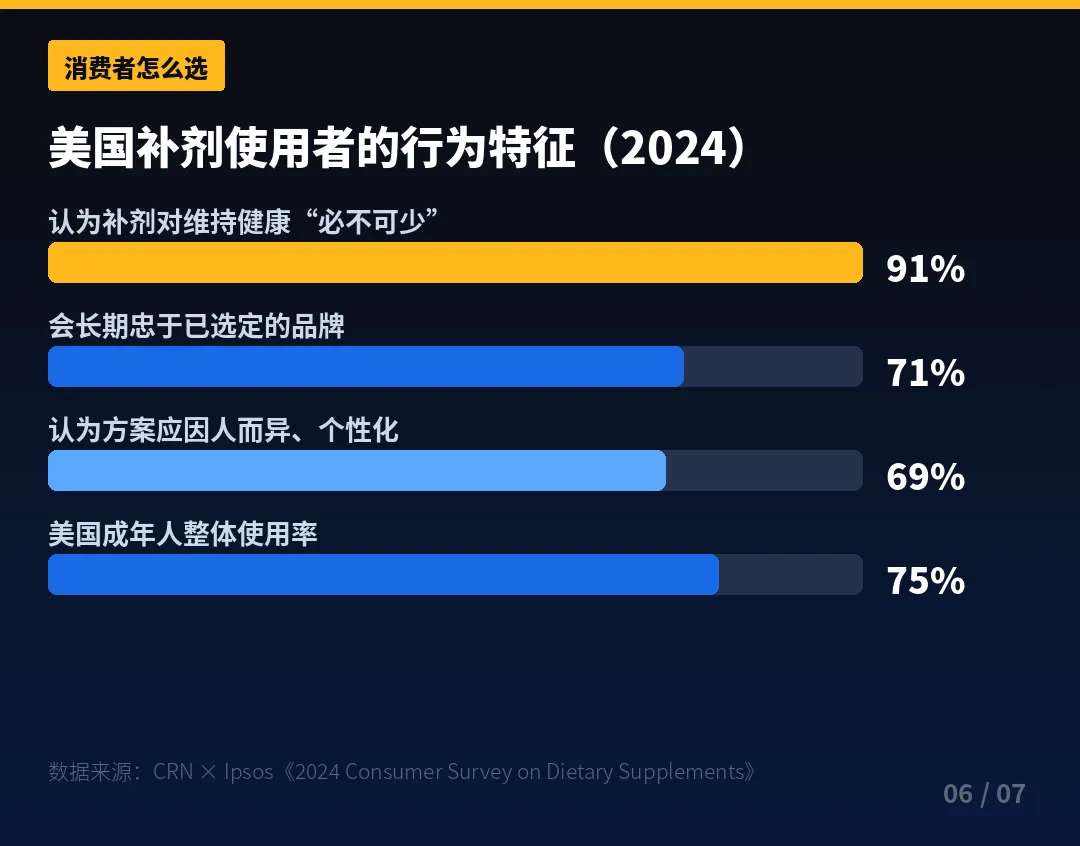
CRN与Ipsos在2024年8月执行的美国消费者调研(样本3,194人)显示,75%的美国成年人使用膳食补充剂,
其中91%的使用者认同“补剂对维持健康必不可少”,
71%表示会忠于已选定的品牌,
69%认为补剂方案应当因人而异。
注意最后两个数字。71%的人愿意长期忠诚,
69%的人要的是“适合我的方案”
——这两条加在一起,说的其实是同一件事:
消费者不是不愿意留下来,而是他们要留下来的那个东西,必须有理由是你。
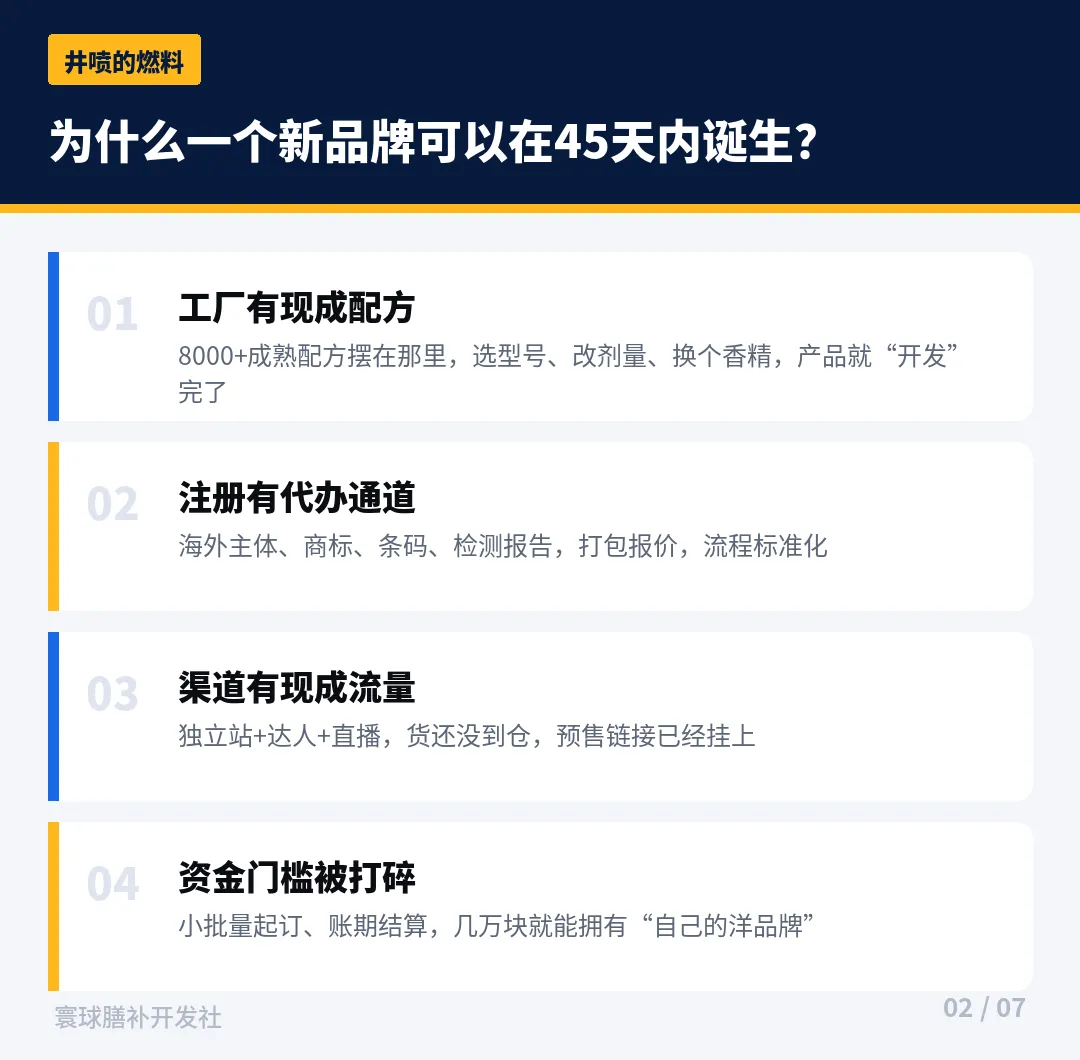
二、一个新品牌45天诞生:井喷的燃料是什么
我算过一笔账,如果今天有人下决心要做一个海外保健品牌,最快需要多久?
答案是六周左右。
第一周确定品类和人群,
第二周从工厂配方库里挑一个现成型号,
第三周敲定包装设计,
第四到第五周打样、送检、做基础合规文件,
第六周备货上架。
整个过程中,创始人可能一次工厂都没去过,一份原始配方开发记录都没有。
这套流程能跑通,靠的是四样东西被彻底标准化了:
· 现成配方库。大型代工厂手上握着数千个经过验证的成熟配方,从基础维矿到强功效方向应有尽有。
选型号、微调剂量、换个风味,一个“新产品”就诞生了。
· 注册与合规的代办通道。
海外主体注册、商标、条码、基础检测报告,全部打包报价,流程清晰到像点外卖。
· 渠道的自助化。
独立站建站工具、达人分销、短视频与直播,让一个从没做过零售的人也能在两周内把链接挂出去。
· 资金门槛的碎片化。
小批量起订、部分账期、代发模式,几万元人民币就能启动一个“自己的洋品牌”。
当创建一个品牌的成本趋近于零,品牌本身的价值也会趋近于零——除非你在里面装了别人拿不走的东西。
这四件事都是好事,它们把行业的准入门槛拉低,让更多人有机会参与全球生意。
我不认为这是坏事,我自己也是这套基础设施的受益者。
但门槛被削平之后,竞争会立刻转移到别的维度。
原来大家比“能不能做出来”,现在大家比“凭什么是你”。
前一个问题工厂帮你解决了,后一个问题,工厂帮不了你。
▎术语小框 · 公版配方(Stock Formula) 代工厂预先开发、面向所有客户开放的标准化配方。优点是成熟、成本低、起订量友好;缺点是不具排他性——你的竞争对手可以用同一个配方号下单,甚至用更低的价格。公版配方是产品的起点,但不能作为品牌的终点。 |
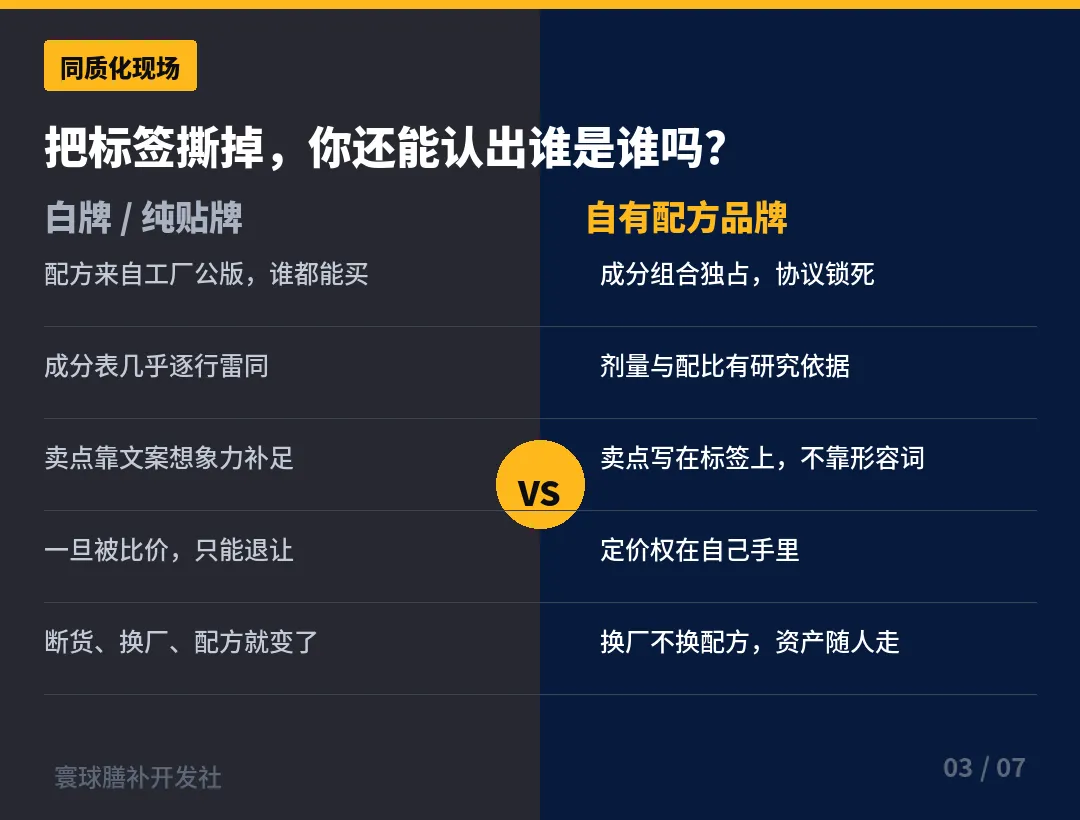
三、把标签撕掉,你还能认出谁是谁吗
同质化这个词被说烂了,但很少有人把它拆开看。
在跨境保健这个具体场景里,同质化是三层叠加的。
第一层:成分同质
同一个原料商,同一个专利型号,同一个纯度等级。
你在包装上写的那个听起来很高端的成分名,
你的竞争对手也可以写,因为他们买的是同一批货。
第二层:配方同质
不只是成分一样,连比例都一样。
因为大家用的是同一个公版模板,工厂不会为单个小客户重新做配伍设计——那需要研发投入,而公版的边际成本是零。
第三层:叙事同质
这一层最要命。
当产品本身没有差异,营销就必须去创造差异,
于是所有人开始讲一样的故事:
海外原装、专利成分、实验室背书、某某研究表明。
消费者刷到第十条同款文案的时候,会发生什么?
他们会停止相信所有人,然后回到唯一还能比较的维度——价格。
产品没有差异的时候,营销做得越猛,越是在替整个品类打广告,而不是替你打广告。
这里必须提一组让人清醒的数据。
JAMA Network Open 在2023年发表的一项研究,对57款线上销售的运动类补充剂做了成分实测:
40%的产品完全检测不到标签上宣称的成分,约一半的产品实际含量与标示不符,仅有11%的产品标签是准确的,
还有12%含有FDA禁用成分。
这项研究针对的是特定细分品类,不能推广到全行业。
但它说明了一件事:在一个大家都说自己“有专利成分”的市场里,标签的可信度是被整体透支的。
而透支的后果,由所有卖家共同承担——包括那些老老实实做产品的人。
换句话说,同质化不只是让你赚得少,它还在腐蚀整个品类的信任基础。
你花钱建立的信任,被隔壁一条虚假宣称一次性打掉。
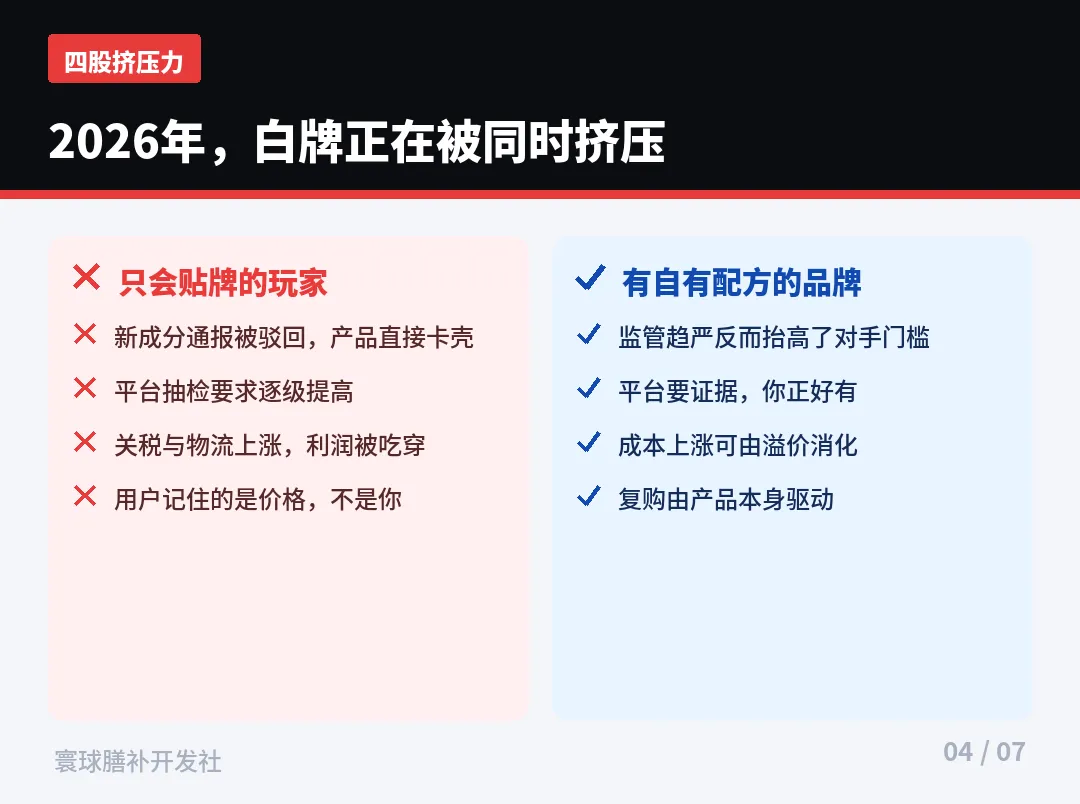
四、清场已经开始:四股力量在同时挤压白牌
很多人以为白牌的死法是“卖不动”,其实不是。
白牌真正的死法是:
某一天,某一个环节突然要求你拿出一份你从来没有过的东西。
力量一:监管的门槛在抬高
以美国市场为例。
新原料要进入膳食补充剂,需要走NDI通报程序,在上市前75天向FDA提交。
根据FDA的NDI通报数据库(数据更新于2026年7月13日,覆盖至2026年4月1日前的答复),在最近一个批次的25份通报中,仅有10份获得“已成功通报”的结论,
15份被驳回,通过率不足40%。
驳回理由里,3份是原料身份信息不充分,1份是安全性证据不足,5份是两者兼有。
▎术语小框 · NDI(New Dietary Ingredient)通报 美国《膳食补充剂健康与教育法案》(DSHEA)框架下的新膳食成分通报制度。凡1994年10月15日之后进入市场、且未在食品中以未经化学改性形式使用过的成分,需在上市前75天向FDA提交安全性资料。FDA不收取申报费,但准备一份合格的通报档案,第三方成本通常在2.5万至15万美元以上。 |
欧盟这边是Novel Food制度。
以NMN为例,EFSA在2026年5月13日发布了对β-NMN的正面安全评估意见,认为每日300毫克对一般人群(孕期与哺乳期除外)是安全的。
但请注意两个细节:一,正面意见不等于获批,还需欧盟委员会与成员国完成授权程序,通常还要5到7个月;
二,在授权文本落地前,只有提出申请的企业可以就该意见进行传播,其他NMN生产商仍受Novel Food限制。
这两个案例放在一起,说明了一个残酷的现实:
成分的通行权,正在变成一种需要花钱、花时间去争取的资产。
谁先拿到,谁就在一段时间内独享货架。
力量二:平台的举证责任在转移
主流跨境平台对保健类目的审核,这几年一路加码:
GMP证明、成分合规文件、检测报告、宣称依据,缺一样就可能被下架。
对有研发档案的品牌,这只是调一份文件;
对纯贴牌的卖家,这可能意味着要回头去求工厂配合,而工厂未必愿意为一个小客户开放底层资料。
力量三:成本结构在恶化
关税波动、海运成本、平台佣金、流量价格
——这几年没有一样在往下走。成本上涨对有溢价空间的品牌只是利润率的波动,对靠价差生存的白牌,则是直接的生死线。
力量四:消费者在变专业
CRN 2024年的调研里有一组变化值得注意:
镁的使用率从2023年的19%升至23%,
褪黑素从2020年的10%升至16%,
南非醉茄(Ashwagandha)从2020年的2%升到8%,翻了四倍。
消费者不再问“有没有保健品”,而是直接点名要某个成分。
当消费者开始点名要成分,产品的定义权就从卖家手里,交回到了研发端。
这四股力量的关键之处在于:它们对两类玩家的作用方向是相反的。
监管抬高门槛,对有配方的品牌是清扫对手,
对白牌是直接卡脖子;
平台要证据,对有档案的品牌是举手之劳,对白牌是无解难题。
同一阵风,有人扬帆,有人翻船。
五、自有配方到底“自有”了什么
聊到这里,一定会有人说:
我也想做自有配方,但那不是大品牌才玩得起的东西吗?
这是个误解。
自有配方不是一个非黑即白的状态,它是一个由浅到深的光谱。
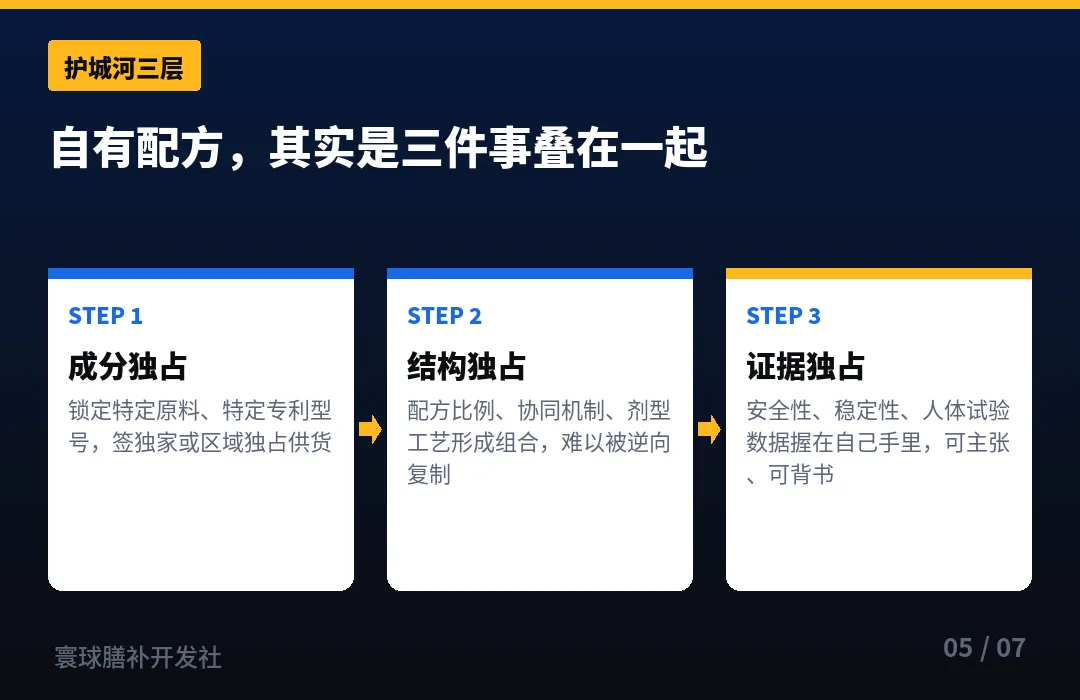
我把它拆成三层,你可以对照看看自己现在在哪一层。
第一层|成分独占:把“别人也能买”变成“只有我能买”
最轻的一层,也是投入产出比最高的一层。
做法是锁定某个特定原料、特定专利型号、特定产地或特定规格,
与原料商签订独家或区域独占供货协议,约定期限与最低采购量。
这一层不需要你做研发,只需要你对供应链足够熟,
并且敢于在采购量上做承诺。很多中小品牌的第一道壁垒,就是这么来的。
第二层|结构独占:配方本身成为know-how
这一层开始涉及真正的开发:
成分之间的配比、协同增效的机制、剂型与工艺的选择、稳定性与口感的平衡。
它的价值不在于某一个成分多稀有,而在于整套组合难以被逆向拆解。
实操上,这一层通常通过与代工厂签订“配方独占协议”来锁定
——约定该配方号在一定期限内、一定区域内不得供应给第三方。
这一条能不能谈下来、怎么写,是区分专业玩家和业余玩家的分水岭。
第三层|证据独占:数据握在自己手里
最重的一层,也是壁垒最硬的一层。
安全性资料、稳定性数据、原料专利、乃至人体试验数据,
如果这些东西的所有权在你名下,那么你的配方就从
“一个产品”变成了“一项资产”。
▎术语小框 · 配方独占协议(Formula Exclusivity Agreement) 品牌方与代工厂之间约定特定配方在约定期限、约定区域内不得向第三方供应的合同条款。核心要点包括:独占范围(全球/区域/渠道)、期限与续约条件、最低采购量承诺、知识产权归属、违约救济,以及终止后配方资料的处置方式。这份协议的谈判质量,直接决定你的“自有配方”是真自有还是纸面自有。 |
这三层并不需要一次做完。
在实操中,更稳妥的路径是:
先用成分独占建立第一道差异,同步启动结构独占的开发,再用两到三年时间补上证据。
这也是我们在做行业1V1咨询时最常处理的问题
——很多团队不是不想做壁垒,而是把三层的顺序搞反了,一上来就想做临床,结果现金流先撑不住。
寰球膳补开发社的做法是:先用8000+成熟配方库做快速验证与市场试水,跑通人群与渠道之后,再基于验证结果启动独家配方定制;需要更硬的壁垒时,接入16所研究院的联合科研研发与原料专利开发能力,把配方沉淀为可主张、可背书的资产。节奏在前,重投入在后。
六、下半场:从“卖货的人”变成“定义产品的人”
把前面的线索串起来,我对接下来两三年的判断是这样的:
维度 | 井喷期(过去三五年) | 清场期(接下来两三年) |
入场门槛 | 极低,几万元即可起盘 | 合规、举证、资金门槛同时抬高 |
竞争焦点 | 流量效率与价格 | 产品定义权与证据能力 |
配方来源 | 工厂公版,人人可得 | 独占配方与自有知识产权 |
利润来源 | 进销差价 | 差异化溢价与复购 |
风险特征 | 被比价、被抄袭 | 被合规卡断、被平台清退 |
退出方式 | 悄无声息地停更下架 | 资产(配方/专利/品牌)可被并购 |
我特别想强调最后一行。
在井喷期,一个白牌做不下去了,就是悄悄下架,什么都留不下;
而在清场期,一个有自有配方和自有证据的品牌即使不做了,
它的配方、专利和用户资产都是可以被交易的。
白牌的终点是关掉链接,品牌的终点是被人买走——这是两种完全不同的失败。
再说回文章开头那三个展台。
今年我又去了同一个展会,其中两家已经不在了。
留下的那一家,展台上多了一块牌子,写着他们与某海外研究机构联合开发的成分组合,旁边摆着稳定性测试报告。
老板跟我说,这两年最大的变化是:
他不再需要在谈判桌上解释自己为什么比别人贵。
这就是我想说的全部。
跨境保健这门生意还在长大,9.5%的复合增速不会骗人。
但增长的红利,从来不会平均分给每一个参与者。
它会流向那些能回答“凭什么是你”的人,
流向那些在别人还在比价的时候,已经开始比证据的人。
井喷不可怕,可怕的是井喷结束时,
你手里除了一堆包装设计,什么都没留下。
如果你已经跑通了渠道、验证了人群,但产品还停留在公版配方阶段,那么现在就是启动第一层壁垒最好的时间点——晚一年,你锁定的成分可能已经被别人签走了。
数据来源与说明
本文引用数据全部来自境外公开信源,为便于核查,逐条标注出处与时间:
1. Grand View Research,《Dietary Supplements Market Size, Share & Trends Analysis Report, 2026–2033》,2026年发布。
2. Council for Responsible Nutrition (CRN) × Ipsos,《2024 Consumer Survey on Dietary Supplements》,调研执行期2024年8月7—12日,样本3,194名美国成年人(其中补剂使用者2,332人)。
3. U.S. FDA NDI Notification Database;统计与解读见 CIRS Group,《FDA NDI Database Update: 25 New Substances Reviewed with Under 40% Approval》,数据库更新时间2026年7月13日,覆盖至2026年4月1日前的FDA答复函。
4. EFSA (European Food Safety Authority),《Safety of β-nicotinamide mononucleotide (β-NMN) pursuant to Regulation (EU) 2015/2283》,EFSA Journal,意见发布日2026年5月13日;相关报道见 NutraIngredients,2026年5月13日。
5. Cohen P.A. et al., JAMA Network Open, 2023;样本为57款线上销售的运动类补充剂成分实测。
— · — · — · — · — · — · — · — · —
关于我们
寰球膳补开发社,专注跨境保健12年的跨境膳食营养补剂生态链运营商,
提供注册· 全球代工 · 配方 · 背书营销 · 结算全链路服务。
已孵化合作上百个知名品牌,合计年销售额破50亿,让每个好想法都有资格变成洋品牌。
服务模块 | 具体内容 | 典型适用阶段 |
境外公司注册 | 香港、美国、德国、英国、日本主体注册与合规架构搭建 | 起盘期:先有合法主体,才有"洋品牌"身份 |
境外合资工厂 | 美国、德国、澳大利亚、日本、英国、新加坡、新西兰、加拿大、法国产能对接 | 产品期:原产地、产能与稳定供应 |
独家配方定制 | 8000+成熟配方库,从基础营养到强功效配方独家定制 | 产品期:把"能卖"变成"只有你能卖" |
联合科研研发 | 原料专利开发、16所研究院深度科研共创及背书 | 壁垒期:把配方变成可主张的资产 |
品牌全案定制 | 品牌定位、品牌策略、包装设计、市场调研、产品调研 | 增长期:让差异被消费者看懂 |
行业 1V1 咨询 | 从源头链路到市场到产品的一对一诊断 | 任何阶段:先想清楚,再花钱 |
年度战略陪跑 | 定位、设计、产品、合规、渠道全链路年度深度服务 | 规模期:把单点优势变成系统能力 |
如果你正在规划海外主体架构、寻找合适的境外合资工厂,或者想评估自己现有产品有没有做独家配方的空间,欢迎扫描文末二维码,向我们预约一次1V1的链路诊断。12年、上百个品牌、年销50亿的经验,先帮你把方向看清楚,再谈投入。
— · — · — · — · — · — · — · — · —
版权与免责声明
【原创声明】本文为「寰球膳补开发社」原创内容,观点、结构、案例拆解与图表均为原创撰写与制作。未经授权,禁止任何形式的转载、摘编、镜像或二次加工;已获授权的转载须完整保留作者署名、公众号来源及本声明。
【转载联系】如需转载、白名单开通或内容合作,请在公众号后台回复「转载」联系我们。
【免责声明】本文仅为行业信息分享与商业观察,不构成任何投资建议、法律意见、医疗建议或产品功效宣称。文中涉及的成分、法规、注册路径等信息具有时效性与地域性,可能随各国监管政策调整而变化,读者据此操作产生的一切风险与后果由自身承担。膳食补充剂不能替代药物,不具有疾病治疗功能;任何产品的具体合规性,请以目标市场主管部门的正式批复与专业机构出具的意见为准。
【数据说明】本文所有数据均标注原始出处与时间,如发现引用有误,欢迎后台留言指正,我们将第一时间核实更正。