风电叶片行业:龙头领跑全球!市场份额排名与中外博弈新态势
- 更新时间 2026-09-19 00:12:34
作者 | 中研普华产业研究院
推荐报告 |《2026年全球风电叶片行业市场规模、领先企业国内外市场份额及排名》

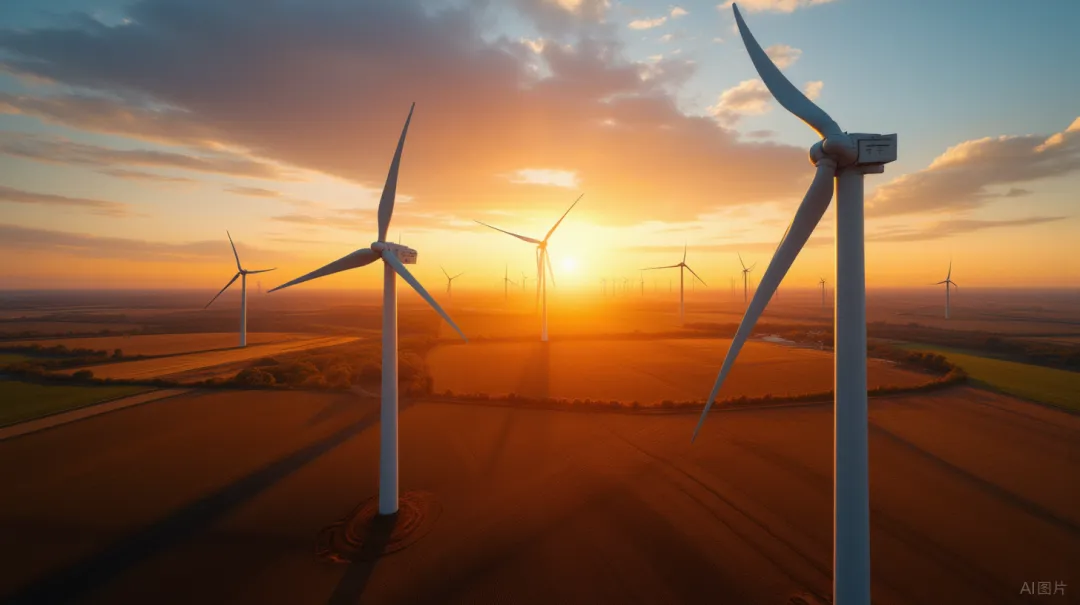
风电叶片是风力发电机组的核心动能转换部件,依托复合材料成型工艺实现风能捕捉与机械能转化,直接决定风机的发电效率、运行稳定性与全生命周期经济性。
中研普华产业研究院《2026年全球风电叶片行业市场规模、领先企业国内外市场份额及排名》分析认为,作为风机中成本占比最高的单一部件(约占整机成本的20%以上),叶片被誉为风电机组的"心脏",其技术水平与供给能力是衡量一国风电产业竞争力的关键标尺。
从产业链视角看,风电叶片行业处于风电制造的核心中游环节。
上游涵盖玻璃纤维、碳纤维、环氧树脂、结构胶、芯材等原材料供应;中游为叶片的气动设计、模具开发、复合材料成型制造;下游对接风电整机商及风电场投资运营商。
产业布局方面,中国已形成以江苏、山东、河北、湖南、甘肃等地为核心的叶片制造集群,同时依托整机商的海外项目拓展,正加速向东南亚、中东、南美等区域延伸产能。
2026年,全球风电叶片行业已告别粗放式规模扩张,全面进入大兆瓦迭代、工艺升级、头部集中、全球化竞争的高质量发展周期。
全球风能理事会(GWEC)发布的《2026全球风能报告》显示,2025年全球风电新增装机容量达164.6GW,同比增长约40%,创历史新高,其中陆上风电新增155.3GW,海上风电新增9.2GW。
彭博新能源财经(BNEF)同期数据为169GW,伍德麦肯兹口径更达176GW。尽管统计口径存在差异,但行业高景气已成共识。
在此装机洪流驱动下,全球风电叶片市场持续扩容。据行业研究机构数据,2025年全球风力发电机转子叶片市场规模约为1846亿元人民币,较上年显著增长;中国市场规模约为500至560亿元区间,占全球比重超过四分之一。
展望2026年,中国可再生能源学会风能专业委员会预计中国风电新增装机约1.2亿千瓦,叠加"十五五"规划对清洁能源的持续加码,全球风电叶片市场有望保持两位数增速。
多家机构预测,2026至2030年间,中国风电叶片市场规模有望向800亿元迈进,全球市场年复合增长率维持在9%至13%之间。
值得关注的是,行业结构性分化特征日益突出:传统小兆瓦叶片市场逐步收缩,大兆瓦、超长叶片、海上专用叶片成为绝对主流,产品结构持续向高端化迭代,带动单支叶片价值量显著提升。
全球风电叶片行业的竞争格局可概括为"中国主导、头部集中、国际巨头守高端"三大特征。
第一梯队:中国双龙头领跑全球。 中材科技旗下中材叶片是全球风电叶片行业的绝对龙头,连续十余年保持全球市占率第一。
据其2025年年报披露,全年销售风电叶片36.2GW,同比增长51%,叶片业务收入达125.9亿元,同比增长47%,产品出口覆盖46个国家和地区。
时代新材(中国中车旗下)稳居国内第二、全球前三,2025年风电叶片板块收入同比增长近40%,深度绑定金风科技、明阳智能等头部整机商,并率先实现聚氨酯叶片和可回收叶片的批量制造。
据行业统计,中材科技、时代新材、重通成飞三家企业合计占据国内约54%的市场份额,前五家占比接近79%,集中度极高。
第二梯队:整机商垂直整合与专业化企业并进。 明阳智能、金风科技、三一重能等整机巨头通过自建叶片产线提升自供比例;天顺风能兼具叶片与风塔业务,叶片产能达15GW,海外配套维斯塔斯、西门子歌美飒等国际客户;艾朗科技、九鼎新材等民营企业则在细分领域形成差异化竞争力。
第三梯队:国际巨头守住高端阵地。 维斯塔斯(Vestas)、西门子歌美飒(Siemens Gamesa)、LM Wind Power(GE Vernova旗下)等欧美企业凭借数十年的技术积淀,在海外海上风电、高端复杂工况叶片领域仍具品牌与工艺优势,但市场份额正被中国企业持续蚕食。
2025年,中国风电叶片出口量同比增长约35%,主要流向欧洲、东南亚与南美市场,全球化竞争力显著增强。
从整机需求端看,BNEF数据显示2025年全球前十大风电整机商中,中国企业首次包揽前六名——金风科技(29.3GW)、远景能源(20.9GW)、明阳智能、运达股份、三一重能、东方电气,维斯塔斯首次跌出前五。
整机格局的"中国化"直接拉动了国产叶片供应链的规模优势与技术迭代。
2026年,风电叶片行业的核心演进方向清晰可辨:一是大型化持续突破,百米级叶片已成标配,海上叶片向120米以上延伸,2026年5月全球最大16兆瓦漂浮式海上风电平台完成安装即是标志性事件;
二是海上风电成为增量核心,对叶片的抗腐蚀、抗疲劳、高可靠性提出更严苛要求;三是中国企业出海提速,从产品出口向海外建厂、本地化配套升级;四是可回收叶片、热塑性树脂等绿色技术从实验室走向量产,响应全球ESG合规要求。
对投资者而言,具备大兆瓦叶片量产能力、海外交付体系及材料自主可控能力的头部企业,将在本轮周期中获取超额收益。
对企业战略决策者而言,"自产+外协"的供应链模式、质量管控体系建设以及国际化认证布局是未来三至五年的关键命题。
对市场新人而言,理解叶片行业"重资产、长验证周期、强客户绑定"的属性,是把握行业节奏的前提。
结语
中研普华产业研究院《2026年全球风电叶片行业市场规模、领先企业国内外市场份额及排名》结论分析认为,全球风电叶片行业正站在从"规模红利"迈向"价值红利"的历史转折点。
中国企业已完成从跟跑到领跑的跨越,但技术深水区的质量挑战、海外市场的合规壁垒以及原材料价格波动仍构成不可忽视的风险。
唯有以技术为锚、以质量为盾、以全球化为翼,方能在这场驭风之旅中行稳致远。
免责声明
本文所引用的市场数据及行业信息来源于公开渠道,包括但不限于全球风能理事会(GWEC)、彭博新能源财经(BNEF)、伍德麦肯兹、各上市公司年报及公开研报等,力求客观准确,但不对数据的完整性、时效性作出绝对保证。
本文内容仅供行业研究参考,不构成任何投资建议、经营决策依据或商业承诺。读者据此操作所产生的任何风险与损失,由读者自行承担。市场有风险,投资需谨慎。
更多问题分析请咨询中研普华客户服务热线 400-856-5388
中研普华产业研究院 产业观察组
更多行业研究分析详见:
【1】《2026年全球风电叶片行业市场规模、领先企业国内外市场份额及排名》,中研普华产业研究院
【2】《2026-2030年中国智驾芯片行业全景调研及发展前景预测研究报告》,中研普华产业研究院
【3】《2026-2030年中国汽车零部件行业全景调研与发展战略研究咨询报告》,中研普华产业研究院
【4】《2026-2030年中国电池管理系统(BMS)行业全景调研及发展趋势研究预测报告》,中研普华产业研究院
【5】《2026-2030年中国半导体设备行业全景调研与发展战略研究咨询报告》,中研普华产业研究院
同时中研普华产业研究院还提供产业新赛道研究、投资可行性研究、产业规划、园区规划、产业招商、产业图谱、产业大数据、智慧招商系统、行业地位证明、IPO咨询/募投可研、专精特新小巨人申报等解决方案。在招股说明书、公司年度报告等任何公开信息披露中引用本篇文章内容,需要获取中研普华产业研究院的授权。
更多分享
 |  |  |
 |  |  |
服务类型包括但不限于:
 |  |  |  |
 |  |  |  |
让决策更稳健,让投资更安全
ZERO POWER INTELLGENCE GROUP

