2026年以来,国内存款利率走出“年初冲高、节后回落”的反转曲线。年初“开门红”阶段,多地中小银行阶段性上调利率揽储;进入3月后,农商行、村镇银行密集下调存款利率,五年期定存普遍跌破2%,正式进入“1字头”时代。与此同时,利率倒挂现象从国有大行逐步蔓延至中小银行,多家银行五年期利率与三年期持平甚至更低。
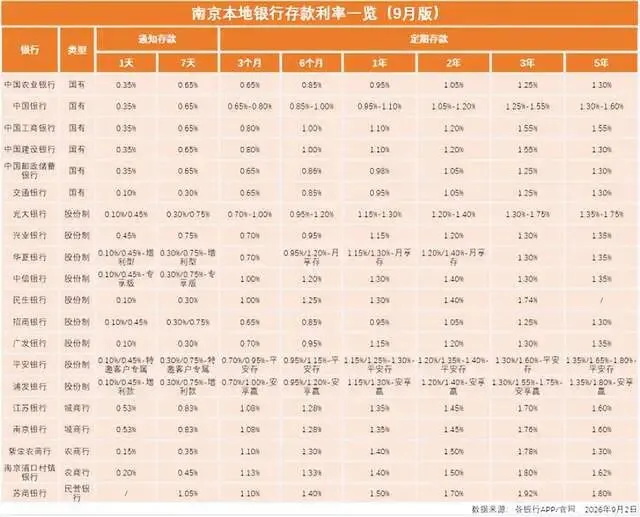
回到南京市场,结合9月最新利率数据来看,利率倒挂已是全行业普遍现状,无论是国有大行、股份制银行还是本地法人银行,均出现3年期利率优于5年期的特征,长期限产品的利率吸引力持续下降。
四大类银行梯队测评:收益与便捷度各有侧重
南京存款市场按银行类型可分为四大梯队,不同梯队的利率水平、场景差异显著,储户可按需匹配。
第一梯队是国有六大行。工行、建行、农行、中行、交行、邮储的定期利率处于全市场最低位:1年期普遍在0.95%-1.10%,3年期集中在1.25%-1.55%,其中建设银行3年期定存最高1.55%,5年期仅1.30%,倒挂特征明显。这类银行网点遍布全城,支持社保、公积金、房贷等一站式配套业务,适合追求极致安全性、存放日常周转备用金的储户,不建议大额资金长期定存。
第二梯队是股份制银行,利率处于市场中等水平。光大、民生、中信、平安等8家股份行,普通定存1年期利率多在1.15%-1.30%,3年期在1.30%-1.74%,其中民生银行3年期利率在普通股份行中领先。部分银行推出专属存款产品,利率略高于普通定存,但多设有起存门槛或客户限制,适合已有该行银行卡、需配套信贷服务的储户。
第三梯队是本地城商行与农商行,是本地储户的主流选择。南京银行、江苏银行作为本土上市城商行,网点覆盖密集,3年期定存利率分别为1.76%、1.70%,兼顾线下服务便捷性与收益平衡;紫金农商银行、南京浦口村镇银行等机构,3年期利率达到1.78%-1.80%,收益略高于城商行,且在老城区、郊区网点分布更广,更适合习惯柜台办理业务的中老年储户。
第四梯队是民营银行,以苏商银行为代表,是当前南京市场的收益天花板。作为江苏本土持牌民营银行,支持线上APP开户,7天通知存款利率1.05%,1年期1.50%,3年期1.92%,为南京市场最高水平,同样呈现5年期利率低于3年期的倒挂特征,适合接受线上操作、追求利息最大化的储户。
大额存单:“抗跌性”减弱,溢价效应持续收窄
在本轮存款降息潮中,大额存单曾展现出较强的“抗跌性”,利率调整幅度小于普通定存。但从南京市场最新情况来看,大额存单的溢价效应正在收窄,以南京银行为例,20万元起存的3年期大额存单利率1.8%,与同期普通定存1.76%的差距极小。与此同时,大额存单发行规模较年初明显缩减,期限也集中在1-3年,5年期大额存单已十分少见,对于大额资金储户而言,可关注每期发行额度,但不必刻意蹲守。
储户配置建议:优先3年期,兼顾收益与安全
整体来看,南京存款市场已全面进入“3年期最优”时代,储户无需盲目锁定5年期产品。
具体配置可参考以下思路:50万以内、能接受线上操作,优先选择苏商银行博取最高收益;偏好线下网点服务、日常办理业务多,优先选南京银行、紫金农商银行等本地机构;仅求稳妥存放备用金、需办理配套政务业务,选择国有六大行即可。同时需牢记存款保险规则,单人单户本息50万以内全额保障,超50万资金建议拆分至家人账户,在追求收益的同时守住资金安全底线。