重疾险测评—工银安盛御享人生2.0,贵一点,但很值
- 更新时间 2026-09-18 18:52:38
01
—
工银安盛股东背景
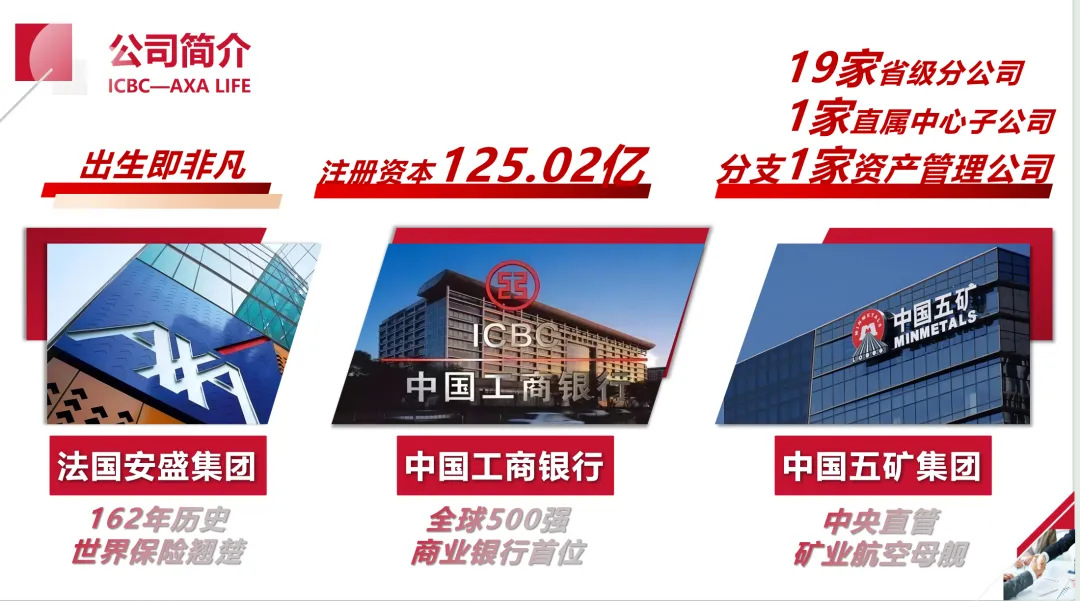
工银安盛人寿保险有限公司由工商银行、法国安盛集团、中国五矿集团三家股东合资组建,注册资本125.05亿元人民币,总部位于上海,已设立19家省级分公司、2家直属中心支公司和1家资产管理子公司(公司公开资料)。
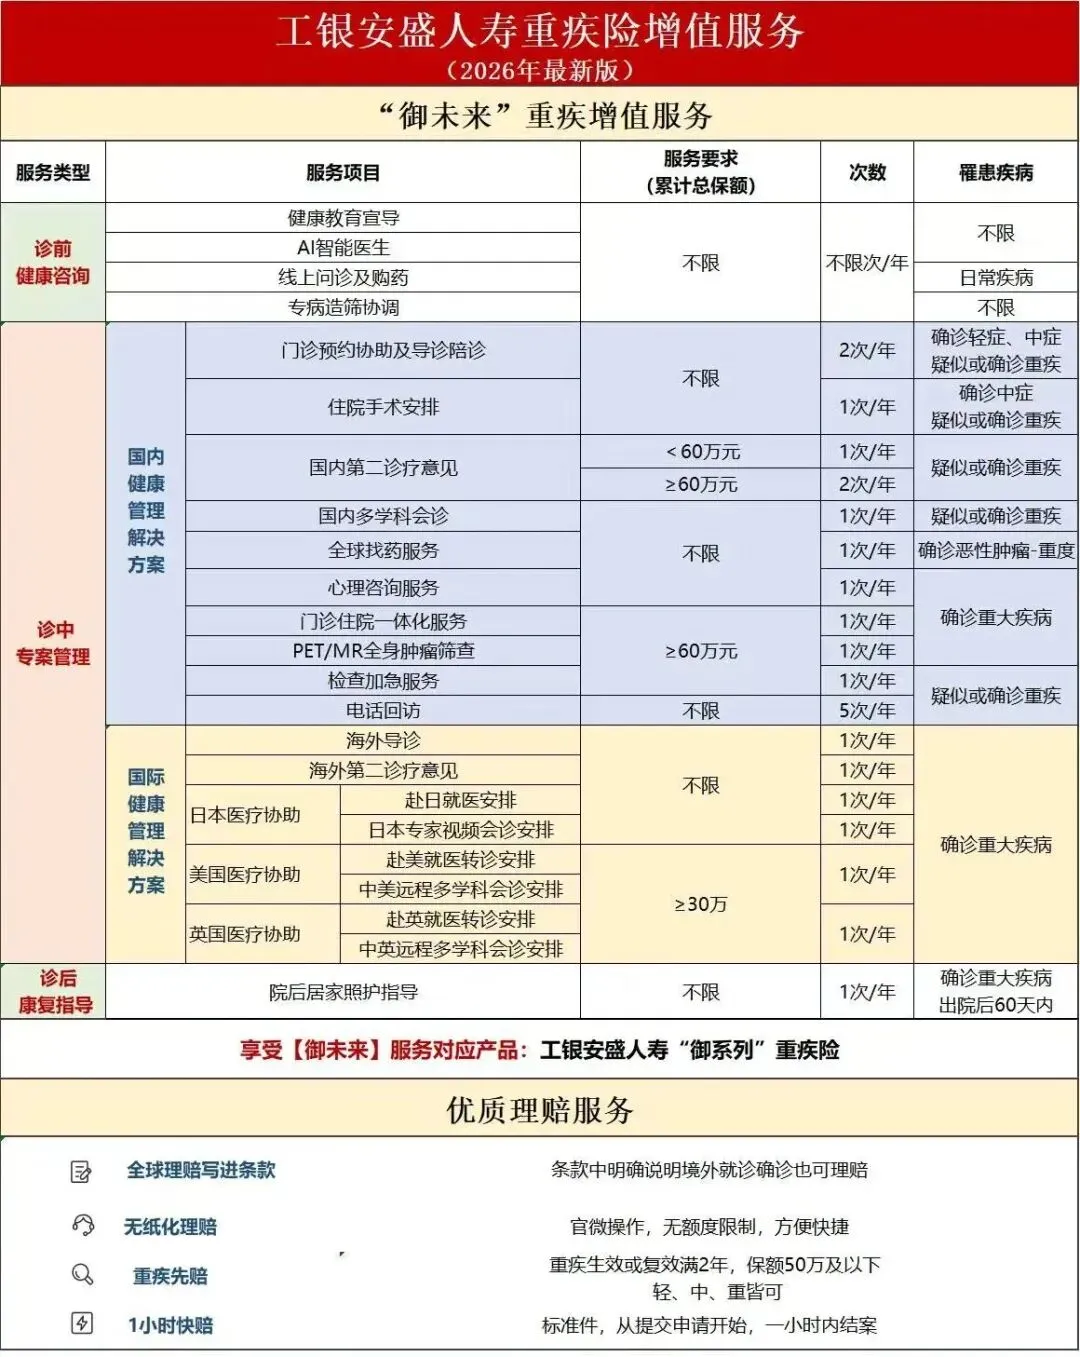
同时,公司配套【御未来】高端就医绿通服务,重疾就医资源可以对接全国多家三甲医院,看重线下服务、品牌稳定性的朋友可以重点参考。
02
—
产品为什么值钱
最值钱的点:不分组,无三同
什么是分组?
有些产品把重疾分成几组,赔过A组里的癌症,A组整组责任终止——同一组的脑中风后遗症再确诊也不赔,相当于"连坐"。不分组产品没有这个限制。
什么是三同?
指"同一疾病原因、同次医疗行为、同次意外事故"导致的多种重疾只赔一种。它的实际杀伤力很大:
哪怕后续确诊不同重疾,只要满足三同条件,就直接拒赔,这是非常隐蔽的减配条款,选品的时候一定要避开。
举个例子:同一个甲状腺结节,先发展为甲状腺原位癌,属于轻症,获得理赔,后续进一步恶化扩散为甲状腺恶性肿瘤,如果是带三同条款的产品,只赔一次轻症,重疾直接拒赔,保障缩水非常严重。
而无三同条款的产品,只要是先后发生、不同阶段的疾病进展,轻症赔完,后续恶化成重疾,依然可以再次赔付,保障宽松很多。
03
—
产品的保障责任
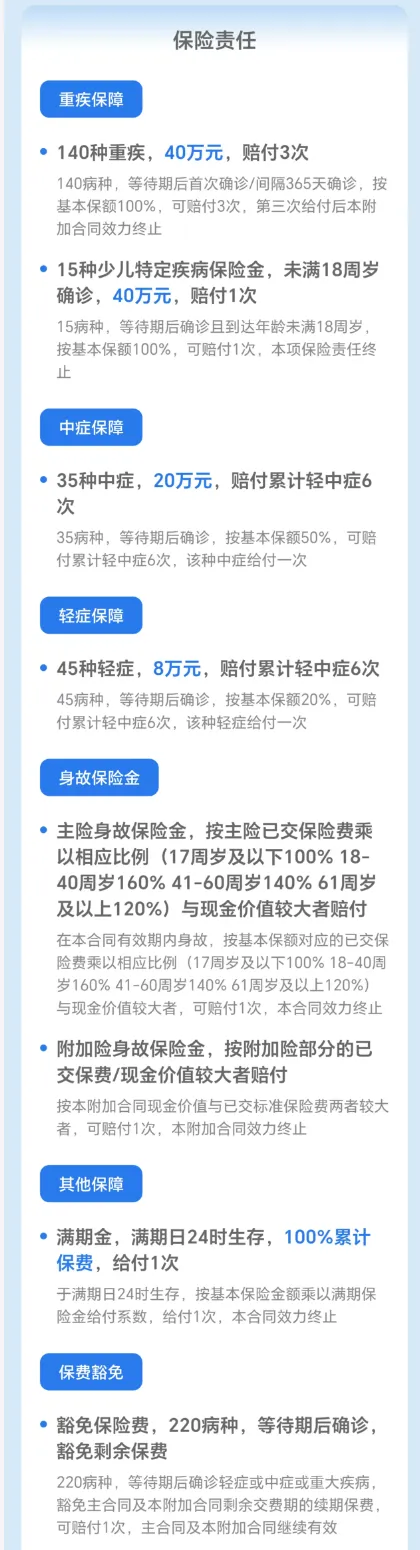
1-投保年龄:出生28天-45周岁
2-重疾种类:140种,不分组赔付3次,每次100%保额
3-轻种症:35种中症,45种轻症,累计不分组赔付6次
4-身故保险金:17周岁以下身故,赔付100%保额,18-40周岁身故,赔付160%保额,41岁-60岁身故,赔付140%保额,61周岁级以上身故赔付120%保额
5-满期金:合同期满未进行疾病理赔,则赔付保额*给付系数。
6-保费豁免:等待期后确认轻中症,豁免后期应缴保费。
7-少儿特定疾病:15种少儿特定疾病:未满18岁确诊,给付100%保额。
举个例子,假如保额40万,保险责任如下:
可选责任:按需附加的项目
1. 恶性肿瘤——重度二次给付
第一次因为恶性肿瘤—重度赔付重疾保险金,3年后若新发、复发或转移,还能再赔一次100%保额。但要注意这个不含"持续状态"——即3年后该疾病仍在持续治疗,不赔。
2. 特定心脑血管疾病二次给付
第一次因为心脑血管疾病赔付重疾保险金,若3年后得了同一种心脑血管疾病,还能再赔一次。比如首次心梗,3年后再突发心梗可以赔,但3年后再突发脑中风等其他疾病,就不能根据这项责任赔。
3. 重大疾病首十年关爱金:
合同生效的前10年,如果确诊了重疾,可以额外多赔50%保额,适合想在家庭责任最重的阶段把保额临时拉高的人。
4. 老年特别关爱金:
年满70周岁后、且已交完保费,确诊了重疾可以额外多赔50%保额,把保障重心往晚年再补一层。
5.投保人保费豁免:
如果投保人出事了,比如发生合同约定的疾病,或身故、全残,后续的保费不要再交,保障持续有效。这种常见于夫妻互保、父母给孩子投保的场景。
04
—
产品服务-御未来绿通
工银安盛的"御未来"健康管理服务,是与重疾险配套的增值服务,覆盖诊前健康咨询、诊中专案管理、诊后康复指导三大板块。
几个关键点:
门槛低:最低10万保额起即可对接,服务权益按保单年度每年享有。
全流程:7×24小时视频问诊,到门诊预约协助及导诊陪诊、住院手术安排(5-10个工作日协调床位)、国内第二诊疗意见、国内多学科会诊(MDT)、门诊住院一体化、检查加急、全球找药,再到院后居家照护指导、心理咨询。
海外医疗:合作医疗机构网络覆盖三大洲顶级医疗中心:美国梅奥诊所、日本癌研有明医院,英国皇家马斯登医院(保额30万即可对接)。
05
—
产品短板
没有完美的产品,这个产品也有一些局限性,保险期限只能保到60岁/80岁,并不是保终身的产品。
适合人群
1.预算充足,偏爱大品牌
2.想要重疾多次赔付,且不分组
3.追求服务和就医体验
4.不想亏本,希望有事赔钱,没事返还
06
—
写在最后
往期文章:
我的转型思考
科普文章:
看懂保险公司的"安全气囊":核心偿付能力 vs 综合偿付能力
保单架构
养老
90%的家庭都适合的快返年金:买的不是收益,是一生的底气与偏爱
社保相关
医疗险/重疾险
保险案例
保险公司简介
