国产轿车销量排行榜|202608期
- 更新时间 2026-09-18 18:33:18

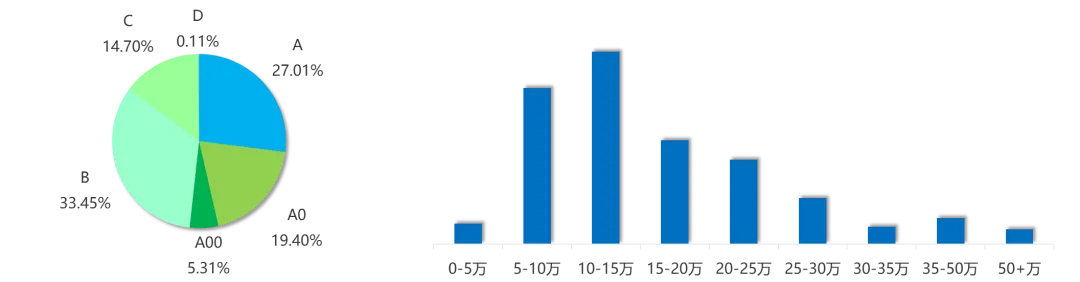
2026 年 8 月国产轿车按级别份额划分,B 级车型占 33.45%,是市场占比最高的级别;A 级车型占 27.01%,位列第二;A0 级车型占 19.40%,C 级车型占 14.70%,A00 级车型占 5.31%,D 级车型份额仅 0.11%,市场体量极小。
价格维度上,10-15 万价格区间销量规模最高,5-10 万区间紧随其后,15-20 万、20-25 万区间构成第二梯队。0-5 万、30 万以上价位销量明显回落,50 万以上高端轿车市场规模垫底。
本月国产轿车销量榜单头部车型表现稳定,吉利星瑞以 39671 台的销量登顶榜单,成为本月销量最高的国产轿车。特斯拉 Model 3 本月销量 29694 台,排名第二位。比亚迪海鸥销量 20994 台,位列第三,是 A00/A0 级别里的销量标杆车型。比亚迪秦 PLUS 销量 16779 台,排在第四位。小米 SU7 销量 16410 台,位列榜单第五,C 级新能源轿车的市场认可度持续提升。比亚迪海豚、五菱缤果 Pro 分别以 14400 台、13526 台进入榜单前十,入门新能源小车依旧保持稳定出货量。
市场内部车型走势分化特征突出,多款车型环比大幅上涨,部分车型环比涨幅突破 100%,新品与改款车型拉动阶段性销量增长。与此同时,不少存量车型出现同比下滑,传统燃油轿车承压明显。品牌竞争层面,自主品牌与合资、新能源品牌同台竞争,B 级和 A 级赛道内卷程度最高。高端 C 级轿车依靠小米、比亚迪等品牌实现销量突破,但 D 级市场几乎没有放量。低价 A00 级车型份额萎缩,说明购车用户更倾向于选择空间、配置更好的中级别车型,消费重心向 10 万以上区间转移。
整体来看,8 月国产轿车市场主力集中在 B 级与 A 级,10-15 万是销量核心价位。头部爆款车型稳定贡献大量销量,但是市场内部冷热不均,燃油车型压力持续增加,新能源轿车在各个级别持续渗透,不同价位、不同级别车型之间的竞争进一步加剧。
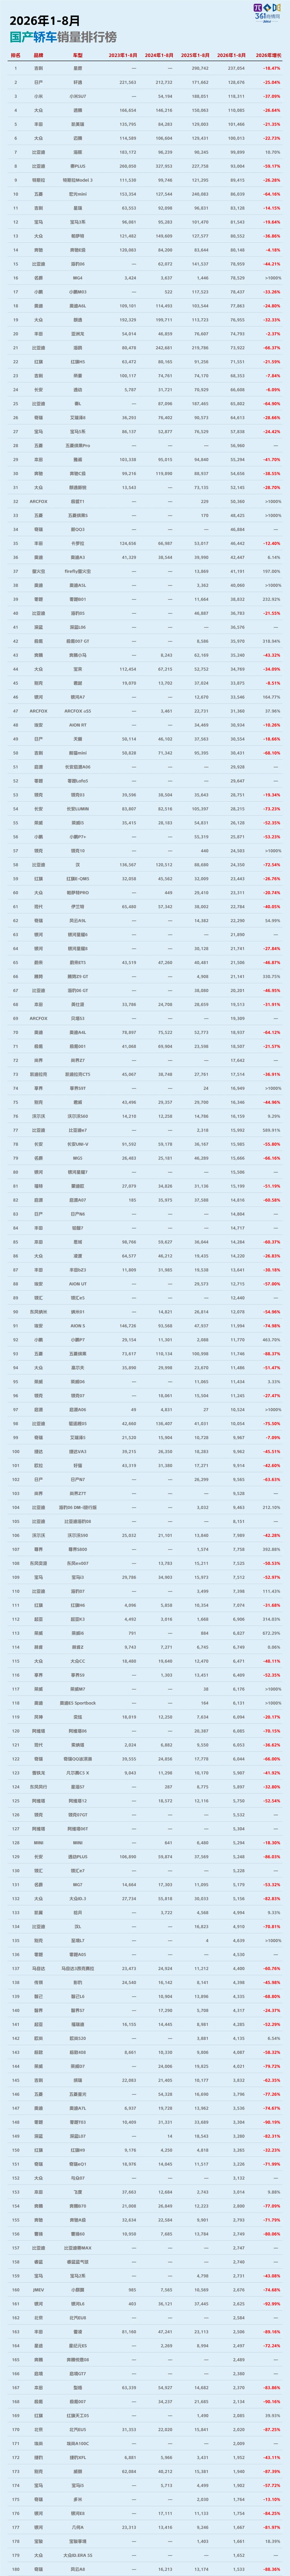
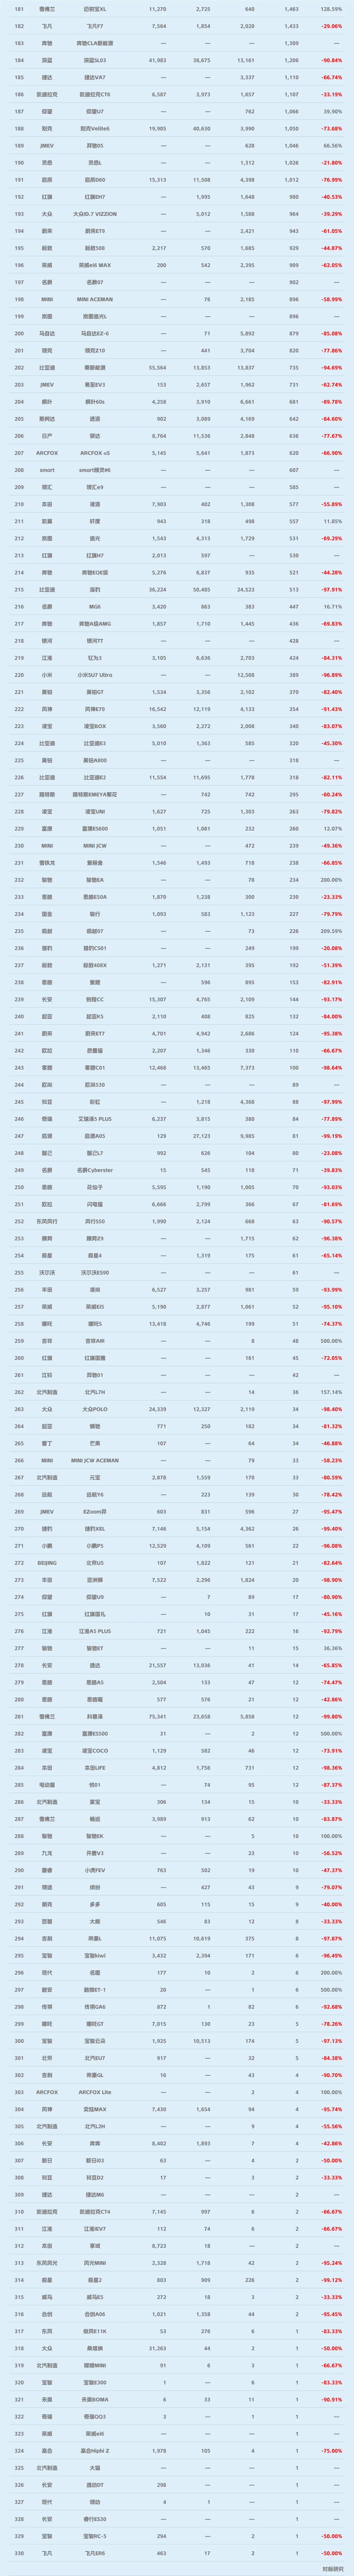
2026 年 1-8 月国产轿车累计销量榜单呈现显著分化,传统燃油车型普遍同比下滑,新能源新品放量增长,市场格局持续重构。
榜单头部,吉利星愿以 237054 台位居第一,同比下滑 18.47%。日产轩逸 128676 台排第二,同比下滑 25.04%。小米 SU7 以 118311 台位列第三,同比增长 37.09%,是头部车型中为数不多保持高正增长的产品。大众速腾、丰田凯美瑞分别以 110085 台、101466 台排在第四、五位,两款合资中型轿车同比降幅均超 20%。
比亚迪多车型上榜,海豚累计销量 99899 台,同比增长 10.70%;秦 PLUS 销量 93004 台,同比下滑 59.17%。特斯拉 Model3 累计 89415 台,同比下滑 26.28%;五菱宏光 mini 销量 86039 台,同比下滑 64.16%,A00 级代步小车市场收缩明显。
新能源新品增长势头强劲,名爵 MG4、极狐 T1、五菱缤果 S 增幅全部突破 100%。极氪 007GT 增幅 318.94%,腾势 Z9GT 增幅 330.75%,零跑 B01 增幅 232.92%,全新产品快速抢占中端及高端轿车市场。
存量车型承压明显,大众帕萨特、宝马 3 系、奥迪 A6L 等主流合资燃油轿车均出现两位数下滑。比亚迪汉、长安 LUMIN 等车型跌幅超过 70%,老款代步电动车销量大幅回落。
整体而言,2026 年前 8 个月轿车市场新旧动能切换加速,燃油车整体下行,新能源市场内部两极分化,全新中高端新能源车型成为市场主要增量来源。
点赞
分享
在看
