达尔文 12 号深度测评|成人高性价比重疾 IP,自带 60 岁后住院津贴
- 更新时间 2026-09-18 15:39:42
本文为客观产品测评,保险产品可联系我结合自身健康情况、预算、保障需求综合选择。
优秀重疾险 #重疾险达尔文 12 号
达尔文系列是互联网重疾险经典 IP,迭代至达尔文 12 号,依旧主打高性价比,最大亮点是基础责任自带60 岁前未发生重疾,60 岁后住院每日赔付津贴,直击很多投保人 “一辈子没得重疾,保单好像白交” 的顾虑。下面从保障、亮点、限制、适合人群完整拆解。
一、产品基础信息
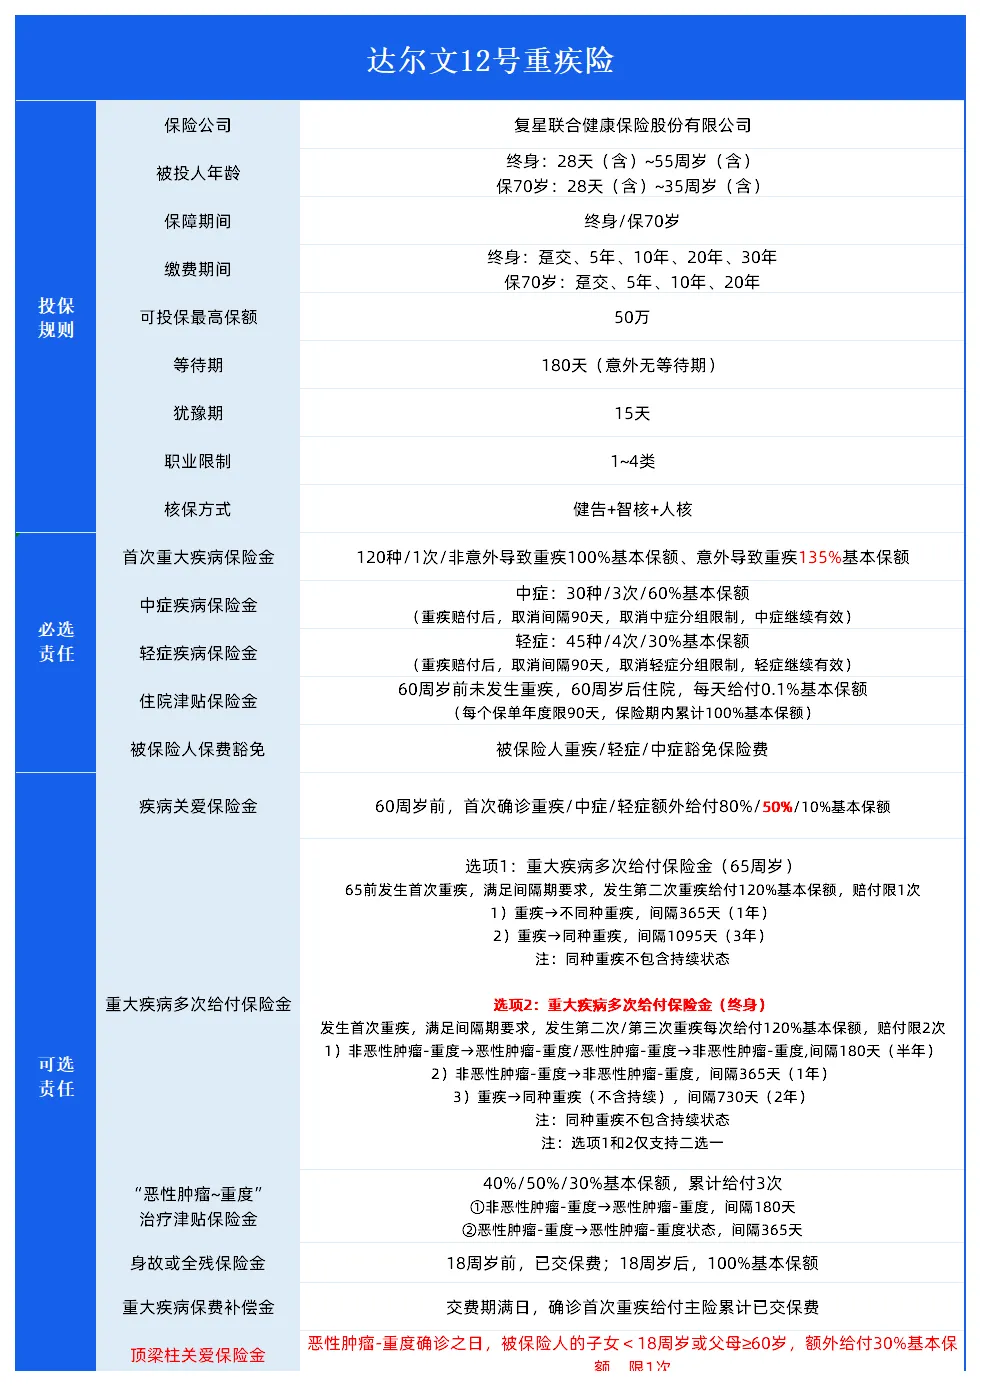
承保公司:复星联合健康投保年龄:28 天 - 55 周岁保障期限:可选保至 70 周岁 / 保终身职业限制:1-4 类等待期:疾病 180 天,意外无等待期最高保额:50 万缴费期:最长 30 年,支持智能核保 + 人工核保
基础保障(必带)
重疾保障:120 种重疾赔 1 次非意外重疾赔 100% 基本保额;意外导致重疾额外赔 35% 保额,50 万保额最高可赔 67.5 万。 中症:30 种,赔 3 次,每次 60% 保额 轻症:45 种,赔 4 次,每次 30% 保额
核心特色:首次重疾赔付后,轻、中症责任继续有效,无 90 天间隔期,不分组。市面上多数重疾险赔付重疾后,轻中症责任直接终止,这是达尔文 12 号一大差异化优势。
60 岁后住院津贴(自带,无需额外加费)条款规则:60 周岁前没有理赔过重疾,60 岁之后,因疾病或意外住院,每天给付0.1% 基本保额。举个例子:50 万保额,住院一天赔 500 元。
单个保单年度最多赔付 90 天,一年津贴上限 4.5 万元; 保险期内津贴累计上限为 100% 基本保额,津贴赔满后该责任终止; 重要限制:已经赔付的住院津贴,后续理赔重疾 / 身故全残时,会从保额中扣减已领津贴金额;60 岁前发生重疾,这项津贴责任直接失效;门诊、体检、康复疗养、日间留观不算住院,不能理赔。
被保人保费豁免:确诊重疾 / 中症 / 轻症,免交后续保费,保障继续有效。 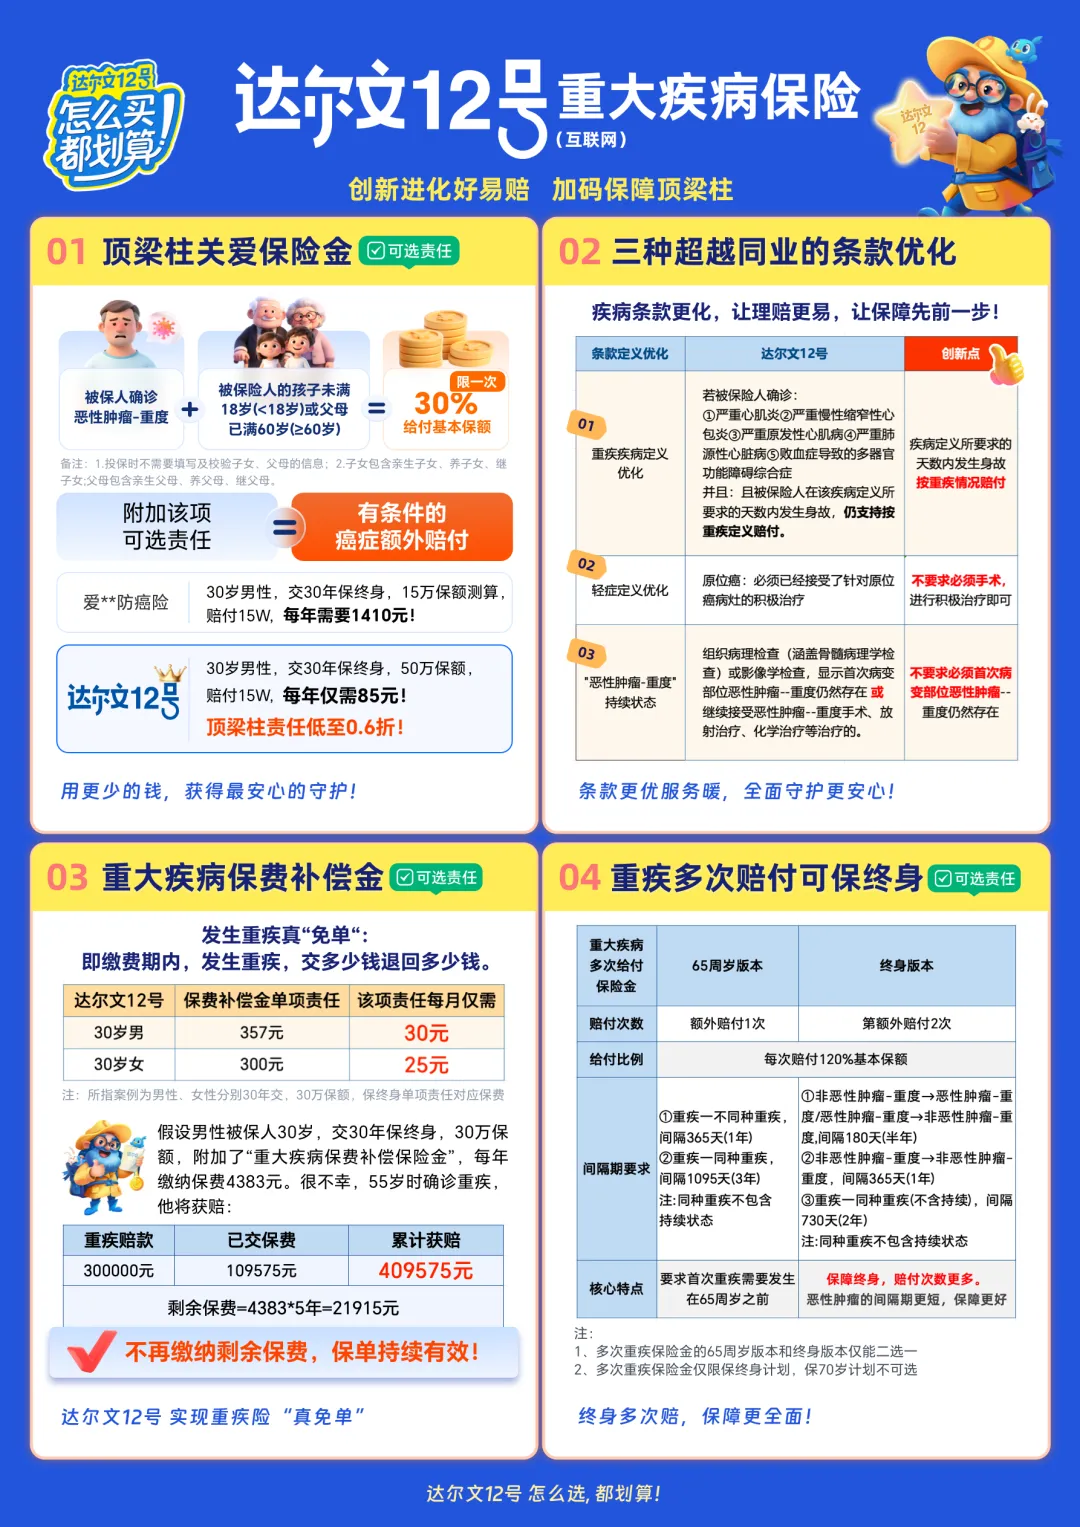
可选附加责任(按需加购,会增加保费)
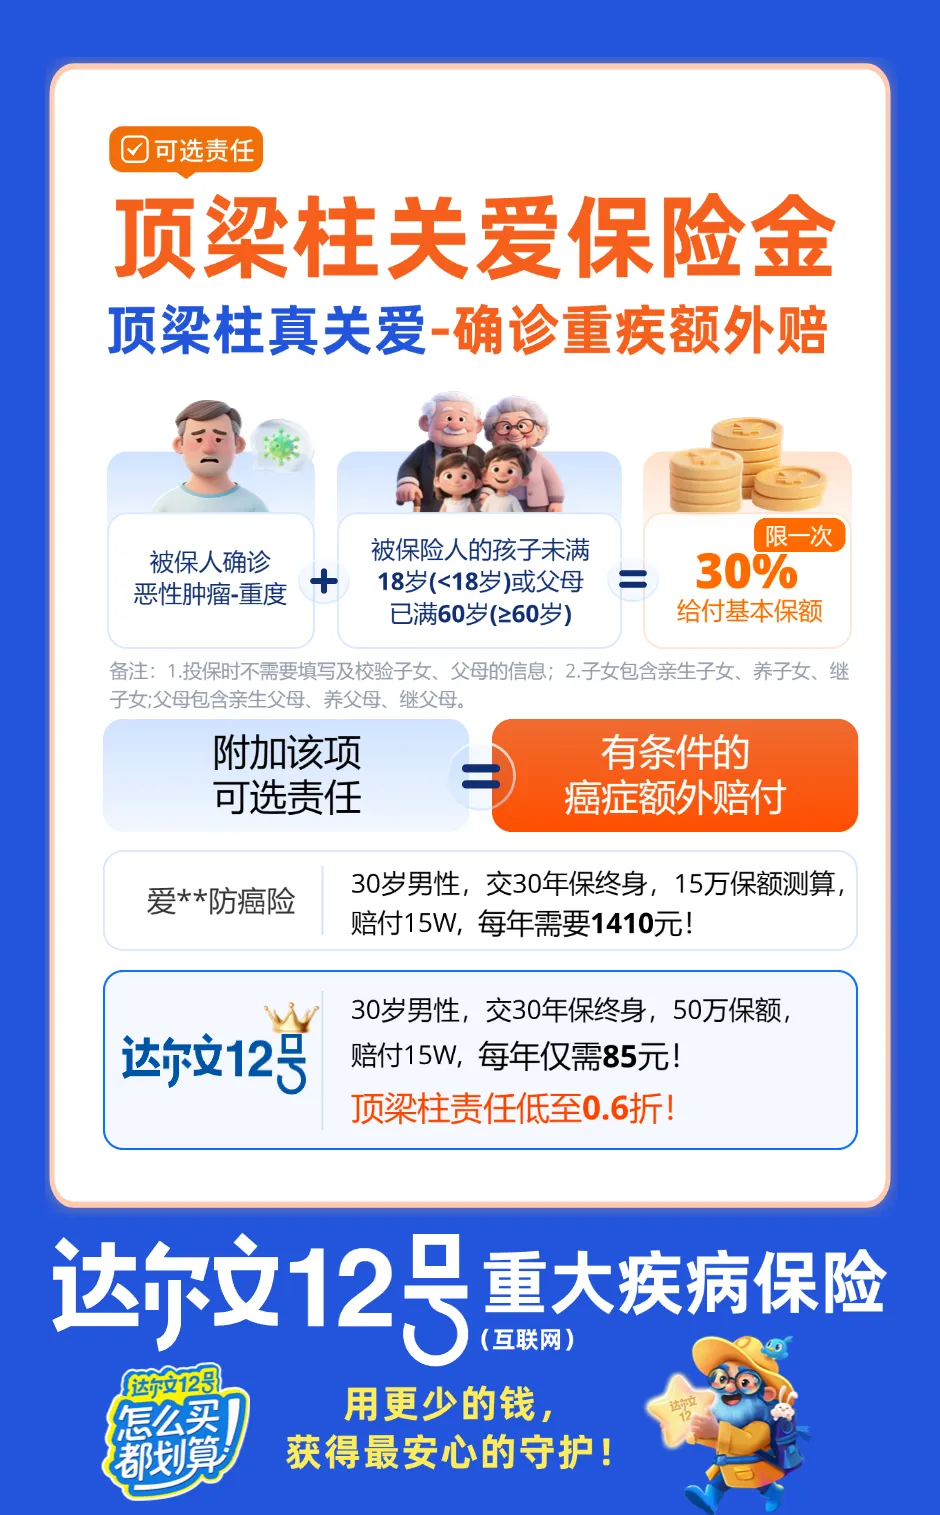
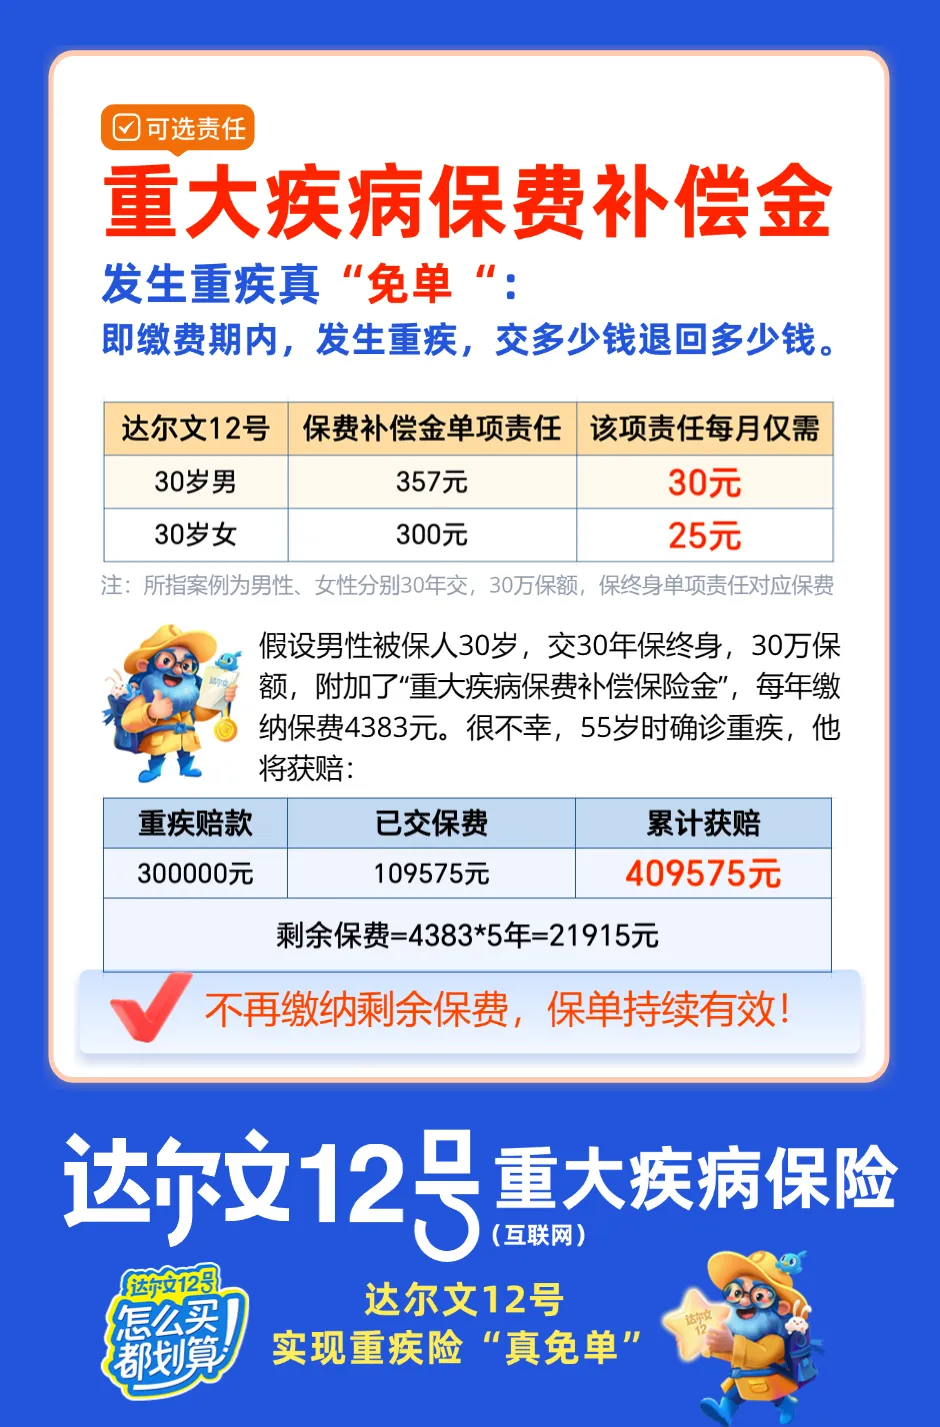
疾病关爱金:60 岁前首次重疾 / 中症 / 轻症,额外赔付; 多次重疾保险金; 顶梁柱关爱金; 恶性肿瘤重度治疗津贴; 重疾保费补偿金; 身故 / 全残保险金。
二、产品核心优势
✅IP 成熟,基础保障扎实,定价处于市场第一梯队达尔文系列经过多代迭代,定位成人性价比重疾,预算有限想做大保额,保至 70 岁方案保费压力更低。
✅重疾赔付后轻中症继续赔重疾治疗后,身体免疫力下降,后续出现轻中度疾病概率更高,这个责任对年轻人、家庭经济支柱很友好。
✅自带意外重疾额外赔车祸、重度烧伤等意外导致的重疾,多赔 35% 保额,适合通勤、经常出差人群,不用单独附加。
✅自带晚年住院津贴,降低保单 “无理赔” 焦虑不需要罹患重疾,只要 60 岁前没有重疾理赔,老年普通疾病、骨折住院都可以按天拿钱。相当于给保单增加了老年住院补贴属性,解决很多人担心 “终身不得重疾,保单没有回报” 的心理痛点。
✅核保友好支持智能核保 + 人工核保,部分结节、体检异常人群有机会标体或除外承保。
三、客观短板 & 注意事项(重点看)
⚠️住院津贴不是 “白给”,会占用重疾保额津贴是预支保额,后续如果理赔重疾,需要扣除已经领取的津贴。津贴累计最多领满 100% 保额,领完津贴,重疾保额就归零。不是重疾险 + 住院险两份独立赔付。
⚠️轻中症仍受 “三同条款” 限制同一原因、同一事故、同一疾病引发多种轻 / 中症,只赔一次,属于行业常规条款,但需要知晓。
⚠️承保公司分支机构有限复星联合健康属于中小型险企,线下网点不多,没有分支机构地区,保全、理赔以线上办理为主。
⚠️不支持核保复议投保时如果是除外承保,后续复查好转,无法申请取消除外责任,体况波动较大人群要慎重。
⚠️单次重疾基础版,没有自带癌症二次赔癌症二次、心脑血管二次需要通过附加责任实现,附加后保费会上涨。
四、谁适合买,谁不建议选
✅推荐人群
预算有限,想要高保额的年轻人、家庭经济支柱; 担心老年住院开销,希望重疾保单多一层住院补贴; 看重 “重疾理赔后轻中症继续保障” 的责任; 1-4 类职业,身体没有严重异常,追求均衡性价比。
❌谨慎选择人群
希望癌症、心脑血管疾病可以多次赔付,且预算紧张、不想附加责任; 体况不稳定,未来有复查希望争取取消除外责任; 偏好线下大量网点,只考虑大型传统保险公司。 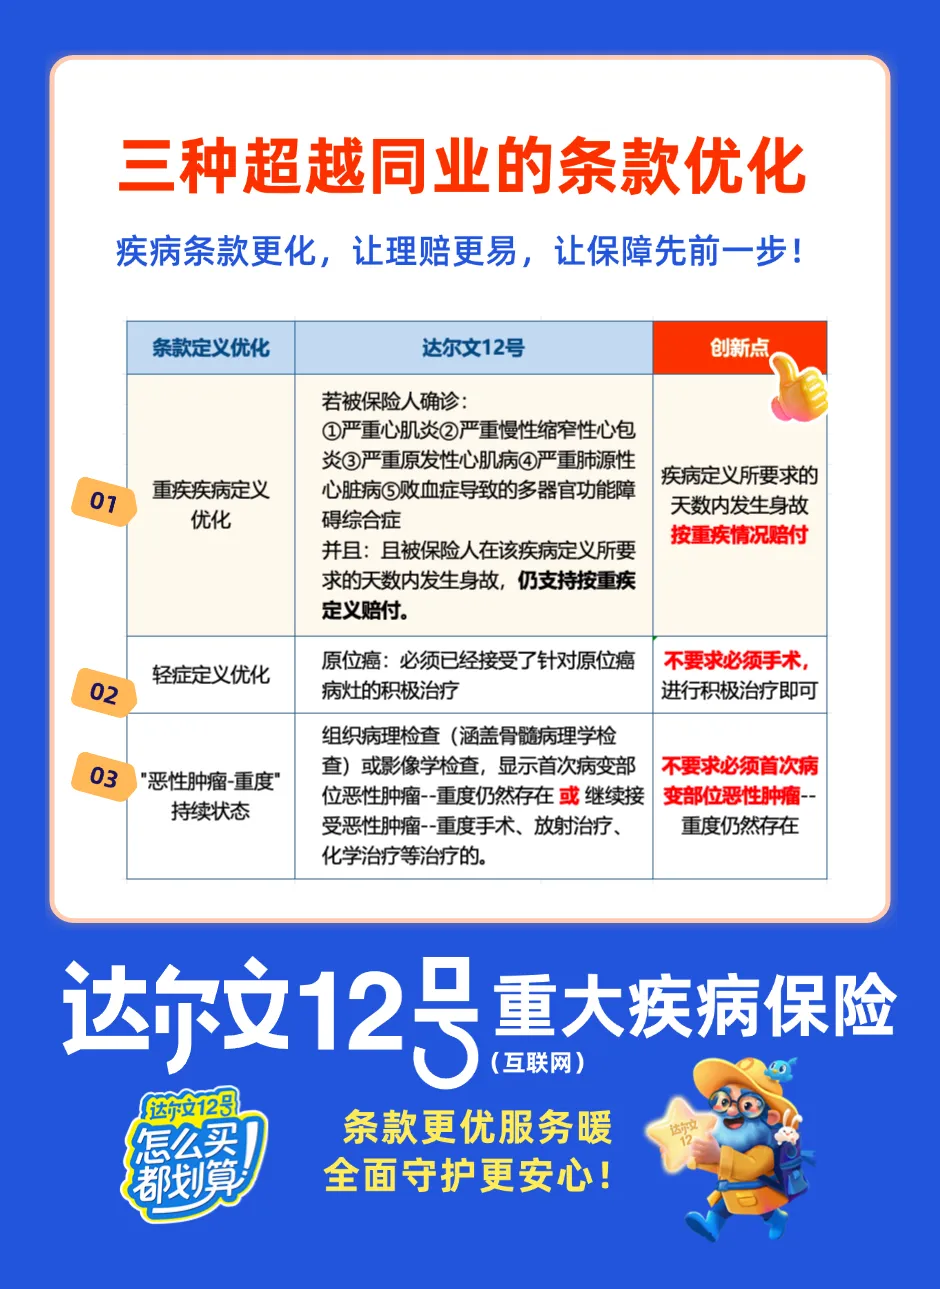
五、测评总结
达尔文 12 号作为经典重疾 IP 新作,最大的创新点就是自带 60 岁后住院津贴,加上重疾赔付后轻中症继续有效、意外重疾额外赔,整体保障设计很贴合普通人的投保痛点,基础版价格竞争力强,属于成人重疾第一梯队产品。
但一定要理性看待住院津贴:它是保额内预支,不是额外独立保险金,不要当成医疗险。选购时优先确定保额、保障期限,再按需选择附加责任;投保前务必仔细阅读健康告知,如实告知。#优秀重疾险 #重疾险达尔文12号
