最近跟朋友们聊天,聊到换车的事。小韩问我:“现在新能源到底哪几家值得看?”我愣了一下,发现这个问题放在两年前和现在,答案已经完全不一样了。
我翻了一圈数据,发现2026年的新能源汽车格局发生较大变化。
十大品牌,谁在领跑?
根据乘联会发布的数据,2026年8月新能源车企销量前十依次是:比亚迪、吉利、零跑、奇瑞、特斯拉、上汽通用五菱、长安、上汽乘用车、长城、小鹏。比亚迪以单月43.3万辆稳坐头把交椅,零跑则以10.3万辆的成绩冲到第三,同比增长超过80%。
通过网络搜索,放到全球视野看,今年7月全球新能源品牌前十中,中国品牌占了5个,并且垄断了前三——比亚迪第一、吉利第二、零跑第三。宝马、起亚、丰田、大众、特斯拉紧随其后。1到7月,全球新能源车卖出1352万辆,中国贡献了900.7万辆,渗透率达到51.2%,遥遥领先全球。
这份榜单最让我感慨的,是零跑。从造车新势力的“追赶者”一路逆袭成领导者,靠的是“便宜又大碗”的精准定位,把国内小康家庭的需求拿捏得死死的。而曾经的“蔚小理”格局已经被打破,小鹏、理想、蔚来各有各的挑战。市场集中度越来越高,CR10已经达到85.2%,尾部品牌正在加速出清。
从“拼电量”到“拼算力”
这几年我最大的感受是:新能源汽车的竞争逻辑,正在发生根本性转变。
上半场拼的是电池续航,谁的续航长、充电快,谁就有话语权。但现在主流车型续航普遍突破600公里,续航焦虑基本解决了,单纯堆电池容量的路子已经走到尽头。
下半场拼的是什么?算力。
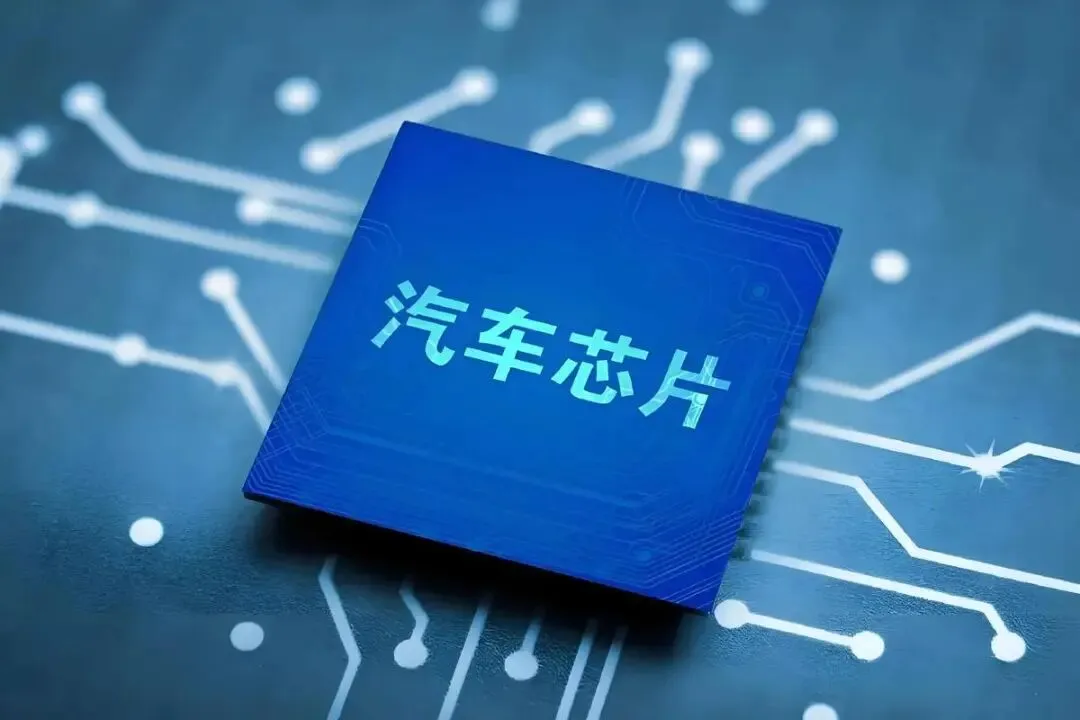
高阶智能驾驶、车载大模型、舱驾融合交互,这些功能全都需要强大的算力支撑。面向L4级别自动驾驶的车型,算力需求已经突破2000TOPS。车企纷纷下场自研车规级AI芯片,地平线、黑芝麻、华为昇腾等本土企业快速崛起。
2026年,L3级自动驾驶的规模化商用窗口正在打开。问界M9、智己LS8等车型已经预埋了L3硬件,等着法规允许就能解锁。业内普遍认为,今年有望成为“L3量产元年”。更关键的是,智驾技术正在快速下放到10万级市场,零跑在10万元以内的车型上都搭载了全场景辅助驾驶功能。
这才是真正改变普通人出行体验的事。
电池革命:固态电池离我们还有多远?
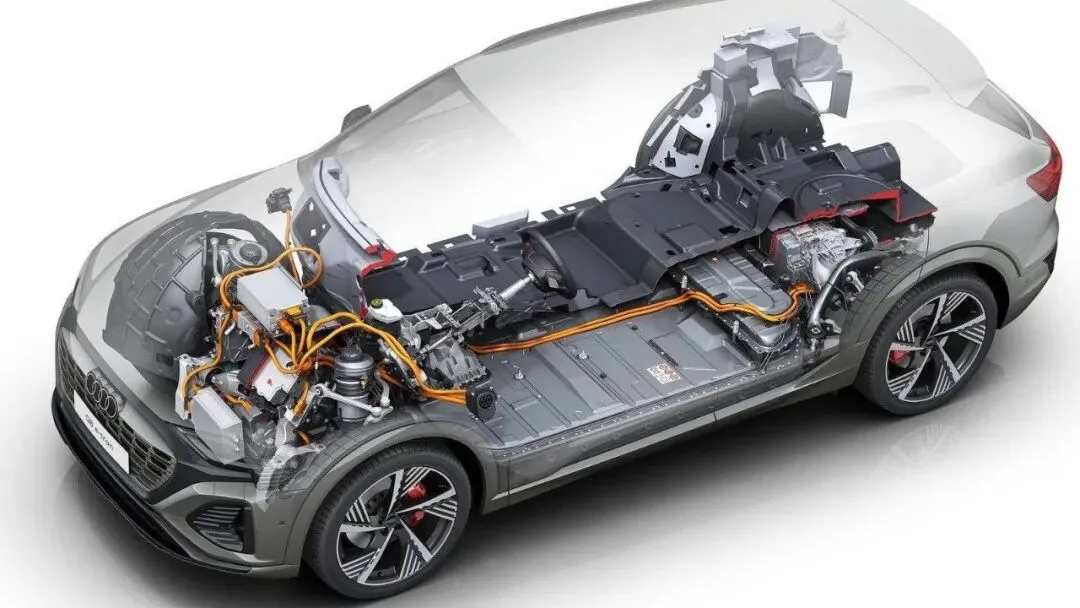
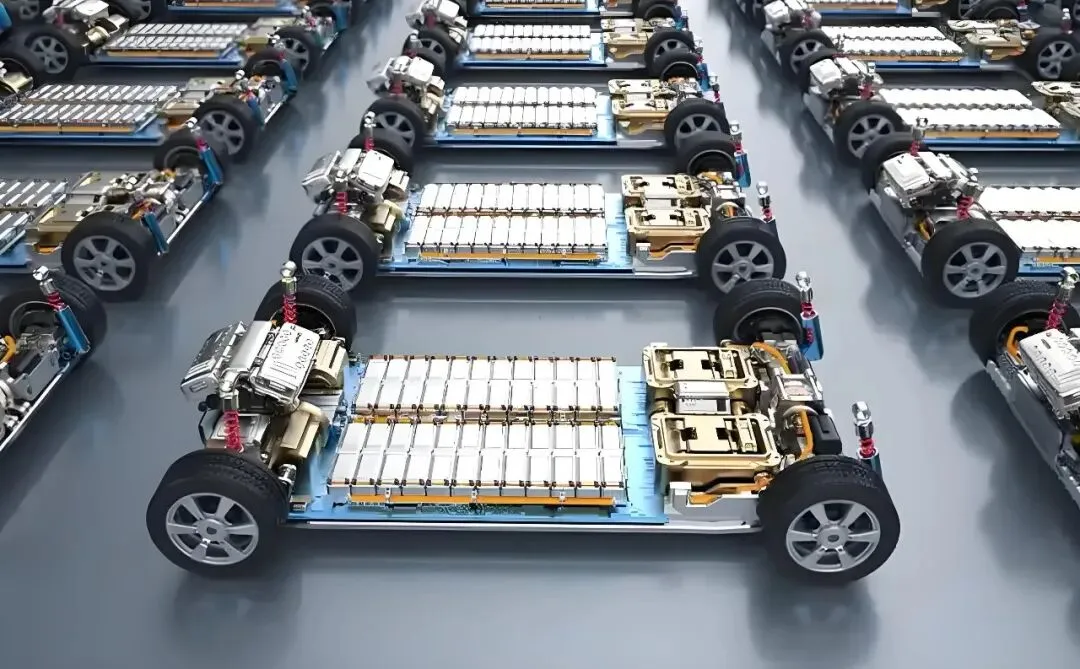
如果说智能化是汽车的大脑升级,那电池技术的突破就是在换心脏。
固态电池被公认为下一代动力电池的首选方案。今年,广汽建成了首条全固态电池中试产线,计划启动小批量装车实验;吉利宣布自研全固态电池预计年内完成首个电池包下线。国轩高科的金石全固态电池能量密度突破400Wh/kg,通过了针刺、高温热箱等极限测试,全程无冒烟起火-。
但欧阳明高院士给行业泼了一盆冷水:全固态电池测试车将陆续面世,真正规模化量产仍需3到5年。他把技术路线清晰地划为三代:2025—2027年第一代打基础,2027—2030年第二代实现400Wh/kg能量密度,2030—2035年第三代冲击500Wh/kg。
今年半固态电池率先实现商业化装车,2027年全固态电池才逐步进入小规模量产。所以如果你现在考虑买车,不必刻意等固态电池车型,当下的液态锂电池技术已经足够成熟可靠。
未来五年,会变成什么样?
站在2026年看未来,几个趋势已经非常清晰。
第一个趋势是渗透率持续攀升。目前国内新能源渗透率已超过50%,预计到2030年将超过70%,新能源汽车成为市场的“绝对主体”。行业竞争重心也从“价格战”转向“价值战”,从规模扩张转向质量效益提升。
第二个趋势是AI彻底重构汽车。汽车正在从交通工具进化为“移动智能终端”甚至“出行机器人”。车载大模型批量上车,吉利展出了舱驾融合超级智能体,阿里通义千问、DeepSeek、豆包等大模型已经接入多款车型。未来的汽车竞争,比拼的不再是马力,而是“智商”。
第三个趋势是产业生态协同。电池、芯片占智能电动汽车成本超过50%,但电芯规格不统一、芯片种类繁杂导致成本居高不下。推进电芯标准化和芯片归一化,有望释放超千亿元的降本空间。竞争将从单一产品比拼升级为“整车厂+芯片厂商+算法服务商”的体系化博弈。
坦白说,作为一个普通消费者,我是幸运的。我们正在见证一个百年产业最剧烈的变革期——从燃油到电动,从机械到智能,从代步工具到移动空间。中国品牌在这场变革中,第一次站在了全球领跑的位置。
下一个十年,值得期待。