从全球格局来看,海外老牌企业优势松动、分化明显。德日企业长期占据榜单核心席位,博世依旧稳居全球首位,电装、采埃孚等传统Tier1仍保有核心竞争力,但整体增速放缓、位次持续下滑。大量深耕发动机、变速箱、底盘机械结构等燃油核心部件的海外企业营收收缩、增长乏力,纷纷开启业务重组、产能优化,主动剥离传统燃油业务,集中资源向电气化、智能化赛道转型,应对行业结构性变革。
中国军团集体崛起,成为最大变量。
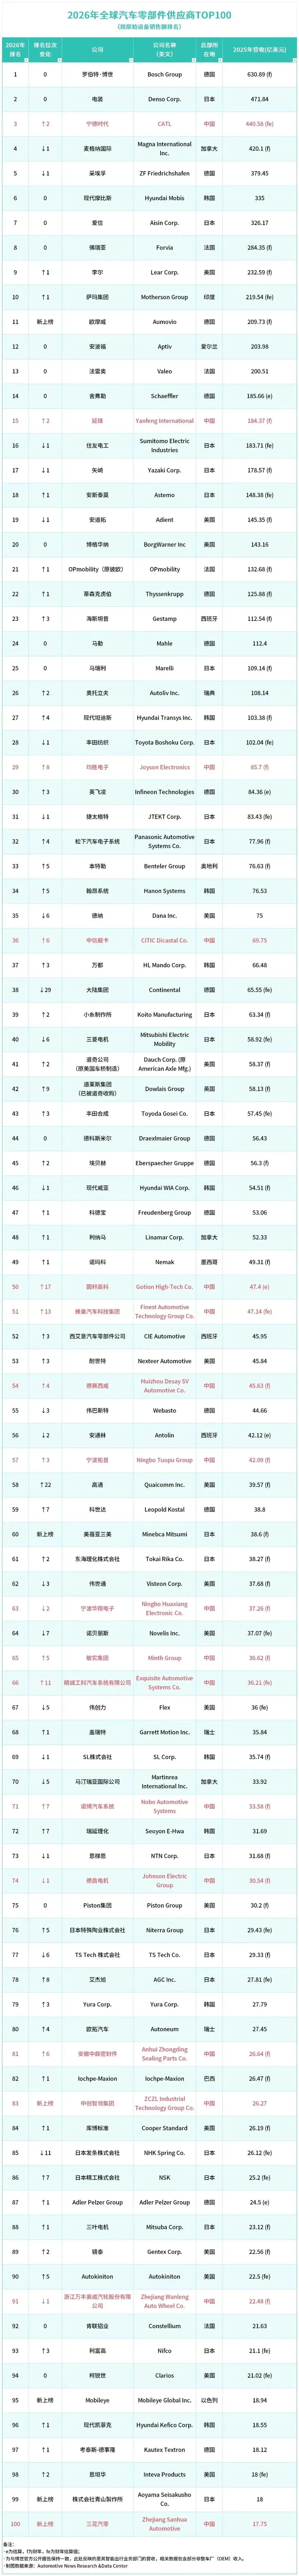
今年上榜的中国企业达到17家,较去年增加2家,总数首次超过美国(16家)和德国(15家),仅次于日本(23家)。更值得关注的是,17家上榜中国企业中有14家营收和排名均实现不同程度提升,超过一半的企业营收实现两位数增长。
头部企业实现历史性突破。
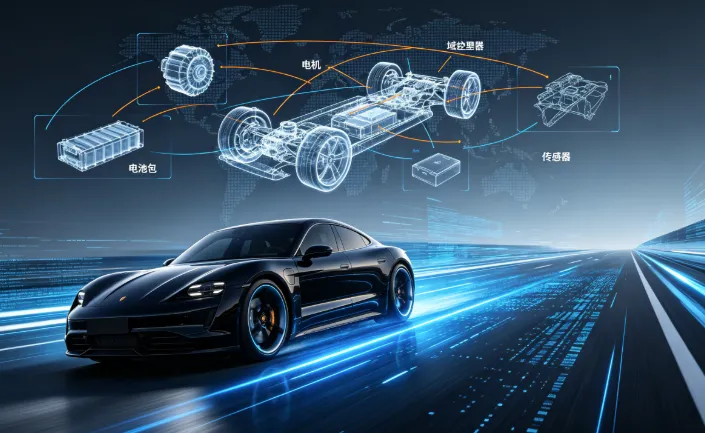
宁德时代从去年的第5位跃升至第3位,营收同比增长25%,成为榜单中排名提升最明显的企业之一。国轩高科、蜂巢汽车科技集团排名分别攀升17名和13名,营收增幅逾30%。本土零部件企业彻底摆脱过去低端代工、配套外围结构件的局限,全面切入动力电池、热管理、智能座舱、域控制器、精密底盘等高价值赛道,成为全球新能源供应链的核心力量。
“日德美”三角变“日德中”。
从更反映整体格局的收入口径看,日本企业合计约2188亿欧元、德国约2099亿欧元、中国约1377亿欧元、美国约1333亿欧元——长期由日德美主导的格局,首次被中国改写。回顾2013年,这张榜单上仅有中信戴卡一家中国企业“孤军入围”,十余年间增长至17家,堪称“历史性跨越”。