太保福有余2026B · 现价曲线 · IRR · 减保规则
大家好,我是喵叔。
2026年7月1日之后,分红险的演示利率被统一压到3.5%。翻开计划书,市面上的产品长得越来越像。
纸面数字拉平了,真正拉开差距的东西就露出来了,保证部分有多厚、历史实现率稳不稳、保险公司的投资能力行不行。
太保寿险和云保一起定制的康乾10号·太保福有余2026B终身寿险(分红型),最近问的人不少。喵叔把它的条款、现价曲线和公司分红档案都过了一遍,好话和实话都写在这篇里。
康乾10号·福有余2026B,承保方是中国太平洋人寿,产品类型是保额递增的分红型终身寿险。云保参与定制,属于渠道的定制IP产品。
投保规则不算严。0到70岁都能投,缴费期有趸交、3年、5年、6年、10年五种,趸交2万起,期交5000元起。有两个月的活动期,活动期内趸交门槛降到5000元,期交降到3000元。
承保方太保寿险的底子摆在那,国企背景,三地上市,2025年总资产2.7万亿,全国38家分公司,风险综合评级AA。
这款产品解决什么问题?给5年以上不用的钱找一个能锁住长期利益的地方。挪储、教育金、养老补充,它都能接。
康乾10号的设计分两层。
一层是保证部分。定价利率1.75%,这是当前分红险市场能给到的顶格水平。这部分写进合同,哪怕未来几十年分红一分钱都没有,现金价值照样按约定的利率往上长。
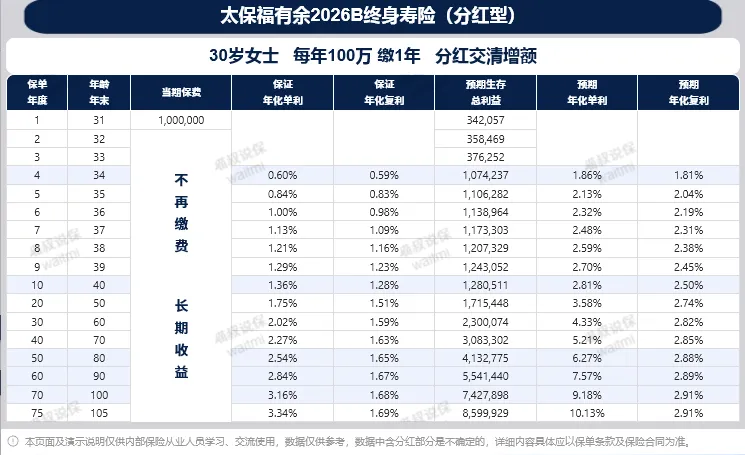
以趸交100万为例,第4年末保证现金价值就会超过已交保费。保单第10年,保证长期利益约1.27%,第30年约1.58%。这个保底厚度,在同类产品里算比较靠前的。
另一层是分红。康乾10号的分红来源只有死差和利差两种,不含费差,这点得说清楚。
分红方式可以选累积生息,也可以选购买交清增额。喵叔的建议是长期储蓄选购买交清增额,红利直接变成保额继续参与后面的分红,滚起来更划算。要注意,产品默认是累积生息,投保时不主动改,就按累积生息走。
✦ 支撑年金转换
除了增额,产品还支持把现金价值转成年金,将来想把它变成一笔稳定现金流,路子是通的。
还是30岁女性趸交100万,分红方式选交清增额,看现金价值怎么跑。
换成IRR看。保证利益这条线,IRR高点在1.69%,保单第30年的单利能到2.0%。叠加中档红利演示之后,保单第5年IRR就超过2.0%,高点约2.9%,第13年单利破3.0%,长期利益水平落在3.0%到3.3%之间。
含红利的数字全部是中档演示值,不是保证收益。真正写进合同的,只有上面那条保证线,实际分红可能为0。
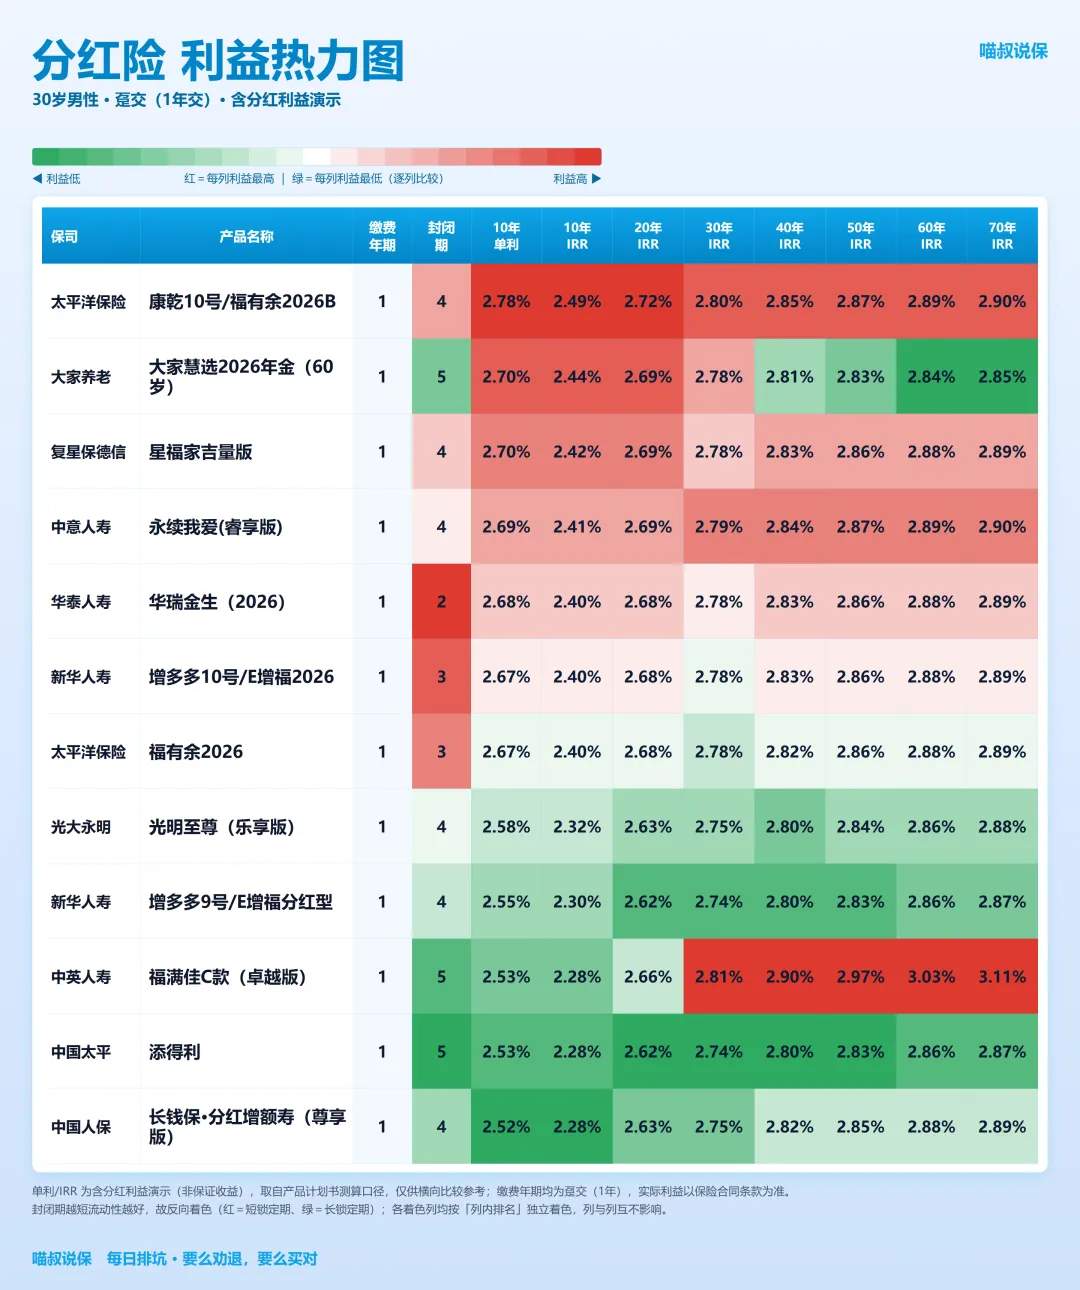
横向位置也值得说。含红利预期口径下,康乾10号·福有余2026B的现金价值在保单前30年处于比较领先的位置;只看保证利益,优势区间能撑到第26年。三年缴的优势持续到第30年,五年缴能到第33年。
十年交表现平平,比趸交和三五年缴明显弱一档,选长期缴费的话这笔账要自己算一遍。
分红能分多少,看两件事,太保赚不赚钱,以及太保愿不愿意分。
赚钱能力上,2015年到2024年这十年,中国太保总投资收益率均值5.19%,夏普比率复合均值1.86。2025年总投资收益1416亿元,总投资收益率5.7%,综合投资收益率6.1%,综合偿付能力充足率保持在200%以上,风险综合评级AA。
投资方向偏长期项目,中国商飞债权投资计划、铁路发展基金、蓉欧快铁,这些都跟保险资金的长期属性对得上。
分红意愿上,太保2001年就推出了首款分红险,在这个领域做了20多年,分红险业务总规模超过万亿,累计向客户发放红利超过1300亿元,至今没有出现过0分红的记录。
2025年主力产品红利实现率
蛮好人生(传世)终身寿险145%
蛮好人生(至尊)127%
鑫禧年年年金险124%
145%这个实现率折算下来,客户对应的实际收益水平是3.52%。
历史实现率只说明过去。2024年监管对分红演示利率限高,一批老产品的实现率被压到40%到84%之间,这跟经营恶化没多大关系,主要是演示利率的口径被调低了。
实现率低也不等于到手少,100元的100%和200元的50%本就是同一笔钱。2025年6月监管叫停内卷式竞争,叠加投资收益回暖,太保的实现率已经连续两期回升,2025年新产品的实现率普遍在100%以上。
先说优点
保证和红利预期双高
保单前30年的现价位置靠前,短期缴费尤其明显。
投保门槛低
0到70岁可投,活动期趸交5000元就能上车。
支持年金转换
将来能把这份增额寿切换成年金,形成稳定现金流。
增值服务能打
太保家园全国13城15园,总保费达标可以对接入住权和旅居权;累计总保费到100万,还能对接保险金信托做财富传承。
再说短板
!分红不保证
分红是不确定的、非保证的,理论上存在为0的可能。演示数字再好看,到手也要按公司当年的实际经营情况算(当然分红险都有这个问题)。
!不适合短期储蓄
以趸交为例,保单满4年才能减保或退保,前期利益也不高。三五年内要用到的钱,别放这里。
!十年交增长一般
不如趸交和三五年缴,长期缴费的账要自己算一遍。
适合这几类人:手上有5年以上不动用的闲钱,想找个长期锁定利益的地方;正在做挪储,大额存单到期后不想继续面对利率下行;想给孩子的教育金做一笔强制储蓄;打算给自己补一笔养老现金流,同时看重养老社区资源。
不适合这几类人:3到5年内要用到这笔钱的;只接受保证收益、受不了分红波动的;打算十年交、想靠长期缴费堆利益的。
喵叔选分红险的顺序一贯是先看保证部分够不够厚,再看公司历史实现率稳不稳,最后才看演示数字漂不漂亮。康乾10号在前两项上都有东西可看。
不过放到你自己身上,趸交还是期交、交多少钱、几年后要用钱,算出来的结果差别很大。别只看演示数字就做决定,不清楚怎么买的,及时联系喵叔咨询。
没有完美的产品,只有相对完善的搭配,如果你在保险选购过程中遇到困惑,欢迎咨询。
每日排坑,要么劝退,要么买对。坚持更新不易,如果认可这篇文章,烦请阅读后多多分享以示鼓励,谢谢。
戳“阅读原文”查看喵叔的“百宝箱”