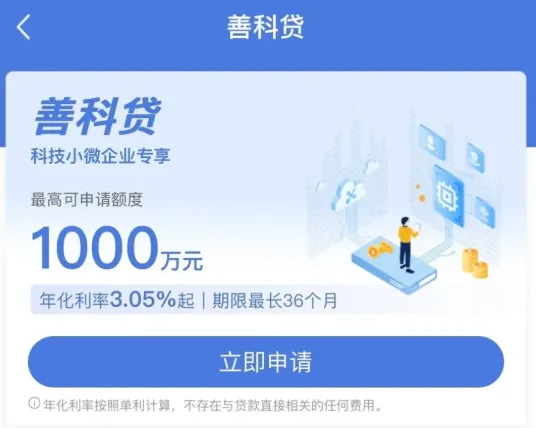
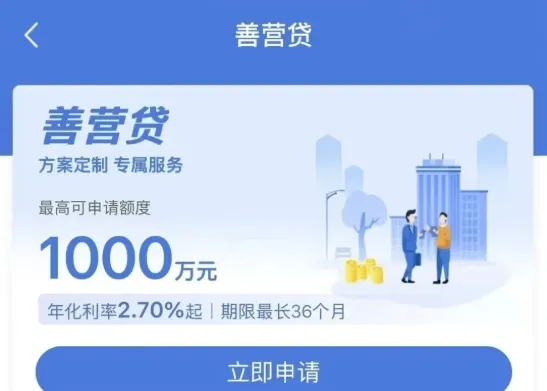
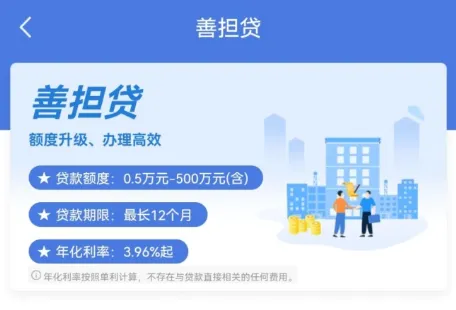
建行善科贷、善营贷、善担贷是小微企业常用的三款普惠信贷产品,因适用场景不同,很多企业主不清楚该如何选择。本篇文章对比介绍下建行善科贷、善营贷和善担贷的这三款产品。一、建行善科贷/善营贷/善担贷对比
1、善科贷(科技型企业专属)
- 客群:专精特新、高新技术、科技型中小企业,有知识产权/核心技术
- 借款额度:最高1000万;500万以下纯信用,超500万需知识产权质押地方科技局
2、善营贷(普惠经营/结算客户)
- 客群:小微企业、个体工商户、建行结算/纳税/平台供应商客户
- 借款额度:纯信用最高500万,增信后最高1000万
3、善担贷(政府担保增信)
- 客群:成立满1年、纳税A/B/M级、缺抵押物的小微企业/个体户
4、核心对比(一句话速记)
善科贷:科技企业专属,额度最高1000万、期限3年、纯信用
善营贷:普惠经营首选,利率最低2.7%起、纯信用、线上快办
善担贷:缺抵押选它,政府担保、最高500万、先息后本
二、建行善科贷申请条件
个人要求
- 企业类型:创新型中小企业、专精特新企业、高新技术企业、科技型中小企业(需满足资质之一)
准入条件
- 企业及实际控制人无重大不良征信记录(近3年无逾期90天以上记录)
- 拥有与主营业务相关的自主知识产权(如发明专利、软件著作权等)
- 企业具备优质资质(如国家高新技术企业、专精特新企业)
征信要求
- 负债:不超 1000 万,超了会跳NF12;贷款机构数不超5个;非银行小贷不超过2笔
- 逾期:不能有当前逾期;两年内逾期不超过6个1,不能有2;近三年内不能有3
三、建行善营贷申请条件
个人要求
- 年满18周岁且不超过65周岁,非港、澳、台及外籍人士;
- 借款企业需为经工商行政管理机关核准登记的小微企业、个体工商户。
- 未列入人民法院失信被执行人名单、严重违法失信企业名单;近三年不存在环保机关处罚情形,且当前无重大法律诉讼、纠纷;
- 具备履行合同、偿还债务能力,还款意愿良好;历史已结清和未结清债项为正常类,当前无逾期贷款,无已核销业务;
企业要求
- 通过中国人民银行企业征信系统查询,近3年无不良信用记录;
- 近一年与建行认可的企企通平台内的采购企业有供应交易记录。
征信要求
- 企业在其他银行信贷余额不超过500万元,不包括个人住房按揭贷款及信用卡额度,他行贷款不超过两家;
四、建行善担贷申请条件
准入要求
纳税要求
- 近12个月诚信缴税,至少每6个月有一次实缴税额不为0的记录,近12个月纳税总额在3000元(含)以上
征信要求
- 银行贷款状态为冻结、未知、关注、止付、可疑的,不予准入
- 个人征信当前无逾期,近2年逾期/欠息≤30天的次数≤6次,无30天以上逾期/欠息
- 企业及申请人征信中经营性贷款(不含按揭房、信用卡)合计≤500万元