如前一篇文章讲到的,新能源汽车的销售,特别是互联网造车新势力品牌,都紧跟特斯拉的步伐,通过直营模式或直营+代理商模式将销售的定价权牢牢掌握在厂商手里,标准的销售流程、交付流程也确实让消费者有了更好的购车体验,并且因其是统一标准的订单管理系统,对于汽车贷款服务也有了完全区别于传统的模式。
大多数新势力新能源汽车品牌并没有自己的汽车金融公司(所谓的厂家金融),即使有,也只是融资租赁公司,做少量的公户业务或租赁业务。新能源汽车贷款服务的主流模式,我的总结是引用雷总较早的一句话,他当时在创立小米手机时,并没有自己的工厂,但他的话术很NB,他为手机代工生产的说辞是“我们没有自己的工厂意味着我们可以用世界上最好的工厂”。套用过来就是“没有自己的汽车金融公司,就意味着可以用世界上最好的汽车金融产品”。事实也确实如此,因为客户是牢牢掌握在厂商的订单系统里,各大银行、金融机构为了获得这些相对优质的客户,争先恐后挤破头拿出最有诚意的金融产品和利率来与品牌厂商合作,进入其订单系统,成为金融产品供应商。
主流的模式是这样的,金融端,三大类资方--银行、汽车金融公司、融资租赁公司(可查看之前发的《车贷产品如何挑选?一文拆解》),厂商都会选择合作,主要为了解决客户分层的问题,优质的、正常的客户则由银行或汽车金融公司提供贷款,银行无法审批通过的客户则由融资租赁公司提供回租融资购车或直租(以租代购)购车。产品端,主要是常规产品+定制产品(或者称限时贴息方案),常规产品一般没有贴息,定制产品一般是针对某款车给予特定的贴息方案,并且厂商会要求同一类资方同一款产品对客的利率是一样的,并不需要消费者去对比哪家利率低,只需要根据自身审批情况看能选择哪一类资方的产品即可。厂商也考虑到每家金融机构的风控模型不同可能会导致通过率不同,因此同一类资方会合作多个金融机构,采众家之所长,保证给客户提供一个满意的汽车贷款服务。新能源汽车品牌直营模式基本不收取贷款服务费,消费者只需要在系统选择好贷款方案,配合金融机构提交资料,审批通过,合同签署,其他就不用管了,等着交首付提车即可。
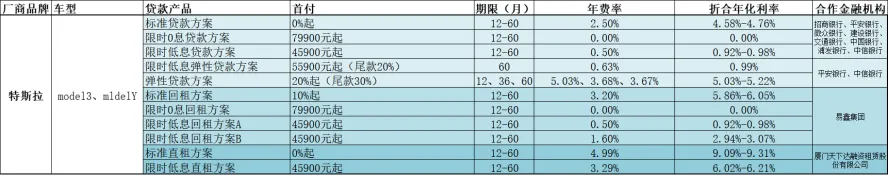
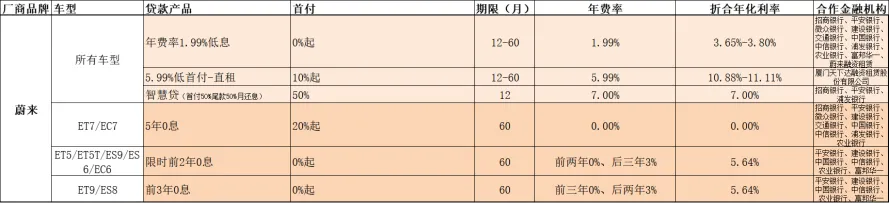
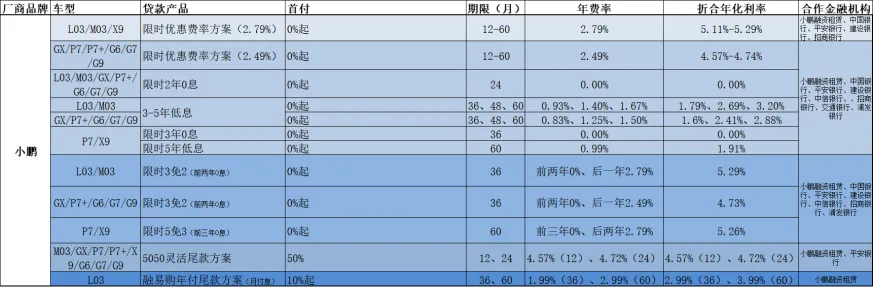
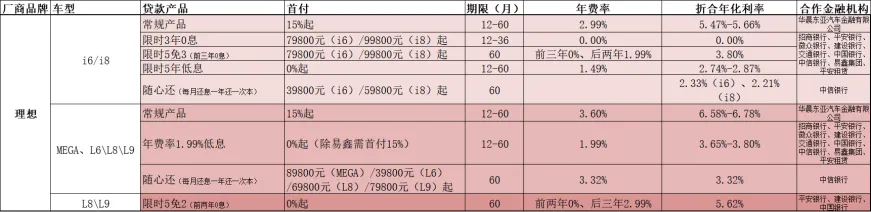
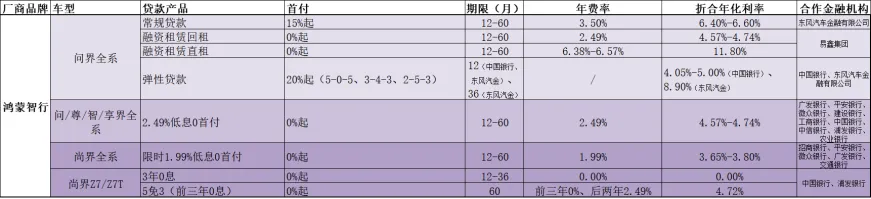
下面整理了一下当前(截至今日2026年9月14日)主流的造车新势力新能源汽车品牌的贷款产品(来源其官网)。
从以上整理出来当前各大新势力品牌的产品情况来看,基本上大同小异,合作的资方也基本一致,产品主要分为了常规产品、0息产品、低息产品、按月付息每年还本产品、前2-3年0息产品、以及先息后本尾款方案产品等,因车型而异,主要原因是每款车的贴息金额不同,导致其产品方案不同,客户需求与产品方案契合适配是产品制定的最高目标。以上,供各位宝子们参考,买车贷款不迷路。