养老金产品对比:富德鑫禧年年、鼎诚一生关爱、长城明爱金彩、光大永明光明一生(慧选版)
- 更新时间 2026-09-17 23:18:14
养老金产品对比:富德鑫禧年年、鼎诚一生关爱、长城明爱金彩、光大永明光明一生(慧选版)导读:从养老金的领取金额、现金价值、保证领取时间、月交等方式,对产品进行对比,及解析产品的特点,便于消费者选择适合自己需求的产品。 
朋友约了几次让写一篇关于养老金产品对比的文章,刚好富德生命人寿新上了一款鑫禧年年养老金产品,听说有些卷,正好一起研究研究。 关于养老金产品,我们需要注意它的名称中一定会带有“养老年金”这4个字,如果没有,大概率是一款被声称有养老金功能的其他类型的年金险产品。 1. 产品说明 挑选以下4款产品进行对比: 01. 富德生命鑫禧年年养老年金; 02. 鼎诚一生关爱养老年金; 03. 长城明爱金彩养老年金; 01. 富德鑫禧年年,终身领取,保证领取20年,终身有现金价值。 02. 鼎诚一生关爱,终身领取,保证领取20年,保证领取期满后现金价值为0(保证领取25年计划,这里不展开对比)。 03. 长城明爱金彩,有4个计划可以选: 计划1,终身领取,保证领取保费,领取后现金价值为0; 计划2,终身领取,终身有现金价值; 计划3,终身领取,保证领取20年,保证领取期满后现金价值为0; 计划4,终身领取,保证领取30年,保证领取期满后现金价值为0。 04. 光大永明光明一生(慧选版),有2个计划可以选择: 1)终身计划,终身领取,保证领取20年,保证领取期满后现金价值为0。 2)定期计划,领取时间20年,保证领取20年,20年满期后,再同时领取一笔10倍基本保额的养老金,相当于20年领取30年的养老金。 文字描述看起来有些复杂,用表格的方式了解相对直观简单许多: 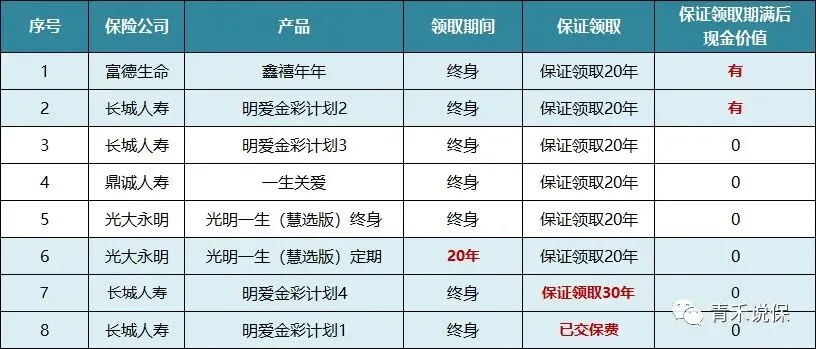
以30岁女性,5万*10年交费,60岁领取养老金为例,用4款产品的8个方案进行对比: 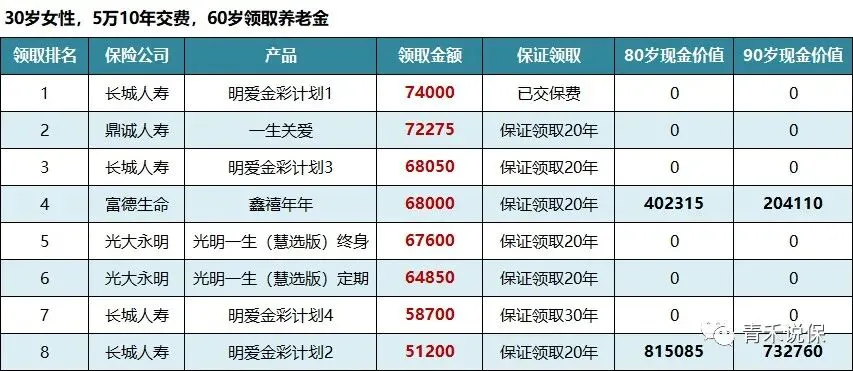
4. 选择说明 01. 领取金额最高 如果希望领取的养老金越高越好,那么可以考虑长城明爱金彩计划1,在这8个方案里领取金额排名第1,共交保费50万,60岁起,每年领取7.4万,领取终身。 不足: 如果在领取养老金后身故,身故金为已交保费减去已领取养老金的余额,即最多拿回已交保费;若已领取的养老金超过已交保费,则无身故金为0。 长城明爱金彩计划1,比较适合丁克人群,或身体健康有长寿基因的人群,这个方案领取金额最高,寿命越长,领取越多。 02. 保证领取20年 保证领取20年,为常见的养老金产品,以上的8个方案中有3个方案可选: 鼎诚一生关爱、长城明爱金彩计划3、光大永明光明一生(慧选版)终身计划。 鼎诚一生关爱为3个方案中领取金额最高,60岁起,每年领取7.2万,领取后,保证领取144万,相对有优势。 03. 保证领取30年 保证领取30年的养老年金产品市场上不多见,这8个方案中,唯有长城明爱金彩计划4为保证领取30年。 8个方案中,终身有现金价值的为:富德鑫禧年年和长城明爱金彩计划2,其他6个方案,在领取养老金或保证领取满期后,现金价值都为0。 领取养老金的同时,还有现金价值的优势:在领取养老金的过程中,中途可以根据自己的情况或想法,进行退保,把现金价值拿回来。 1)富德鑫禧年年 60岁起,每年领取6.8万,20年累计领取136万后,还有现金价值40.2万。 如果这时不考虑继续领取,可退保一次性拿回40.2万,合计领取176.2万。 如果继续领取养老金,依然每年可以领取6.8万,现金价值递减。 可在任何一年退保,拿回当年对应的现金价值。 相对其他保证领取20年、每年领取同在6.8万左右的几个方案来说,富德鑫禧年年有终身现金价值的优势。 每年领取金额相对比较高,在8个方案中处于中等偏上,并且如果中途不想继续领取,还比其他方案多了一笔可以随时能拿回来的钱。 如果考虑从这个角度选择产品,富德鑫禧年年也是一个很好的选择。 光大永明光明一生(慧选版),一直为市场热销产品。 从对比方案中可以看到,在同样领取场景下,富德鑫禧年年与光大永明光明一生(慧选版)终身计划相比,不但每年领取金额比光大慧选要高一丢丢,且还有终身现金价值的优势。 难怪大家说富德的这款鑫禧年年有些卷。 2)长城明爱金彩计划2 每年领取5.12万,20年累计领取102.4万后,还有现金价值82.1万。 如果这时不考虑继续领取,可退保一次性拿回82.1万,合计领取184.5万。 如果继续领取养老金,依然每年领取5.12万,现金价值递减。 可在任何一年退保,拿回当年对应的现金价值。 富德鑫禧年年与长城明爱金彩计划2同比: 相同点:终身有现金价值 不同点:富德鑫禧年年比后者每年多领养老金1.68万,但现金价值比后者低; 富德鑫禧年年的现金价值只能在退保时拿回来;长城明爱金彩计划2的现金价值可作为身故金给到受益人。 选择考虑: ① 从高领取的角度 如果希望每年领到手的养老金多一些,手头更为宽裕一些,可以考虑富德鑫禧年年。 ② 从利息养老的角度考虑 长城明爱金彩计划2,领取的第一年,现金价值已高于已交的总保费,且持续终身。 
光大永明光明一生(慧选版)定期计划,保险期间为20年。 60岁起,每年领取养老金6.485万,领取养老金20年满期后,还可以领取一笔10年的满期金,相当于一共领取了30年的养老金,合计领取194.55万。 如果80岁时,不想再每年领取养老金,又想拥有一笔钱让自己内心踏实有安全感,那么这个方案比较适合。 注:如在满期前身故,无这笔10倍养老金的满期金责任。 06. 月交 如果手头预算比较紧,或想每月强制存一笔钱下来,可以考虑用月交的方式给自己安排一份养老金。 8个方案中,可以月交的是鼎诚一生关爱,每月最低可以500元起交。 注: 关于领取前的变更,8个方案中除长城明爱金彩的4个计划,可在领取前进行4个计划间的自由变更,其余4个方案在投保时即已确定领取方式,不能再变更(除月领、年领)。 每个方案都有自己的特点,没有绝对的好产品,我们应结合自己的情况来考虑选择,适合自己的就是最好的。 以上8个方案,仅从养老金领取数据的角度进行比较,如想了解各家公司、各个产品对应的养老社区、万能账户等信息对比,欢迎联系交流~ 往期精选: 你若盛开,蝴蝶自来 假如银行破产了,你的钱还能拿回来吗? 我要用专业赢得这个职业的尊严 认知以外的钱
增额终身寿,并不是保额越高越好
如何化解压岁钱矛盾,既能让孩子把钱存起来,又能培养孩子的财商
养老年金的几个常见形态 30年后,我们的养老,全指望社保可能不甜 宝宝保险别买错了,孩子保险怎么买更划算?看这一篇攻略就够了
火火的增额终身寿 年金险与增额终身寿险,如果只买一个,选哪个好?从细节分析给予投保建议
如何选择适合自己的年金险
04. 光大永明光明一生(慧选版)养老年金。
2. 产品形态特点:
3. 方案对比
60岁起,每年领取养老金5.87万,比保证领取20年的方案每年约少领1万,但保证领取时间多10年,即领取后,能保证领取176.1万。
04. 现金价值
如果考虑用利息给自己养老,那么可以选择长城明爱金彩计划2,把每年领取的5.12万养老金看做利息,把现金价值看做本金留给作为受益人的孩子。
05. 定期计划
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
