2017年新年伊始,保诚就一连发售5款重疾险新品,其中的守护健康终身危疾保(以下简称守护危疾保)和守护健康终身加倍保(以下简称守护加倍保)备受瞩目,也是非常适合内地客户投保的产品,从新品的特点来看,明显和去年友邦的加裕倍安保加强版(以下简称加裕)有共同之处,那么我们来对比一下这几款产品,顺便和大家展开谈谈如何挑选适合自己的重疾险产品。
HK人寿险市场,重疾险产品(HK称之为危疾险)是每家公司的必争之地,而每家公司可能又有不同系列的重疾险产品,如友邦的加裕、泰然、进泰,保诚的危疾终身保、加倍保等等,客户们可以选择如此多的优秀产品,但又面临着“哇,这么多产品,怎么选啊?!”的烦恼。
我们的观点首先是:保单不是短期投资,很可能是几十年甚至上百年的财务安排,尽量选择历史悠久、市场份额大且服务专业的公司。
先普及几个基本概念:
什么是重疾:是指保险公司特定的严重疾病,如恶性肿瘤、心脏病、中风等为保障病种,当受保人患上上述疾病时,由保险公司按照合同保额进行赔偿的商业行为,一般重疾种类为50种左右。
早期和轻症:顾名思义,指的是不严重的疾病,比如原位癌,通常保险公司会预支理赔20%左右(有金额上限),剩下的比例放到后期重疾理赔里面。
加倍保(有些公司也叫多重):癌症三次赔付,其他组别5次赔付,同一或不同癌症要求三年无癌期(这个是重点哦,因为以前这种类型的险种都是五年生存期,友邦率先打破定律改为三年,现在保诚也跟进将新产品改成三年,理赔宽松对于客户而言太重要太重要了),其他组别每组赔付一次,而且不同组别间隔一年就可以了,每次赔付的金额就是你的保额。
红利:针对你的保额和保费产生的利息,简单讲红利是可以部分抵御通胀的,而HK的红利基本都是可以按照计划书演示达到的,除了个别金融危机是可能只能到80-90%左右,好的阶段轻松超出。还是我们经常提到的那句话:一切不看回报率的金融商品都是耍流氓!保险即是金融商品,红利是很重要的组成部分,某地区经常宣扬保险不是拿计算器算出来的,这种讲法有失偏颇,原因有二:资产管理能力太弱、经营不透明。
不要害怕不会选择,看一款重疾险产品是否适合自己,主要要看三个方面:保费、杠杆、保障范围。我们分别拿0岁男孩和35岁女性做案例比较,保额都是20万美元,缴费周期10年。
先从保费来看吧。同样的保额和缴费周期,每个产品的费率表精算出的保费都不一样,让不同预算的客户有完全不一样的感觉。守护危疾保的保费在35岁女性阶段的费率有优势,而加裕对于0岁男孩费率有着微弱的优势,实属难得,毕竟它也是癌症能理赔三次的产品。守护加倍保因为属于高达七次的多重理赔险种,费率上比其他两种高,是很正常的。
最直观的事物,往往不是最致命的因素,只单纯看保费的话,是最浅显和业余的做法。来看看更为重要的参考因素:杠杆。简而言之,就是你花了多少钱,能得到多少倍的保额,当然是越高越好。
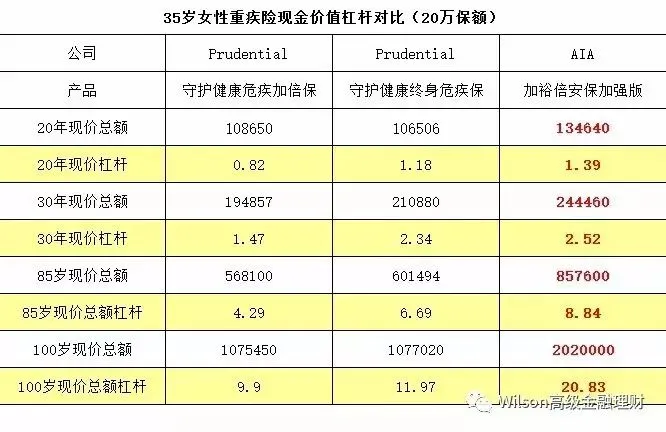
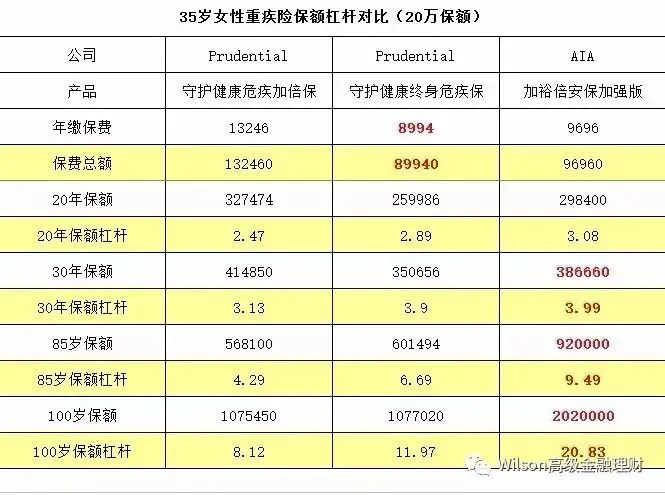
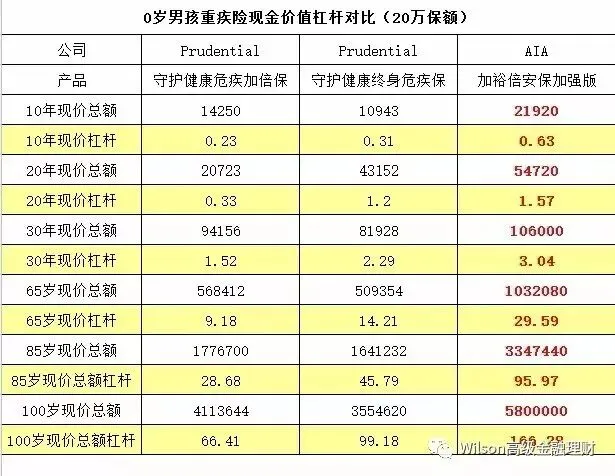
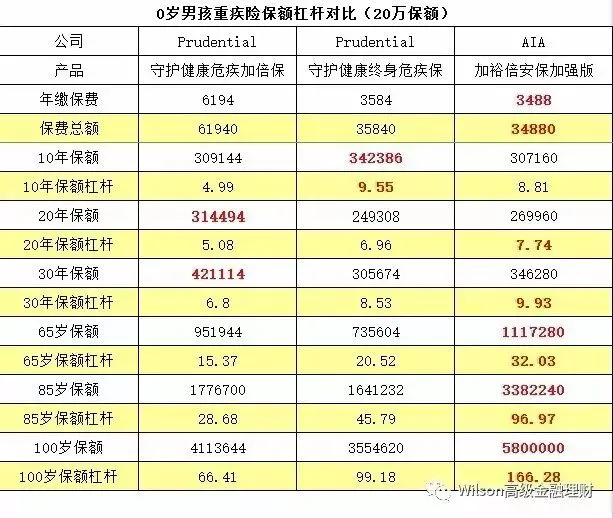
我们从保额杠杆和现金价值(即退保价值)杠杆做了详细的对比。如果说守护危疾保在前十年的杠杆还有些优势的话,那其他阶段,加裕完全是占有统治性的优势。
保障范围意味着理赔哪些疾病以及怎么理赔。如下图: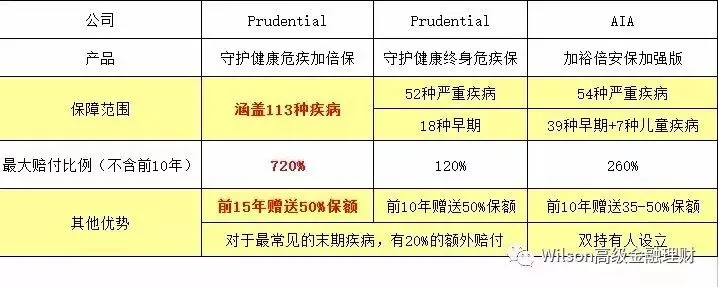
守护加倍保是保障最为全面的产品,有113中疾病范围,以及理论上的七次的理赔(癌症三次,其他四组组别各一次),值得一提的是,保诚的重疾险秉承了一贯的末期严重疾病额外20%保障的风格,要知道癌症、心脏病、中风,对于保险公司是理赔最多的病种,而对于每个家庭财务而言,这几种严重疾病也是冲击力最大的。在去年友邦推出加裕倍安保加强版之前,市面上所有的癌症多重理赔,都是需要间隔五年,然而加裕的出现改变了这一切,一下就间隔时间缩短至60%,我们都知道癌症最可怕的就是复发和转移,理赔上的宽松让它成为里程碑式的产品。虽然后两次的保额只有80%,但是足矣在去年压倒其他同类产品。
产品没有绝对的好坏之分,如果有客户对这三款产品做出不同的选择,原因无非如下:
1.加裕。
费率和杠杆相对最优,结果一看还是癌症理赔三次且只需间隔三年的产品。用现在时尚的话来说,就是明明可以靠颜值,却偏偏用实力吃饭。
2.守护危疾保。
和之前的CCL3变化不大,中庸之道的选择,看中的是保诚的强大背景和末期严重疾病的20%额外理赔。
3.守护加倍保。
完全就是以前PCC的加强版。亮点太多了,113种疾病保障、前15年赠送50%保额、20%严重疾病额外理赔、七次理赔很强悍,然而保费和杠杆方面自然就有点偏弱,至于七次理赔是保障过剩?还是实用性很强?就是仁者见仁智者见智了,土豪随意。
当然对于重疾险的选择,还会有公司规模背景、国内认可理赔医院、个人财务状况和家族遗传史、非保证红利比例甚至国籍和居住地等等因素,篇幅有限我们这里不一一介绍了,有欠缺之处还请见谅,欢迎私底下在细节上和我们交流。
