撰文:方献礼 自有品牌产研协同平台发起人
自有品牌产研协同平台连续第二年发布三方大样本调研报告,揭示行业从战略共识迈向战略兑现的核心命题
2026年9月,杭州,自有品牌产研协同平台近日宣布,由浙江大学神经管理学实验室提供学术指导、平台连续第二年开展的《2027中国自有品牌核心趋势与行动指南》已完成,即将于2026年10月29日·杭州—— 中国自有品牌产研协同峰会上正式发布。报告基于对1800位消费者、98家零售企业、117家制造企业的三方深度调研,提出核心判断:中国自有品牌正从"创造价值"的共识构建阶段,进入"兑现价值"的能力执行阶段。
一个正在拉大的温差:供给端提速,需求端冷静
报告揭示了一个值得全行业关注的信号:供给端与需求端之间出现了一道"温差"。
零售商一侧,自有品牌的战略地位快速抬升。把自有品牌定位为"核心战略引擎"的企业从35.2%升至44.9%,首次反超"差异化手段";销售、毛利、SKU、复购四条经营KPI同步上升,其中SKU占比达到20%以上的企业一年之间从5.6%跃升至20.4%。制造商一侧,主动弱化"低价代工"定位的趋势明显,"成本优势"作为核心价值的占比从38.3%降至17.9%,"独家或优先合作"从31.7%升至41.9%。
而消费者一侧,信号指向相反方向。对自有品牌的积极态度从82.9%回落至51.7%,购买频率与未来增加消费的意愿同步走弱。报告指出,这道温差并非看衰,而是行业越过早期红利期后的自然沉淀——消费者对自有品牌的要求,正从"有没有"转向"好不好"。
心智改写:"品质好"首次压过"实惠"
报告中最具象征意义的发现之一,是消费者心智标签的改写。提到自有品牌,消费者最先想到的是"品质好"(71.6%),首次超过"实惠"(71.4%);把自有品牌与"低端"联系起来的仅剩7.0%。"质价比"已超越单纯的"便宜",成为零售与制造两端最一致的增长方向(60.2%/53.0%)。
消费者对理想未来自有品牌的想象中,"品质"明显领先"价格"。报告认为,这意味着消费者所要的实惠,是建立在品质可信前提下的实惠——不是更便宜,而是同等品质下更便宜。自有品牌在消费者心智中已确立"替代者"位置,但尚未获得"定义者"资格。
核心挑战:共识已成,能力未到
报告尖锐地指出,行业当前的核心矛盾不在方向,而在能力兑现。三方在"质价比""联合研发""长期协同"等方向上高度一致,但落地层面横亘着三道障碍:
一是同质化价格战。62.2%的零售商和56.4%的制造商把"行业同质化竞争、陷入价格战"列为最大外部风险,远超其他选项。各方都担忧价格战,却也普遍认为自己身在其中。
二是低质低价循环。零售商最大挑战分散在人才与思维、价值竞争、制造资源等多个方面,核心指向差异化能力不足;制造商最大挑战则高度集中于成本与利润(52.1%)。两端问题叠加,构成同一条循环:零售商受困于低价、缺少差异化人才,只能继续压价;制造商利润被压薄,无力升级柔性产能和投入研发,反过来加剧零售商找不到好供应商的困境。
三是供需错配。零售商最看重的"柔性敏捷供应"(41.8%)恰恰是制造商自认最薄弱的能力之一(31.6%);制造商引以为傲的品控安全(44.4%)和独家合作(41.9%),在零售商选伙伴时的看重比例仅为16.3%和11.2%。品类层面同样错位:零售端发力的乳品/低温奶、米面杂粮,制造端未列入增长潜力前列;制造端看好的宠物用品、预制菜,零售端尚未当作主战场。
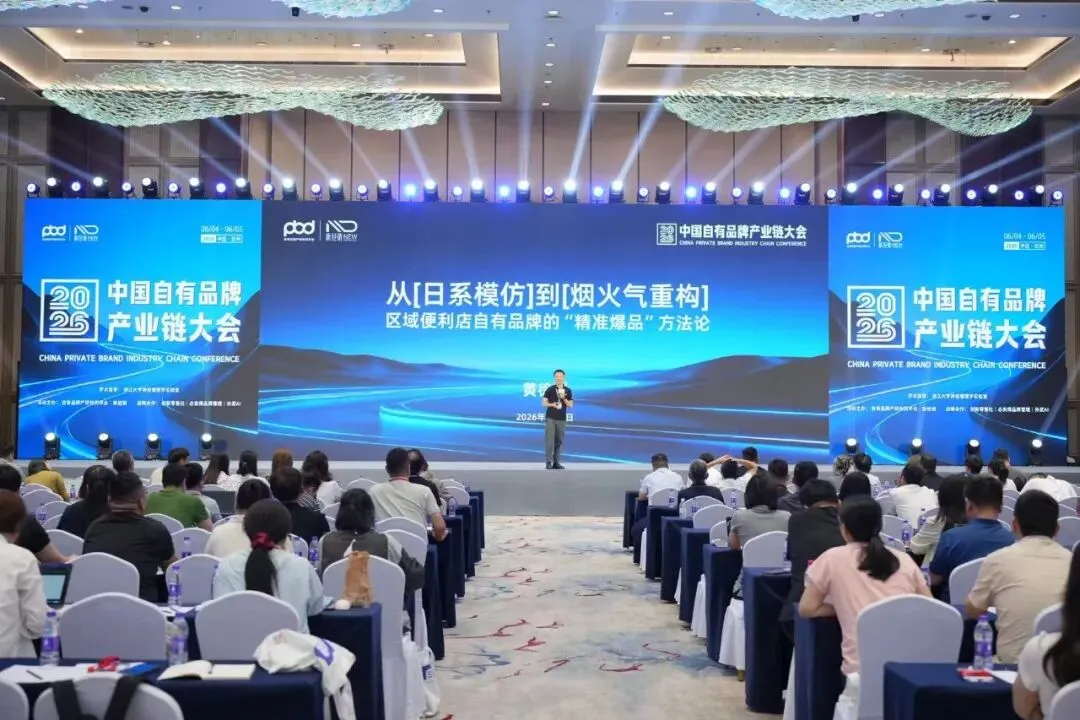
2027四大趋势:质价比、共创、制造商转型、线上迁移
报告研判,2027年中国自有品牌将呈现四个有数据支撑的方向:
趋势一:质价比成为新的竞争壁垒。
竞争焦点从"谁的价格更低"转向"谁能把品质做扎实、把成本控制住、把价值讲清楚",要求企业同时具备产品定义、供应链效率和品牌表达能力。
趋势二:零供共创从博弈走向共生。
联合研发(JDM)双双居首(零售商71.4%、制造商63.2%),长期框架协议认同高度同步(75.5%/79.5%)。"从博弈到共生"位列双方关系定义前两位。但节奏存在温差:制造商对资本绑定的接受意愿(29.1%)明显高于零售商(11.2%)。
趋势三:制造商从"代工者"走向"价值共创者"。
制造商未来三年最想提升的能力中,"柔性供应链与智能制造"是唯一明显上升项(31.7%→40.2%),说明制造端已捕捉到零售端小单快反的真实需求。
趋势四:质价比竞争向线上迁移。
消费者线上购物渠道从66.5%升至82.2%,制造商线上头部平台客户从46.7%升至59.8%。线上信息更透明、比价更即时,将成为"质价比"的检验场。
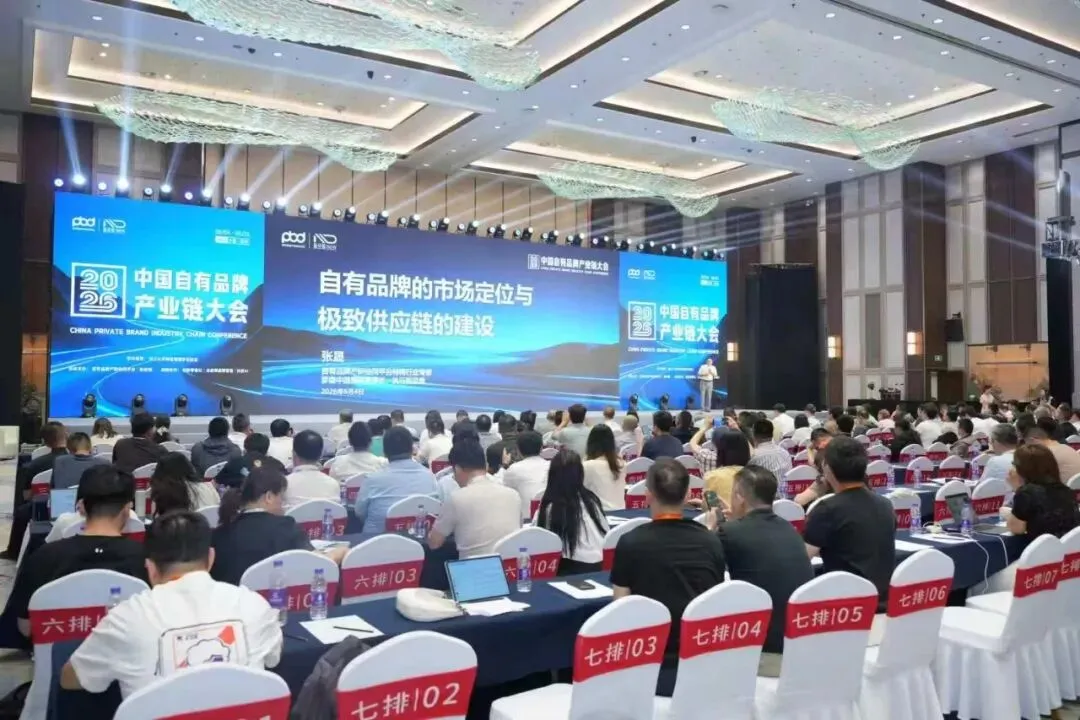
行动指南:把质价比做成能力
报告分别向零售商、制造商和行业层面提出行动建议:
致零售商:先补"人才与思维",再谈规模。投资懂商品、懂数据、懂消费者的复合型人才;选伙伴时紧扣真实需求,优先投向柔性敏捷供应和联合研发能力;培育成本共担意识,用保底订单、预付款等方式让小单快反不再卡在原地;把复购率和毛利贡献作为核心考核,而非只看SKU数量。
致制造商:把"柔性快反"从短板做成卖点。升级柔性产能与快反机制,用更低起订量、更短交付周期承接零售商小批量试错需求;重新梳理能力表述,向零售商清晰传递研发共创与快速反应能力;沿"产品与服务转型"主线,从单纯代工走向共同定义商品、共同承担结果。
致行业:把共创从意向变成机制。以长期框架协议为底座,建立风险共担、收益共享的联合研发机制;搭建数据共享行业规范,缩小零供信息差;推动品控标准与数据接口共建,让零供在能力清单这一层先对齐,再谈合作深度。
平台初心:做零供之间的"连接器"
报告主编、浙江大学神经管理学实验室副主任王小毅教授在序言中写道:"自有品牌的问题,从来不只是供应链问题。它涉及产品创新、供应链管理,更要深入到消费者心理和行为决策的层面。我们做神经营销学的研究,核心关切就是一件事:消费者为什么选这个、不选那个。"
平台创始人、CEO方献礼在致谢函中表示:"自有品牌的未来,属于无大小、无边界、无国界的协同。无大小,是说无论企业规模大小,都能在产业链上找到自己的位置;无边界,是说零供之间、渠道之间、行业之间的墙正在被打破;无国界,是说中国自有品牌的经验正在与全球市场交汇。"
关于报告发布
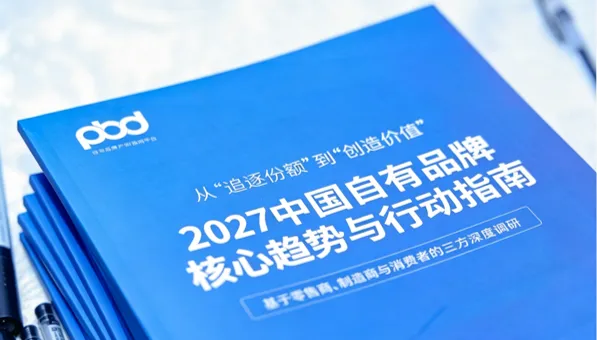
《2027中国自有品牌核心趋势与行动指南》将于2026中国自有品牌产研协同协同峰会正式发布。报告由浙江大学神经管理学实验室提供学术指导,孙武AI、智瞰InsightAI平台、MarcaChina、青芽集、丛子星球、即时刘说、华糖云商提供调研支持,编委会由王小毅教授担任主编,方献礼担任执行主编,多位行业资深专家与企业核心高管等共同参与。
2026年,行业完成了"创造价值"的共识构建;2027年,考验的是"兑现价值"的执行力。方向已经明朗,剩下的,就看谁先把价值真正做出来。
媒体联络及报告获取请联系:自有品牌产研协同平台研究部
刘老师:19357581508(同微信)
了解活动请点击下方海报
