借你一双慧眼,让你明明白白买保险。点击上方蓝色字体关注少儿超能宝3.0是太平洋人寿于2018年5月推出的一款少儿重疾险,交10年,保30年,保障项目如下:
① 轻症保障:50种,最高可赔付3次,每次赔付20%保额+已交保费;
② 重疾保障:100种,最高可赔付1次,每次赔付100%保额+已交保费(其中包括15种少儿特定重大疾病,额外赔付100%保额)
③ 身故 / 全残保障:18岁前返还100%保费,18岁后返还150%保费
④ 满期金:150%保费
这款产品最大的特色是有病治病,无病返钱。并且对常见的15种少儿重大疾病提供双倍赔付。既满足了保障需求,同时也有储蓄功能。所以深受客户欢迎。
以0岁男宝为例,每年交费5100元,总共交费10年,就可以获得50万元的保障。30年无论是发生轻症还是重疾,都可获得超能宝3.0的赔付;反之,这个期间内平平安安健健康康,还可以获得76500元满期金。
有病治病,无病返钱,兼顾保障与储蓄,这是返还型少儿定期重疾险的特点。
不过既然是定期重疾险,缺点也很明显,就是保障期最长只有30年。这样就存在一个风险:
如果孩子在30年内出现过体检异常记录,或者因疾病门诊住院治疗,但是没有达到超能宝3.0的赔付标准,等到30年期满,孩子想给自己投保重疾险,可能会面临保险公司的拒绝。
关于投保定期重疾险的风险,笔者曾在另一篇文章中有过阐述,详见:
给孩子买保障30年的重疾险,背后隐藏着怎样的风险?
毫无疑问,超能宝3.0是一款很不错的少儿重疾险,方方面面都考虑得很周到。唯一的缺陷就是保障期太短。
那么,有没有这样一款少儿重疾险,超能宝3.0有的优点它都有,同时保障期可以更长?
在笔者的不懈努力之下,终于找到了一款:华夏人寿最新推出的常青树(少儿版)
关于这两款产品的介绍,笔者做了一张简图:
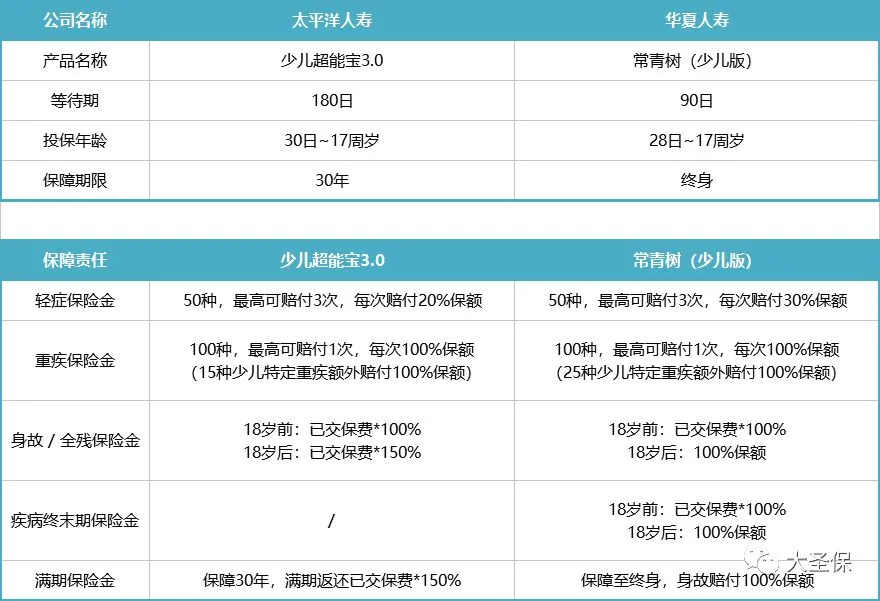
由上图可知,华夏人寿新出的常青树(少儿版)和超能宝3.0很相似,也是保障100种重疾,50种轻症。同时在超能宝3.0的基础上,做了一些升级和改进。
比如,等待期缩短为90天;50种轻症每次赔付30%,比超能宝3.0多10%;25种少儿特定重疾额外赔付100%保额(超能宝3.0只有15种);18岁后身故赔付100%保额(超能宝3.0返还150%保费)
而且,这两款产品的投保年龄都是0~17岁,我们来简单比一下价格:
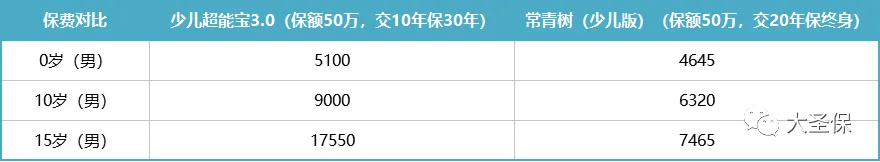
同样是50万保额,超能宝3.0是交10年保30年;常青树(少儿版)是交20年保终身。
由上图我们不难发现,年龄越接近17岁,保费差距就越大。以15岁男孩投保50万保额为例,超能宝3.0需要每年交费17550元,而常青树(少儿版)仅需7465元。
如果您孩子今年15岁,您会选择年交17550元买少儿超能宝3.0,还是年交7465元,买常青树(少儿版)呢?
少儿超能宝3.0和华夏常青树(少儿版)都是100种重疾,50种轻症。数量相同,病种方面还是有很大的差异。
1、重疾病种对比:
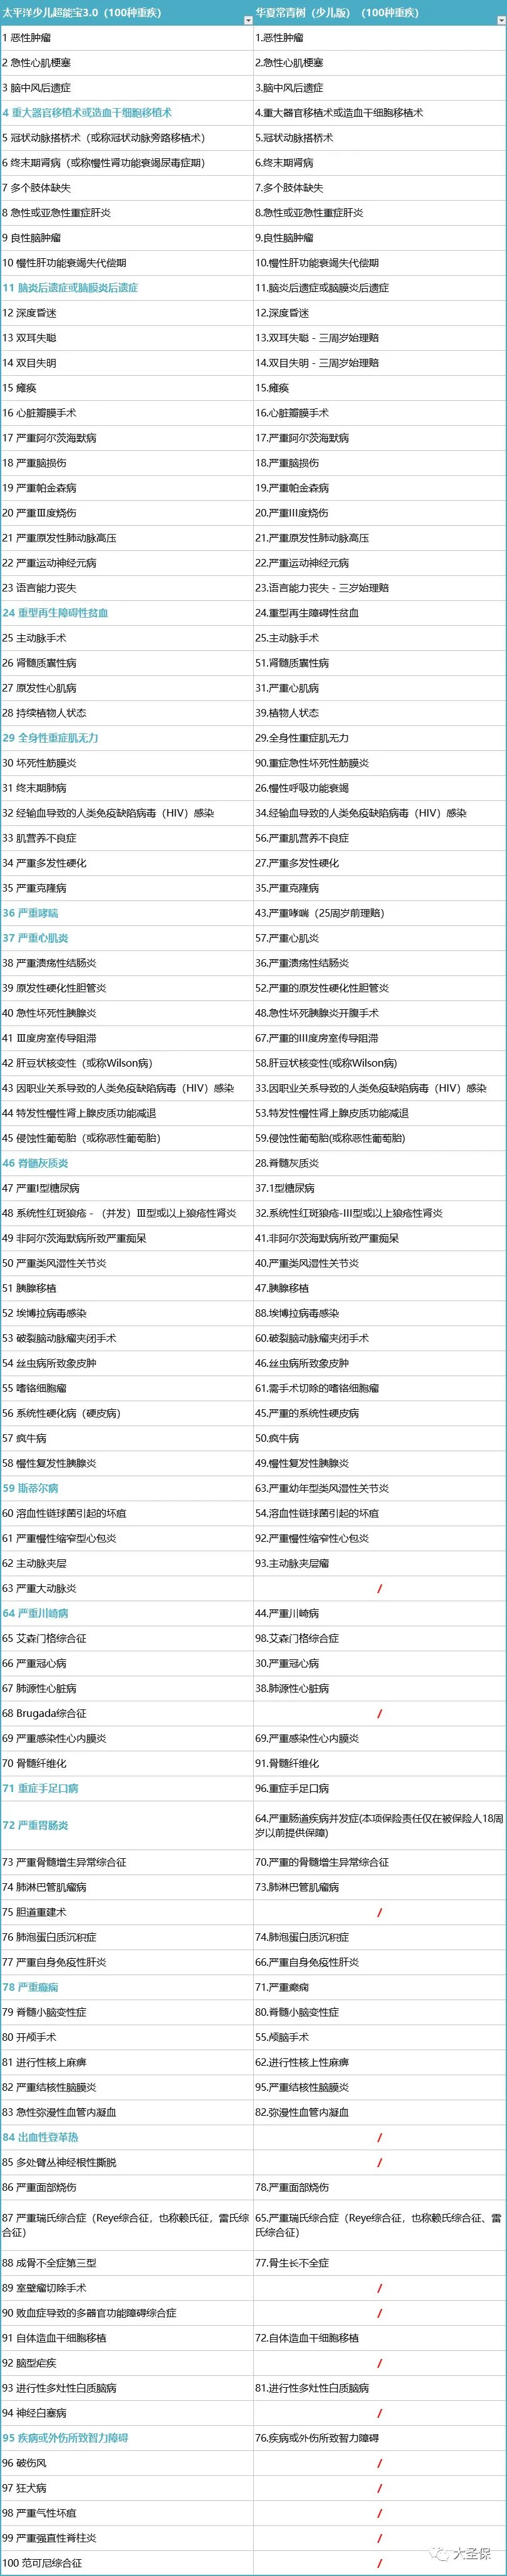
以上是两款产品的重大疾病对比,细心的朋友可能会发现,这两款产品有86种重疾是相同的,有14种重疾不同。
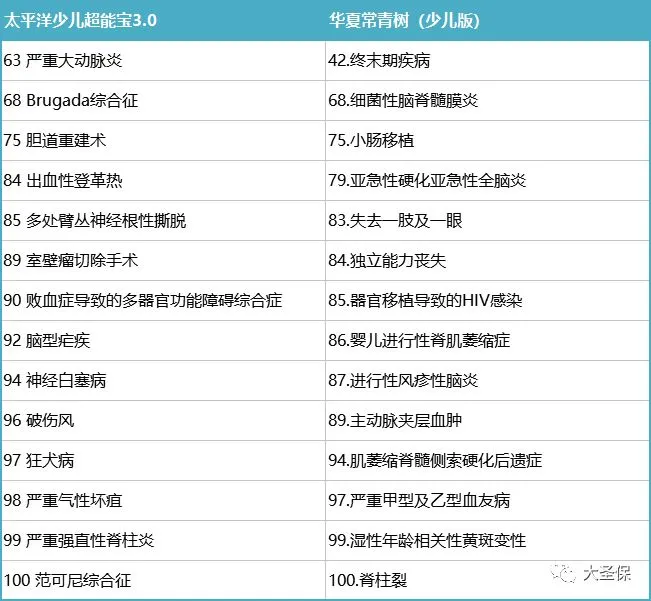
左边的14种是超能宝3.0有,但是华夏常青树(少儿版)没有的;右边的14种是华夏常青树(少儿版)有,但是超能宝3.0没有的。
超能宝3.0有15种重疾是双倍赔付的,而华夏常青树(少儿版)有25种重疾是双倍赔付:
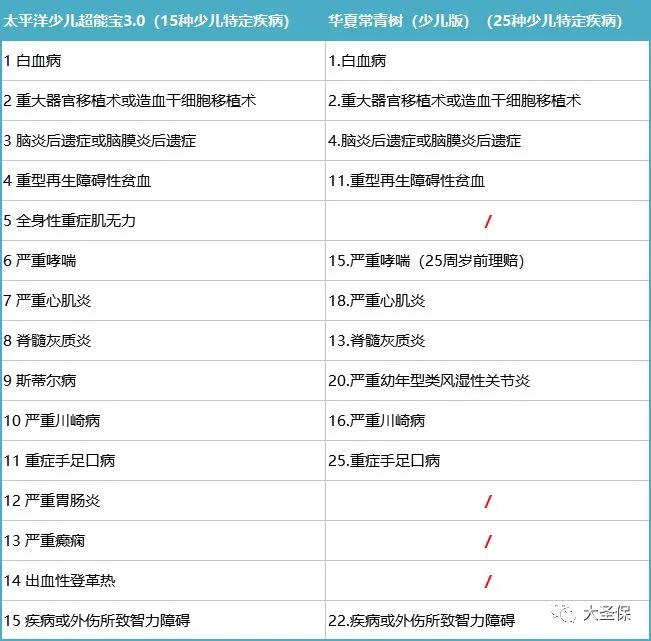
双倍赔付的重疾,和超能宝3.0相比,常青树(少儿版)少了4种疾病:全身型重症肌无力、严重胃肠炎、严重癫痫、出血性登革热。但是多了14种:
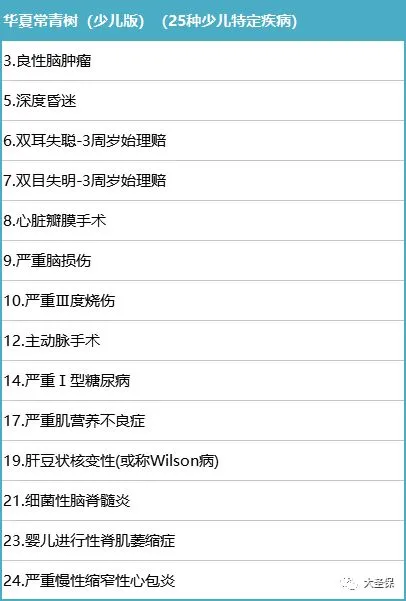
少4种,多14种,孰优孰劣,各位读者自己比较吧。
2、轻症病种对比:
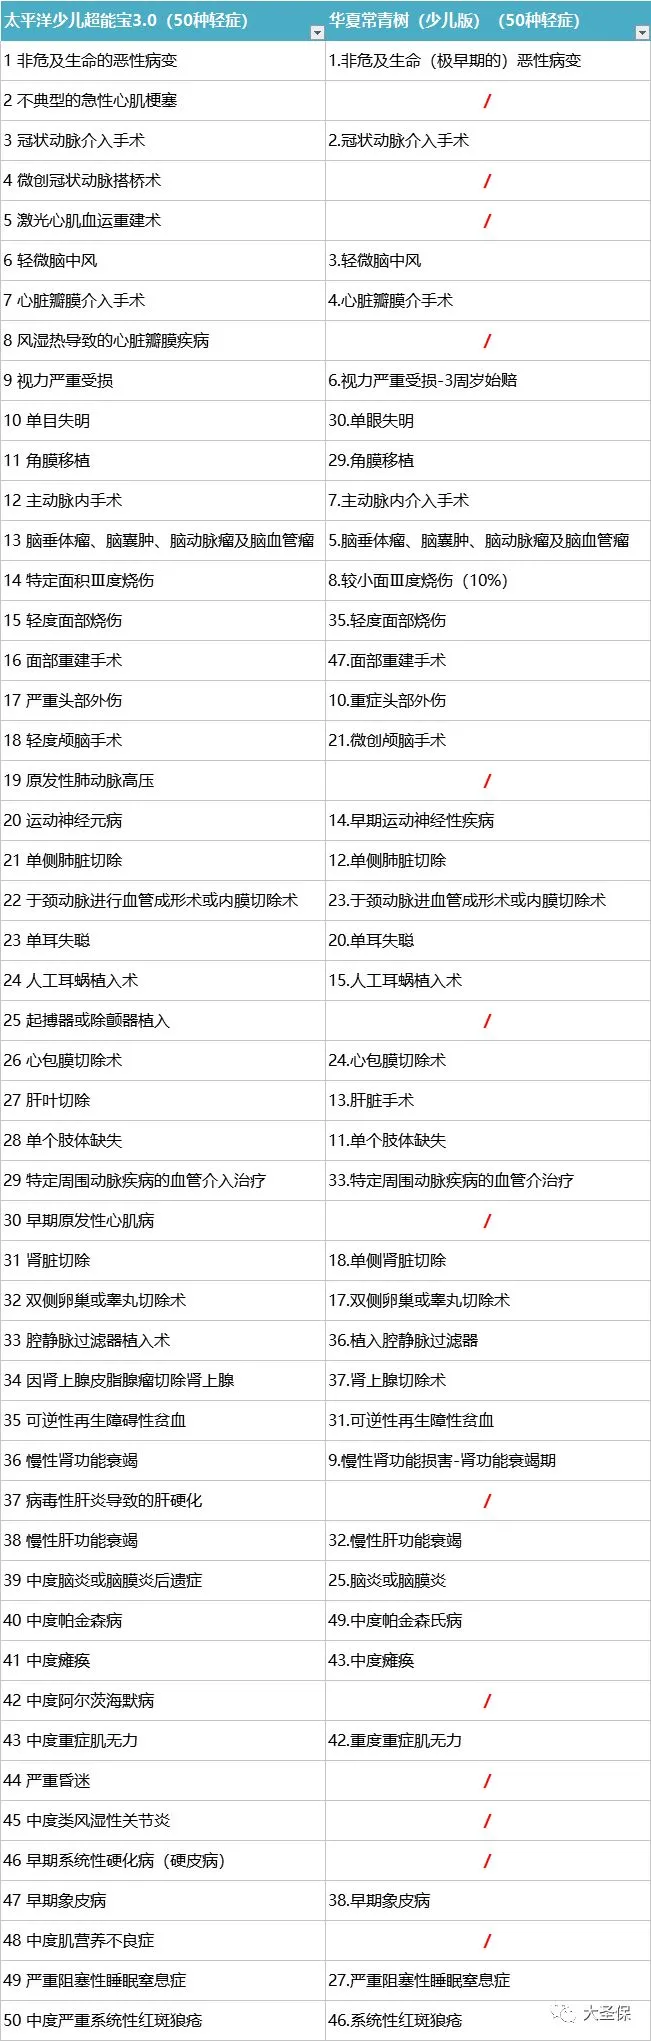
以上是两款产品的轻症对比,这两款产品有37种疾病是相同的,13种重疾不同。详见下表:
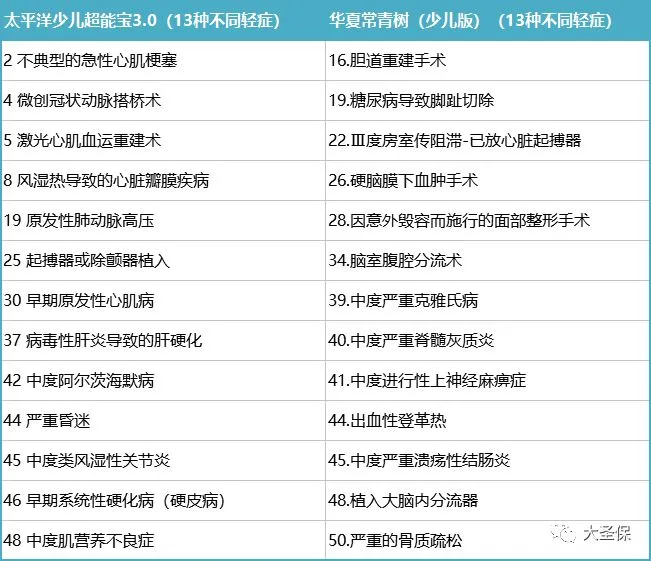
值得注意的是,华夏常青树(少儿版)缺失的不典型的急性心肌梗塞,这种疾病的治疗手段和冠状动脉介入手术是一样的,所以这两种疾病有其中一个就可以了。
还有就是硬脑膜下血肿手术,走路不小心摔倒脑壳,就有可能需要用到这个手术。所以其实还是蛮常见的。超能宝3.0里没有包含。
另外,胆道重建手术、出血性登革热等两种疾病在超能宝3.0中作为重疾赔付,而华夏常青树(少儿版)列为轻症了。
关于这两款产品的对比,还有很多可以挖掘的地方。这里限于篇幅,就不继续展开了。
值得肯定的是,这两款产品都是非常不错的少儿重疾险,一款定期,一款终身,读者朋友在给孩子考虑的时候,根据自己偏好选择即可。
如果想了解更多产品对比信息,欢迎加入我们的专业交流群。
(加群方法,详询客服MM)
长按识别二维码,关注【大圣保】公众号
借你一双慧眼,让你明明白白买保险