2020年开门红年金产品对比:中国平安VS中国人寿
- 更新时间 2026-09-17 18:28:14
2020年开门红年金产品对比:中国平安VS中国人寿点击蓝字↑↑ 关注【悟险明理】 
来源:悟险明理 本公众号开展不同公司产品对比测评服务 可在后台咨询! 关注公众号回复:悟险哥,可加悟险哥私人微信 
一、产品形态对比 今年中国平安和中国人寿的产品形态相似,跟去年开门红产品一样,定期年金账户+万能复利账户双账户运作,但今年中国人寿只推出一款产品: ■鑫享至尊:10年期的定期年金险,缴费期3年、5年 而中国平安推出两款产品: ■金瑞人生2020:15年期的定期年金险,缴费期3年、5年、10年 ■财富金瑞2020:10年期的定期年金险,缴费期3年、5年 因为鑫享至尊和财富金瑞的形态一致,所以我们就用这两款产品进行对比。在产品形态对比前,我们先通过一张图,了解两家公司的产品双账户如何运作的: 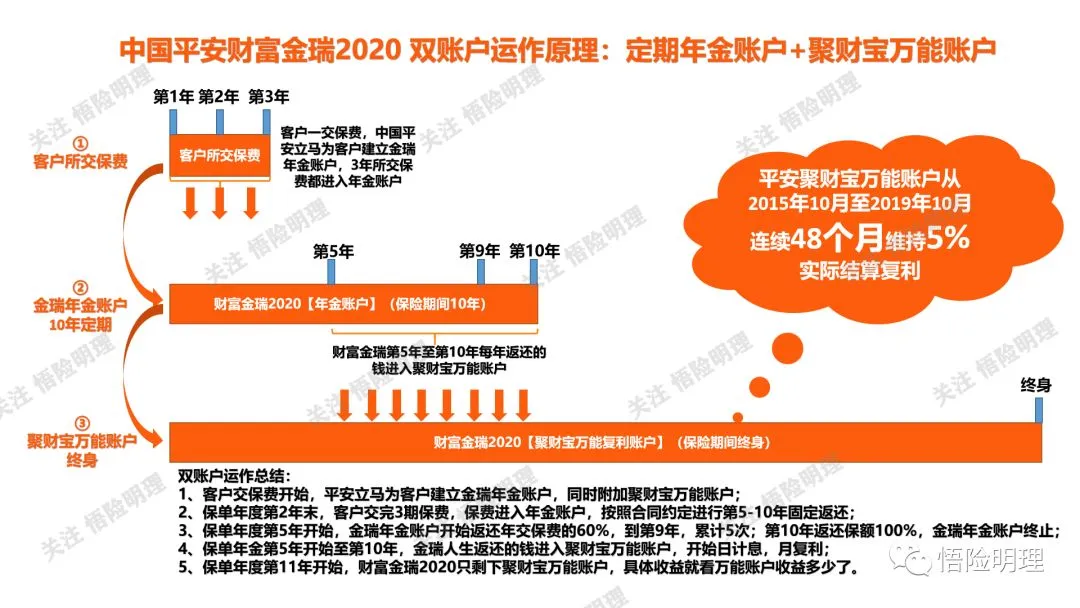
(点击看大图) 上图就是定期年金账户+万能复利账户运作情形,记住核心点: 1、主险年金险是10年定期险,第10年固定返还完,主险就终止了; 2、聚财宝万能账户是终身账户,保单第11年开始,只剩万能账户,之后收益的唯一因素就是聚财宝实际结算利率。
接下来让我们看看两家产品的对比形态: 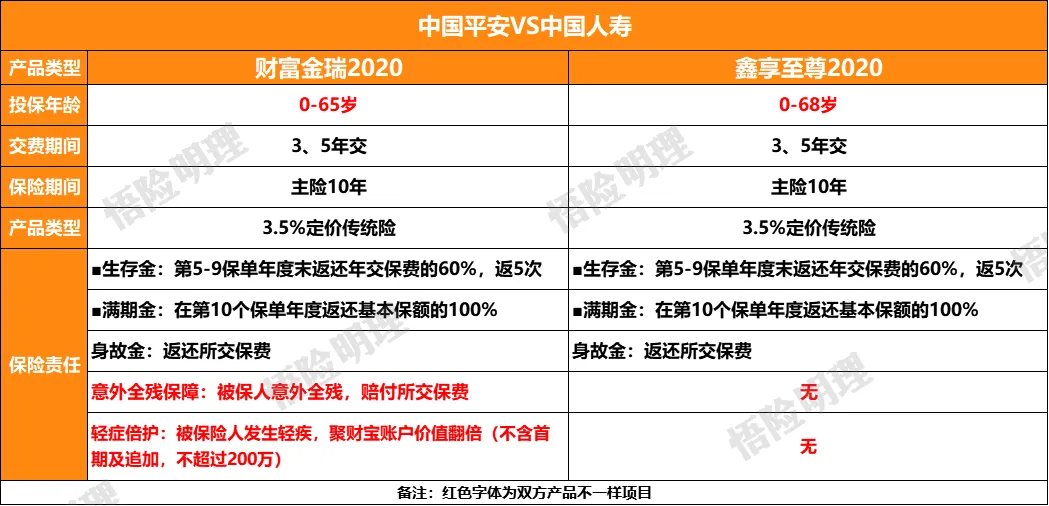
(点击看大图) 产品形态对比总结: 1、投保年龄:财富金瑞最高65岁,鑫享至尊最高68岁,鑫享至尊胜出;
2、交费期限、保障期间、产品定价、固定返还比例、身故金,二者都一样; 3、意外全残保障:财富金瑞条款规定,若被保人发生意外全残,则直接赔付累计所交保费,直接进入聚财宝万能账户,更快收益,这项财富金瑞胜出。 4、轻症倍护:保险期间若被保人发生50种轻疾,则聚财宝万能账户金额翻倍(不包括首期及追加保费,且不超过200万)。比如第8年发生轻疾,聚财宝账户金额50万,则直接变成100万。 关于轻症倍护可以见下图 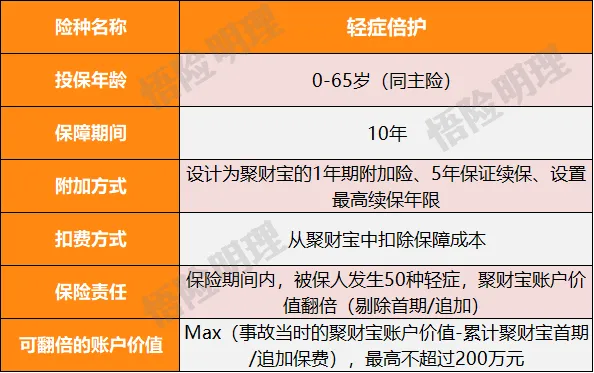
形态对比完,悟险哥又做了一个案例,实际比较两个前十年固定返还收益情况: 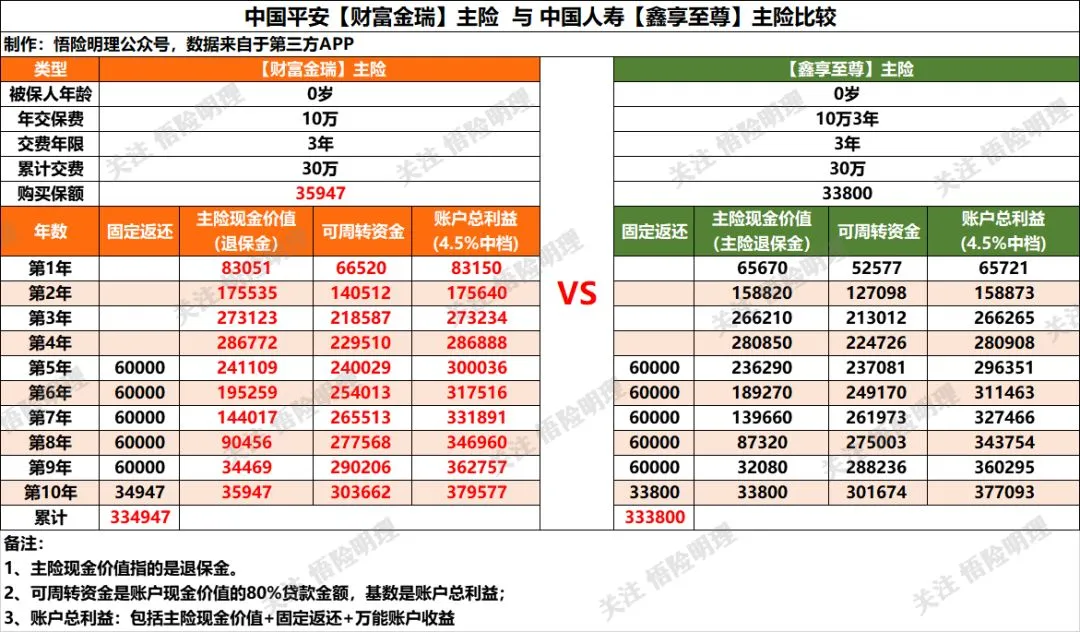
(点击看大图) 案例:0岁男孩,年交保费10万,交3年,累计交费30万 两者对比: 1、回本时间:财富金瑞第5年,鑫享至尊第6年; 2、主险保额:同样年龄,同样保费购买的保额,财富金瑞35947元,鑫享至尊33800元,财富金瑞胜出; 3、固定返还金: 财富金瑞10年累计返还334947元; 鑫享至尊10年累计返还333800元,财富金瑞胜出; 4、主险现金价值:第一年,年交保费100000元, 财富金瑞现金价值83051元,占比83%; 鑫享至尊现金价值65670元,占比65%。 现金价值越高,资金使用率越高,财富金瑞胜出; 5、可周转资金:也就是保单现金价值贷款,是账户现金价值的80%,财富金瑞胜出; 6、账户总利益:前5年财富金瑞领先优势明显,后5年总利益相差不大,财富金瑞稍稍领先; 二、万能复利账户对比 从双账户运作示意图可得知,两家公司年金险最核心的指标就是万能账户利率,那关于这个账户,两家公司情况如何呢? 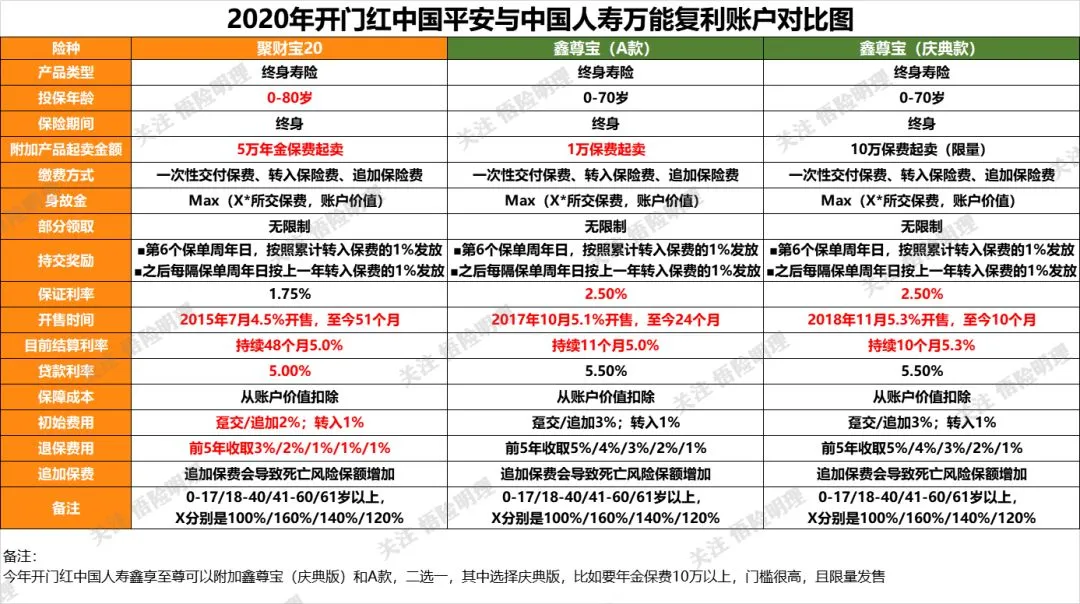
(点击图片看大图) 对比总结: 1、这次两家产品类型都是终身寿险,好处两点: 第一是被保人失去领取权,只有投保人才有领取权,所以加强了财富控制权; 第二是领取限制取消,往年年金型产品银保监会规定只能领取年交保费20%。当然,更改为终身寿险,就需要从现金价值扣保障成本。但是不用担心,扣的非常少,0岁男,买5万保费,交3年,0岁到105岁总共扣除 487元。 2、投保年龄:平安聚财宝最高投保年龄80岁,比鑫尊宝要长10年,优势不小; 3、附加产品起卖金额: ■财富金瑞2020版5万保费起卖 ■鑫享至尊鑫尊宝(A款)1万保费起卖 ■鑫享至尊鑫尊宝(庆典版)10万保费起卖,绝大部分人与之无缘无缘。而且庆典版是限量发售的,估计已经卖完了。 4、最低保证利率: ■平安聚财宝1.75%; ■国寿鑫尊宝2.5%,从这个角度中国人寿胜出一筹。 5、目前结算利率: ■聚财宝从2015年7月至今,除了开售前3个月4.5%外,第4个月至今累计48个月连续5%复利; ■鑫尊宝A款,2017年10月开售,开售5.1%利率,期间2017年12月至2018年7月持续8个月维持5.2%利率,但2018年8月至今,降为5%,已连续11个月。 ■鑫尊宝庆典版,2018年11月5.3%开售,至今11个月维持5.3%。但本产品限额限量发行。一般人碰不到。 从字面数据上看,中国人寿鑫尊宝万能账户要比中国平安聚财宝万能账户收益率要高。但长期年金产品不仅要看收益性,还要看稳定性,这点下面会详细讲。 6、现金价值贷款利息:中国平安年利息5%,中国人寿年利息5.5%,现金价值贷款是使用度相当高的,这点中国平安更亲民,尤其是对于企业主需要现金流的来讲。这点也是中国人寿为什么给的最低保证利率高一点的原因。多给你的钱,从这个贷款上拿回来。 7、追加费用:很多客户看中了这个万能账户的结算利率,都想要追加保费进来,这样可以享受5%复利,但是追加要手续费,平安收2%,而国寿收3%。这个就太不亲民了,这也是最低保证利率2.5%的原因之一吧。 关于转入手续费1%这点,不用担心,实际上还是免费转入的,因为有持续交费奖励1%。这相当于抹平。 8、退保费用:前五年都是有退保手续费的, 平安聚财宝前5年收取3%/2%/1%/1%/1%; 国寿鑫尊宝前5年收取5%/4%/3%/2%/1% 虽然不提倡退保,但是万一有急事必须要退保的时候,买了国寿的产品损失要更多。 最后总结: 中国平安聚财宝实行的策略是低档最低保证利率+高档实际结算利率 中国人寿鑫尊宝实行的策略是中档最低保证利率+高档实际结算利率 虽然中国人寿给的最低保证利率有2.5%,但贷款利息、追加手续费、退保手续费等方面都很高,而且在大环境情况下,保险公司几百年来,极少有大批量保险公司投资利率低于2%的,所以这项保底利率虽然写入合同,但是趁着这个“亮点”大幅增加其他收费。其实客户要多考虑一下。 而中国平安为什么选择1.75%保证利率,可以看我上一篇文章:中国平安2020年开门红理财产品 下半段内容。 三、中国人寿历年万能账户 悟险哥在官网查询了两家保险公司所有的万能账户,这样公司的万能账户策略一目了然,让我们先看看中国人寿的: 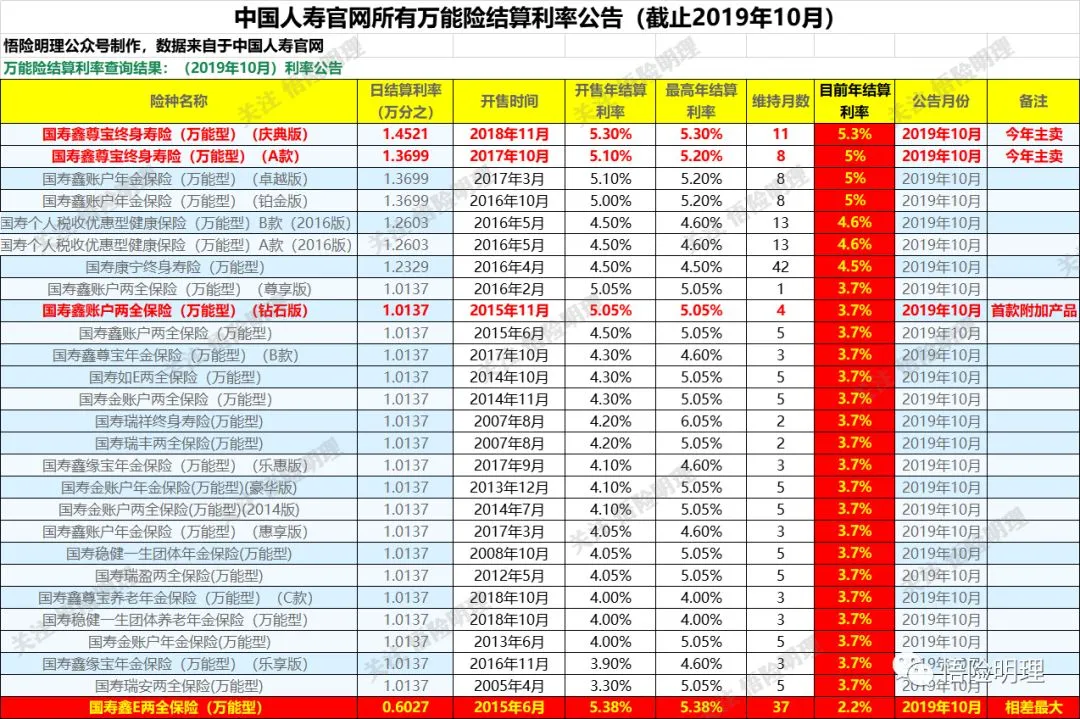
(点击图片看大图) 上述排序我是按照2019年10月实际结算月利率降序排列的(竖列红底) 当前5.3%实际结算利率的产品:1个 当前5.0%实际结算利率的产品:3个 当前4.6%实际结算利率的产品:2个 当前4.5%实际结算利率的产品:1个 当前3.7%实际结算利率的产品:19个(多年前的主流产品目前基本上都是3.7%) 当前2.2%实际结算利率的产品:1个(这个产品真的要好好研究,很恐怖) 大家不要看鑫尊宝(庆典版)宣导的5.3%利率,就以为后面都能一直维持。 大家看两个产品案例: 1、鑫账户两全保险(钻石版): 2015年11月推出的产品,开售月利率是5.05%(当年开门红平安聚财宝5%,你懂得),这个产品最高的也就是刚刚推出的前4个月,5.05%,之后就起起伏伏一路下滑,截止当下只有3.7%。 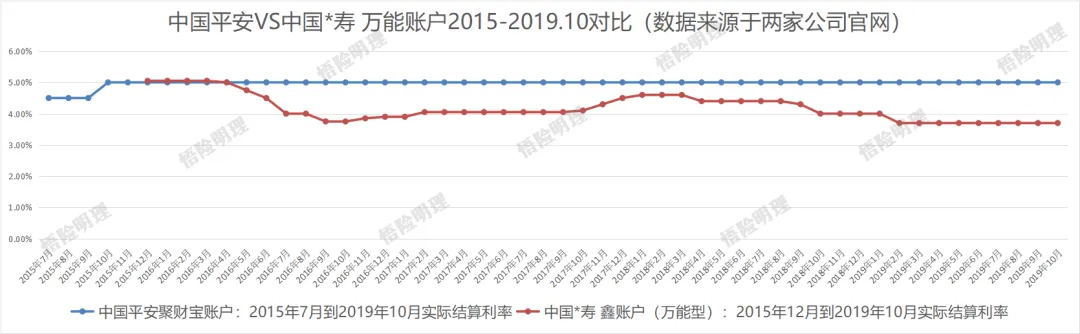
(点击看大图) 上图用平安聚财宝和鑫账户(钻石版)来比较,2015年开门红,中国人寿宣导的比中国平安高0.05%的万能收益,很多人都为了这选了中国人寿,但是那一批客户,到现在产品从2019年1月至今破4%,降到了3.7%的实际收益。不知道那一批客户现在心里怎么想的。 但我觉得还是好的,因为下面这个案例更恐怖: 2、目前实际收益率仅2.2%的国寿鑫E两全保险(万能型) 2015年6月开售,当时利率是5.38%,也是限量,也是优质资源打包(有没有听着很熟?今年的鑫尊宝庆典版就是这样的),这个鑫E两全账户,从2015年6月到2018年7年连续37个实际结算复利5.38%!豪气的很! 但从2018年8月开始爆降,一度降到2%,而现在只有2.2%!(悟险哥震惊了 )
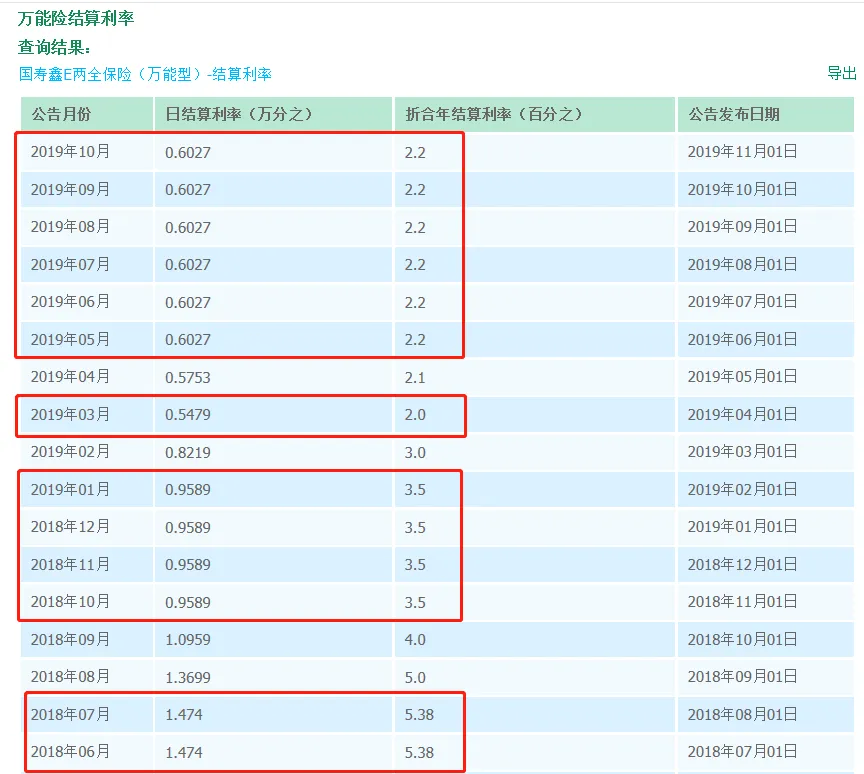
现在中国人寿的鑫尊宝(庆典版)也是在讲连续11个月5.3%复利,打包优质资源,限额限量,但是会不会后面降到2.5%呢?  不敢想,不敢想啊,不知道当时买了这个产品的客户现在还好吗,看着保单里面每年2.2%的实际结算利率?
四、中国平安历年万能账户 接下来看看中国平安历年来的万能账户收益情况 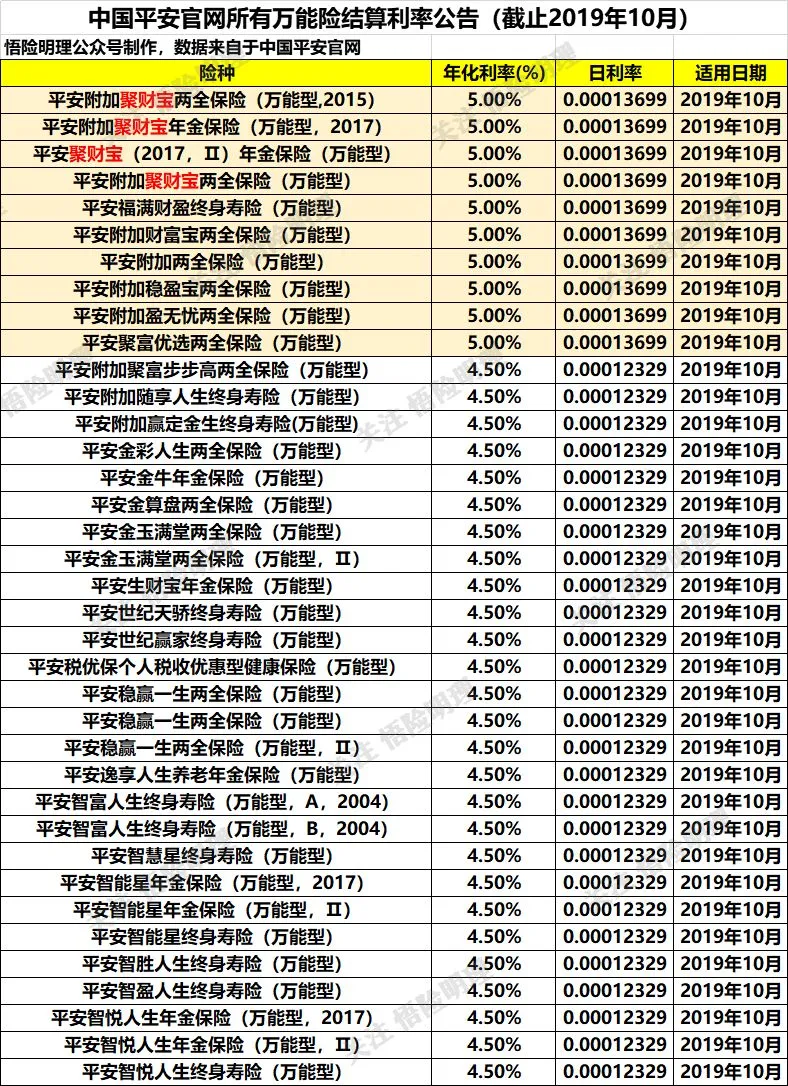
(点击看大图) 中国平安产品在行业中最值得称道的就是稳定的万能结算利率! 2015年以来,万能险账户实际结算利率分2档,5%和4.5%。 1万以上保费的产品可以附加5%的聚财宝; 1万以下的产品可以附加4.5%的万能账户。 
若还想要进一步了解,点开下图二维码,加【悟险哥】私人微信哦。谢谢大家,下期再见。 
原创好文推荐: 第1篇原创:买保险,选大公司还是小公司? 第2篇原创:社保真的能报销到95%吗? 第3篇原创:家庭理财为什么要买指数基金? 第4篇原创:怎么买指数基金? 第5篇原创:中国平安2020年开门红理财产品
多悟透一点 多明白一点 保险让生活更美好 悟险明理祝你幸福
最近后台有小伙伴咨询悟险哥,说中国平安和中国人寿今年的年金产品,哪家好?尤其是说中国人寿代理人讲,中国人寿年金产品前15年固定收益7.9%,第16年至终身固定收益9%,还发了一张图,令悟险哥震惊了!
所以经过资料收集查询,写了2篇文章,这是第1篇。
)不敢想,不敢想啊,不知道当时买了这个产品的客户现在还好吗,看着保单里面每年2.2%的实际结算利率?最后总结
购买年金险,是长期终身的,要慎重考虑。
■选产品,首先要选对公司,在大海里航行,大船总比小船抗风险强。
■选产品,其次要看历史收益,不要被当下的高收益蒙蔽了眼睛,要扩到5年,10年以上,等来一次熊市和牛市,遇到经济危机的表现。
■选产品,最后不能只看销售员宣导,保底利率越高的,它给你最高的结算利率心理就会弱,而且也要从其他方面,追加手续费、贷款手续费等扣回来。
今天有个客户问,这个产品风险大不大,我的回答是,不是看产品风险大不大,而是看这个产品背后的公司抵抗风险能力强不强!让不让你安心!
关于国寿代理人宣导的前15年固定收益7.9%,第16年至终身固定收益9%是如何计算的,我下篇文章详细告知,写这个销售话术的人也太敢写了!
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
