「吉康人生」史上最全面的测评(附详细产品对比表)
- 更新时间 2026-09-17 18:24:55
越想了解的世界,发现越复杂,关注我,简单理解保险的世界。 by 避险小灵通
引言:
中国古代打仗,讲究一个攻城略地,某些城池,因其战略位置的关键性,被古人列为兵家必争之地,譬如徐州、襄阳、长安、中原(河南)等地。
放在当今的保险行业,重疾领域也必是诸家保险公司必争之地,从轻症一次两次三四五次赔付,到重疾一组两组三四五组赔付,甚至不分组……
群雄逐鹿九州究竟谁主沉浮?谁是最后的赢家?激烈「厮杀」拼得血流成河,孰赢孰输真没有绝对定论,能说的仅仅是某个阶段,哪家公司出的产品更创新,更贴近消费者心中的期望产品。
目前的重疾更新换代,呈现出这么一种情况:病种细分更极致!费率越来越亲民!产品责任越来越全面!简单一句话,性价比越来越高!
这不,自从光大永明的童佳保推出【中症责任概念】之后,市面上陆陆续续出了带中症责任的产品,3月份的天安健康源尊享及后来的华夏福多倍版、百年康倍保等,产品责任已经非常极致了。
然而更自由化的市场发展和竞争,决定了总有后浪推前浪的事发生。
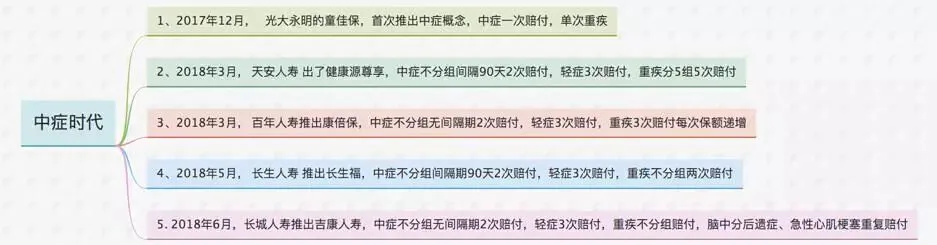
前段时间长城人寿横空出了一款吉康人生,不仅为「中症家族」添了新成员,也为「重疾多次不分组家族」添加了一名优秀成员,在模仿横行的路上,硬是杀出了一条带着创新的血路。今天,我们主要来测评吉康人生这款产品。
测评虽是晚了点,不过胜在内容哈。

一、投保规则
投保年龄:30天-60周岁
保障期间:保至70周岁/80周岁/88周岁/终身
可附加两全保险:55岁/66岁/70岁/77岁/80岁/88岁
等待期: 90天
缴费方式:趸交/3年/5年/10年/15年/20年/30年
小总结:看到标红了嘛?吉康人生不止可以选择保障终身,还可以选择定期保障,定期重疾一般为线上产品特有,众所周知,网上的重疾险,多数为重疾单次赔付,或是单次赔付纯重疾,保障责任很简单。长城这么设置,确实为一个大亮点,不仅保障责任完善,保障期限还可以选择,这不要太完美了呀。--妥妥亮点1
同时,缴费方式支持30年缴费,简直不要太灵活了呀~如果能缴费30年,意味着平摊到每年的保费越低,每年经济压力没那么大哈。---亮点2在这呢
另外一个灵活的点,保费返还DIY ~期限任选!不仅有退休年龄55岁/65岁,把钱拿出来补充养老,保障继续,还能选择70岁,77岁,80岁,甚至88岁,比天安的选择还多,就问天安华夏服不服哈哈~而且豁免的保费到时也可以返还(买了保险可能还能赚一笔,要不要?)---嗯没错这是亮点3
投保规则完美,保障责任怎么样呢?来,看看~
二、保障责任简介图
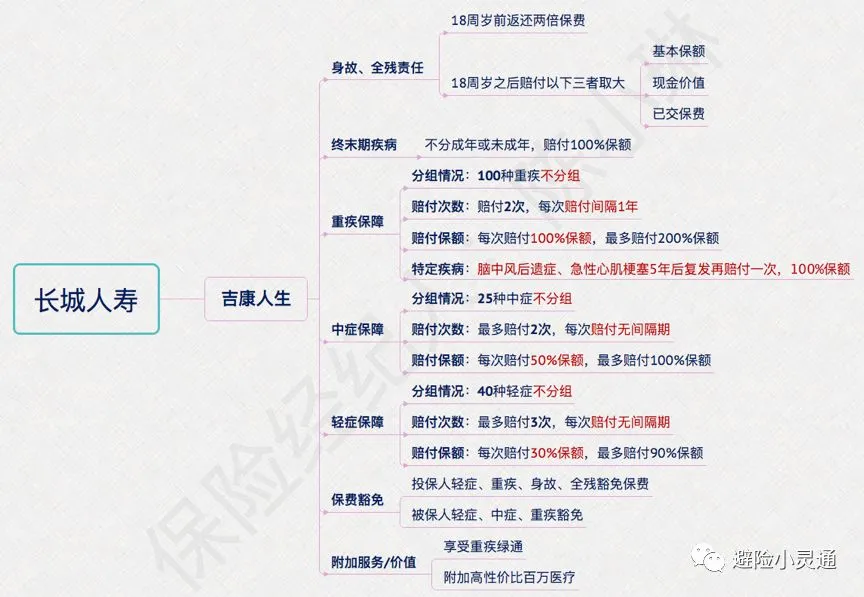
看这配方 很熟悉,跟天安、华夏一样有主流趋势的中症,不同的是重疾不分组,高发特定疾病二次赔付。现在的重疾险市场啊,竞争好不激烈,你来我往~你不是轻症中症不分组无间隔期吗?那我就重疾不分组,看你这么接招呵呵~----最大亮点(4)莫过于此了
更多细节,还请跟着小灵通往下看~
三、保障责任详解
(一)重疾保障
病种: 100种重大疾病;
分组:不分组(重点!重点!重点!)
赔付次数:最多给付2次;
间隔期:多次赔付的疾病间隔期365天;
给付额度:保额100%
等待期:90天;
总结:不分组就是重点,别的不用说了,前25种定义大家都一样。
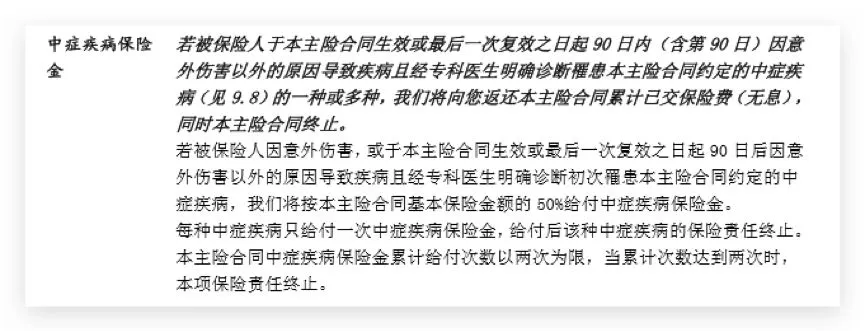
(二)中症责任
病种:25种中症疾病;
分组情况:不分组;
赔付次数:最多给付2次;
间隔期:无间隔期
赔付额度:基本保额的50%;
亮点是:中症2次赔付无间隔期,而且疾病不分组哦,不过等待期内发生中症,保单终止,这点稍微扣点分。
(三)轻症责任
病种:40种轻症疾病;
分组情况:不分组;
赔付次数:最多给付3次;
间隔期: 无间隔期
赔付额度:基本保额的30%;
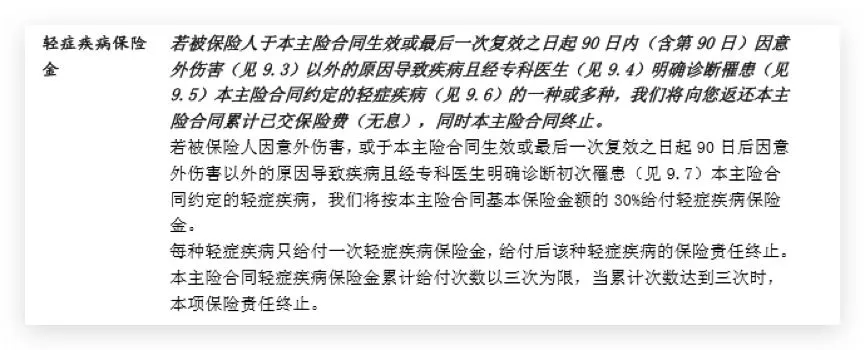
轻症亮点同中症一样,3次赔付无间隔期,而且疾病不分组哦,病种也有40种那么多,不过等待期内发生中症,保单终止,这点轻症也一样,有点 sad~
轻症中、中症小总结:不分组,无间隔期,病种比其他家各多5种,为什么重疾不强调病种,这里要强调呢?----亮点5在这呢
因为轻症、中症这不比重疾,高发的25种赔付率占了将近98%,而轻症、中症不同,本身赔付就就比较低,多一种是一种。
还有亮点呢,请继续往下看~
(三)心脑血管疾病加倍保障
病种:急性心肌梗塞、脑中风后遗症
赔付次数:可多赔付1次
赔付额度:100%基本保额
间隔期: 复发和首次发生间隔5年
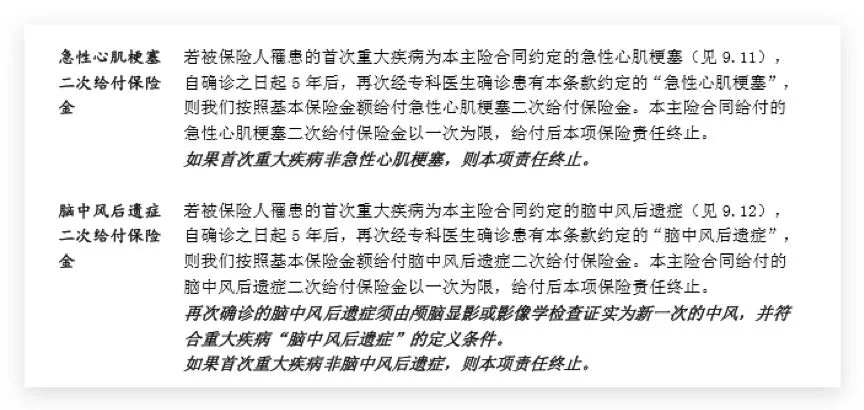
各位客官都应该知道,癌症,急性心梗、脑中风后遗症是疾病杀手榜前三,癌症高发,心脑血管致死致残率更高。----这么创新,难道不应该是亮点6吗?
(四)身故/全残(寿险)责任
等待期(90天)后,被保险人18周岁前身故/全残,赔付2倍的已交保费;等待期后,被保险人18周岁后身故/全残,赔付基本保额、 已交保费、现金价值三者取大;
而等待期(90天)内,就是退还已交保费;
(五)疾病终末期责任
这个跟天安、华夏不同,等待期内不分成年和未成年都是退保费,等待期后都是赔付100%保额、现价、已交保费三者取大。
可有可无的责任,保费成本不高,无所谓,不用过于看重这点,某邦的代理人经常拿这个说事的。不明白的可以后台留言,这里不赘述。
(六)豁免责任:被保人豁免/投保人豁免
被保人豁免保费:
缴费期间,被保险人罹患重大疾病或中症或轻症豁免后续未交保险费,视同已交。
投保人豁免保费(可选):
可附加投保人轻症/重疾/身故/全残豁免保费;同很多公司一样,附加投保人是要加钱的。
亮点在于:
上面我们有讲到可以附加吉康两全(保费返还),肯定有亲会想到,附加投保人豁免的那部分钱也可以拿回来吗?答案是:可以的!!!这样有没有很好,其他家的可都是消费掉了哟~
病种分析
好了,讲完基本保障责任,高能来了,长城打的是重疾5.0时代,轻中重高发全面呵护~敢这么说,肯定有其底气~
1、重疾病种分析:
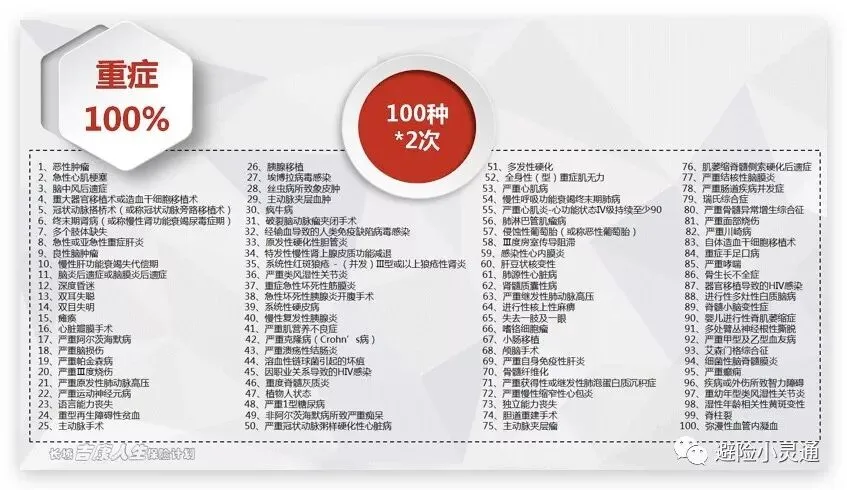
100种重疾,比上不足,比下绰绰有余,行业规定的25种重疾险都包含在内。
值得大家关注的是:长城在少儿疾病方面,一惯是有诚意。少儿高发的疾病基本都有算起来也有20种,所以亲们在帮小孩买重疾险时,如果关注重疾险,不妨根据以下的疾病清单,一一对照,如果几乎没有或很少的,那产品也不用考虑了。
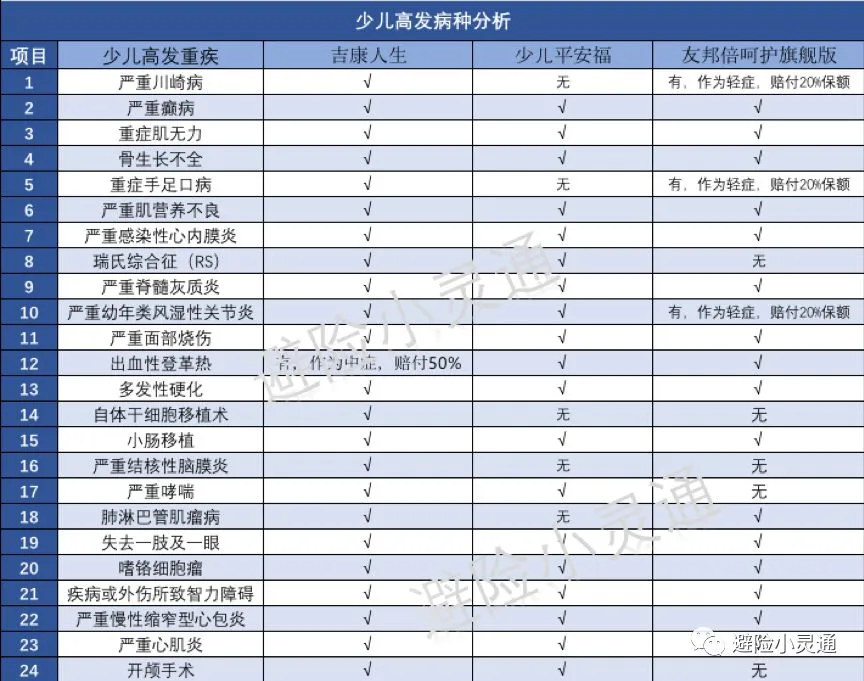
这里举例,某安的少儿X福、号称是少儿重疾,然而高发的少儿重疾比如重症手足口病、严重川崎病等却没有,特定少儿疾病也并不典型,显得有些敷衍;
某邦的则是将重症手足口病、严重川崎病等作为轻症,虽说赔付情况容易些,但赔付额度则降为保额的20%。(但为何不作为重疾赔付保额100%,毕竟标榜为少儿重疾险了,不是吗?)。
2、轻症病种分析:
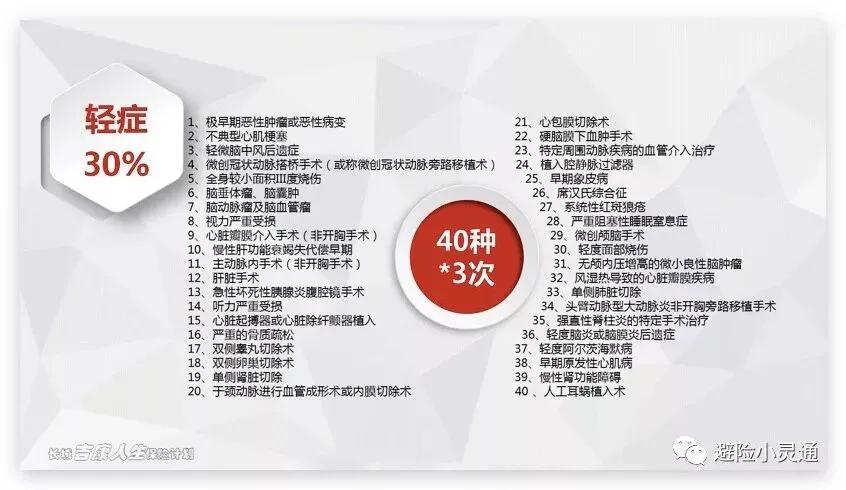
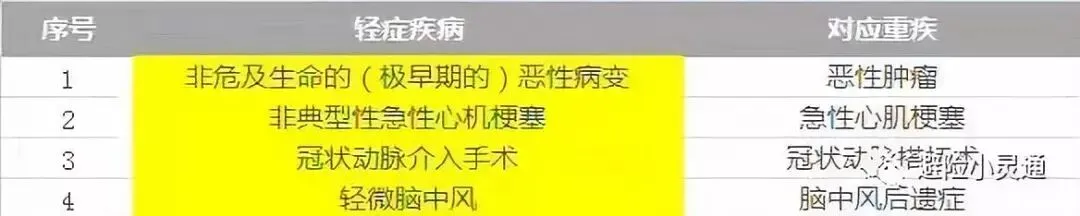
高发的四种算都有了,其中冠状动脉动脉方面是微创冠状动脉搭桥术,并非临床使用频率高的冠状动脉介入手术,不过随着微创手术的日趋完善,有总比没有好,毕竟某安某福这倒现在还没影儿呢~
3、中症疾病分析:
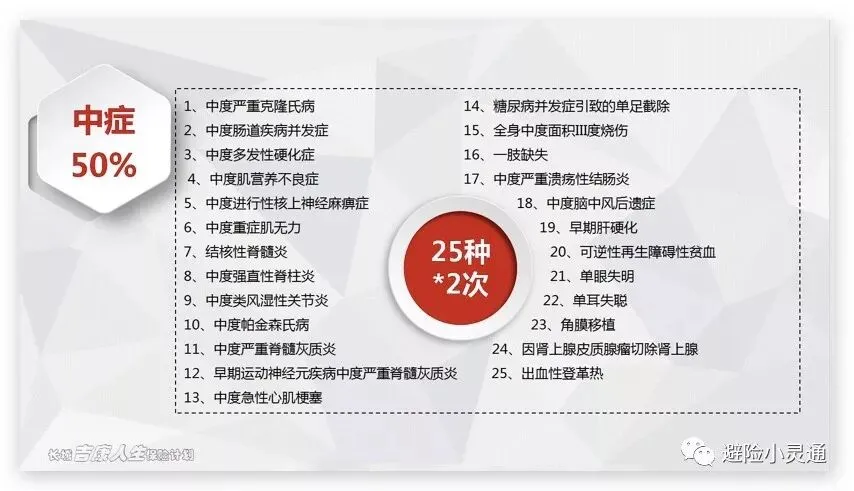
长城的中症是25种赔付两次,大家看过我的其他文章就知道,其他家带中症的,一般也就20种,那么这多出来的5种,质量如何呢?是物有所值呢?还是可有可无?请看下面的对比表:
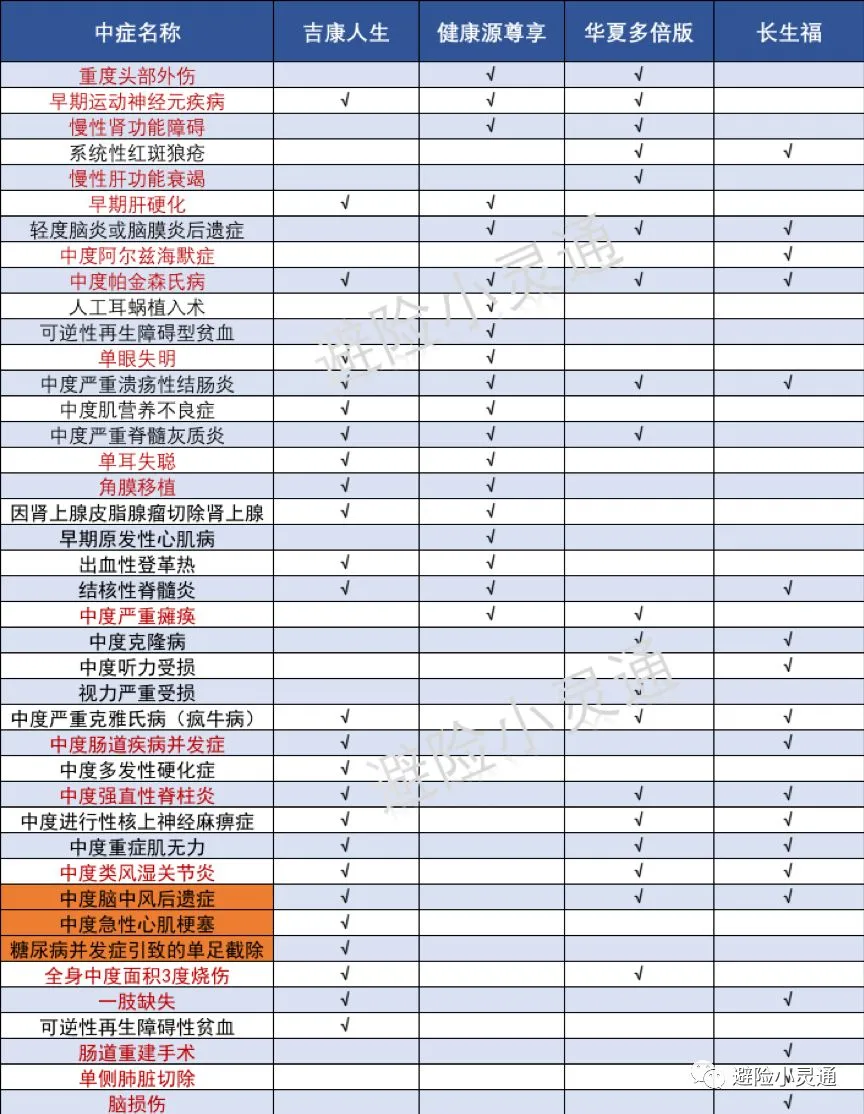
看到这里,我想大家应该猜到了我下面要说什么了吗?是的,长城说轻中重全面呵护,不是说说看的,确实在病种细分方面做出了领先于市场的创新。这同时也是这产品出了重疾不分组外的另一个非常大的亮点。
至于怎么个细分法,我们不妨看下:
1、 中症--重症的递进
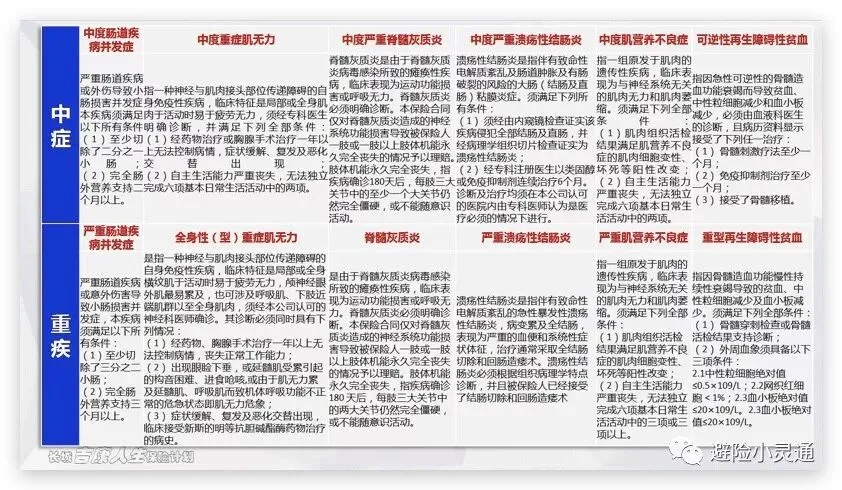
以上我们可以看出像肠道疾病并发症等共6类疾病,分别在中症和重疾里都有对应疾病,保额赔付也从50%-->100%递增,当然是赔付条件有所区别。
2、 轻症--中症--重疾的递进
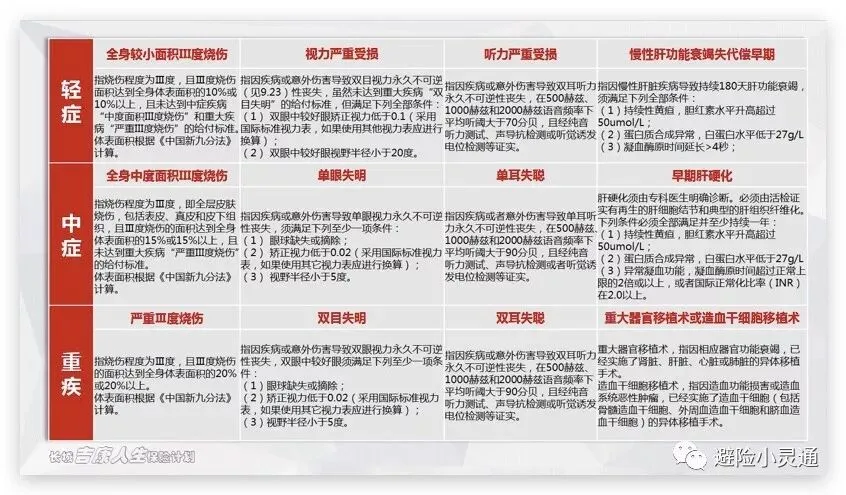
说实话,长城将这烧伤、视力受损、听力受损、肝方面的疾病这么分,其实还是很机智的,这确实都是比较高发的疾病。
3、 轻症--中症--重疾--重疾复发的递进
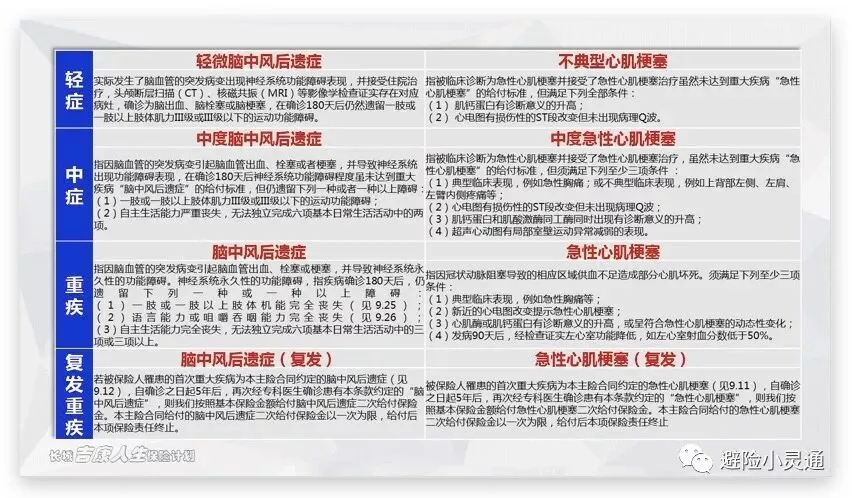
这是长城主打的地方,在心脑血管方面做了个全面防护,不仅轻症、中症、重疾都有对应的疾病,而且还设置了脑中风后遗症、急性心肌梗塞5年后复发再赔100%。
肯定有人要说,这很鸡肋,必须首次是罹患了脑中风后遗症、急性心肌梗塞才能获得第二次理赔,不如设置成癌症来得划算呀,或者说脑中风或心梗本身致死致残率太高,根本活不了那么久。
关于这个,我的看法
▼
虽说心脑血管是是致死致残率很高,前期救治及时,即使留下后遗症,康复期间,做好日常监测(重点观察患者的血压、脉搏、呼吸及排便情况等)和康复护理(按摩、针灸等)那也不是不能恢复的。
来自世界卫生组织的数据,点击空白处
▼
据世卫生组织发表的资料显示,偏瘫患者经康复后,第一年末,约60%的患者可以达到日常生活自理,20%需要一定帮助,15%需要较多帮助,仅5%需要全部帮助,并且30%在工作年龄的患者在病后1年多可恢复工作。不像癌症发展那么迅猛,放化疗又特别伤身。
哎,终于将疾病分析完了,那么接下来是费率问题了。
费率
罗列几个费率,具体年龄请后台留言获取。
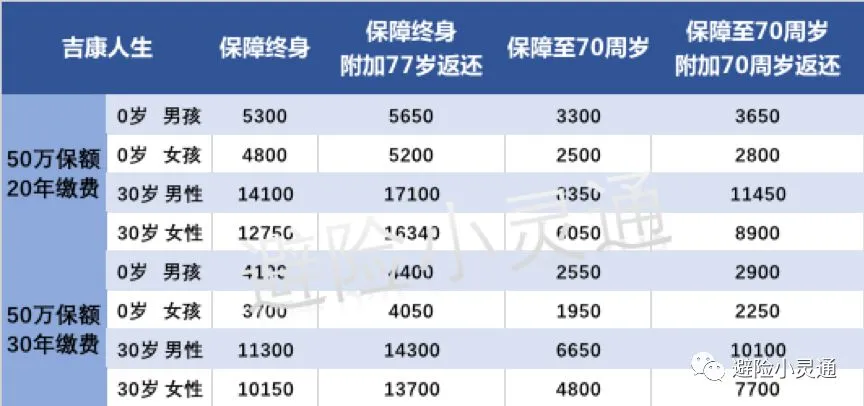
我只能说,费率真心不那么贵,比起老牌公司的诸如友邦、平安、太平等的,保费真的讨人喜欢啊。
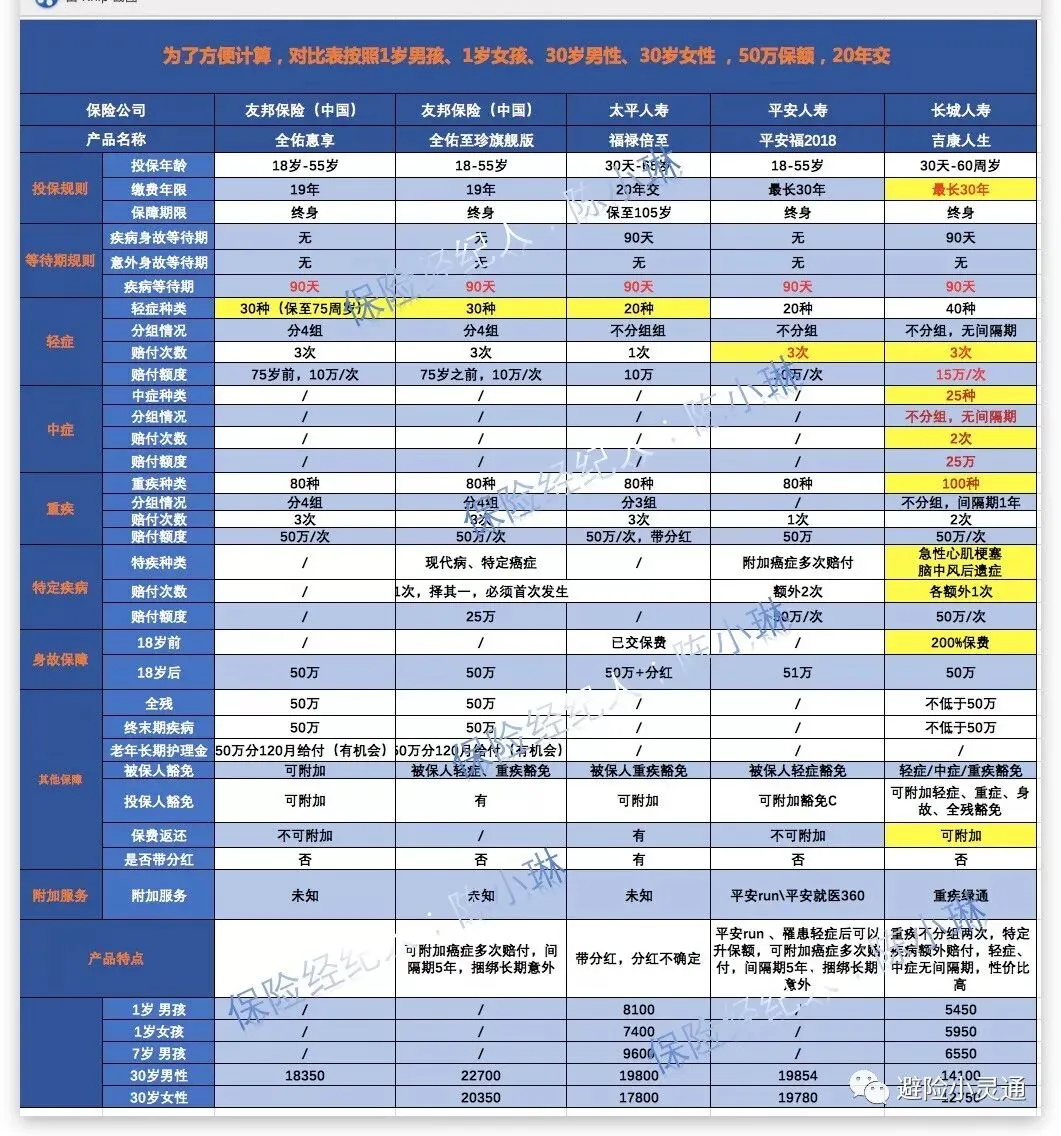
产品对比测评
1、 同几款老牌公司的对比,不管费率或者保障责任,均优秀。
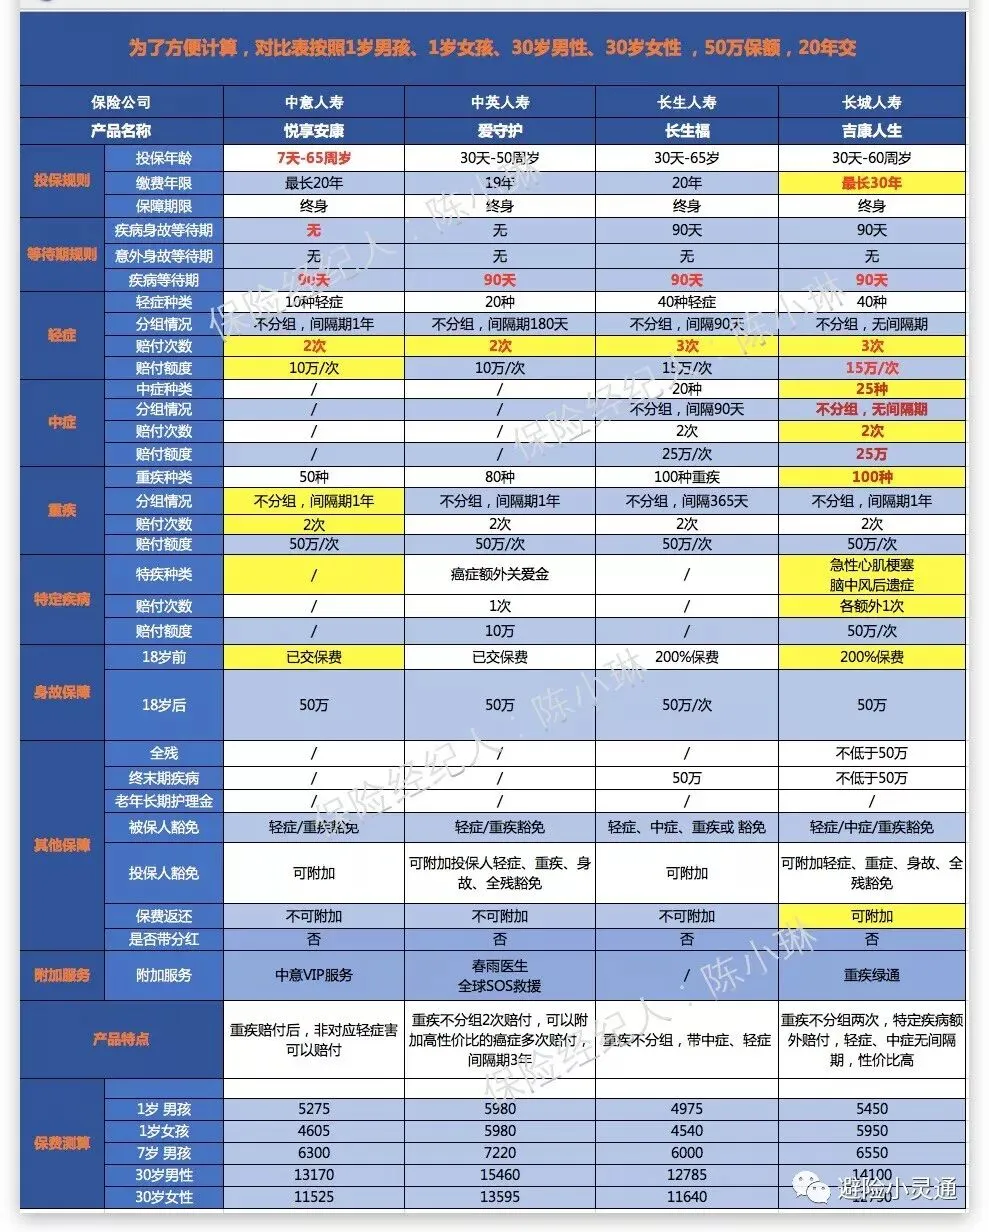
2、同市面上几款重疾不分组的产品对比,保费虽然没有拿到头筹,但胜在保障责任有特色。
产品剖析总结
长城这款产品,总结就是以下几点,各位客官收好了,文中我也是有做标记的哦~

亮点:
1、重疾不分组多次赔付,轻症、中症不分组、无间隔期赔付。
2、保障期限可终身可定期,灵活选择,缴费年限还能选择30年交。
3、可附加两全保险(保费返还)并且可选年龄丰富,投保人豁免的保费也可以返还。
4、高发的心脑血管疾病可以重复赔付,包含多数少儿重疾。
不足之处:
等待期内发生轻症、中症、重疾 ,合同终止,不过这点长城也不是唯一一家。
适合人群:
宝爸宝妈为小孩子规划、关注心脑血管方面疾病的人群、预算有限有想要保障责任全面的客户朋友。
小灵通最后结语
1、 产品无论再好,我们在规划的时候仍然是要按照自身的需求规划,如果不知道怎么规划,可以后台留言咨询。有的时候,也并非我们的需求也并非是单一的产品可以满足,需要结合多家产品,没有哪一款产品能起到万能油的作用,所以更多的时候寻找专业的保险经纪人规划,可以省时、省心、省力,术业有专攻,专业的事交给专业的人。
2、 保险公司不论大小,都是受保险法保护的,一切都基于合同条款规定。白纸黑字写着,保险我们也还是要注意看条款。
重疾险科普
带你走进重疾险【二】:说一说重疾险在中国大陆丰富多彩的发展史
医疗险科普
产品剖析
为什么同样监管下,不同保险公司的产品责任和价格差异那么大?这就是真相!
从太平福禄康瑞“停售”再上市这件事,说一说保险公司的「饥饿营销」策略!
详细解析中症中的最强王者---长生人寿长生福,重疾多次赔付不分组!
详细剖析--华夏人寿华夏福(多倍版),含中症+500万医疗报销!
如需交流:寻找避险小灵通chenXiaolyn9098