SECTION 03
兑现能力
偿付能力、风险评级与资管
分红险的承诺要跨越几十年,所以真正要看的,是公司有没有能力把承诺变成现金。看三件事。
核心偿付能力约为监管底线的 2.48 倍、综合偿付能力约为 1.74 倍,安全垫充足;拉长看,近10年综合偿付能力充足率长期维持在200% 左右。
2025 年初以来充足率小幅走低(综合偿付能力充足率由约 185.73% 到 174.43%),这源于利率下行期的行业性资本消耗;而公司的应对方式是用经营积累补充资本——没有发资本补充债、也没有做财务再保险。
这种靠自己补资本的路子,短期不轻松,但长期更扎实。
2023 年二季度至 2026 年一季度,中意连续 12 个季度风险综合评级保持 AAA/AA 级,其中 8 个季度拿到 AAA。
这是监管对一家公司风险管理能力的综合评价,也是最能说明“稳”的指标之一。
中意旗下有自建资管平台中意资产(2013 年成立,中意人寿持股 80%,注册资本 5 亿元),是全国首批具有中外合资背景的保险资产管理公司。
它的体量和“外部认可度”都值得一提:2025年末管理资产规模 4313 亿元(2013 年成立初期仅 377 亿元,复合增速 22.52%);其中第三方业务 2453 亿元、占比 56.85%——也就是说,超过一半的钱不是自家保费,而是外部机构愿意交给它管。
连续 5 年(2021—2025)获组合类产品金牛奖。
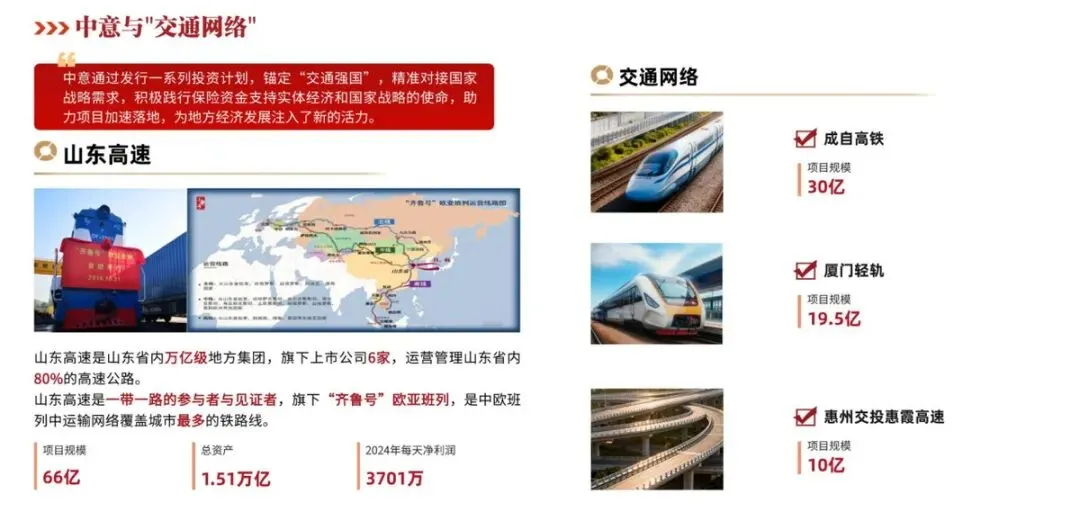
投资风格偏稳健:以超长期利率债、央企企业债、基础设施债权为主,权益类占比不高,深度参与西气东输、京沪高铁、城市轨道交通等国家级项目。
“十四五”期间五年平均财务投资收益率5.07%、综合投资收益率6.26%,2021—2024 年的平均水平超出行业 155BP——这正是分红能够持续的“活水源头”。
图 4 | 中意资产的资金投向:交通网络、能源等国家级基础设施项目(来源:公司产品培训资料)
小 结
偿付能力是“抗风险能力”,风险评级是“管理能力”,投资收益是“赚钱能力”——三项同时在线,分红才有底气。
分红险和固收产品最大的不同在于:写在合同里的保证利益是确定的,浮动分红要靠公司长期兑现。
中意最被称道的一点,是它连续21年披露分红实现率——国内首家、也是目前唯一一家做到的公司。
这背后是24 年分红险经营、累计 100+ 款分红产品的长期积累,不是短期能补上的。
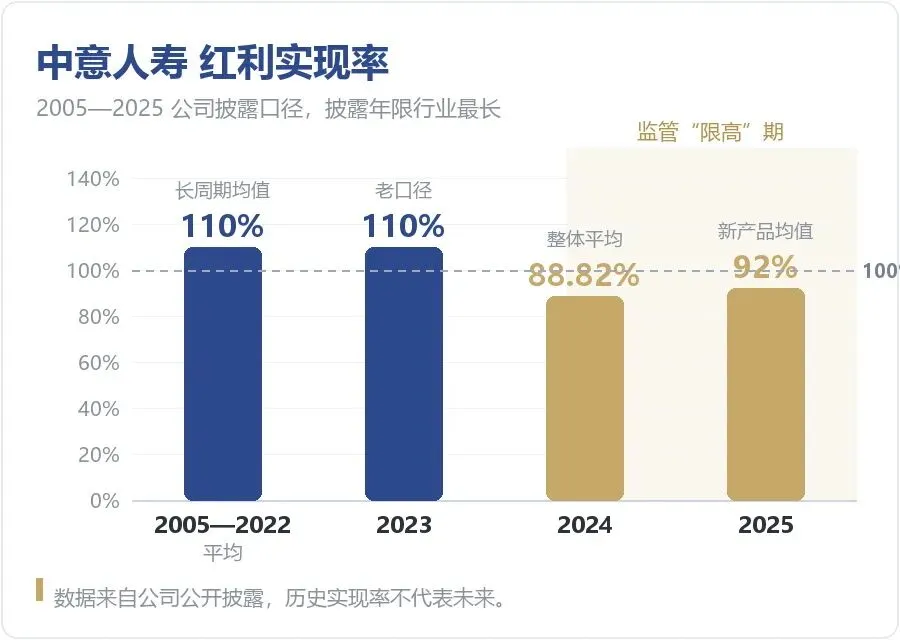
图 5 | 中意人寿红利实现率(公司披露口径):各年口径略有差异
这张表透露的信息很直接:过去 20 年,中意计划书里演示的红利基本都按 100% 以上兑现过;即便在监管“限高”最严的两年,也守住了 88%–92% 的水平,明显高于行业平均(2024 年行业平均约 61.8%)。
需要理性看待的是:红利实现率是历史记录,说明的是一家公司的兑现习惯,而不构成对未来的承诺;同时“限高”是行业性约束,未来几年分红水平仍会受其影响。知情之后再选择,反而更安心。
小 结
分红看两件事:愿不愿意披露,以及披露了敢不敢认。21 年逐年披露、限高期仍守住 88%–92%,这是中意最实在的一张牌。
SECTION 05
永续我爱(睿享版)
分红型增额终身寿
公司讲完,再看产品。
“永续我爱”是一款增额寿产品,解决的是“钱怎么在合同里慢慢长大、什么时候用自己说了算”。
它是什么: 2026 年 8 月上市的分红型增额终身寿,保障终身,1 万元起投,支持趸交与 3 / 4 / 5 / 6 / 10 年交。
它的“增额”是写进合同的:第1个保单年度的有效保额就是基本保额,之后每年按 1.75% 复利递增。
红利也不是发现金,而是用来增加保险金额——利滚利,滚在同一张保单里,长期下来是复利效应在起作用。
它好在哪:
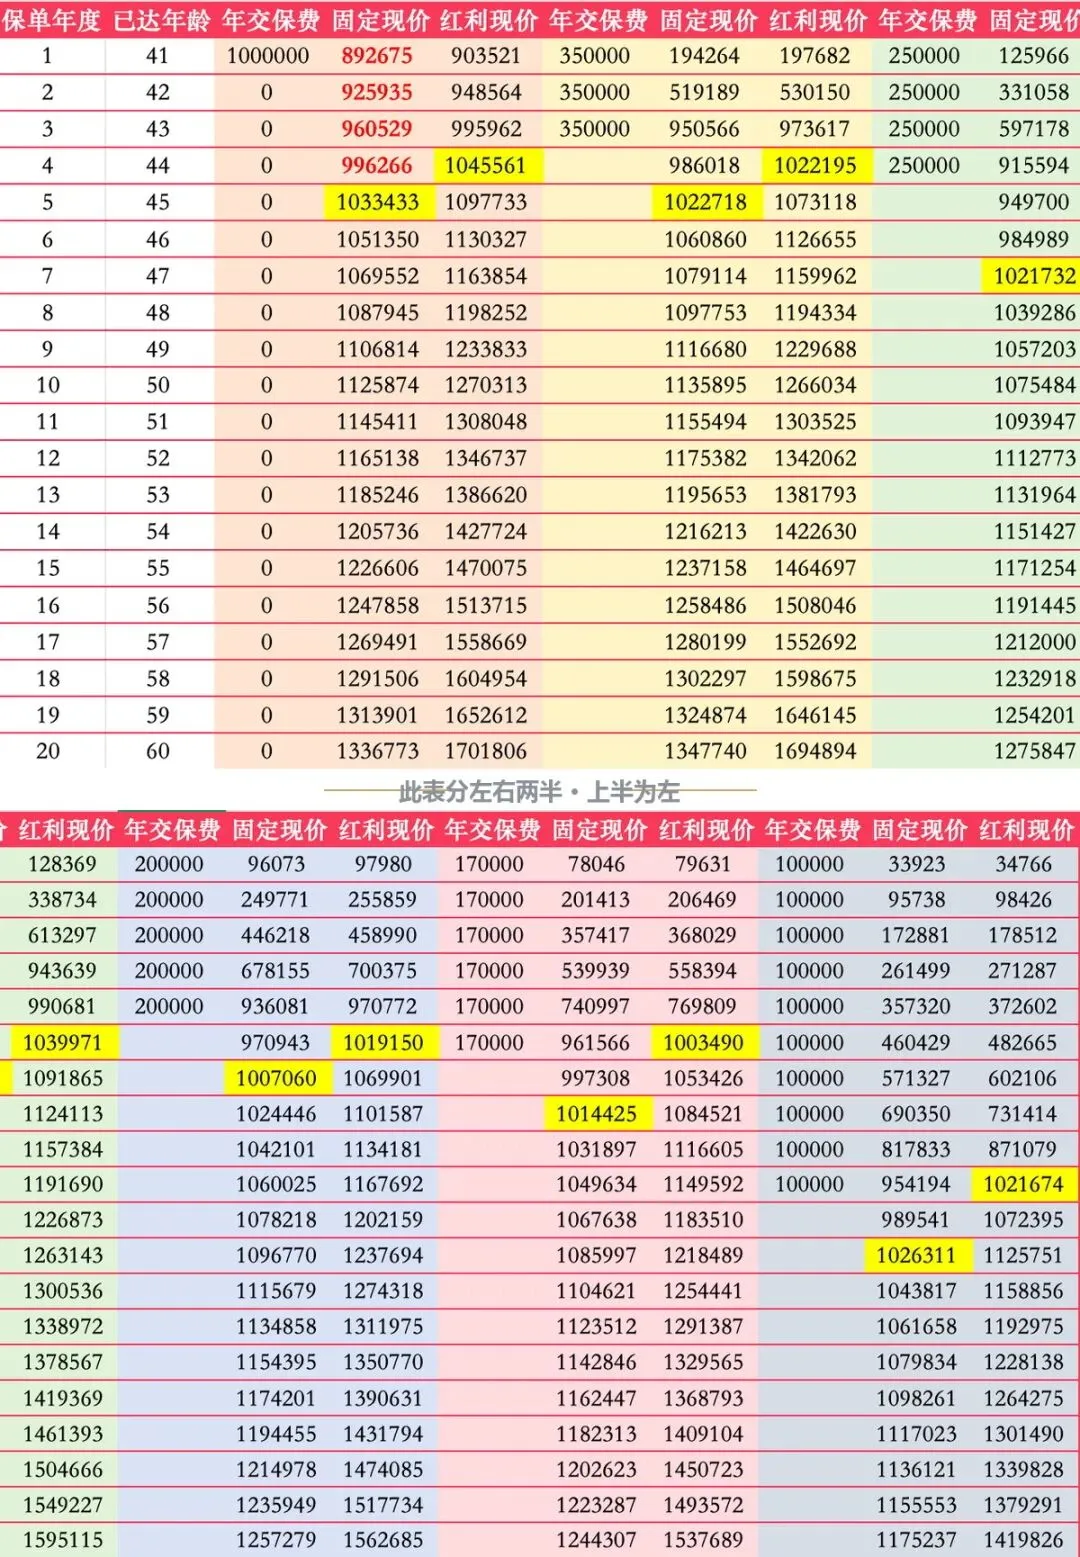
- ▪现金价值跑得靠前:趸交、短缴费、持有 5–25 年,是它的强项区间;含分红演示第 4 年回本,只算写进合同的部分第 5 年回本;
- ▪“约定减保”把提取变成自动挡:可以约定按月 / 季 / 半年 / 年固定领取,现金价值按约定自动划到银行卡——一次设置、长期执行,不用每次自己去操作;
- ▪投保门槛宽松:1 万元起投、月交 1000 元起;趸交最高可投到女性 74 岁、男性 71 岁;支持隔代投保(被保险人满 8 周岁即可),爷爷奶奶可以直接给孙辈安排;
- ▪身价有一份分档兜底:18–41 周岁按已交保费的 160% 给付,42–61 周岁 140%,62 周岁及以上 120%(与现金价值取大)。
图 6 | “永续我爱(睿享版)”各交费年期的现价与 IRR 表现(来源:公司产品培训资料;分红为演示口径,不保证)
选之前要知道:
- ▪前 4–5 年是锁定期,此时退保会有本金损失——这笔钱应该是 5 年以上不动的闲钱;
- ▪增额的钱滚在保单里,不会像年金那样自动派发;要用钱得主动减保,或提前设置「约定减保」让它自动到账(缴费期满后每年累计减保不超过基本保额的 20%);
- ▪它是储蓄型寿险,身价杠杆不是强项,要身价保障建议另配定期寿险;
- ▪
再看这款快返年金产品。
如果你的钱,本来就是放在银行定期里的,这一节值得看完。
它是什么: 保障至 105 周岁的分红型快返年金,第 5 个保单周年日起开始返还,一直领到 105 周岁。1 万元起投,1–6 类职业可投,无需健康告知。
分 A、B 两款,差别在领取节奏:一款按固定金额逐年领取,另一款前期的领取安排更靠前。具体金额与领取方式,以公司计划书为准。
它好在哪:
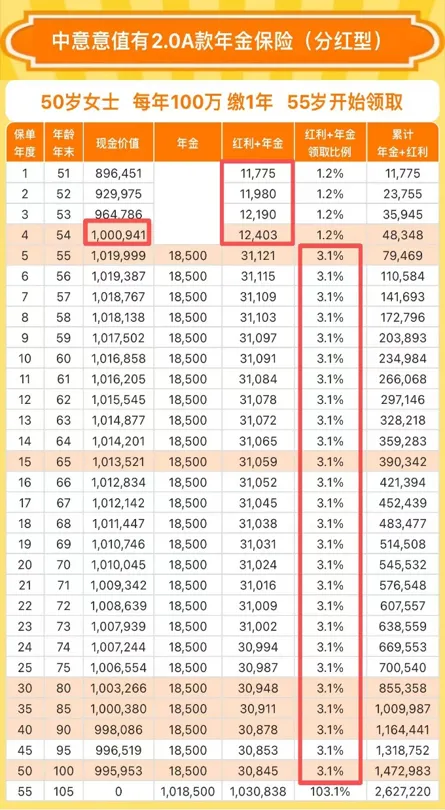
- ▪第 5 年就开始“发钱”:不用等到某个年龄,不用等到退休。第 5 个保单周年日起,按合同约定的固定金额进账;
- ▪领取金额写进合同,不随行就市:存款到期就要面对一次新的利率,这类产品把“领多少、领多久”提前锁死——利率往下走,与它无关;
- ▪本金“原地待命”:进入领取期后,现金价值长期稳定在总保费上下小幅波动。你花的是“利息”,本金的位置基本不动;
- ▪不用打理:不用比价、不用赶在降息前抢存单、不用到期续存、不用挑时点;
这两年的感受应该挺深的:每一次存款到期,都要重新面对一次利率。三年前存的三年期,到期续存时数字变小了;大额存单要靠抢。
存款本身没问题——只是它的价格不由你定。这类产品想解决的,就是这一件事:把利率从“随行就市”,变成“写在纸上”。
选之前要知道:
- ▪写进合同的保证部分确实不高:以公司计划书演示为例,趸交 100 万的保证年金约为本金的 1.8%,更高的部分是分红演示(不保证);
- ▪
- ▪分红是按年分配的,分不分、分多少都不确定,不要把它当成“到点必到账”的固定收入。
小 结
这类产品的共同点,是“又快又稳”,而不是“收益炸裂”。买之前先问自己:如果只拿写进合同的那部分,这个数我能接受吗?能接受,分红才是惊喜。
SECTION 07
总结
怎么看待这家公司和这两款产品
关于公司: 中意人寿是一家“稳、透明、有背书”的合资寿险——双世界 500 强股东、股权二十余年未变、连续 16 年净利润为正、连续 12 季度高评级、21 年分红披露全国唯一。
它不作最响亮的那一家,但在“把长期资金交给一家靠谱公司”这件事上,它的答卷是清楚的。
关于产品: 这两款都属于“保证打底 + 分红添彩”的分红型储蓄险——一个管“钱怎么慢慢长大”,一个管“钱从第几年开始进来”,各管一段,不是谁替代谁。
它们不是用来博取高收益的工具,而是在低利率环境里,为家庭锁定一份确定性。适合谁、不适合谁,上面两张对照表已经写得很直白——核心就一条:这笔钱,你能不能放 5 年以上不动。
最后一句话,也是我一直对客户说的:买分红险,本质是选一个靠谱的“合伙人”。 公司长期的经营能力与信誉,才是这份保单真正的底。
免责说明
本文为公开信息整理与客观分析,涉及的“含分红”数字均为演示口径,分红利益并不保证,某些年度可能为零,历史实现率不代表未来。具体保险责任、责任免除、犹豫期等以保险合同、产品说明书及公司官方披露为准。