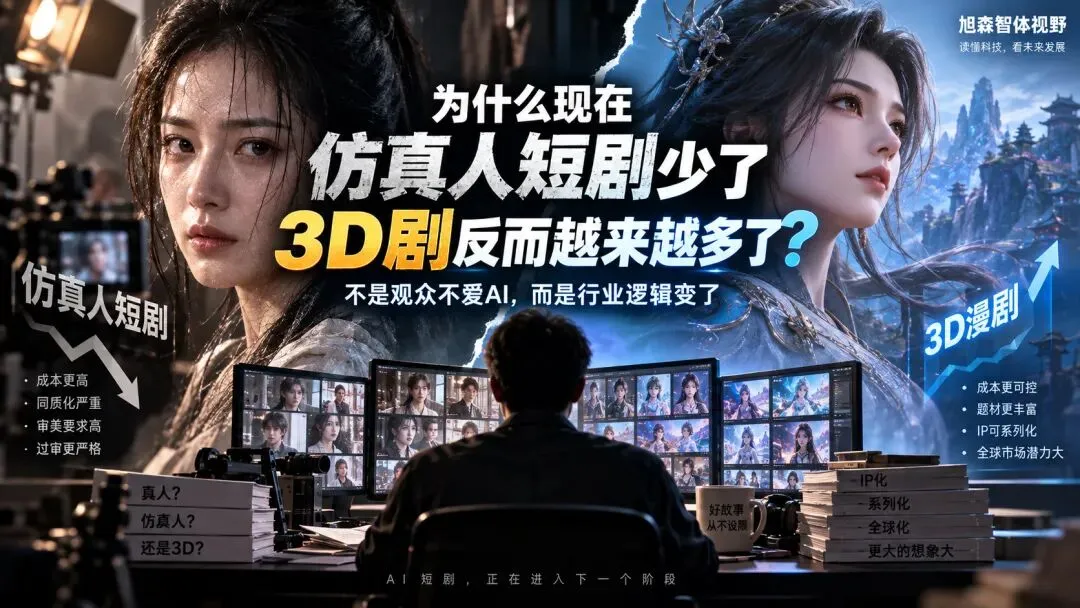
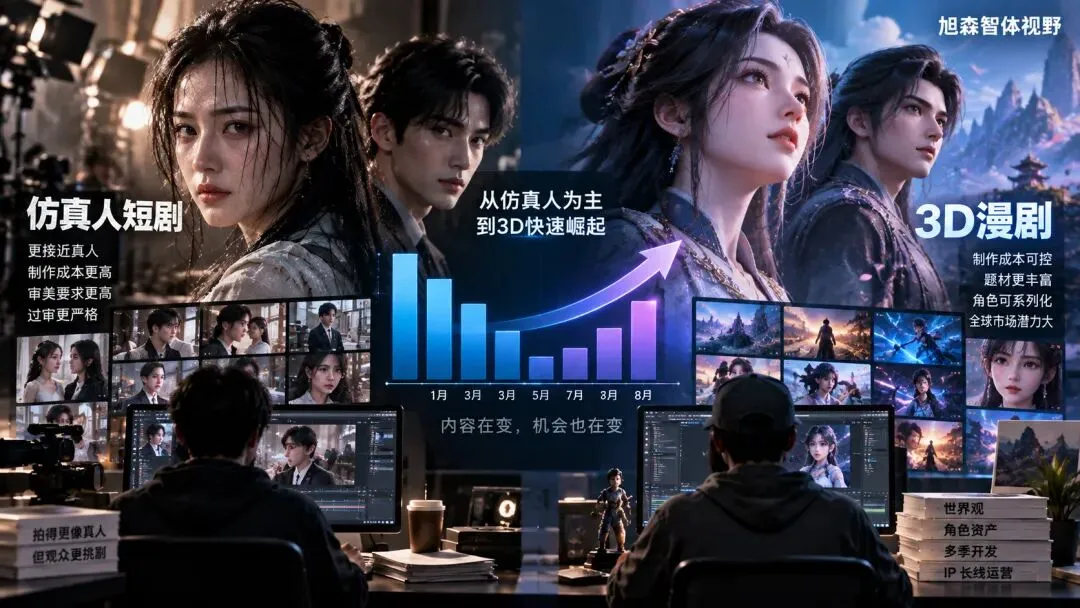
4 月抖音百强 90 部仿真人;8 月红果百强 0 部仿真人,100 部 3D.
为什么现在短剧市场彷真人剧少了,3D剧反而越来越多了?
2026 年这场换代,快得不像内容行业,更像一场补贴撤走后的资产重估。
- 1–2 月:抖音漫剧百强还是群雄争霸。平台当时明确偏爱仿真人:S+ 仿真人每分钟保底约 6000 元(整部约 54–72 万),3D 约 5000 元;分账系数仿真人 60、3D 50、2D 40。
- 3–5 月:Seedance 2.0 把仿真人成本从百万元级压到十万元级,行业喊出「一人一天一部」。酱油文化创始人黄浩南判断「2026 是仿真人大爆发年」,公司八成漫剧团队切赛道。4 月抖音百强 90 部仿真人,红果 72 部;5 月抖音仿真人仍占 89 席,包揽 TOP39。
- 4 月 30 日:分水岭。仿真人分账系数从 60 降到 40,3D 从 50 降到 40,溢价被抹平;红果部分仿真人普惠保底取消。同期平台清低质:红果一周拦截/处罚/下架 3522 部。
- 7–8 月:供给掉头。仿真人新剧环比只增 2.93%,在投素材从 620 万组降到 503 万组(-19%);3D 新剧从不足 9000 部升到 1.63 万部(+83%),素材从 112 万组升到 189 万组(+69%)。
- 8 月结果:红果 AI/漫剧百强 100 部全是 3D 漫剧,史上第一次一种形态包圆;抖音 3D 从 7 月 54 部升到 62 部,贡献 332.91 亿播放增量,占百强总播放 68%。
所以三个月,不是技术突然变差,是激励结构变了,产能跟着变了。
第一层:钱。仿真人赢在补贴,输在补贴结束仿真人不是先靠作品赢的,是先靠政策赢的。
平台当初给它更高系数,逻辑很清楚:仿真人更接近真人短剧用户盘,拓圈能力强,值得用溢价换供给。厂牌也听得懂——成本更低、周期 1–5 天、分账更高,只要过审就能赚钱。于是全行业把产能砸进同一条赛道。
问题是:当模型把制作门槛打穿,「高价买供给」就没有必要了。平台要的不是更多仿真人,而是可控的生态。系数一拉平,仿真人立刻暴露三件事:
- 没有溢价,就没有护城河。 它比 3D 更贵、更难做稳,却不再多赚钱。
- 产能过剩后,流量被摊薄。 入局者太多,单部完播和分账一起掉。DataEye 后来也澄清:仿真人并未被「限流」,主要是竞争过密 + 审美抬升,差作品的播放时长撑不住。分账看的是时长,不是点赞。
- 低质清理专打仿真人痛点。 低俗、抄袭、肖像侵权、撞脸,仿真人中招率更高。
所以 8 月的榜单,不是观众某天集体改口,而是厂牌在 5–7 月已经用脚投票:减仿真人项目,把算力和团队转去 3D。
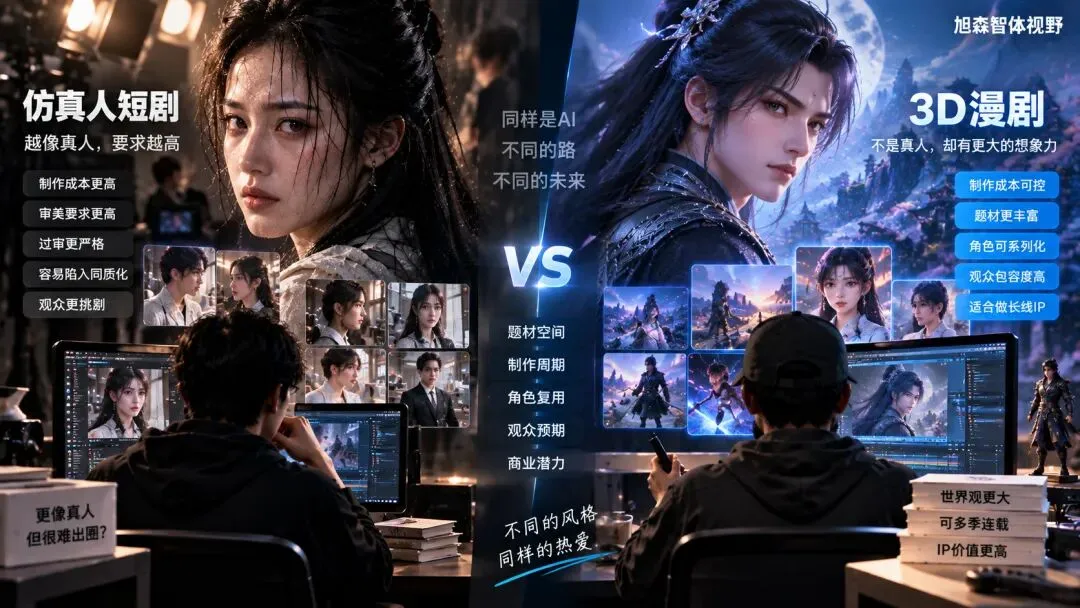
第二层:预期错位。仿真人按「真人剧」被审判,3D 按「动画」被原谅
这是比政策更致命的一层。
导演卢龙的判断很准:3D 漫的观众带着「看动画」的预期来;仿真人的观众带着「看真人剧」的预期来。预期决定包容度。
- 3D 里模板脸、夸张表情、物理不准,观众当画风。国漫看了十年,早就习惯。
- 仿真人里同样的问题,观众第一反应是验货:「这是不是 AI」「眨眼卡了」「手穿模了」「女主又是杏仁眼花瓣唇」。
姚国力说得更狠:真人剧里,观众看到精致会认可创作者付出;仿真人剧里,观众先鉴定技术,再决定要不要进入故事。信任链断了。
「千人一面」不是审美吐槽,是模型统计规律。通用模型为了稳定,会把人脸往概率中心拉;提示词越笼统,越落进狭窄审美区间。东亚面部骨骼起伏更平,特征一压缩更容易坍成同一张脸。训练数据又大量来自短视频网红脸,标签只写「美女」,输出自然趋同。
央视点名「AI 脸」之后,平台专项整治,仿真人的舆论成本再加一档。3D 也有模板脸,但那张脸被归类为「二次元角色」,不触发「假人」厌恶。
一句话:仿真人越像真人,越被用真人标准处决;3D 一开始就不像真人,反而活在自己的评价体系里。
第三层:媒介属性。3D 吃得下世界观,仿真人吃不下细腻
仿真人的技术路线,适合「宏大」多于「细腻」。打戏、法术、龙王战神、嘴炮逆袭,观众盯剧情节奏,对微表情宽容。宫斗、言情、职场群像一旦上仿真人,服装只有一套、巴掌动作错误、眼神空洞,立刻出戏。
3D 正好反过来:
- 末世、系统、玄幻、穿越不受现实物理约束,特效是加分不是穿帮。
- 角色资产可复用:同一张脸、同一套衣服、同一套战斗模组,能连更十几季。
- 《万妖图录传》从 3 月更到 9 月已十二季、约 1200 集,还能连续 4 天红果热度破亿。真人演员做不到这种密度,仿真人也不敢这样铺——脸一崩,整季报废。
题材数据把这点写得很清楚。1–8 月 3D 漫剧里:
- 玄幻数量从 18 部增到 56 部,但占比从 54.5% 降到 34.4%——不是玄幻凉了,是盘子变大了。
- 情感从 9 部、27.3% 拉到 105 部、64.4%。
- 都市、豪门、逆袭、经营、乡村都在长。经营标签 6 月一度到 38.4%,种田开荒(《发配边关,罪妻开荒养出战神》)就是代表。
3D 没有被锁死在男频修仙。它把女频情感也吃下来了。仿真人本来最该打情感,却卡在「假人没有人味」上。
第四层:两个平台,两套生意,3D 两边都能打
红果和抖音不是同一个游戏。
红果:养 IP。8 月红果前 30 爆款里,18 部改编小说(约 60%,多为番茄),23 部至少 3 季(76.7%),15 部 5 季以上(50%)。不鸣文化一个《谁说没灵根不能修仙的?之无灵证道》第 13–25 季,就能在百强占 12 席。《聚仙宝盆》《万妖图录传》十季以上常驻 TOP10。红果要的是连续追更、资产沉淀、免费模式下的时长。3D 系列剧是标准答案。
抖音:赌爆款。8 月抖音百强几乎全是独立成篇,90% 原创,23 部不超过 100 集。信息流吃的是即时情绪:职场打脸、社会纠纷、年终奖被砍、台风天收生蚝被骂黑心。短故事改编 3D 漫,比仿真人更快、更不怕脸崩。
仿真人两头不靠:红果嫌它难系列化,抖音嫌它同质、完播差。3D 一边做长线修仙宇宙,一边做单篇社会爽文,平台属性全接得住。
第五层:工业逻辑。3D 是「验证器」,仿真人是「消耗品」
现在最聪明的路径已经不是「仿真人替代真人」,而是:
网文 → 3D 漫剧试水 → 爆了再翻拍真人。
《万妖图录传》原著番茄追更 51 万,3D 先把世界观和角色养成,9 月 20 日真人版开机,11 月上线。《予你深情,侵入余生》翻拍真人《他深情侵入》,上线即拿 168 万收藏。
3D 在这里的角色是低成本试错机:几万到十几万能验证爽点、人设、季数潜力。真人是变现放大器。仿真人卡在中间——既没有动画的想象力豁免,也没有真人的信任和明星资产,还背着肖像权风险(买脸一年几百到一千五,盗脸直接下架)。
厂牌算过账就会走:仿真人做一次性消耗品;3D 做可连载、可翻拍、可出海的资产。
下一阶段真正的竞争,会从「2D / 3D / 仿真人」变成三件事:
- 角色资产能不能跨季不崩;
- 声音和口型能不能撑起情感戏;
- 谁能先做出「不像平均脸」的可识别人设——无论画风是 3D 还是仿真。
对于我们从业者来说有些改变恰巧是机会,你们认为彷真人和3D接下来怎么走?关注我了解AI短剧市场!