美的格力海尔海信齐上百强榜:家电龙头正在从成长股变成红利资产
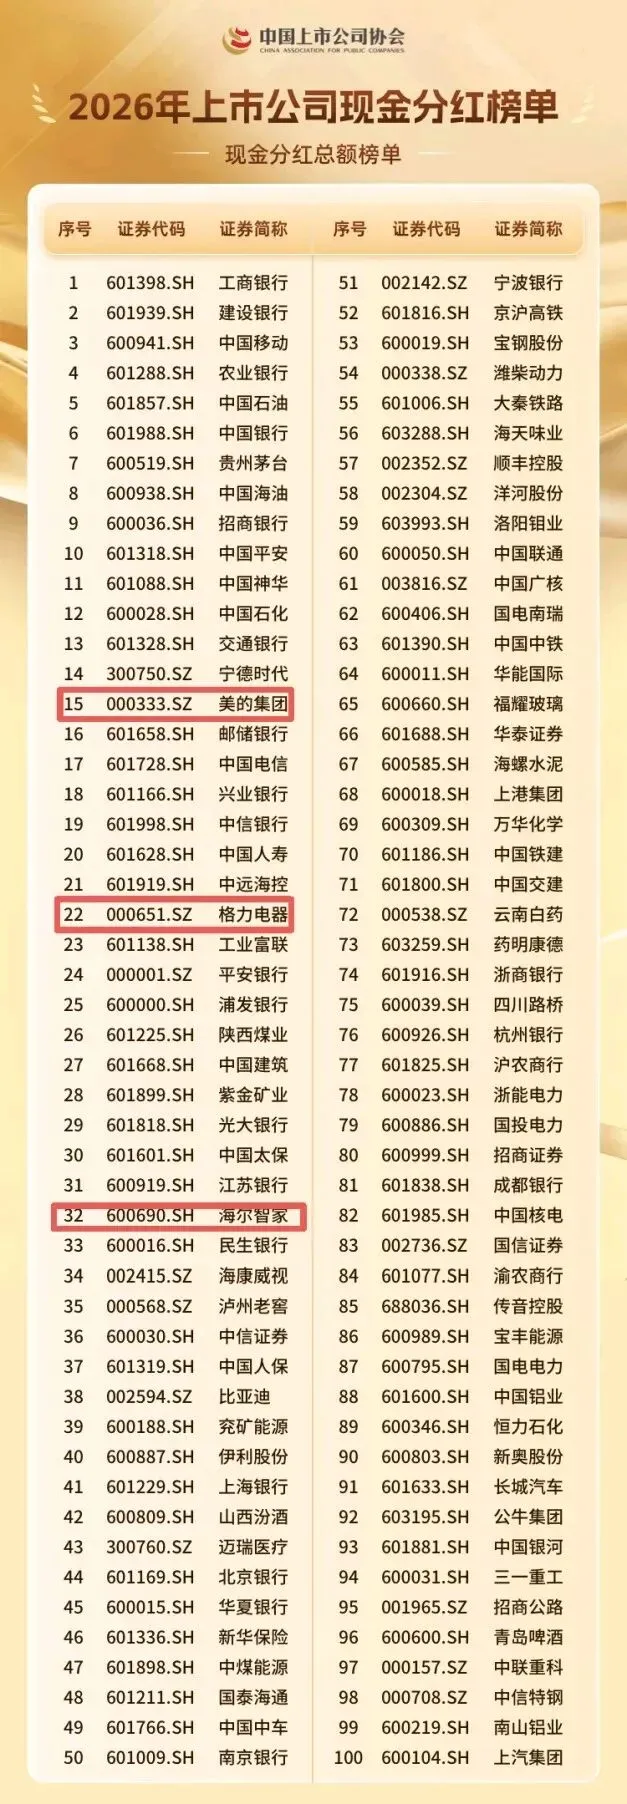
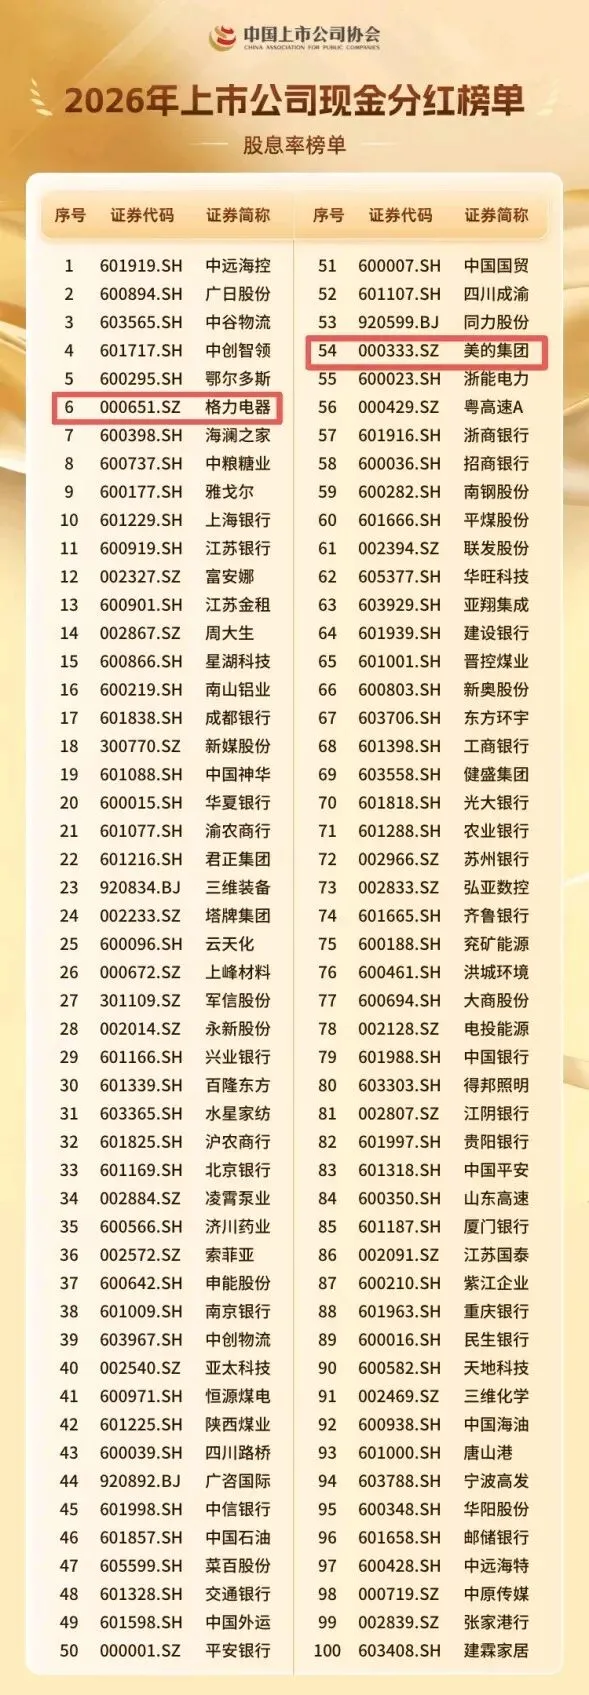
中国上市公司协会发布《2026年上市公司现金分红榜单》。数据显示,A股上市公司2025财务年度分红总额达2.4万亿元,同比增长3.3%,规模再创历史新高。在这份以分红总额、股利支付率、股息率三个维度编制的百强榜中,美的、格力、海尔、海信四大家电龙头集体上榜。2026年上半年,家电全渠道零售额4250亿元,同比下滑9.9%;板块归母净利润666亿元,同比下降6%。在收入与利润同步收缩的周期里,分红力度并未随之退坡,龙头企业的股东回报反而逆势走高。本次榜单共设分红总额、股利支付率和股息率三个子榜单,衡量维度各有侧重。分红总额反映企业现金创造的绝对体量——美的集团位列第15位,是家电行业排名最高的企业;格力电器紧随其后列第22位;海尔智家排在第32位。美的与格力的体量优势凸显,这与两家企业在白电领域的营收基数及盈利体量直接相关。股利支付率榜中,家电板块浓度显著提升——美的列第22位,海信家电列第35位,海信视像列第52位,海尔智家列第56位。海信系双主体在支付率维度上的排名均高于其在分红总额榜中的位置。中上协数据显示,食品饮料、通信、煤炭、家电等行业股利支付率超过60%——家电行业整体进入高支付率阵营,并非个别企业的选择,而是行业成熟化的结构性标志。股息率榜中,格力电器位列第6位,美的集团列第54位。格力在股息率榜的排名远高于其在分红总额榜的位置——股息率等于每股分红除以股价,格力在绝对分红规模有限的前提下,以更低的估值分母放大了股东的即期回报率。分红的可持续性最终取决于经营性现金流的支撑能力。美的集团上半年经营活动现金流净额375.52亿元,同比微增0.73%——智能家居板块贡献营收1743亿元,B端楼宇科技与机器人业务营收增速均超10%,C端稳盘、B端开源的格局使其在行业承压期仍维持稳定现金流。中期分配方案为每10股派5元,合计分红37.24亿元。自2013年整体上市以来,美的累计派现超1700亿元。格力电器的处境更具张力——上半年营收893.98亿元,营收净利双降,选择暂不派发中期红利,将利润分配决定权保留至下半年。但这一暂缓并非收缩信号:自上市以来格力累计现金分红超1588亿元,2025年度分红总额达111.7亿元。中金公司研报指出,若考虑股份回购注销,格力2026年的等效分红收益率可达10%。在业绩承压期,格力选择聚焦主业、收缩非主营业务,消费电器收入占比升至82.86%。海尔智家上半年营收1521.15亿元,归母净利润103.16亿元,利润端降幅主要来自销售费用率的阶段性抬升。但公司在分红总额榜仍列第32位,股利支付率进入百强行列——说明其过去三年的分红稳定性与持续性经受住了评价周期的检验。海信家电上半年营收467.66亿元,归母净利润16.58亿元,在支付率榜列第35位,意味着即便在利润承压期仍维持了较高的利润回馈比例。海信视像上半年归母净利润11.95亿元,同比增长13.23%,在RGB Mini LED电视领域全球出货量市占率达47%,高端化正兑现为利润。家电板块的现金流质量是支撑分红的底层逻辑。中国银河证券研报显示,SW家电行业现金分红率从2022年的47.3%持续提升至2025年的56.2%。东方证券指出,家电板块毛销差在外部压力下企稳回升,剔除汇兑影响后经营利润保持稳健——分红能力的提升并非依赖一次性收益,而是建立在经营性现金流持续改善的基础之上。从行业资金流向看,白电龙头被定位为“红利底仓+科技弹性+外销修复”的配置标的,龙头股股息率普遍在5%以上,资本开支占比小、每年可分红金额大,是A股中少有的适合做底仓的板块。中金公司判断,随着红利属性逐步获得市场共识,家电龙头有望持续吸纳保险、ETF及主动配置资金。四大家电龙头集体上榜,表面是分红能力的展示,深层是行业估值逻辑的迁移。当内需增长放缓、资本开支高峰已过,家电龙头正以真金白银的回报,将自身从成长股重新定义为红利资产。分红榜单上的家电座次,本质是资本市场对行业生命周期切换的一次确认——在存量博弈的时代,稳定分红本身就是一种竞争力。