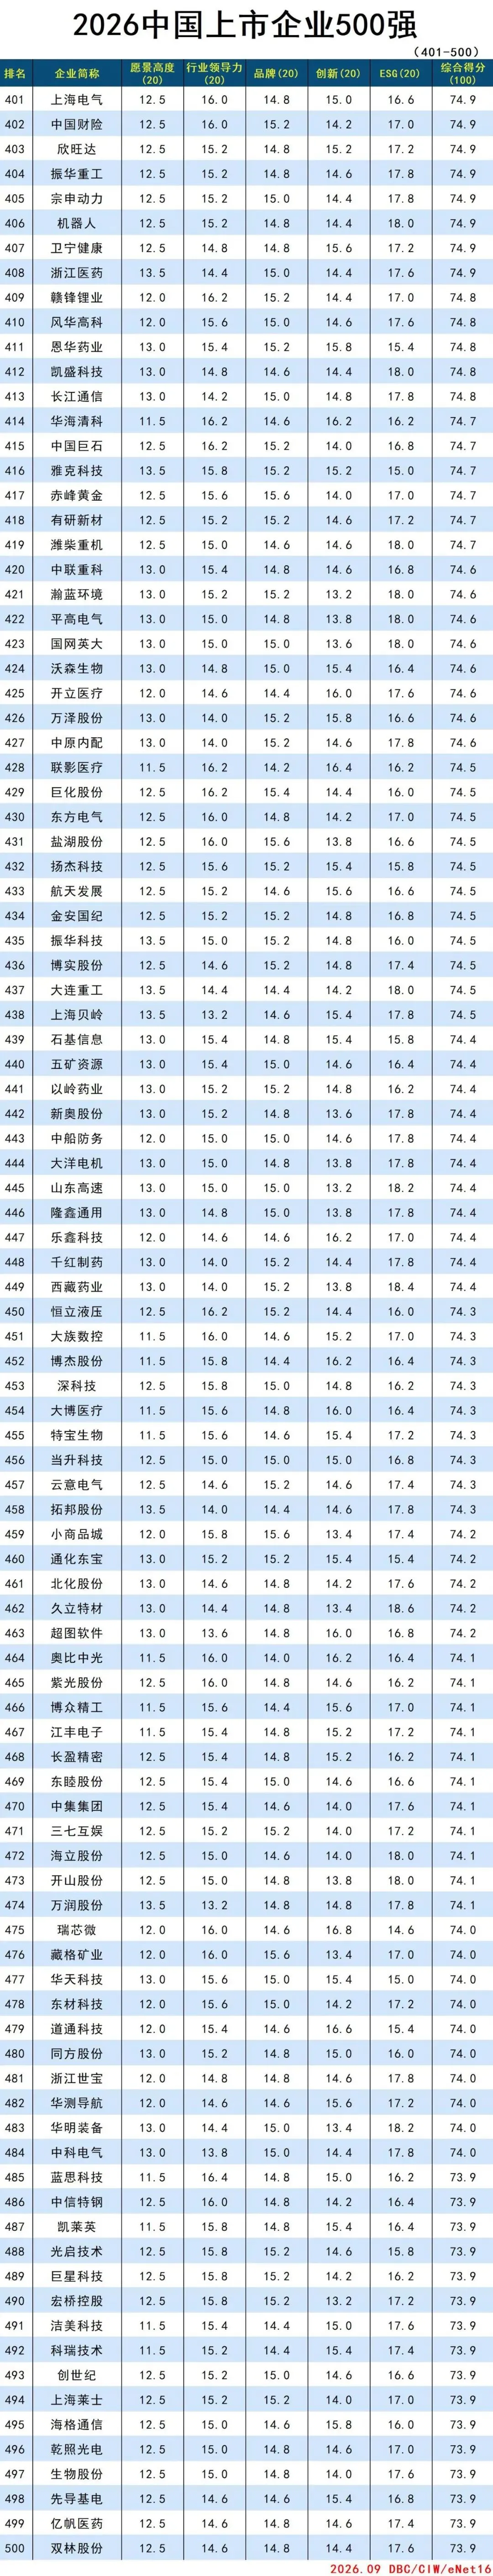
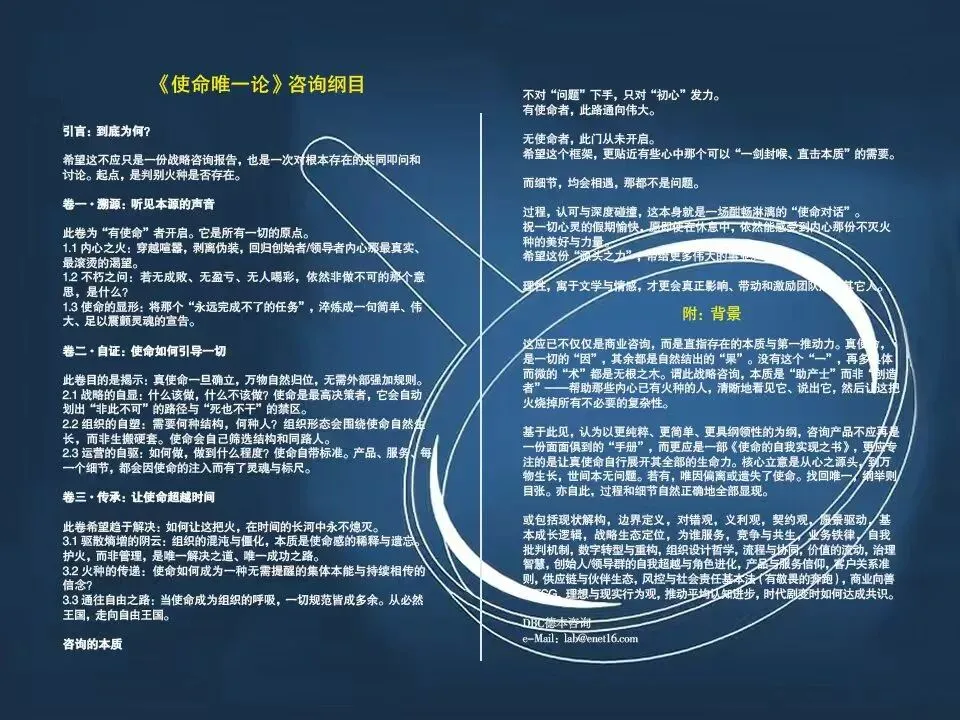
2026中国上市企业500强
- 更新时间 2026-09-17 12:33:51
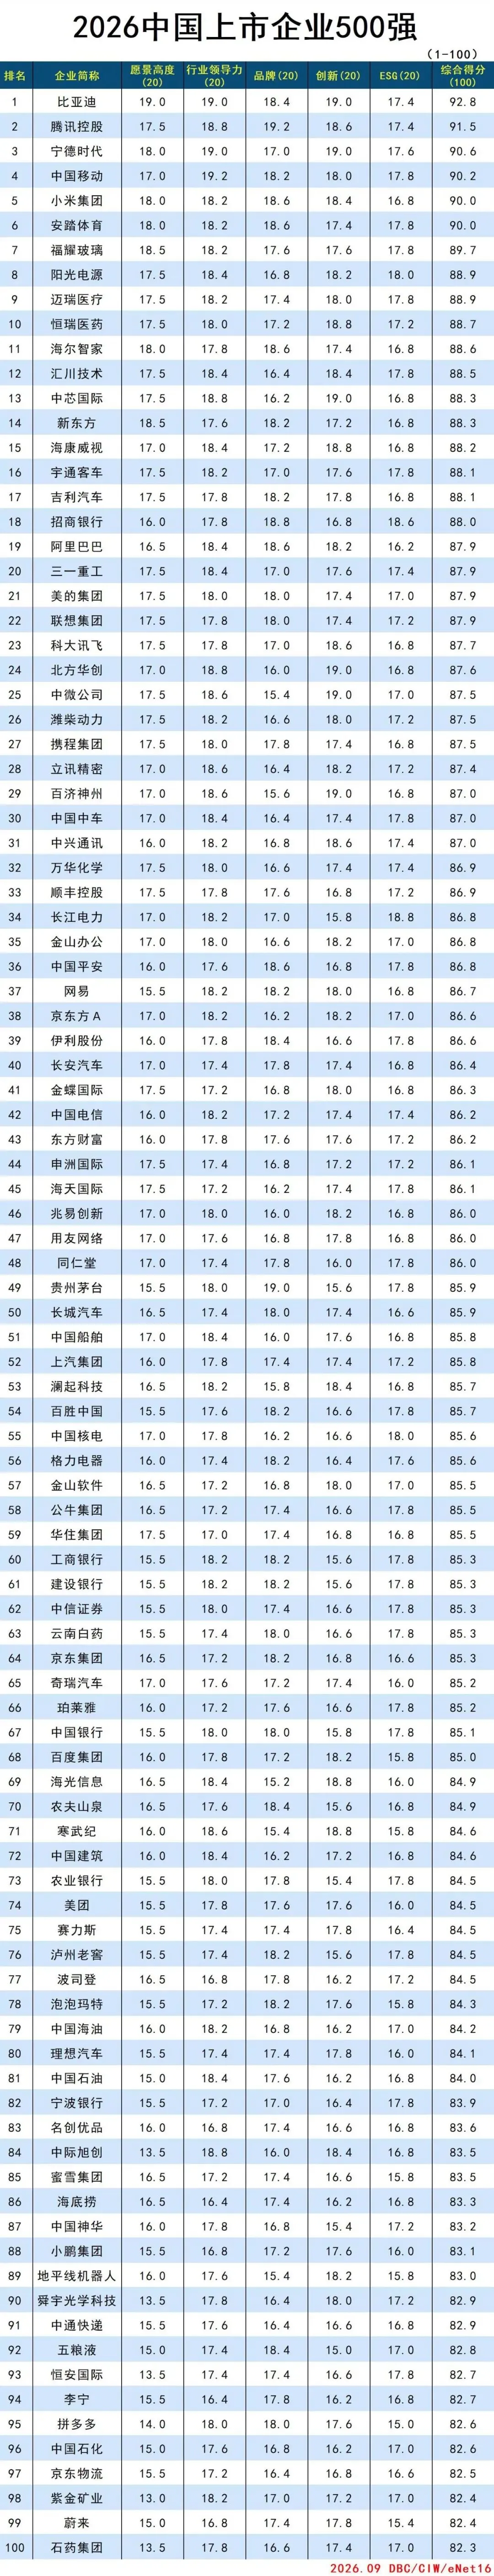
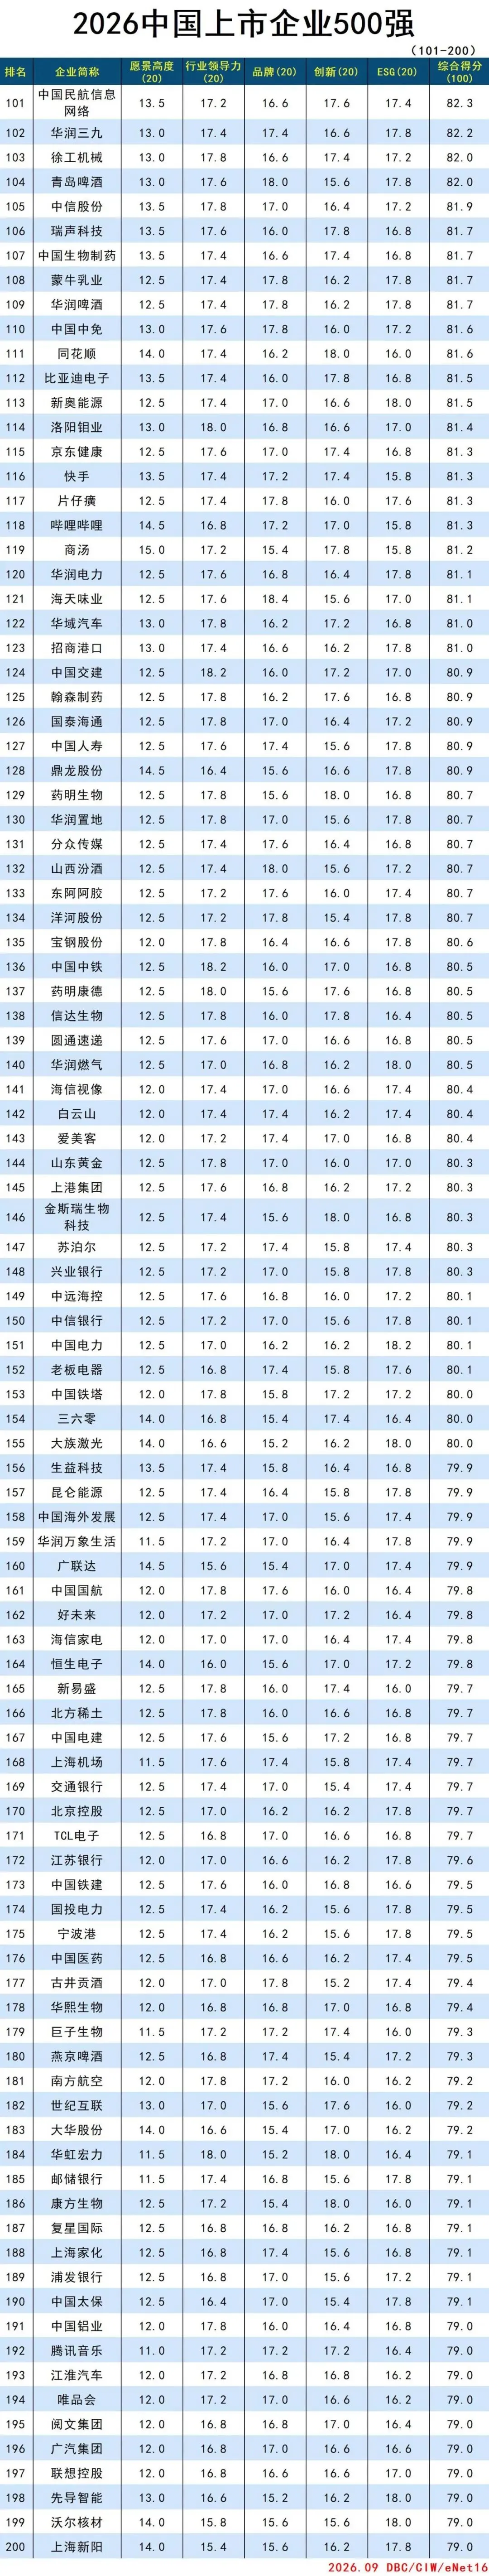
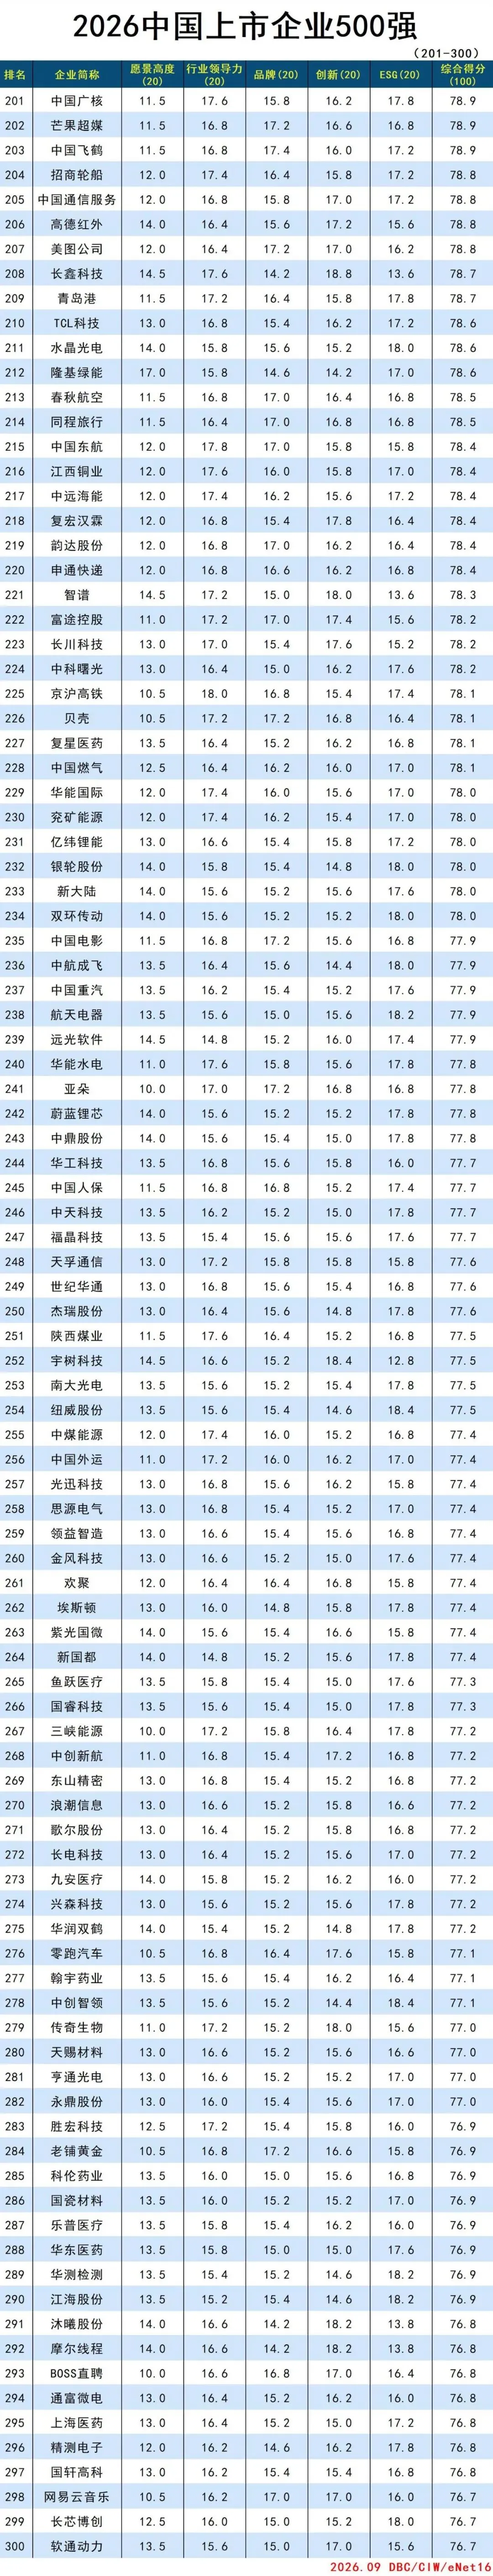
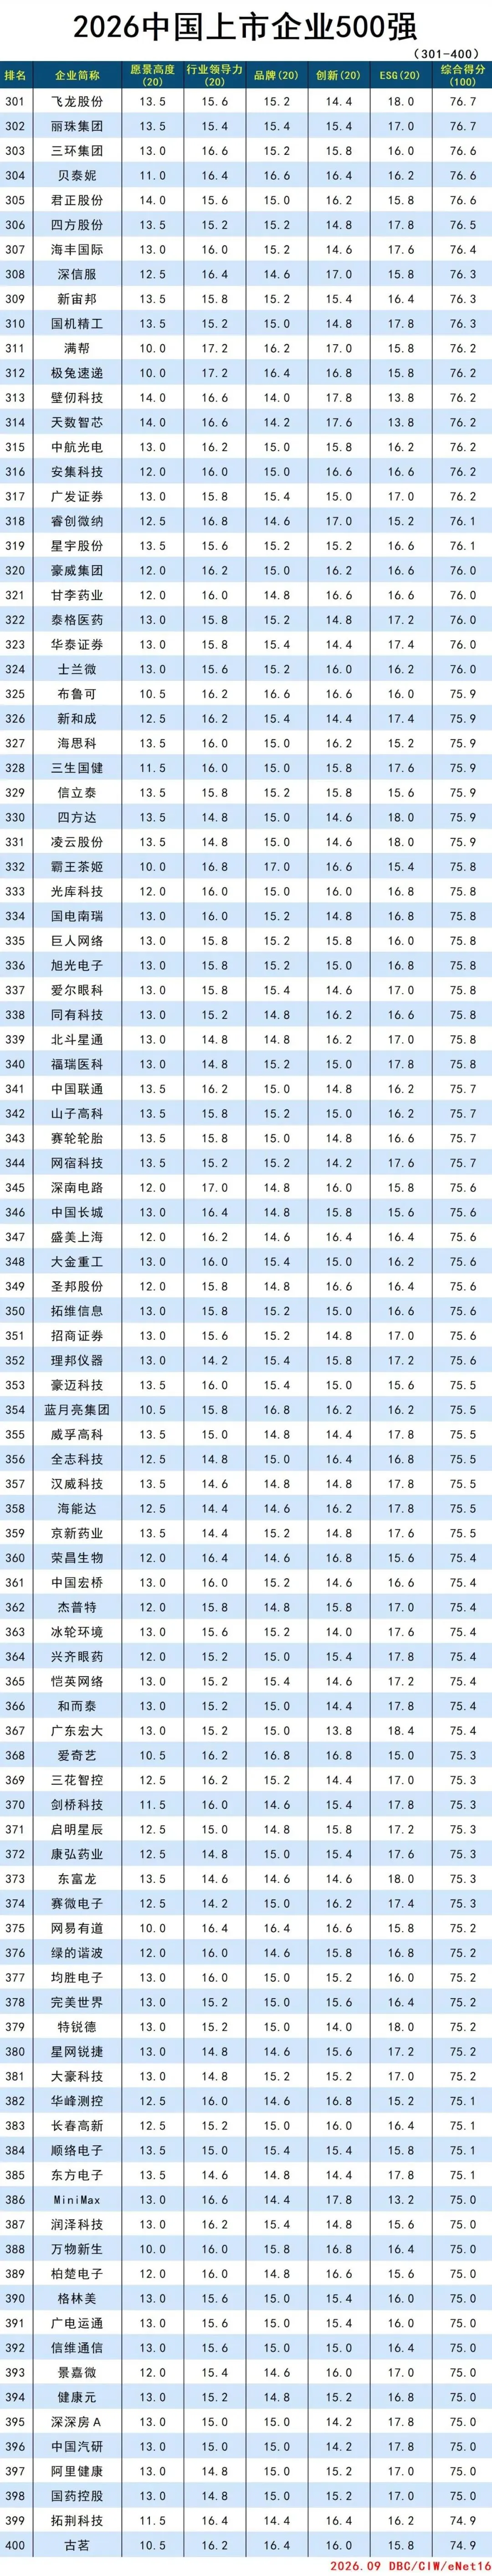
为什么重新定义“中国上市企业500强”
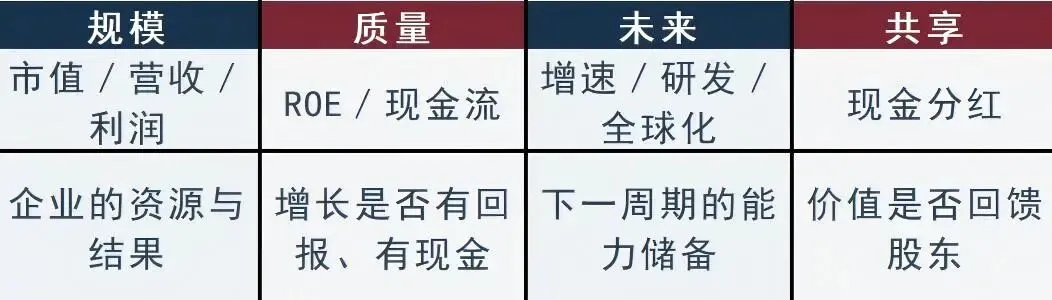
长期以来,国内企业评价体系与榜单编制普遍以营业收入、净利润、市值等财务指标为核心锚点。此类指标能够精准刻画企业当期经营成果与历史积累,却难以回应一个关乎企业生命力的核心命题:在产业周期波动、技术范式变革与组织代际更替的多重挑战下,企业能否持续创造长期价值?
基于这一核心追问,我们推出《2026中国上市企业500强》评价研究。本榜单不以单一财务指标的规模排序为目标,致力于识别一批能够将企业家认知、长期战略与产业使命,持续转化为组织能力、创新成果、品牌资产与责任治理能力的中国上市企业。
愿景不是口号,而是可验证的长期行动
五大维度中,愿景高度是最具甄别难度、也最能体现长期价值差异的核心维度。我们拒绝将企业官网公示的使命口号直接等同于真实愿景,也不以创始人的公开表达力替代企业的实际行动。真正具备长期价值的企业愿景,应当清晰回答“企业为何存在”的根本命题,明确其为产业与社会解决的核心问题,并在研发投入、资本配置、战略取舍与组织建设中得到持续、一致的行动验证。
任正非与华为是愿景驱动型企业的典型参照样本。任正非的核心价值,不仅在于提出了一系列前瞻性管理理念,更在于推动形成《华为基本法》等制度性成果,将对技术规律、人才价值与长期竞争力的深刻理解,落地为持续的研发投入机制与系统化的组织能力。华为作为非上市公司不纳入本次榜单排名,但其“领导者认知—组织制度固化—长期行动落地”的完整演进路径,是本次愿景维度评价的重要外部校准标杆。
遵循这一评判逻辑,我们围绕四大核心层面展开考察:一是企业使命是否超越短期利润导向,具备产业与社会价值格局;二是核心领导人是否形成了体系化的产业认知与管理思想;三是企业是否围绕长期目标持续、稳定地配置资源;四是愿景与价值观能否穿透管理层级,沉淀为组织制度,并在领导层更替中实现代际传承。对于仅有宏大叙事、缺乏实质行动支撑的企业,其愿景评分不会因宣传材料的完整性而提升;对于在重大利益冲突、危机应对、社会责任等场景中出现明显言行背离的企业,将予以严格扣分。
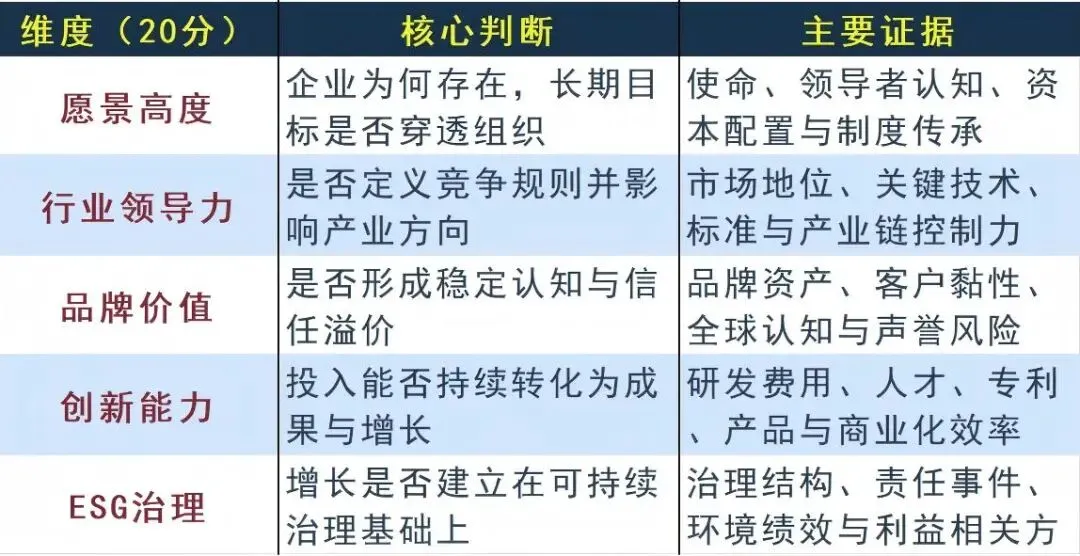
在证据采信规则上,本次评价优先采用年报与监管披露信息、领导人公开讲话与著作、研发与资本投入轨迹、重大转型与危机决策、行业地位变迁、文化制度延续性等可核验的客观信息。企业官方自述仅作为评价线索,不构成高分的充分依据。对于缺乏充分专项证据的企业,我们通过结构化代理指标进行审慎评价,并对其最高得分设置上限,最大限度降低“名气溢价”与主观印象对评价结果的干扰。
本次研究的样本范围覆盖A股、港股、美股上市的中国大陆主体企业。企业主体身份依据创立根基、战略决策中心、核心经营体系与实际控制情况综合判定,而非机械依据注册地或上市地点划分。存在重大财务造假、严重社会责任事件的企业,直接取消入围资格。
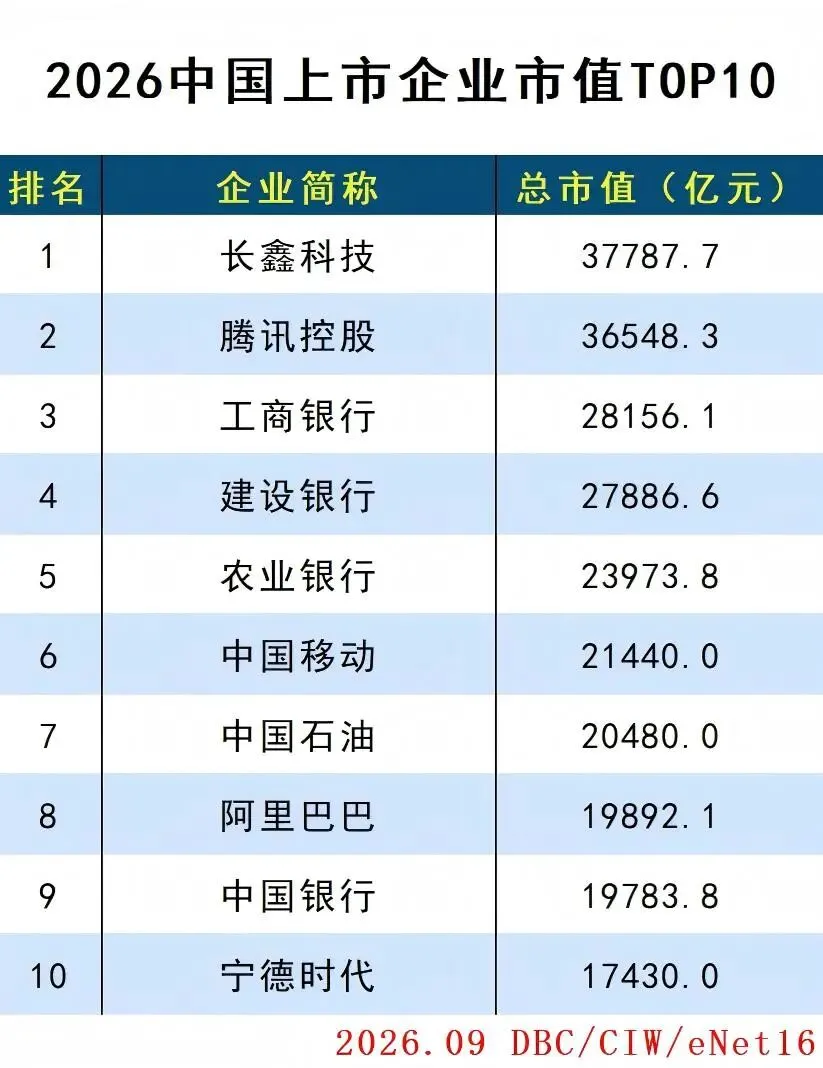
资本市场定价呈现“科技成长+稳定现金流”双主线
长鑫科技与腾讯控股位居前两位,反映资本市场对关键技术平台与数字生态的高估值定价;四家大型银行进入前十,则体现稳定盈利、资本充足与高分红预期对估值底盘的支撑。科技、通信、能源与金融共同构成头部市值结构,行业集中度依然显著。
市值是点时指标,既包含经营基本面,也吸收利率、风险偏好和流动性变化。因而本榜将市值作为“市场定价结果”观察,而不直接等同于企业长期价值;完整500强仍以五维综合评价为主,避免市场波动对结论形成单向主导。
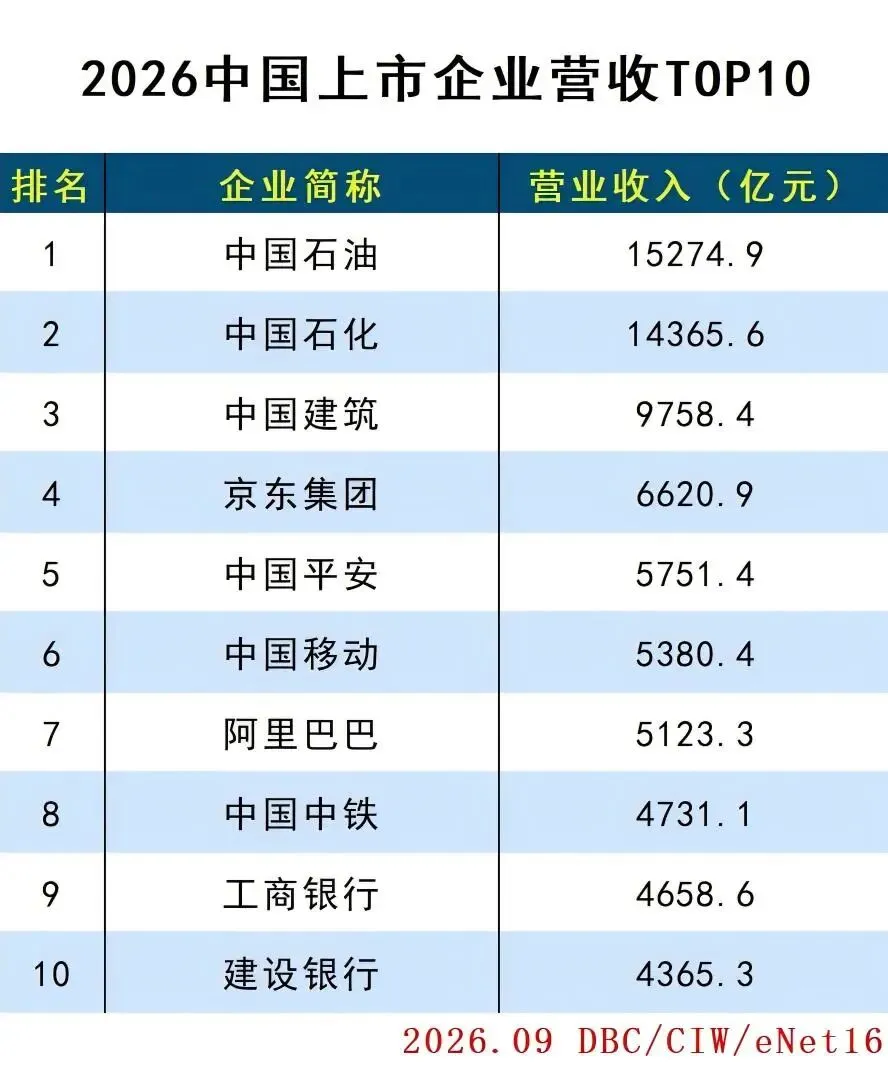
超大规模经营仍由能源、基建与平台型企业主导
中国石油、中国石化与中国建筑构成第一梯队,体现资源能源与大型工程业务的天然规模属性;京东集团、阿里巴巴进入前十,说明数字商业平台已具备与传统超大型企业相当的交易与经营承载能力。
营收排名回答的是“经营盘子有多大”,不能单独回答利润质量和资本回报。对于金融、平台、工程与资源企业,收入确认逻辑和成本结构差异较大,因此本榜只做规模横向观察,并与净利润、现金流和ROE榜联合解读。
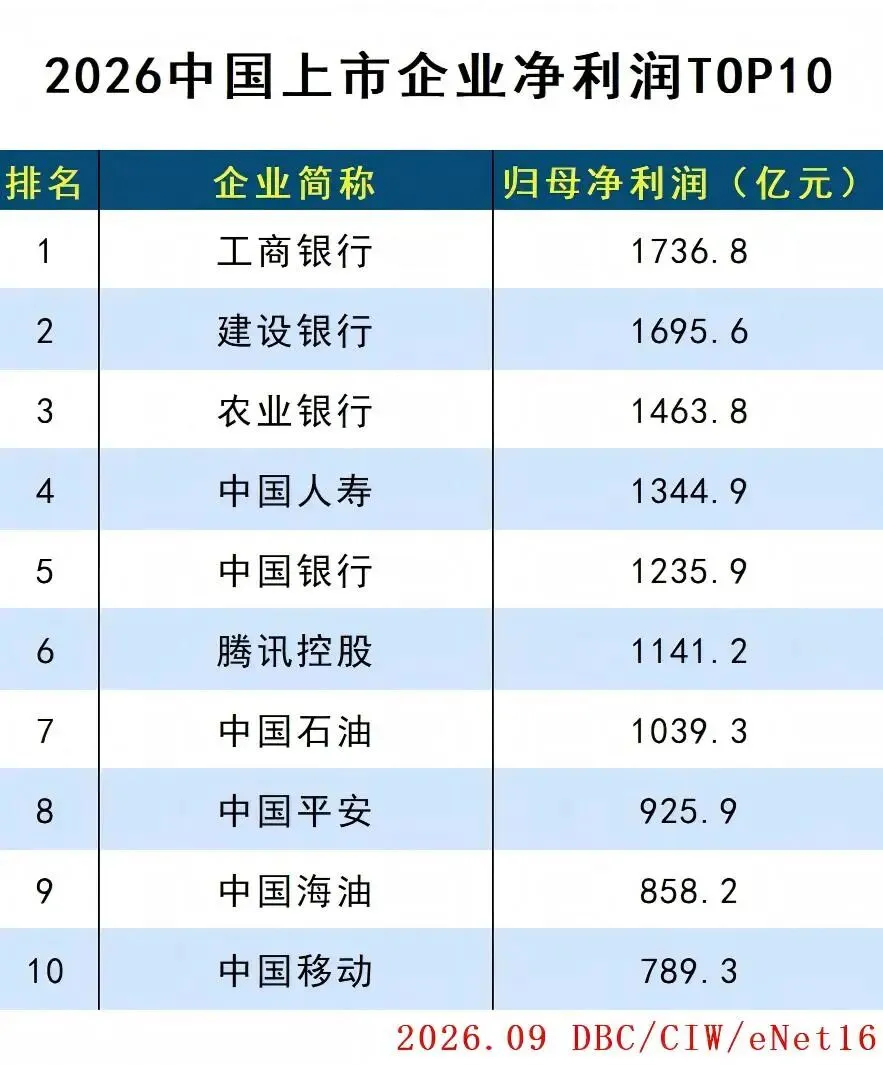
金融机构占据利润高地,平台与资源龙头形成第二支柱
工商银行、建设银行、农业银行、中国人寿与中国银行占据前五,金融企业的资产规模和利差/投资收益模型决定了其绝对利润优势。腾讯控股以IFRS归母净利润进入第六,中国石油、中国海油与中国移动则展现出资源禀赋或网络资产带来的高利润承载能力。
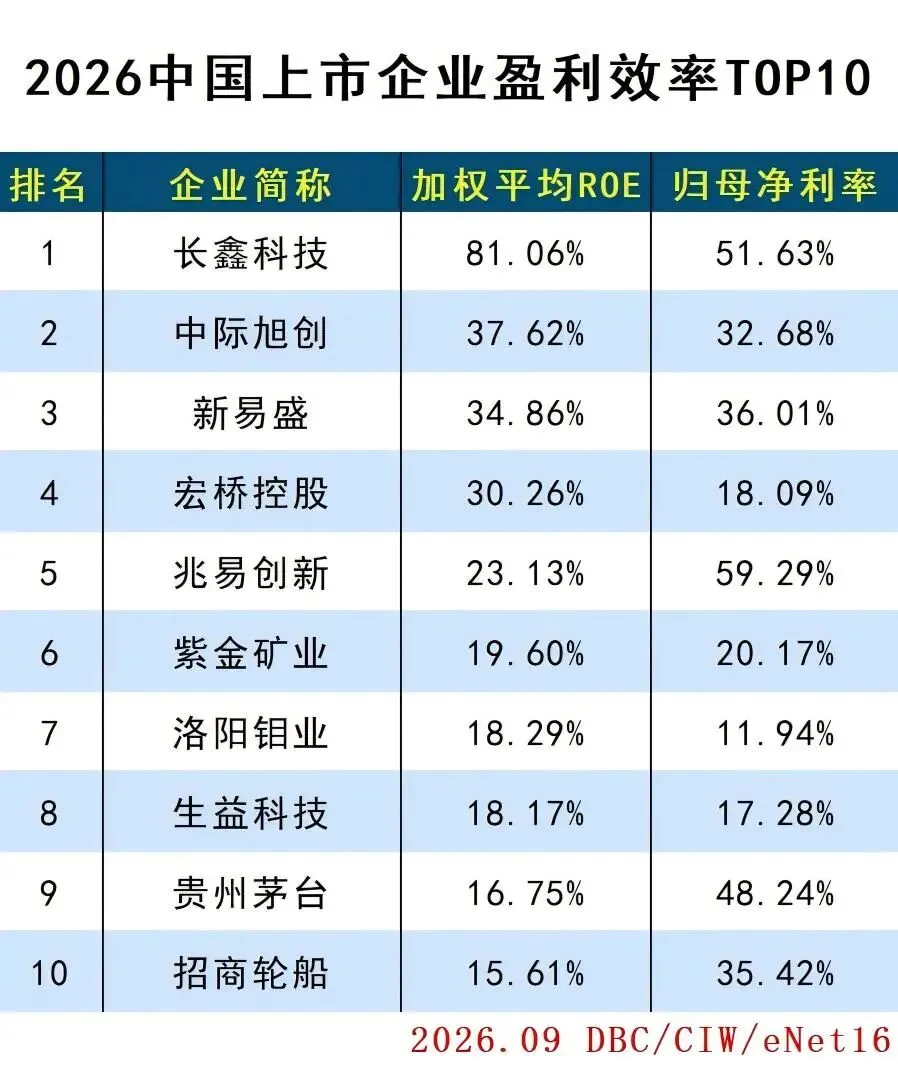
高ROE集中于技术景气赛道,但需识别周期与资本结构贡献
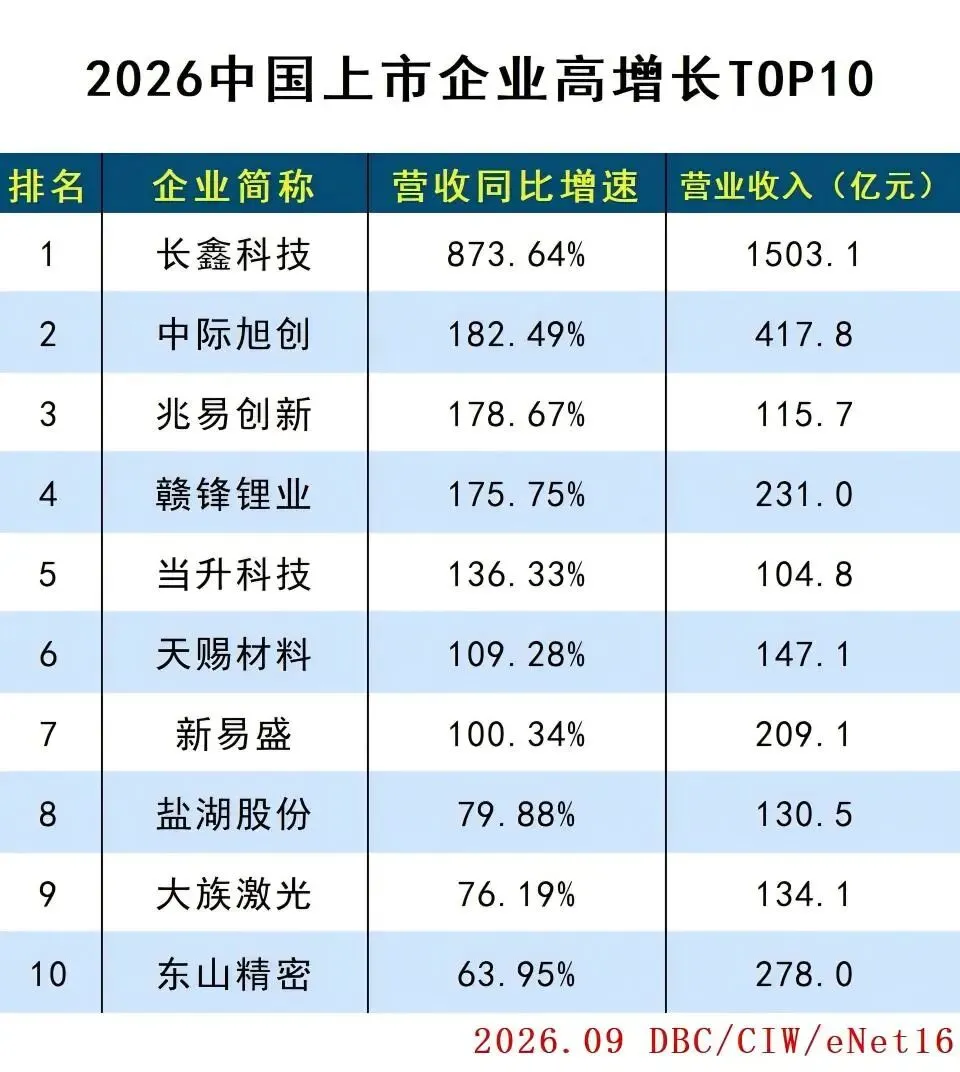
半导体与光通信企业在盈利效率榜中表现突出,长鑫科技、中际旭创、新易盛位列前三;兆易创新同时呈现高ROE与较高归母净利率。紫金矿业、洛阳钼业等资源企业上榜,则体现价格周期与运营效率的共同作用。
增长动能由半导体、光模块与锂电产业链共同驱动
长鑫科技、中际旭创、兆易创新居于前三,赣锋锂业、当升科技与天赐材料等新能源材料企业亦进入前列。榜单显示,2026年上半年的高增长主要来自新增产能释放、技术需求扩张及部分行业景气修复。
研发投入形成“制造龙头+数字科技+央企工程”多元格局
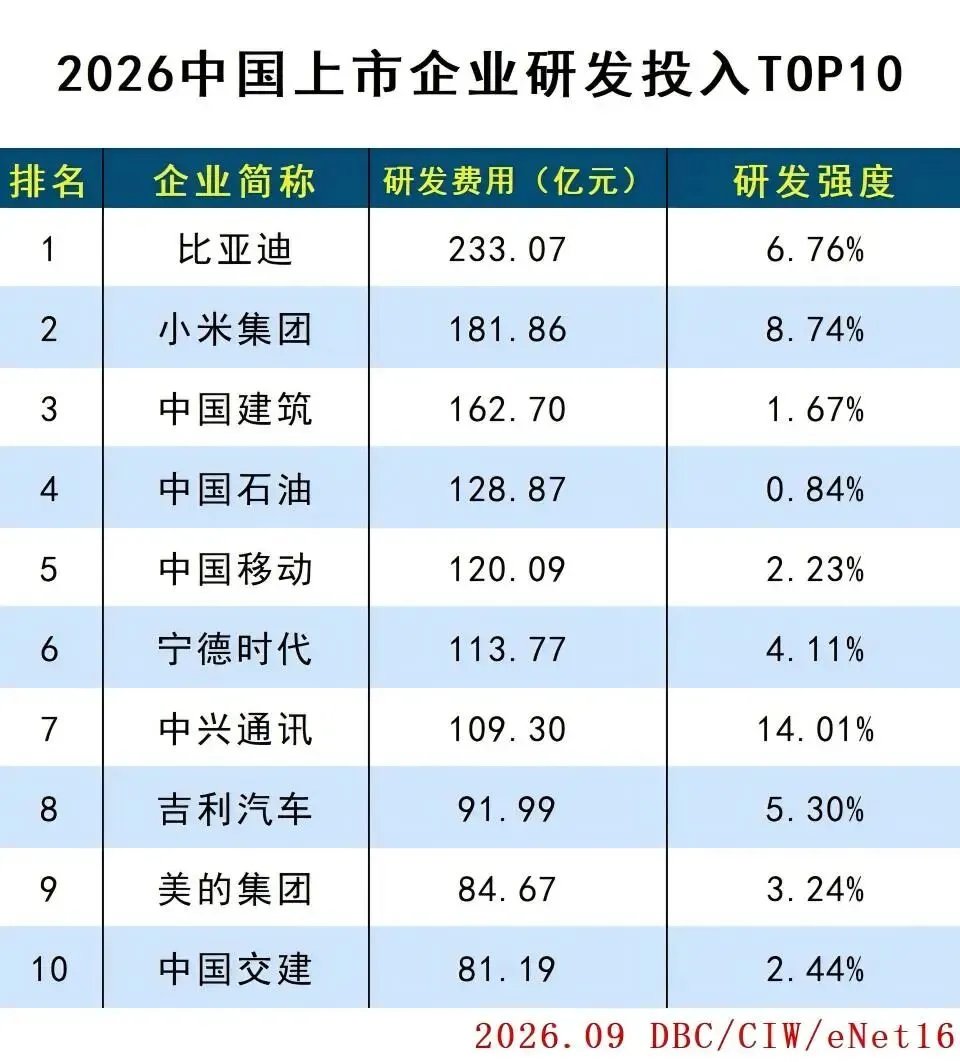
比亚迪、小米集团分列前两位,中国建筑、中国石油、中国移动、宁德时代和中兴通讯均超过百亿元量级。绝对投入体现企业承担大型技术工程的资源能力,研发强度则揭示研发在商业模式中的相对优先级。
全球化已从产品出口升级为供应链、品牌与资产的综合经营
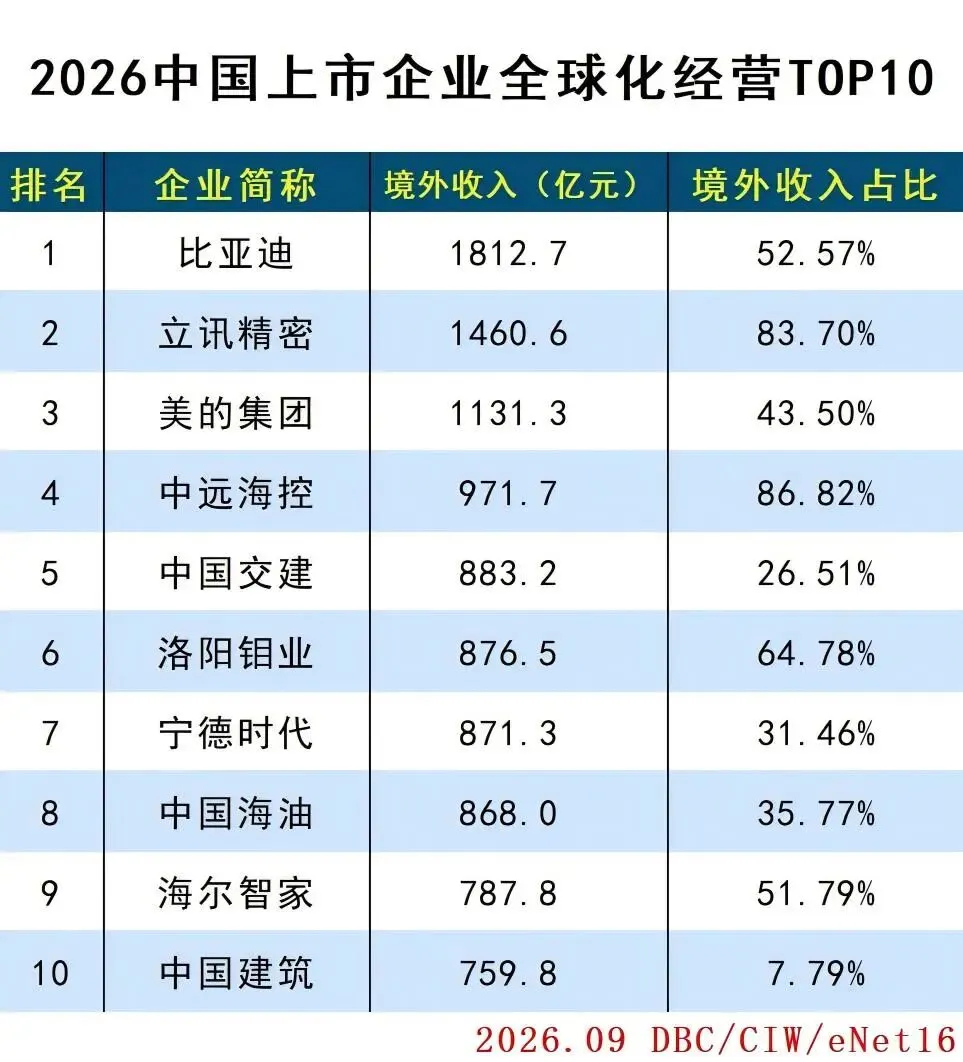
比亚迪以境外收入绝对额居首,立讯精密和中远海控的境外收入占比超过八成,美的集团、宁德时代、海尔智家则体现中国制造企业在海外品牌、渠道和本地运营方面的持续深化。工程与矿业企业的海外项目也构成重要增量。
能源、通信与资源龙头构成经营现金流的核心来源
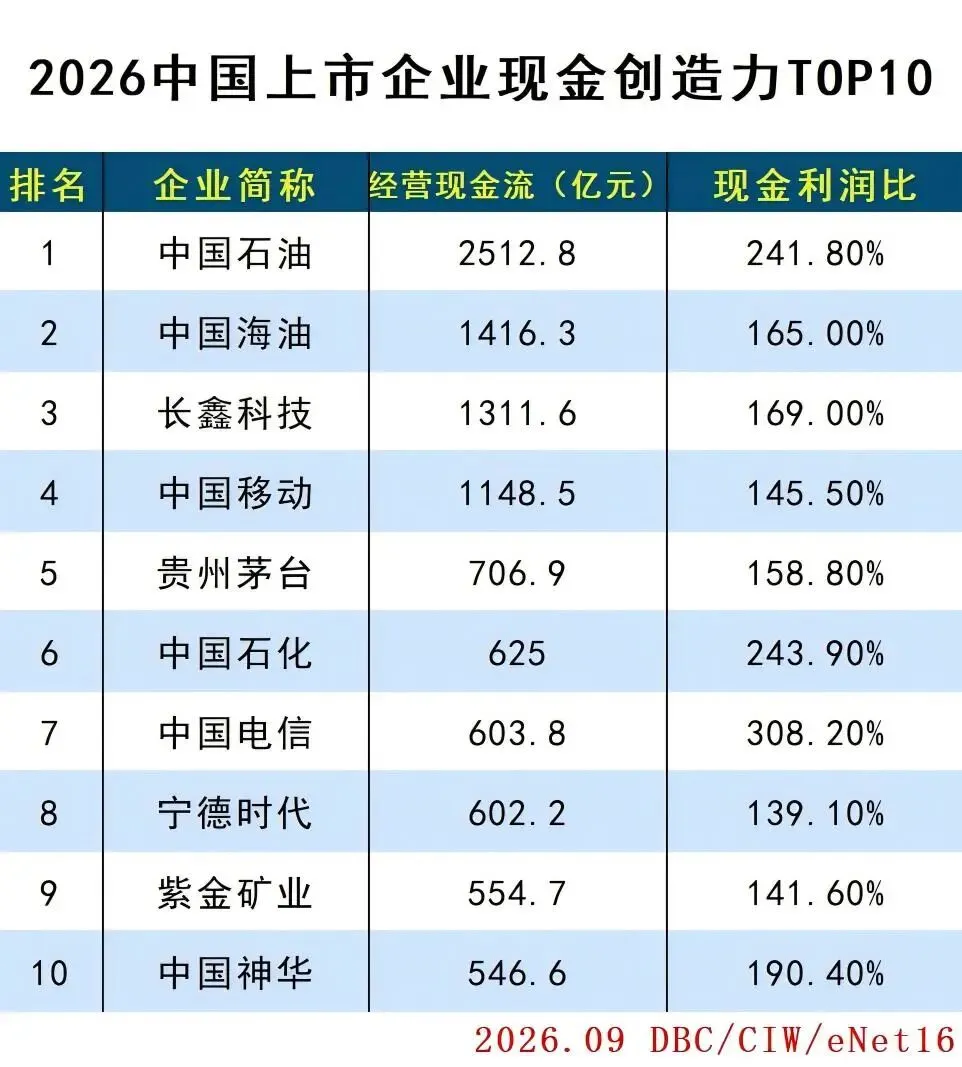
中国石油、中国海油、长鑫科技和中国移动位居前四;贵州茅台、中国石化、中国电信、宁德时代等也展现出较强现金创造能力。前十企业现金利润比均超过100%,显示报告期利润具备较好的经营现金支撑。
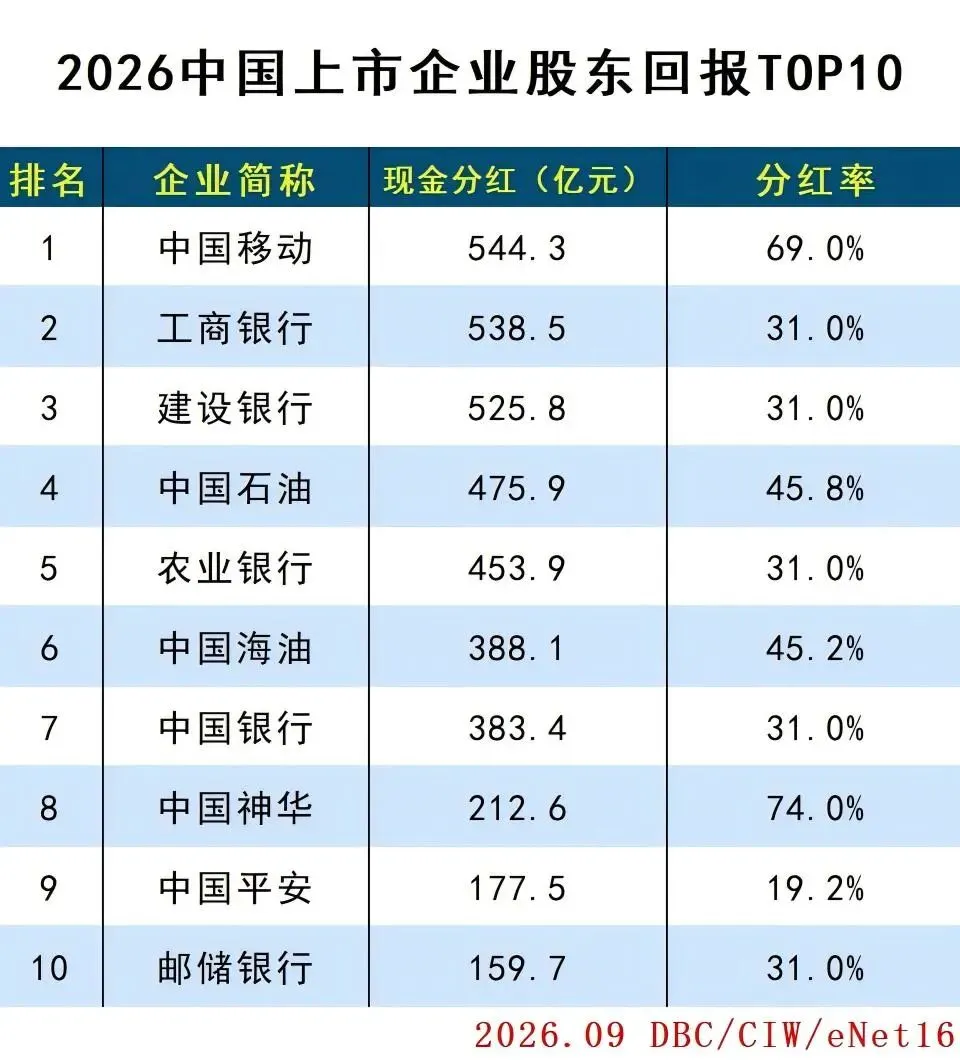
中期分红由大型央企与金融机构主导,回报机制更趋常态化
中国移动以约544.3亿元中期现金分红居首,工商银行、建设银行、中国石油和农业银行紧随其后。中国神华的中期分红率约74.0%,中国移动约69.0%,体现成熟现金流企业对股东回报的明确承诺。
数据注:金额单位为人民币亿元;排序使用未四舍五入原始值。数据来源为企业2026年中期报告/业绩公告、交易所披露及公开财务数据库。
从榜单结果来看,当前中国头部企业的竞争力分化,已不再局限于资产规模与短期增速,核心差异在于能否将领导者的产业判断,固化为可复制、可传承的战略机制与组织能力。排名靠前的企业普遍呈现三大共性特征:一是围绕清晰的产业长期目标保持持续投入;二是能够将核心人物的认知优势转化为组织层面的系统能力;三是在商业回报、产业价值与社会责任之间建立了相对稳定的平衡逻辑。
这也解释了榜单的分化逻辑:部分规模体量并不突出的科技与实体企业,凭借长期研发积累、产业技术突破与组织能力进化,构建了更强的长期竞争力,因而跻身前列;而部分体量庞大、经营稳健的企业,若使命支撑不足、创新动能趋缓,或仍高度依赖资源禀赋与规模优势,其综合评价将受到显著限制。
《2026中国上市公司长期价值与竞争力深度研究》 本榜单是《2026中国上市公司长期价值与竞争力深度研究》的核心公开成果之一。完整研究报告还将深入剖析中国上市公司的行业结构、经营质量、创新效率、治理风险,并结合重点企业案例,拆解企业排名背后的竞争力来源,预判不同类型企业在下一轮产业周期中的格局演变。 |
01宏观与资本市场总览 上市公司经营基线、行业景气与估值结构 | 02500强样本结构 所有制、上市地、区域、行业与企业生命周期 |
03五维长期价值模型 方法论、指标体系、证据等级与评分校准 | 04经营质量与现金流 盈利质量、资本效率、杠杆和现金转化 |
05创新效率与未来投入 研发、人效、资本开支及成果商业化 | 06全球化与供应链韧性 海外收入、区域布局、本地化与风险敞口 |
07治理、ESG与风险 治理结构、关键责任事件与预警信号 | 08行业格局与企业案例 重点赛道、标杆企业、情景推演与行动建议 |
适用场景 董事会战略研讨|品牌与资本市场沟通|行业进入与竞争研判|企业年度战略复盘 |