全球新能源500强出炉:垃圾焚烧军团占了13席,谁是真正的“焚烧一哥”?
- 更新时间 2026-09-17 09:21:20
260家中国企业、总营收5.49万亿元——垃圾焚烧军团,在里面占了13席。
9月4日,2026太原能源低碳发展论坛,《中国能源报》与中国能源经济研究院发布了“2026全球新能源企业500强”。500家上榜企业总营收10.59万亿元,首次突破10万亿。
其中260家是中国企业,总营收5.49万亿元,占51.84%——半壁江山。
我把名单从头到尾数了一遍:13家环境企业。光大环境、瀚蓝、三峰、伟明、城发、永兴……厂长们天天打交道的名字,几乎全在。垃圾焚烧,是这支军团的主力赛道。
这篇不念排名。拆三个问题:13家企业都在什么位置,座次是怎么排出来的,以及名单里最有意思的一个细节——300名的瀚蓝和461名的粤丰,如今其实是同一家公司。
1
13家完整座次:先看清谁在牌桌上
先交代榜单背景。“全球新能源企业500强”2011年起发布,以上一年度营收为核心指标,是国内新能源和环保领域公认的行业风向标。
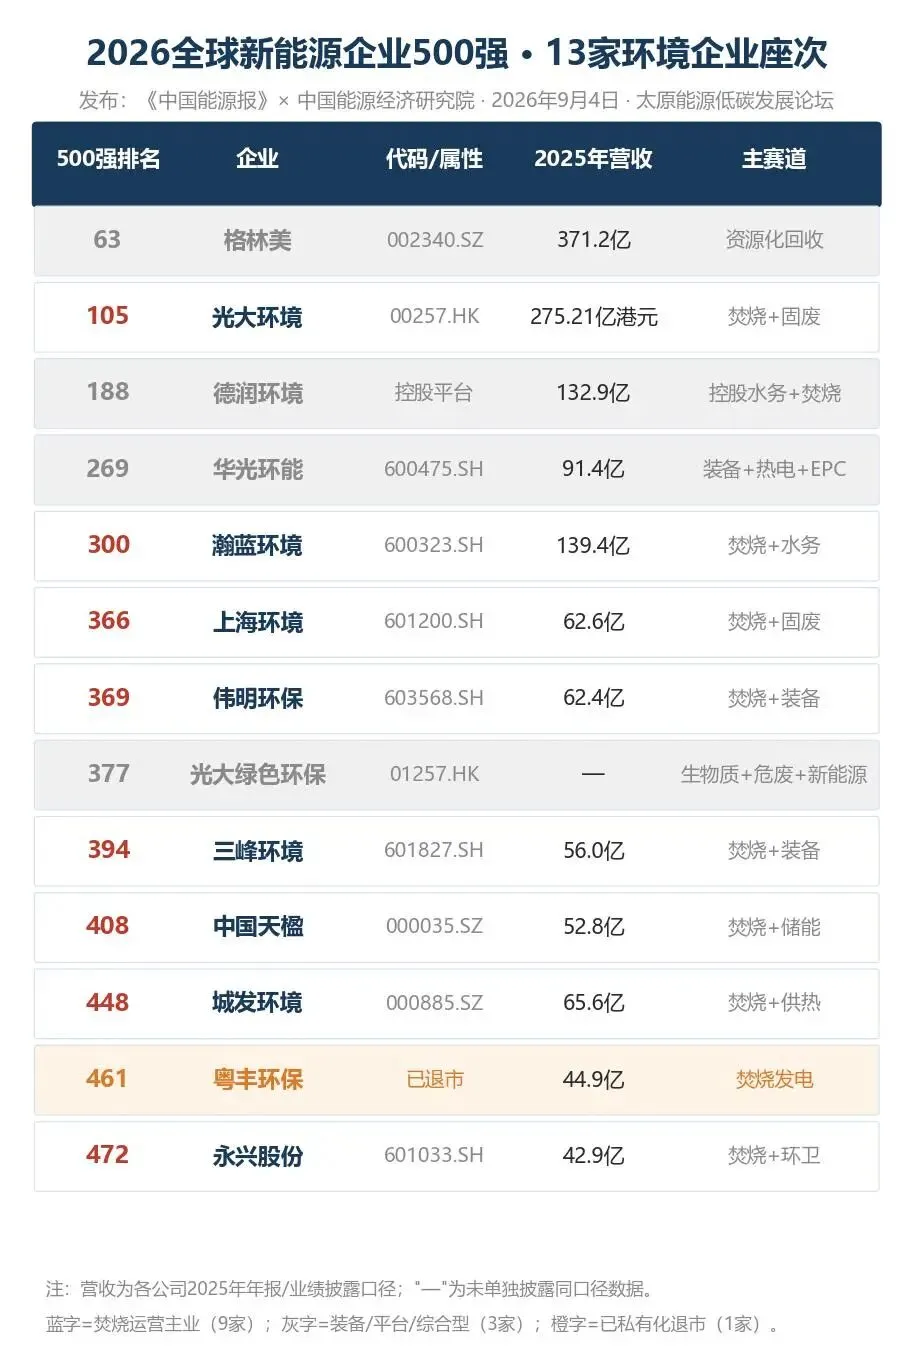
13家环境企业完整座次——焚烧运营主业9席、装备/平台型3席、资源化回收1席。
名单与名次转引自环卫科技网[1],业务归类为本文分析口径。
13家里,以垃圾焚烧运营为主业的有9家:光大环境(105名)、瀚蓝环境(300名)、上海环境(366名)、伟明环保(369名)、三峰环境(394名)、中国天楹(408名)、城发环境(448名)、粤丰环保(461名)、永兴股份(472名)。
另外4家不直接以焚烧运营为主:格林美(63名)做退役动力电池和电子废弃物回收;德润环境(188名)是控股平台,旗下牵着重庆水务和三峰环境两家上市公司;华光环能(269名)主营锅炉装备制造、热电运营和工程总包,焚烧装备是它的重要业务板块但非运营主业;光大绿色环保(377名)做生物质、危废和光伏风电。
名单里的第一个反常识:排名最高的环境企业格林美,压根不烧垃圾。它2025年营收371.2亿元人民币,比光大环境还高——光大275.21亿港元约合人民币253亿元,但那是镍钴锂金属回收的价格撑起来的。
记住这一点,后面有用:这是营收榜,不是焚烧榜。准确说,是新能源企业营收榜——这张榜的评分依据,核心是上一年度的新能源业务收入,盈利、研发和市场竞争力只作辅助参考,不是合并报表总营收简单排序。华光91亿排269、瀚蓝139亿排300、城发65亿排448低于伟明62亿的369,都跟这个口径有关。
2
座次怎么排的:三层格局,三种活法
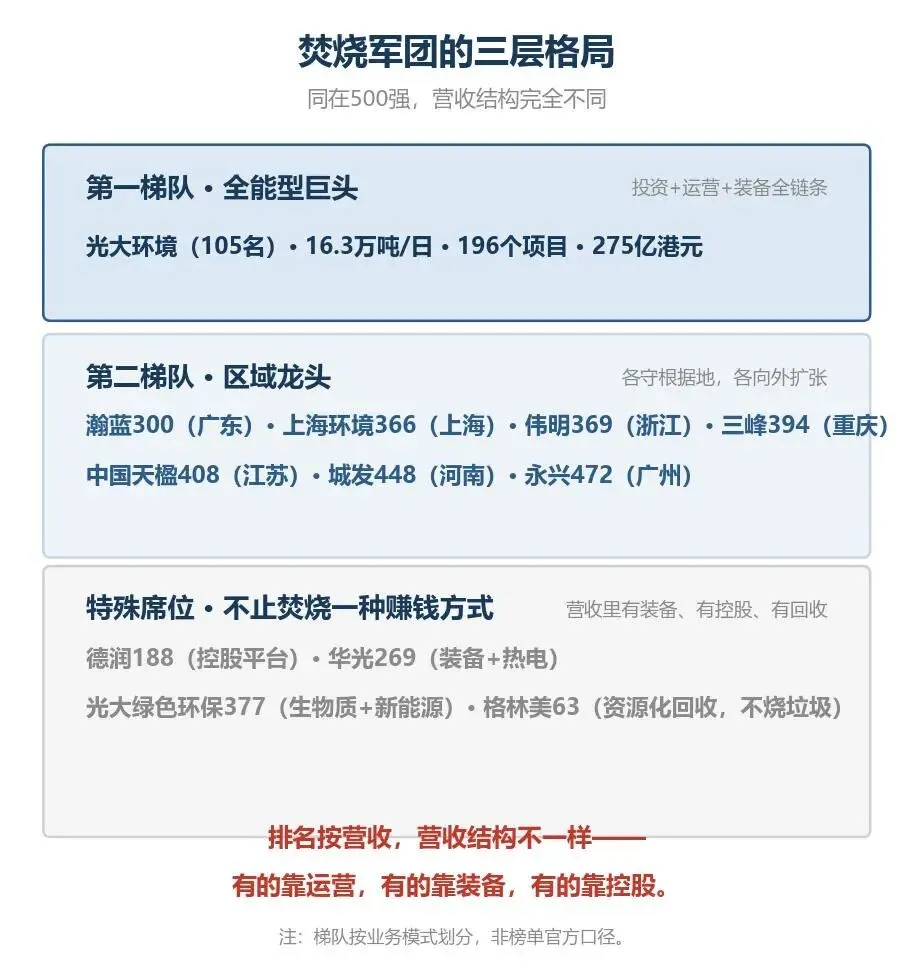
同在500强,营收结构完全不同——有的靠运营,有的靠装备,有的靠控股。
第一梯队,全能型巨头,只有一家:光大环境。196个项目、16.3万吨/日设计产能、2025年处理生活垃圾约5800万吨。2025年收益275.21亿港元(约合人民币253亿元),同比下降9%,但归母净利39.25亿港元、同比增长16.2%——营收降、利润涨,靠的是财务费用压降和运营效率提升。三个数字摆出来,“全球最大垃圾发电投资运营商”这个头衔(公司口径,媒体广泛引用),不算吹。
第二梯队,区域龙头:瀚蓝守广东、上海环境守上海、伟明守浙江、三峰守重庆、天楹守江苏、城发守河南、永兴守广州。各守一块根据地,各向外扩。
剩下四家是特殊席位。德润是控股平台,营收是并表并出来的;华光环能收入主要来自锅炉装备、热电运营和工程总包,焚烧装备是它的重要板块但非运营主业——它排在三峰前面(269名 vs 394名),靠的是装备和热电盘子大,不是炉子比三峰多;光大绿色环保约四分之三业务来自生物质和新能源,危废只占一部分;格林美更不用说,压根不烧垃圾。
所以看这张榜单,不能只看数字。排名按营收排,营收结构不一样——有的靠运营,有的靠装备,有的靠控股。
再补一刀。按焚烧产能论,行业里排前几位的康恒环境、深能环保,不在这13家里。榜单按上年营收评选、按新能源企业口径申报,为什么没有它们,榜单方没有公开说明。但这个反差本身就说明问题:500强的座次表和焚烧产能的座次表,是两张榜。
还有个数字值得单独说。伟明环保,2025年营收62.36亿元,归母净利润22.13亿元,净利率35%——13家里最能赚钱的(注:2025年伟明营收、净利同比均有所下滑,净利率高更多是高毛利装备制造板块占比高的结果)。对比中国天楹:营收52.83亿元,归母净利2.84亿元,净利率5.4%。
谁的炉子多,是一张榜;谁会赚钱,是另一张榜。
3
300名和461名,一家公司
名单里最有意思的细节来了。
瀚蓝环境,300名。粤丰环保,461名。两家同时上榜。
但粤丰环保(原港股01381)2025年年中就私有化退市了,现在归属瀚蓝体系。同一家公司,在榜单上占了两行。
其实仔细数,13家里不止这一对母子同榜。光大环境(105名)控股光大绿色环保(377名)约七成;德润环境(188名)控股三峰环境(394名)。三家集团、三对母子,在13家名单里各自占了两行。榜单按每家企业独立申报的上年度营收排序,母子公司可以同时上榜——所以把13家的营收直接加总,会有重复计算。
为什么退市了还能上榜?榜单按上一年度营收统计。2025年上半年,粤丰还是独立经营实体,全年44.93亿元营收,够它占一行。
这桩并购的完整时间线:
2024年7月,瀚蓝公告拟私有化粤丰。
2025年6月,私有化交易完成,粤丰自当月起并表,交易对价约111.6亿元人民币。
2026年4月起,瀚蓝筹划收购粤丰环保剩余少数股权及相关基金份额,6月披露重组草案,9月披露报告书修订稿并回复上交所问询;交易总对价约29.98亿元(发行股份及支付现金),完成后将实现对粤丰环保100%控股。
私有化+后续少数股权收购,整合总口径约140亿元——行业媒体复盘称之为垃圾焚烧行业迄今规模最大的一笔并购。
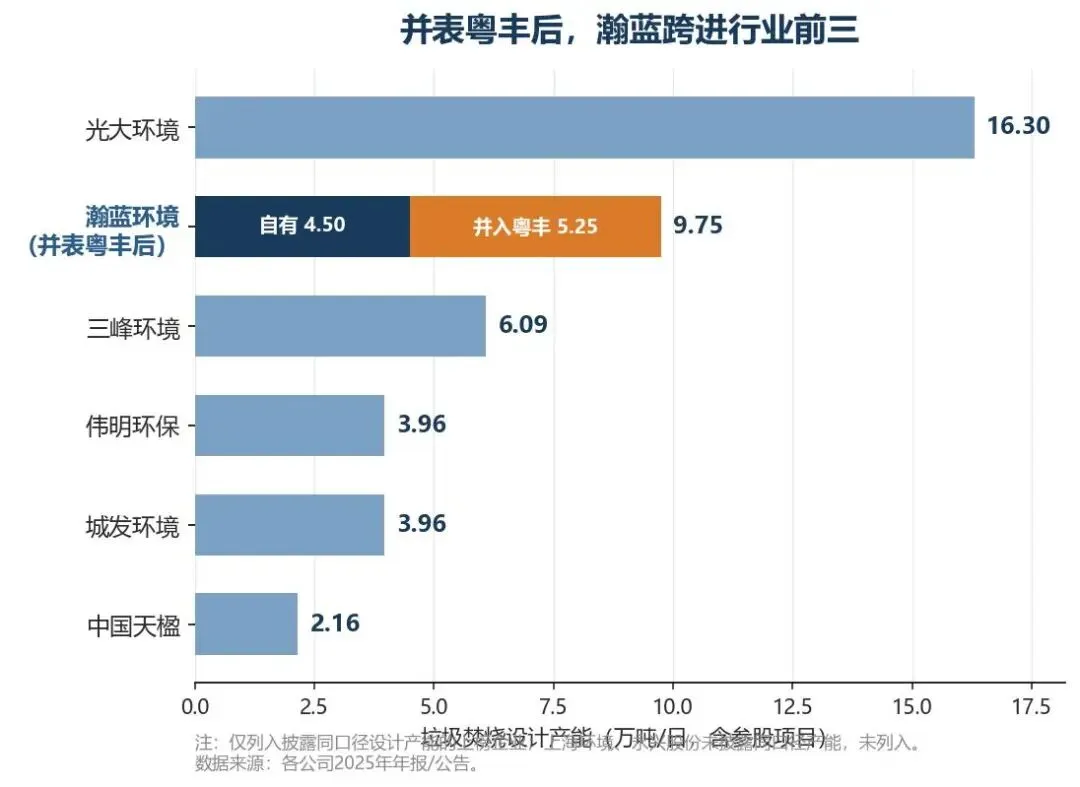
粤丰的5.25万吨/日,是瀚蓝从第二梯队跨进行业前三的那一步。
产能账最直观。并购前,瀚蓝自有约4.5万吨/日;粤丰带进来5.25万吨/日、33个项目(含参股);并表后9.76万吨/日——直接跃居行业前三、A股上市公司首位。
2025年的成绩单也出来了:瀚蓝营收139.37亿元,同比+17.25%,其中粤丰并表贡献27.21亿元、占19.52%;归母净利润19.73亿元,同比+18.58%。140亿买来的资产,第一年就开始交作业。
名单里的并购还不止这一桩。中科环保3.54亿元摘牌北控水务旗下贵港、平南两座焚烧厂;中山公用4.94亿元收下长青集团2250吨/日焚烧资产;城发环境一边以448名上榜,一边接盘敦化项目——牌桌上的人,也在买牌。
榜单是静态的,座次是动态的。明年的名单里不会再有粤丰这一行——它换了个方式,留在牌桌上。
4
从榜单看三个趋势
格局看完了,往深看一层,这张榜单透出三个趋势。
趋势一:从“跑马圈地”到“合纵连横”。大规模新建的时代结束了——后续单开一篇算算账,全国产能利用率63.2%,炉子已经够多了。头部企业做营收的方式,正在从新建转向并购整合。粤丰进瀚蓝,不是消失,是换了一种活法。
趋势二:从“烧垃圾”到“综合能源”。翻一遍13家的业务描述:三峰的污泥协同处置量2025年增长46%;伟明往新材料延伸;天楹布局氢能和储能;永兴建成了8个循环经济产业园;光大绿色环保约四分之三业务来自生物质和新能源。500强的门票是营收——下一阶段的门票,是综合能源服务能力。
趋势三:中国军团的全球位置。260家中国企业,占500强企业数量的52%(营收占比51.84%)。前十名里,宁德时代、比亚迪、中国电建们占6席——环境企业还排不进前十,但在垃圾焚烧这个细分赛道,中国已经是从技术、装备到运营的完整输出方。乌兹别克斯坦9.33亿美元、6座焚烧厂全部交给中国公司,就是这个位置的注脚。
还有一个细节,永兴股份2025年营收42.87亿元,在垃圾不够烧的大背景下还增长了13.88%。怎么做到的?答案在燃料结构里:去年挖了160万吨存量垃圾补进炉子。后续会专门写一写“挖陈腐垃圾”那条路,有人已经跑通了——还跑出了增长。
5
这个榜单跟我们有什么关系
说了这么多格局,落回操作层。这张榜单至少给你三个坐标。
第一,看你的厂属于哪家体系。母公司在13家里,意味着集团层面的资源整合、技术支持、协同处置渠道可能更多——也意味着你所在的组织架构,随时可能因为一桩并购而调整。
第二,看你所在区域的龙头是谁。区域龙头在扩张,周边项目可能被整合。对运营层来说,管理体系、考核口径、技术标准,都可能换一遍。
第三,看上榜企业的转型方向。综合能源、协同处置、热电联供——这些是未来2-3年行业真正的用人方向。上篇说“从垃圾处理商变成综合能源服务商”,转型的能力,得提前补。
榜单是结果,不是原因——
座次会年年变,干出来的能力,不会。
你们厂属于哪家集团?在不在13家里?这一年,感受到并购整合带来的变化了吗?评论区聊聊。
— 往期导读 —
山西沿黄500吨项目163.8 元/吨落地伟明环保,同省前后脚两个项目,处理费凭什么差 25%
乌兹别克斯坦官宣:9.33亿美元、6座垃圾焚烧发电厂,全部交给中国公司,行业出海开启2.0时代。
焚烧厂循环水泵改造交出亮眼答卷:节电 25%,年省 43.8 万度,够不够亮眼?
家能源局 51 个 "人工智能 + 能源" 场景,垃圾焚烧发电厂真正值得投的只有这几个
— 数据来源与参考资料 —
[1] 环卫科技网,《2026全球新能源企业500强发布,13家中国环境企业上榜》,2026年9月16日
[2] 《投资有道》杂志,《最新全球新能源企业500强出炉,中企占半壁江山》(东方财富财富号转载),2026年9月9日
[3] 光大环境,《2025年全年业绩公告》(收益275.21亿港元,归母净利39.25亿港元),2026年3月20日
[4] 瀚蓝环境2025年年度报告(含粤丰环保并表数据),2026年4月
[5] 上海证券报,瀚蓝环境2025年年报解读,2026年4月23日
[6] 环卫科技网,《全面复盘140亿元垃圾焚烧行业并购:国资力量再次壮大》,2026年9月3日
[7] 三峰环境、伟明环保、中国天楹、城发环境、上海环境、格林美2025年年度报告
[8] 雪球,《垃圾不够烧,永兴股份去年挖了160万吨存量垃圾“补充燃料”》,2026年9月9日
[9] 东方财富,瀚蓝环境收购粤丰环保剩余股权相关公告,2026年9月2日
