进退之间,百年定力
——国际大品牌智能锁的优劣势浅谈
以耶鲁(Yale)为例 · 兼谈亚萨合莱集团
图1:全球出入口安防网络(示意)
这几月陆续拜访了几十位智能锁行业内的经销商和资深从业朋友,其中也有多位一直经销以国际大品牌智能锁为主。结合目前国内智能锁大环境极卷的特性,国际大品牌在成本控制、推新节奏、品控过严导致交期慢、市场广告营销不足等劣势上,反映都很直接。于是问题就自然浮出来:国际大牌当年有没有经历过这样的“卷”?它们是怎么卷成功的?近两三年国际品牌在国内看似退缩,是百年经验带来的进退自如,还是主动止损?保守之后,它们的优势又怎么转化——未来还会不会重现在国内智能锁市场的优势?
要回答这些问题,最好的样本就是耶鲁(Yale),以及它背后的亚萨合莱集团(ASSA ABLOY)。把这条百年链路拆开看,答案好像又清晰了。
一、百年传承:历史不是招牌,是“安全基准”的资产
耶鲁的故事始于1840年——创始人Linus Yale在美国纽约纽波特开设第一家手工银行锁具店,随后设计出独特的圆筒弹子锁(圆柱弹子锁),并于1865年取得美国专利(US 48,475,五针制栓、圆 cylinder)。这一结构至今仍是全球锁具行业的主流核心。从银行金库到民宅大门,耶鲁用180+百年把“安全”做成了一个可被信任的品牌资产。
对经销商而言,这种传承不是情怀,而是实打实的溢价能力:在99元包邮、公模同质、低价投诉的市场里,耶鲁讲的是“银行级安全”“百年品质”的故事,客单价更高、返修率更低、售后压力更小。但对价格极度敏感的客户,它天然“贵”,不擅长国内那种靠补贴换流量的打法——这正是国际大牌最典型、也最顽固的“劣势”。
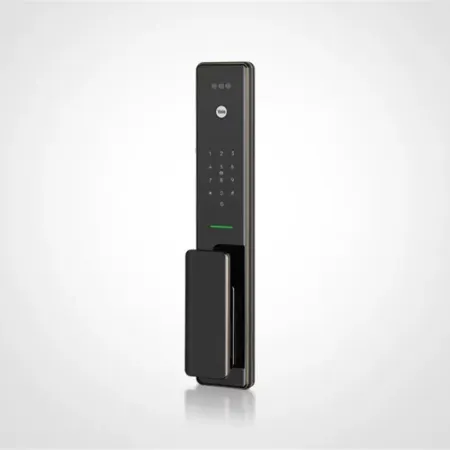
图2:耶鲁智能锁产品(示意)——从机械到智能的一脉相承
二、稳健创新的低风险:慢半拍,却少踩坑
国际大牌的“卷”从来不是卷最低价,而是卷标准、认证与可靠性。亚萨合莱2000年收购耶鲁,把机械锁的制造工艺、防火防盗标准、第三方认证体系,和耶鲁在中国独立生产基地的质量控制流程嫁接起来。2009年耶鲁正式进入中国后,本土研发团队引入了3D结构光/双目人脸识别、半导体活体指纹、掌静脉、智能猫眼等方案,明星款YMK919、YH1301RN先后拿下红点、Good Design、葵花奖等认可,技术上稳扎稳打。
代价是节奏:品控过严→ 交期偏慢;认证先行 → 新品比国内网红品牌慢半拍;广告克制、SKU精简 → 声量常常被铺天盖地的国产品牌盖过。这是稳健创新的必然成本:用更低的出错率,换取更长的产品生命周期和更稳的品牌口碑。
三、品牌化运营的价值:从“卖一把锁”到“卖信任”
国内行业正陷入“低价—减配—投诉—再降价”的负循环,经销商利润不够分配、经营朝不夕保。国际大牌反其道而行:C端讲耶鲁的安全、设计、信任;B端讲亚萨合莱“门锁五金一体化”的系统交付——把酒店锁(VingCard)、门禁(HID)、身份识别、自动门、建筑五金、防火门全部串起来。这正是亚萨合莱著名的“品牌隔离 + 技术赋能”逻辑:收购后保留被收购品牌的独立运营,却把北欧的安全标准与研发体系注入本土。品牌名是你的,技术是我的,既不失认知,又共享护城河。耶鲁“Trusted every day”的打法,就是把高客单换成低投诉、把经销商从“比价”拉回“比安全”。
四、全球化运营:东方不亮,西方亮
这一点,在行业媒体及官方最新财报里看得最清楚。亚萨合莱2026年第二季度实现4%的全球内生销售增长,EBIT利润率达到17%(剔除一次性项目后为16.5%),经营现金流同比大增16%。托起这份利润的不是中国,而是欧美大本营:EMEIA地区内生增长5%,美洲增长4%;非住宅(医院、学校、企业)门禁与物理安防保持高个位数乃至低两位数增长,完美对冲了住宅市场的疲软。而大中华区,已是连续的高双位数下滑。
于是CEO尼科·德尔沃(Nico Delvaux)明确表态:在市场和业务状况恢复稳定之前,公司“暂不考虑”在大中华区进行任何收购。这句话听来冷酷,却正是全球化的价值——一个区域陷入价格战,集团可以战略性收缩,把资源调配到仍然赚钱的市场,而不是被单一市场绑架。
五、本土化落地:本土化不是贴牌,是更加专注分工
很多人把近两年的低调误读为“退出”,把本土化误读为“卖牌”。事实并非如此。耶鲁在中国有独立智能锁生产基地与完整研发团队,产品对接华为智慧生活(鸿蒙)、苹果iOS、安卓生态;YMK919等型号接入全屋智能,Yale Home / Yale Access 应用支持远程管理与临时密码;广州研发制造、智能锁对接华为智慧生活,集团在中国还有中山固力、盼盼、国强,7个基地做门+五金+锁+门禁; 新国标2026-03-01《锁具安全技术要求 第2部分 防盗锁》覆盖机械/电子/通信/生物识别, 国际品牌把欧美测试+国标+防火防水防高低温一套做全,工程与高端零售都能落地。
所谓“退缩”,更准确的说法是从低价C端零售退到中高端C端 + 地产精装 + 商业项目的结构收缩——守住高毛利阵地,等待行业出清。这恰恰是百年企业才有的进退自如:不打消耗战,只打价值战。
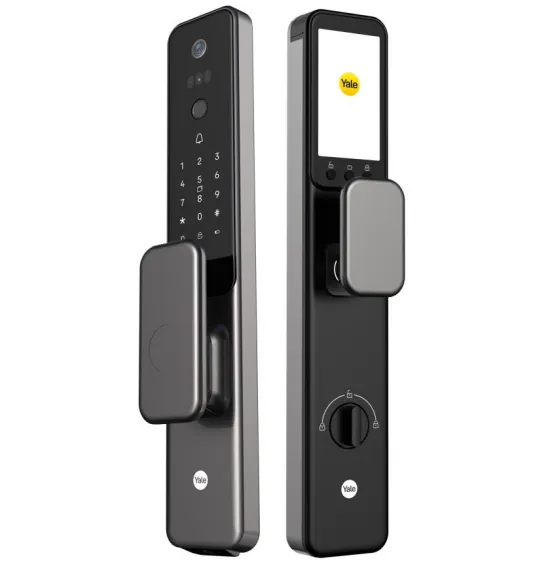
图3:耶鲁人脸识别智能锁——本土化智能生态的代表
六、资本、专注与专利:穿越周期的护城河
抗周期需要三样东西,国际大牌都占齐了。
•资本与利润积累:亚萨合莱2023年研发投入约57亿瑞典克朗、全球约3600名研发工程师,现金流强劲、并购储备充足,能在逆周期从容收购B端资产,而不是靠打折续命。
•专注力:从1840年的机械锁,到2000年并购耶鲁、同年拿下身份识别巨头HID、再收Besam切入自动门,再到今天的机电一体化(Q2区域部门机电产品内生增长8%)——始终围绕“出入口管理”这一条主线,从未偏离。
•知识产权壁垒:集团在全球拥有超过1万项注册专利、商标与设计(2023年一年内即注册230项新专利),从圆筒弹子锁、电子锁体、生物识别到Yale Home软件生态、300+智能锁专利,层层叠加,后来者很难绕开。
七、结语:它们卷过,只是卷的是“下一战”
所以,国际大牌不是没卷过——早期机械锁、酒店卡锁、地产集采,哪一轮都卷,业务覆盖全球125个国家,可以说每一天都有地方在卷。亚萨1994年以来近400起收购、70多国、约6.39万人;机电产品年增8%—9%、SaaS自2018起年增约30%、现已占收入约6%,售后/替换/升级市场约贡献70%收入。 硬件不靠单锁毛利,软件、门禁、酒店卡、数据中心物理安全(Kentix等)摊薄周期波动。 价格战品牌缺现金流就垮,国际大牌是“利润池+专利池+全球池”三池兜底。。近两三年国内的保守,更像是一场战术后退:少做亏本电商、守住中高端零售与B端工程、等行业出清后或理性后,再用国际棋局的维度去调动发力。
对经销商朋友的判断是:若国内消费重回“安全优先、低返修、全屋智能可运维”的正轨,耶鲁这类品牌完全有机会重拾优势;但若市场继续99元包邮,若新国标有标无实、品质良莠不齐,它不会跟,也不该跟。这,大概就是百年积淀给一家企业留下的底气——不是永远进攻,而是永远有选择。
本文数据来源与说明
文中历史、专利、产品线及生态信息参考耶鲁中国官网、亚萨合莱集团官网;2026年Q2经营数据参考亚萨合莱2026年中报及业绩会公开口径(EBIT利润率17%,剔除一次性项目为16.5%;大中华区高双位数下滑)。数据为公开信息整理,具体以官方披露为准。
· END ·