O P E R A T I O N · S T R A T E G Y文章基础框架来自高冬冬 Dorian Gao 的《在低增长周期,企业、品牌到底应该怎么经营?》,我在此基础上补充了今年最新财报、数据口径和企业案例。
报告研究了LVMH、Kering、Prada、Burberry、Moncler、H&M、Inditex、Fast Retailing、Adidas和Nike十家全球时尚企业,并提出了一个很有启发性的判断:
行业周期决定逆风有多大,经营系统决定企业能不能扛住逆风。 ——高冬冬 Dorian Gao
这句话解释了当前时尚行业一个看似矛盾的现象:
消费者更加谨慎,行业增速持续放缓,一些企业依然保持两位数增长;另一些企业产品积压、折扣增加,仍在艰难修复品牌和渠道。
大家面对相似的市场,经营结果却相差很远。
这篇文章沿着报告的逻辑,结合这些企业最新披露的财报,进一步讨论一个问题:
低增长周期里,怎样判断一家企业的经营系统是否健康?
三个核心判断
02
企业要先判断自己处于哪个阶段:增长期、韧性期,还是修复期。
03
反问增长质量:除了销售额之外,正价率、毛利、库存、现金流和渠道健康度如何?
同一个低增长市场,企业表现却高度分化
麦肯锡在《The State of Fashion 2026》中预计,2026年全球时尚行业将继续保持低个位数增长。
关税、宏观波动和谨慎消费,成为企业共同面对的压力。消费者更加重视价格与实际价值,品牌依靠行业整体增长获得收入的空间进一步收窄。
几家企业的最新财报,已经显示出明显分化。
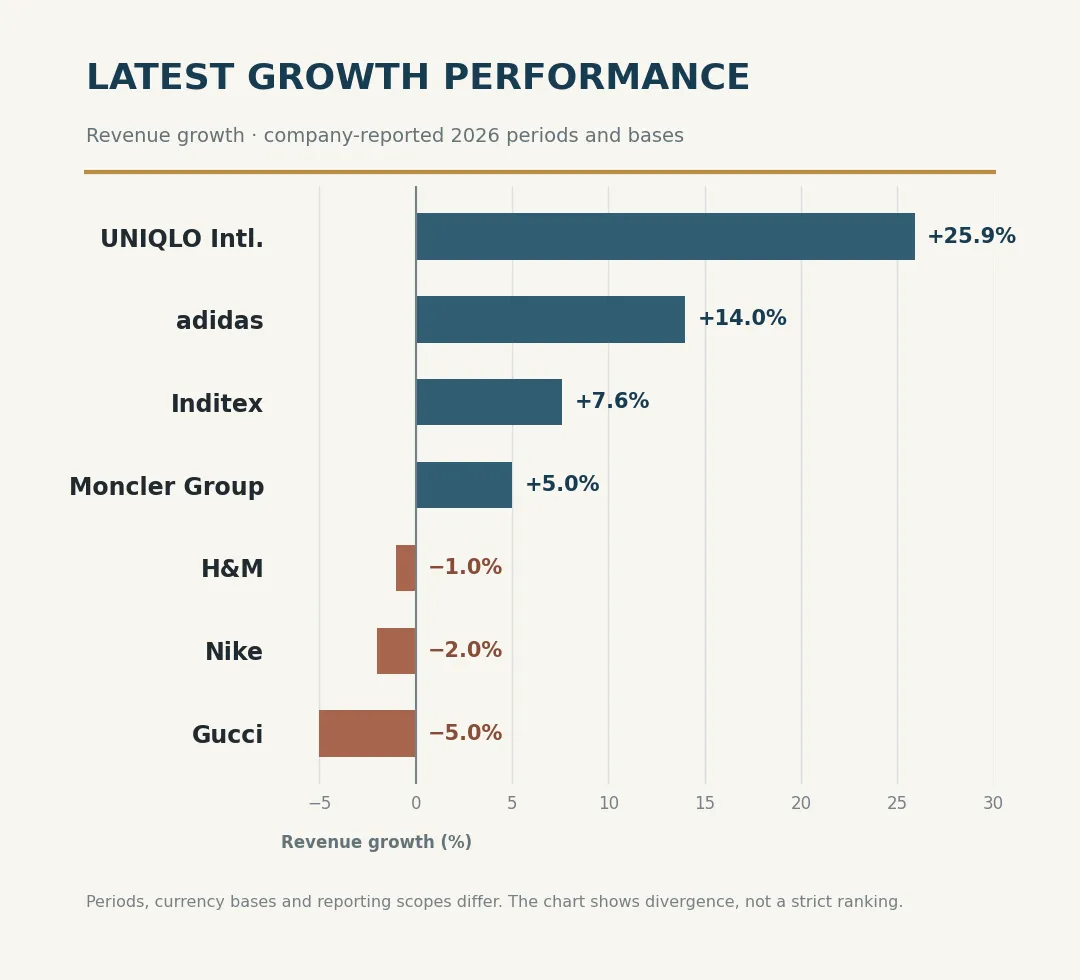
各公司统计期间、汇率口径和业务范围不同;图片用于展示业绩分化,不作严格排名。
这些数字不能被简单理解成一场排名。各公司的财年、汇率口径和业务范围不同。UNIQLO国际与Gucci属于品牌或业务分部,Adidas和Inditex则是集团数据。它们真正说明的是:同一轮消费放缓,并不会给所有企业带来同一种结果。
UNIQLO国际在截至2026年5月的九个月内,收入增长25.9%,事业利润增长45.4%。利润增长明显快于收入,说明规模扩张、费用效率和商品销售之间形成了较好的配合。
Adidas上半年汇率中性收入增长14%。其中,直营渠道增长23%,电商增长26%,自营零售增长21%。公司同时保持相对谨慎的批发出货,并强调正价销售,毛利率维持在51.8%。
另一边,Nike完整财年的汇率中性收入下降2%,Nike Direct收入下降8%,年末库存金额与上一年基本持平。公司仍在清理部分产品、修复数字渠道,并重新加强与批发零售商的合作。
同样的市场环境,为什么有人还能向前走,有人却需要停下来修复?
答案往往不只在市场,也在企业内部那套看不见的经营系统里。
对企业自身阶段的判断
企业并不是永远处于增长状态。
有时,它需要抓住机会扩大份额;有时,它需要先稳住现金流和团队;还有一些时候,它必须承认问题已经发生,先把产品、库存和渠道一件件修好。
因此,比“今年增长了多少”更重要的问题是:
同一家企业,也可能随着产品周期、库存状况和组织能力的变化,在三种状态之间移动。
三种经营状态
1. 增长型|把机会变成份额
核心任务:扩大市场份额,同时守住增长质量。
重点观察
• 核心产品是否持续被选择;
• 库存增速是否低于销售增速;
• 利润和现金流是否跟上规模增长;
• 扩店是否带来真实的单店效率;
• 促销是否仍然可控。
典型案例:UNIQLO国际、Inditex
UNIQLO国际在韩国、东南亚、印度、澳大利亚、北美和欧洲均取得两位数收入及利润增长。在中国内地市场,Easy Pants、防晒产品和UT T恤带动销售;韩国市场则有多类商品通过社交媒体获得关注。商品、本地营销和门店效率,共同构成了增长系统。
Inditex在2026年上半年收入达到198亿欧元,同比增长7.6%;固定汇率增长9.2%,净利润增长6.8%。门店与线上渠道由同一套商品和库存系统连接,帮助公司更快地调整供应。
增长型企业最需要警惕的,是把增长本身当成目标。真正有价值的增长,应当同时带来更好的库存、更健康的利润和更强的品牌关系。
2. 韧性型|在风变大的时候守住基本盘
核心任务:控制风险,同时保留下一轮增长所需要的能力。
重点观察
• 销售承压时,毛利是否稳定;
• 现金流是否改善;
• 库存是否下降;
• 是否仍然愿意投资产品、品牌和客户关系;
• 成本控制有没有伤及未来能力。
典型案例:H&M、Moncler
H&M在2026年上半年当地货币销售下降1%,但毛利率由52.3%升至53.8%,扣除一次性成本后的经营利润增长14%,经营活动现金流增长24%。库存金额下降10%,库存占过去十二个月销售额的比例从16.6%降至15.8%。
只看销售额,H&M似乎处于停滞状态;把利润、现金流和库存放在一起看,则能看到另一幅图景:它正在让收入变得更健康。
Moncler集团同期固定汇率收入增长9%,报告口径增长5%;毛利率由76.9%升至77.2%,经营利润率由18.3%升至19%。在奢侈品需求承压的环境中,公司仍然守住了利润,也没有放弃品牌投入。
韧性不是被动等待,而是在困难时期保护那些真正重要的东西。
3. 修复型|先把断掉的地方接起来
核心任务:修复产品、库存、渠道和组织中的关键问题。
常见信号
• 核心产品吸引力下降;
• 老款和滞销商品占用库存;
• 折扣逐渐常态化;
• 直营与批发渠道失衡;
• 市场反馈无法快速进入决策层;
• 战略频繁变化,却没有形成稳定执行。
典型案例:Gucci、Burberry
Gucci在2026年上半年可比收入下降5%,报告口径下降9%。第二季度可比收入降幅收窄至2%,直营门店的降幅也比第一季度改善了7个百分点。新系列开始获得市场反馈,修复正在出现早期效果。
Burberry截至2026年3月的财年收入按报告口径下降2%,固定汇率基本持平;可比门店销售从上一年的下降12%转为增长2%,调整后经营利润由2600万英镑升至1.6亿英镑。
修复通常不会一夜之间完成。它往往遵循这样的顺序:
产品反馈改善,正价销售回升,库存趋于健康,毛利率恢复,收入随后稳定增长。
对修复型企业来说,最重要的不是急着证明自己已经重新增长,而是诚实地找到问题,并给修复留出时间。
别只看增长了多少,要看增长留下了什么
销售额是企业经营结果的一部分,却不是全部。
同样是增长10%,背后的故事可能完全不同。
一家企业依靠核心产品和同店销售实现增长;另一家企业依靠大量开店和折扣促销完成增长。两家公司当期收入接近,未来承担的库存、租金和品牌风险却完全不同。
所以,判断增长质量,可以问三个问题。
第一,收入是从哪里来的?
需要区分:
01 同店销售与新店销售;
02 正价销售与折扣销售;
03 核心产品与短期爆款;
04 直营渠道与批发渠道;
05 真实业务增长与汇率影响。
新店能够增加收入,也会带来装修、租金、人员和库存投入。折扣能够加快销售,也会压低毛利,并逐渐改变消费者对正常价格的判断。
一笔收入,只有在不透支未来的情况下,才真正有价值。
第二,增长留下了什么?
健康的增长,应该留下利润、现金流和更强的客户关系。
如果销售增长伴随毛利下降、库存增加和经营现金流恶化,公司可能正在用越来越多的资源,换取越来越脆弱的收入。
H&M上半年销售略有下降,但利润、现金流和库存同时改善。这个案例提醒我们:低增长阶段并不意味着只能被动承受压力,企业也可以主动提高经营质量,为下一轮增长腾出空间。
第三,这种增长能不能重复?
一次联名、一个爆款或一轮集中促销,都可能推高单季销售。
但真正稳定的增长,需要企业持续推出被消费者选择的产品,也需要采购、生产、补货、渠道和营销彼此配合。
经营系统的价值,就体现在这种可重复性上。
消费者今天为什么买,企业明天能不能继续做对,这才是增长最值得追问的地方。
库存反映着企业对市场的理解速度
销售下降、库存上升、折扣加深,是零售企业最危险的组合之一。
它通常沿着这样的路径发展:
01 产品判断偏离市场需求;
02 商品销售速度下降;
03 库存开始积压;
04 企业通过折扣清理商品;
05 毛利率和现金流受到挤压;
06 消费者逐渐习惯等待促销;
07 品牌定价能力进一步下降。
库存记录着企业理解市场的速度。
市场信息传到商品团队需要多久?销售不及预期时,采购订单能否调整?畅销商品能否快速补货?滞销产品由谁决定停产?
这些问题中的任何一环反应迟缓,最后都会变成库存。
Fast Retailing旗下Theory业务正在进行结构调整。截至2026年5月的九个月,Theory收入下降4.2%。公司缩减批发业务、降低折扣,并关闭部分低效门店。另一个亏损业务的门店数量则从144家降至77家,亏损随之收窄。
这背后的关键经营动作是:及时退出低效投入,释放库存、现金和管理注意力。
后端变轻,前端变强
低增长周期里,企业最终都要面对一个资源分配问题:
哪些东西应该继续投入,哪些东西应该放下?
后端变轻
• 长期无法盈利的门店;
• 持续积压的错误库存;
• 重复而缓慢的组织层级;
• 回报不足的资本开支。
前端变强
• 核心产品创新;
• 本地市场判断;
• 商品企划与快速补货;
• 门店体验;
• 品牌沟通;
• 关键渠道关系。
Adidas在2026年上半年的做法很典型。
公司采取相对谨慎的批发出货策略,保护重点产品和正价销售;同时增加营销与销售终端投入。营销及销售终端支出同比增长15%,达到16.8亿欧元。
这背后是一种很朴素的经营判断:
不是所有成本都应该被削减,也不是所有增长都值得追求。
真正需要削减的是低效投入;真正需要保护的是产品、品牌和与消费者之间的关系。
给管理层的低增长压力测试
假设行业未来三年都没有明显复苏,企业可以用下面十个问题检查自己的经营系统。
• 增长来自哪里?行业红利、开店、提价、促销和产品竞争力分别贡献了多少?
• 公司是否拥有持续被消费者选择的核心产品?这些产品能否稳定迭代?
• 停止大规模折扣以后,销售还能维持多少?正常价格是否仍被市场接受?
• 库存周转是否健康?滞销商品占比多少?库存增速是否超过销售增速?
• 直营、批发、电商和第三方平台之间是否平衡?公司是否过度依赖某个渠道?
• 单店收入、坪效和利润是否稳定?低效门店占用了多少库存和管理资源?
• 从市场反馈到商品调整需要多长时间?上新和补货周期是否具备弹性?
• 组织有多少决策层级?一线门店的信息能否快速到达商品和管理团队?
• 固定成本是否能够随收入变化进行调整?现金流可以支撑多久?
• 当前的成本控制,是否保留了产品、品牌和下一轮增长需要的能力?
这份清单不是为了给企业打分,而是为了帮助管理层找到真正的断点。
企业需要先确认自己当前处于增长、韧性还是修复阶段,再决定应该扩张、保护还是调整。
方向不同,动作就不同。
低增长不是终点,而是一场经营质量测试
高速增长时期,新增需求可以暂时覆盖错误库存、低效门店、渠道依赖和迟缓决策。
市场进入低增长后,外部红利缩小,企业开始依靠自身能力竞争。产品能否持续被选择,库存能否快速周转,组织能否及时反应,资源能否投向高回报环节,都会直接影响利润和现金流。
但低增长也并不只是坏消息。
它让企业重新看见那些在繁荣时期容易被忽略的问题,也让真正扎实的能力变得更加珍贵。
增长型企业要守住增长质量。
韧性型企业要保护经营基础。
修复型企业要耐心解决关键断点。
企业经营从来不是一条永远向上的直线。它会有顺风,也会有逆风;会有扩张,也会有停下来整理行装的时候。
重要的不是每一年都增长,而是在环境变化时,企业仍然知道自己该做什么。
低增长不会带来统一结局。而是让每家企业原有的经营质量变得更加清晰。
引用与参考
The State of Fashion 2026: When the Rules Change — McKinsey & Company
Results Summary for FY2026 Third Quarter — Fast Retailing
Adidas Grows Top Line 14% and Achieves Record Sales in Q2 — Adidas
Interim Half Year 2026 Results — Inditex
H1 2026 Financial Results — Moncler Group
H&M Six-month Report 2026 — H&M Group
2026 First-half Results — Kering
Preliminary Results for the 52 Weeks Ended 28 March 2026 — Burberry
NIKE, Inc. Reports Fiscal 2026 Fourth Quarter and Full Year Results — Nike