2026年度全球非轮胎橡胶制品50强排行榜评析
- 更新时间 2026-09-16 21:19:12
2026年度全球非轮胎橡胶制品50强排行榜评析日前,由《欧洲橡胶杂志》组织的2026年度全球非轮胎橡胶制品50强排行榜公布。头部非轮胎橡胶制品企业名次出现明显波动,全球产业区域发展格局分化特征突出,中国两家上榜企业展现出强劲增长韧性。行业整体结束连续两年的下行态势,实现小幅回暖,市场冷暖分化加剧,行业头部集聚度持续提升。与此同时,全球非轮胎橡胶制品企业战略迭代节奏加快,行业并购重组、全球化产能布局活动活跃,在能源和人力成本增大及地缘波动的多重压力下,行业未来发展仍存在较大的不确定性。 头部企业名次波动明显,区域发展格局分化显著 按照惯例,2026年度全球非轮胎橡胶制品50强排行榜按企业2025年非轮胎橡胶制品相关的销售额排名(见表1)。德国科德宝集团销售额同比增长3.4%,以80.25亿美元巩固其长期榜首地位。美国派克汉尼汾销售额同比小幅下滑0.4%,以55.58亿美元列第2位。法国哈金森销售额同比增长4.30%,以53.61亿美元列第3位。德国大陆集团销售额同比下滑17.1%,列第4位,为近年来首次跌出前3强。日本住友理工公司仍列第5位。瑞典特瑞堡排名上升1位至第6位,美国盖茨工业集团相应下滑1位至第7位。中国安徽中鼎密封件继续保持在第8位。美国新百伦依托18%的销售额增幅列第9位,首次跻身前10强。美国库珀标准下滑1位,列第10位。英国利洁时集团、日本NOK、中国株洲时代新材、美国西氏医药服务、美国天纳克、日本普利司通、澳大利亚安思尔、美国卡莱尔、法国米其林、日本丰田合成分别列第11—20位。新入围50强的企业为日本日塔集团和瑞士福博集团。美国韦瑟泰克和维里塔斯则跌出50强榜单。 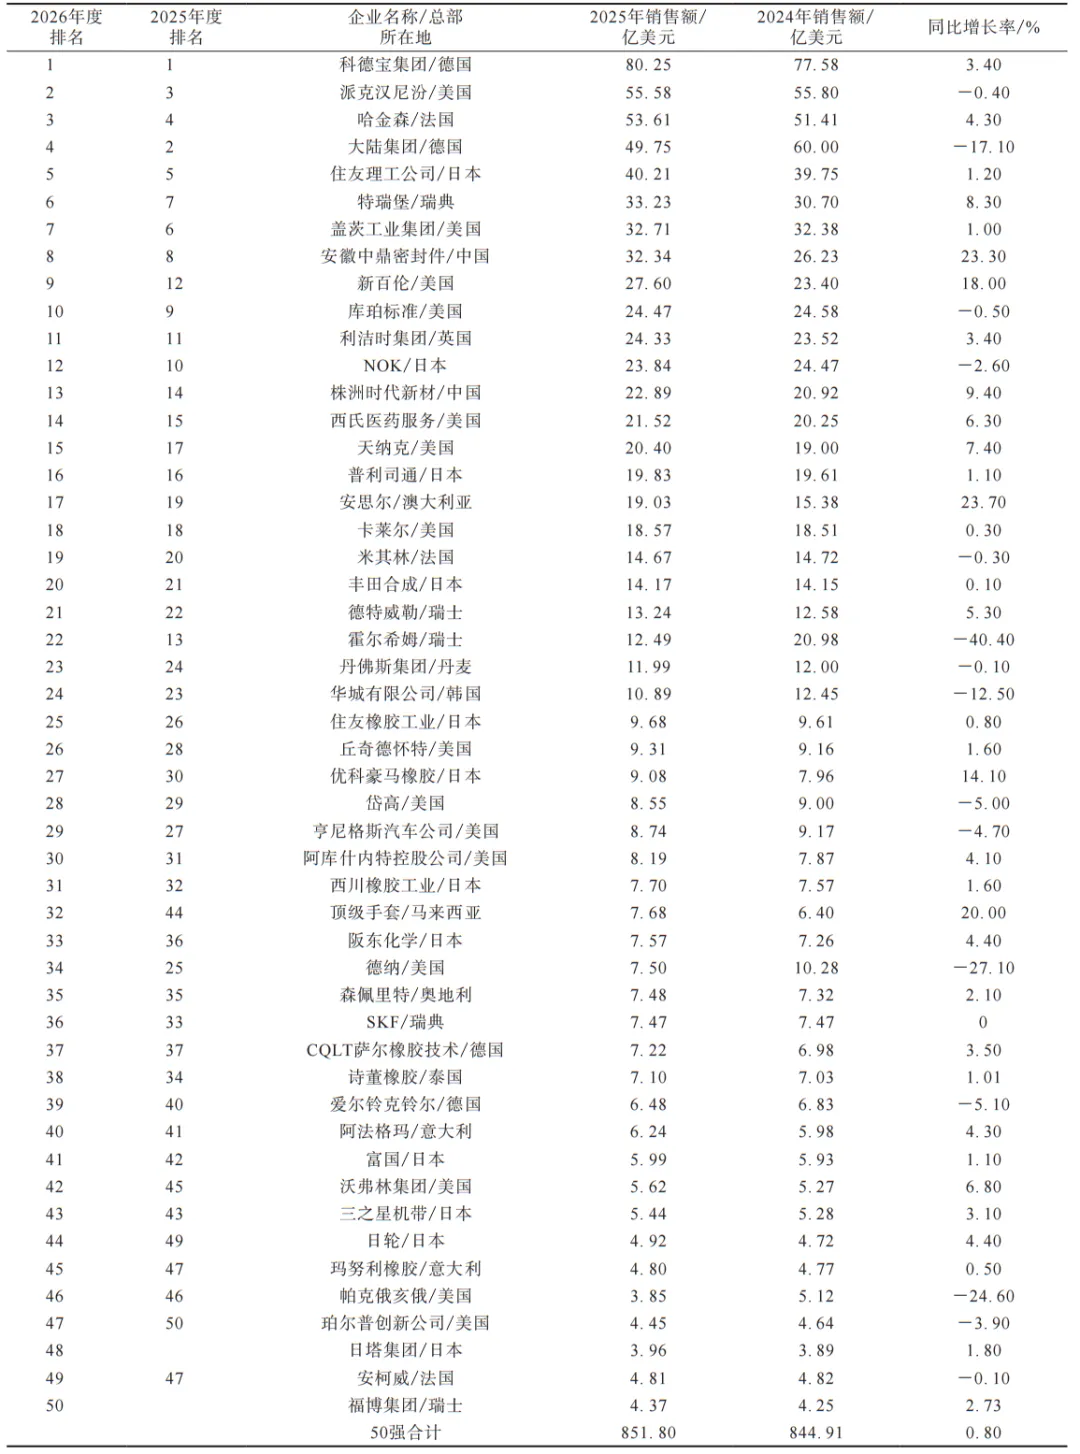
在地域分布方面,50强中,美国共有15家企业上榜,数量居首位;日本企业入围12家,数量列第2位;欧洲地区合计17家企业上榜,包括德国4家、法国3家、瑞士3家、瑞典2家、意大利2家、奥地利1家、丹麦1家、英国1家。中国有2家企业上榜。马来西亚、澳大利亚、韩国、泰国各有1家企业上榜。 全球非轮胎橡胶制品市场区域发展格局呈现明显分化,欧洲市场持续承压下行,北美、日本市场温和修复,中国本土配套企业展现出强劲增长韧性。欧洲市场受能源和劳动力成本高、严苛税负等长期拖累,头部企业销售额连续两年下滑,例如,德国大陆集团因剥离康迪泰克业务导致销售额大幅降低,瑞士霍尔希姆和德国爱尔铃克铃尔等多家企业销售额同步走弱,欧洲企业向外转移产能的趋势持续加剧。北美市场依托整车存量更新、流体输送、医疗包装需求支撑而实现小幅回暖,虽然美国派克汉尼汾、盖茨工业集团等传统龙头企业销售额小幅回落,但是西氏医药服务、天纳克、新百伦等细分赛道企业的销售额实现可观的增长,下游业务多元化对冲了汽车业务疲软带来的压力。日本市场成功扭转上年大幅下滑态势,住友理工公司、优科豪马橡胶、阪东化学等主流零部件厂商销售额全线回暖,依托汽车安全配套、传动带等优势产品稳住海外市场基本盘,内需与海外出口同步改善。对比全球各国上榜企业的经营表现,我国两家上榜企业实现领跑式增长,2025年安徽中鼎密封件销售额同比大幅增长23.3%,排名稳居第8位;株洲时代新材销售额同比增长9.4%,列第13位。两家企业依托国内新能源汽车、轨道交通、工业装备产业红利,持续拓展海外配套客户,在全球成本竞争中形成差异化优势,是50强中为数不多实现销售额双位数增长的工业橡胶零部件企业。 全球非轮胎橡胶制品行业小幅回暖,市场冷暖分化加剧,行业集中度持续提升 非轮胎橡胶制品行业整体结束下行态势,市场小幅回暖。2026年度全球非轮胎橡胶制品50强的总销售额为851.81亿美元,较2025年度50强的总销售额844.91亿美元小幅上涨0.8%,结束了行业连续两年销售额下滑的局面。 三大核心区域市场行情分化明显,北美和日本市场实现止跌回升,欧洲市场依旧承压萎缩。分区域来看,欧洲非轮胎橡胶制品企业的总销售额为318.09亿美元,同比下降3.1%,延续了连续两年的下滑趋势;北美非轮胎橡胶制品企业的总销售额为256.12亿美元,同比小幅上涨1.1%,扭转了上年的下跌走势;日本非轮胎橡胶制品企业的总销售额为152.39亿美元,同比增长1.5%,摆脱了上年大幅下滑的走势。 本次榜单内全部企业均有2024—2025年可比较的销售额数据,其中34家企业销售额实现正增长,15家企业销售额同比下滑,1家持平,企业业绩分化态势显著。销售额增长表现突出的企业为澳大利亚安思尔(23.7%)、中国安徽中鼎密封件(23.3%)、马来西亚顶级手套(20.0%)、美国新百伦(18.0%)。销售额跌幅居前的企业为瑞士霍尔希姆(-40.4%)、美国德纳(-27.1%)、美国帕克俄亥俄(-24.6%)。 销售额梯队结构同步收缩,头部集聚效应愈发明显。行业资源持续向龙头集中,2026年度前10强的总销售额429.75亿美元,占50强总销售额的50.4%,较上年提升0.5个百分点;前3强的总销售额为189.44亿美元,占50强总销售额的22.2%,较上年提升0.4个百分点,头部垄断程度进一步加深,行业集中度持续提高。在整体弱复苏、区域分化、企业业绩涨跌两极化的行业环境下,具备技术壁垒、高端赛道布局、全球化配套能力的龙头企业竞争优势持续放大。 全球企业战略迭代加速,并购重组活跃,行业压力与转型机遇并存 2025年全球非轮胎橡胶制品行业外部环境复杂多变,地缘冲突、能源波动、下游车企产能调整、区域成本差异持续扰动行业发展,头部企业纷纷通过战略重组、外延并购、全球化布局、赛道升级实现突围,行业转型节奏明显加快。 行业龙头德国科德宝集团指出,当前全球市场充满经济不确定性,汇率剧烈波动,汽车和机械制造等核心下游产业需求疲软,因此集团持续推进技术创新、组织优化与业务组合调整,通过布局医疗科技、食品等高附加值领域对冲传统业务压力。 行业资本运作与结构调整动作频繁,产业洗牌持续深化。德国大陆集团完成重大战略剥离,将旗下康迪泰克工业与材料业务以40亿欧元出售给美国孤星基金,附带最高2.5亿欧元绩效款项,交易落地后德国大陆集团主业彻底聚焦轮胎。康迪泰克作为全球知名的工业橡胶制品材料供应商,2025年销售额达44亿欧元,80%的营业收入来自工业领域,产品广泛覆盖能源、基建、采矿、交通等场景。 行业并购与扩张同步推进。丹麦丹佛斯集团于2025年7月收购意大利阿法格玛软管与管件制造企业,进一步巩固了其全球流体输送领域龙头地位。 跨国龙头企业持续加码全球化产能布局与长期赛道投资。瑞典特瑞堡2025年完成6笔优质并购项目,同步扩建美国、马耳他工厂,新建哥斯达黎加、越南产能基地,并计划2026年继续落地印度、美国、摩洛哥新工厂,持续降低经营周期性波动,提升全球交付能力。尽管年内面临船舶、液化天然气(LNG)项目交付下滑、建筑需求疲软等压力,但凭借稳定的汽车配套业务与增长的航空配套订单,整体盈利能力实现改善。 日本丰田合成公布了未来4年的7 200亿日元重大投资计划,聚焦北美、印度、巴西高增长市场,深耕汽车安全防护核心赛道,当期业绩创下历史新高,但企业对全球地缘风险、能源波动及汽车产业深度变革仍保持审慎态度。 细分领域企业依托转型改革实现盈利改善。瑞士德特威勒通过“Forward Now(即刻向前)”转型计划优化产品结构、深耕高端客户,尽管年内存在3.7%的汇率负面冲击,但企业内生销售额仍增长3.1%,医疗业务规模释放带动全年调整后息税前利润同比大幅增长15.7%。在短期经营层面,美国库珀标准2026年第1季度实现销售额稳步增长,汇率红利对冲销量压力,流体输送和密封系统业务保持增长,新能源汽车配套新订单持续落地,为后续业绩增长提供支撑。 从区域产业基本面来看,德国橡胶行业的困境极具代表性。德国橡胶工业协会统计数据显示,2025年德国橡胶制品总产量和销售额连续多年下滑,行业用工规模连续5年收缩,本土高能源成本、高税负、高人力成本及繁琐行政壁垒持续压制本土制造业竞争力,大量优质中型企业被迫向外转移投资,欧洲传统橡胶制品行业承压态势短期难以逆转。 整体来看,全球非轮胎橡胶制品行业已进入结构分化、战略转型、龙头集中的新阶段。 
表1 2026年度全球非轮胎橡胶制品50强排行榜
文章来源:橡胶工业传媒,不代表本平台观点,仅供参考。感恩原创作者,版权归原作者所有,如若侵权,烦请平台留言删除。
▲请打开图片,长按屏幕识别二维码
原创投稿/新闻线索 tirechina@tirechina.net
商务合作 | 林老师 13229655098(微信同号)
精彩文章推荐
✦【轮胎周报】胶价创新高掀涨价潮;对美出口收缩;佳通神驹适赋能货运场景;三角入围百强名单;全球胎企产能重构提速
✦“金九”货运升温,佳通神驹系列精准适配三大运输场景
✦低碳供应链转型,玲珑轮胎ESG入选联合国全球契约组织重要实践案例集
✦中国轮胎,为何集体加码埃及?
✦销量前十已无燃油车,轮胎生意如何变?
✦对美出口再降28%,中国轮胎的生意往哪走?
滑动查看下一张图片
善养车油轮矩阵抖音平台
保存图片并打开抖音关注
温馨提醒
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
