ICIS全球化工100强,谁真强谁虚胖,化工行业未来竞争的是什么
- 更新时间 2026-09-16 14:30:12
9月14日ICIS在最新一期《ICIS Chemical Business》中公布了全球化工100强榜单。
巴斯夫位居榜首,中石化位居第2,美孚第3,中石油第4,陶氏第5,万华化学第8,荣盛石化第9。
全球化工前10强,我国企业占据4席。
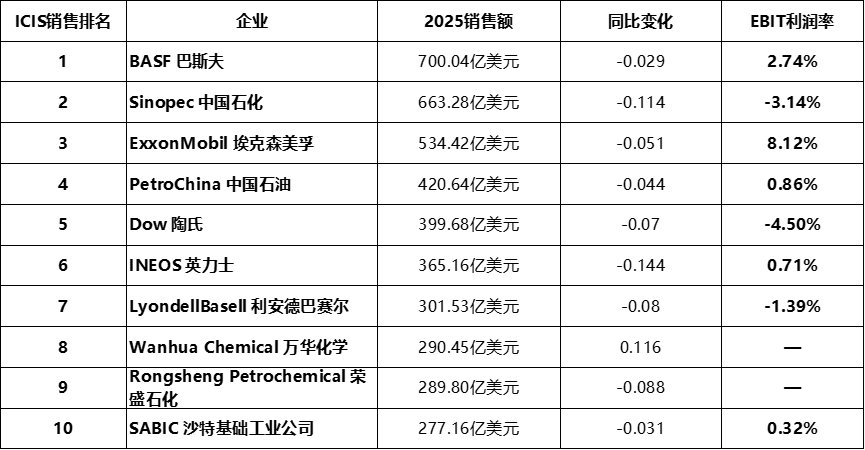
一张按照销售额排序的榜单,最值得研究的,反而不是企业的销售数据。
据数据统计,全球前100的企业2025年总销售额合计约1.089万亿美元,其中75家销售额同比下降,只有25家增长。
按各家公司披露的销售额数据,全球前100强的销售总额下降了5.7%。
如果继续深挖分析数据,今年的榜单里全球前10强的总销售额占100强销售额的39%,前20强已经占到约54%。
全球化工的销售规模,已经高度集中在少数巨头的手里。
但是全球最大的化工企业,并没有表现出最强的增长,也没表现出最好的盈利能力。
企业规模和增长开始脱钩,企业规模和盈利也明显脱钩,行业内的竞争重点,从有没有实力继续投资,变成了钱应该投到哪里。
这些行业发展的大趋势,比谁是全球第1,更有研究价值。
一、我国已经解决了规模问题,新的问题随之而来
我国化工企业进入榜单的除了前10的4家,还有恒力石化第21,恒逸石化第29。
2025年这6家企业的销售总额合计约1915亿美元,占全球100强的17.6%。
前10强里的4家企业,2025年销售总额为1664亿美元,占全球100强的15.3%。
中石化25年的化工销售额663亿美元,中石油421亿美元,万华和荣盛都已经接近290亿美元。
我国化工企业已经不需要再去跟谁证明自己到底有多庞大。
真正值得研究的是,销售数据背后的变化趋势。
根据榜单中各公司销售额和同比数据计算,上述6家企业2025年合计销售总额较2024年下降6.3%,比全球100强5.7%的降幅还要高。
如果把唯一还在增长的万华化学的数据拿掉,另外5家企业的销售额合计降幅就扩大到了8.9%。
2025年万华化学比2024年的销售额增加了30亿美元,其余5家合计减少了159亿美元。
面对同样低迷的全球化工市场,为什么万华化学和其他大型化工企业的收入曲线明显的不同呢?
ICIS的这张榜单没有拆解产品价格、销量、新增产能、产品组合、汇率和不同业务板块的贡献,给不了我们深层次的答案。
但这个问题才是最关键的,朋友们是如何看待这个问题的呢,请在留言区留下你的额观点。
二、万华化学也走到了发展的岔路口
2025年,万华化学的销售额为290.45亿美元,荣盛是289.80亿美元,只差6500万美元。
两家公司销售额差别不大,增长方向却完全不同,万华同比增长11.6%,荣盛同比下降8.8%。
全球化工前10强,也只有万华化学实现了增长,其余9家销售额全部负增长。
大家最容易得到的结论是,万华的业务结构优于其他同行。
但是销售额增长并不等同于商业模式更优秀,原料价格、产品价格、装置投产节奏、产销量率,都可以让两家公司的收入曲线发生巨大变化。
2025年万华的销售额增长了11.6%,但净利润23.25亿美元,却同比下降了3.9%,收入在增长,利润没有同步增长。
万华也在承受着行业压力,进入300亿美元规模以后,增长究竟还能来自哪里?
毕竟化工行业的风口已经不多了,以往规模制胜的模式也已经不起作用了。
万华的朋友们,可以聊聊万华化学未来的破局点在哪里呢?
三、最大的公司,并不是最赚钱的公司
今年的榜单数据里,另一个值得注意的变化是规模和盈利之间的反差。
全球前10强中,有8家公司披露了营业利润和EBIT,这8家公司销售额合计约3662亿美元,EBIT合计只有约26.6亿美元,加权EBIT利润率仅约0.7%。
而排名11-100位、披露EBIT的83家公司,加权EBIT利润率约为4.2%。
万华和荣盛没有披露EBIT,因此0.7%不是完整前10强的利润率,且不同公司的业务范围和财务口径也并不完全相同。
仍然数据未必完全准确,但是反差却是真实且明显的,全球最大的化工企业,并不是利润转化能力最好的。
巴斯夫就是最典型的例子,2025年销售额700.04亿美元,世界排名第1,营业利润19.17亿美元。
信越化学销售额164.13亿美元,不到巴斯夫的1/4,营业利润40.50亿美元,是巴斯夫的两倍还多。
巴斯夫更大,信越化学更赚钱。
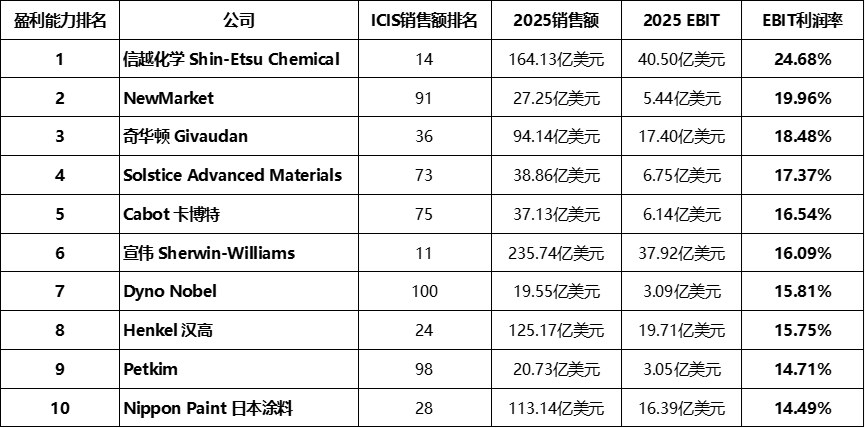
两家公司本来做的就是不同的生意,资产强度、周期暴露、客户关系和定价能力都不同。
销售额只能代表哪家企业更大,代表不了哪家企业更强。
四、全球化工不是一起变差,而是在加速分化
100强榜单中,91家公司披露EBIT,53家营业利润率不到5%,26家出现营业亏损,有20家公司EBIT利润率保持两位数。
全球化工行业在低迷中发生了严重的分化。
科思创亏损4.07亿美元,西湖化学亏损14.26亿美元,塞拉尼斯亏损7.86亿美元,Versalis营业亏损16.72亿美元,FMC亏损16.47亿美元。
信越、NewMarket、奇华顿等企业,仍然可以保持很高的利润转化能力。
如果行业所有企业一起变差,可能只是周期问题,但是同一个周期里,有的企业巨亏,也有企业保持还能保持20%以上的营业利润率。
那么产品结构、成本位置、客户转换成本、技术壁垒和资本强度就开始变得非常重要。
周期没有消失,但是周期把商业模式之间原本不容易看到的差距放大了。
五、重要的不是追求高端化,而是产品组合的质量
大宗化工盈利长期承压,特种化工产品盈利能力可见,我们就很容易把方向定义为高端化。
但是简单的概括为大宗不好特种好,并不是一个足够准确的商业判断。
一家拥有低成本原料、高效率装置和全球领先成本曲线的大宗化工企业,完全可以创造非常好的资本回报。
一家所谓的特种化学品企业,如果产品缺乏壁垒、客户没有转换成本、竞争者大量进入,同样可能赚不到钱。
所以真正重要的并不是简单的大宗还是特种,而是产品组合质量。
一家化工企业的产品组合能否能穿越周期,有多少定价权,占用多少资本,技术壁垒能维持多久,未来市场增长空间还有多少,客户有没有切换供应商的成本等等。
综合这些因素,最终才决定了一家企业能否把销售额变成利润,能否把利润转化成长期回报。
从这个角度看,万华真正值得学习的,不是拥有聚氨酯业务,而是能把聚氨酯、石化、新材料和电池材料等不同板块,组合成比单一产品更加稳定,资本回报率更高的业务体系。
资本配置能力才是大型化工企业的终极追求,但是这要很多年以后才能看到答案。
六、全球化工正在从扩产能力,转向资本配置能力
ICIS榜单里披露资本开支同比变化的公司有76家,其中44家削减了Capex,31家增加,1家基本持平。
包括头部巨头,接近60%的企业都在缩减资本开支。
2025年,巴斯夫资本开支50.07亿美元同比下降31.2%,陶氏下降15.7%,SABIC下降30.7%,埃克森美孚的化工资本开支下降8.4%。
资本开支下降,受到很多因素的影响,项目周期、现金流、企业重组等等多种因素。
过去,化工企业最容易被看见的竞争力,就是投资能力。
未来,最重要是知道什么时候不该投资,以及钱究竟应该投到哪里。
这就是资本配置,也是化工企业从大到强最难建立的一种能力。
因为错误的产品选择,可需要十年才能消化。
大型装置一旦建成,也不会因为行业利润不好就轻易的消失。
在资本高度密集的化工行业里,现在的每笔资本开支,都决定了未来企业站在成本曲线和产品结构的什么位置。
现在最可怕的现象,不是哪年利润率突然下降,而是在低回报业务上盲目的投入越来越多的钱。
下一场竞争的核心是,什么样的资本配置,还能创造新的价值。
关注小号,获取ICIS全球化工TOP100榜单和详细数据。
喜欢的朋友们,动动你发财的小手,点赞、分享、推荐、留言。
> END <
