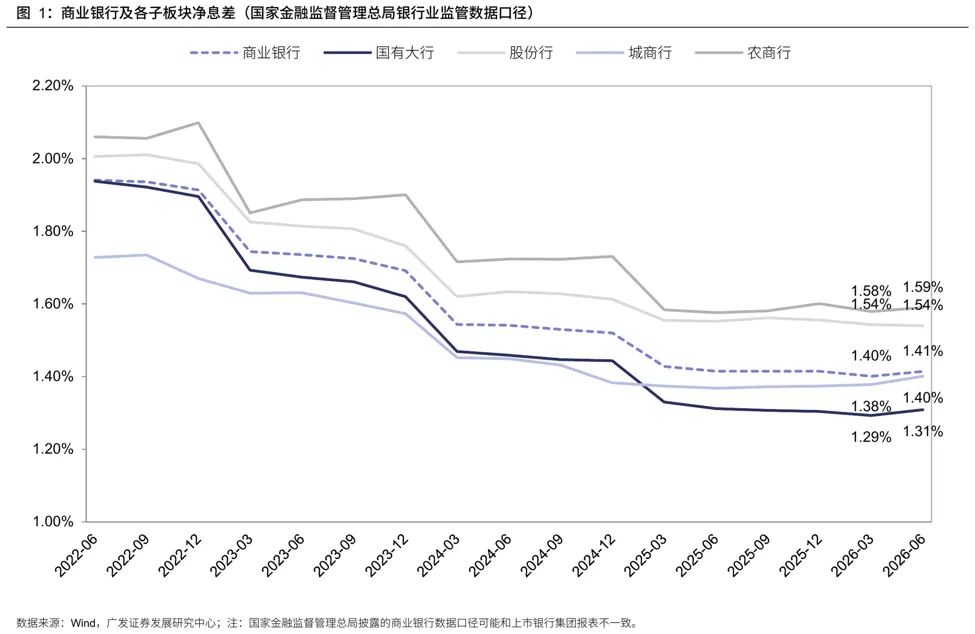
(一)资产端:由普遍承压转向定价韧性
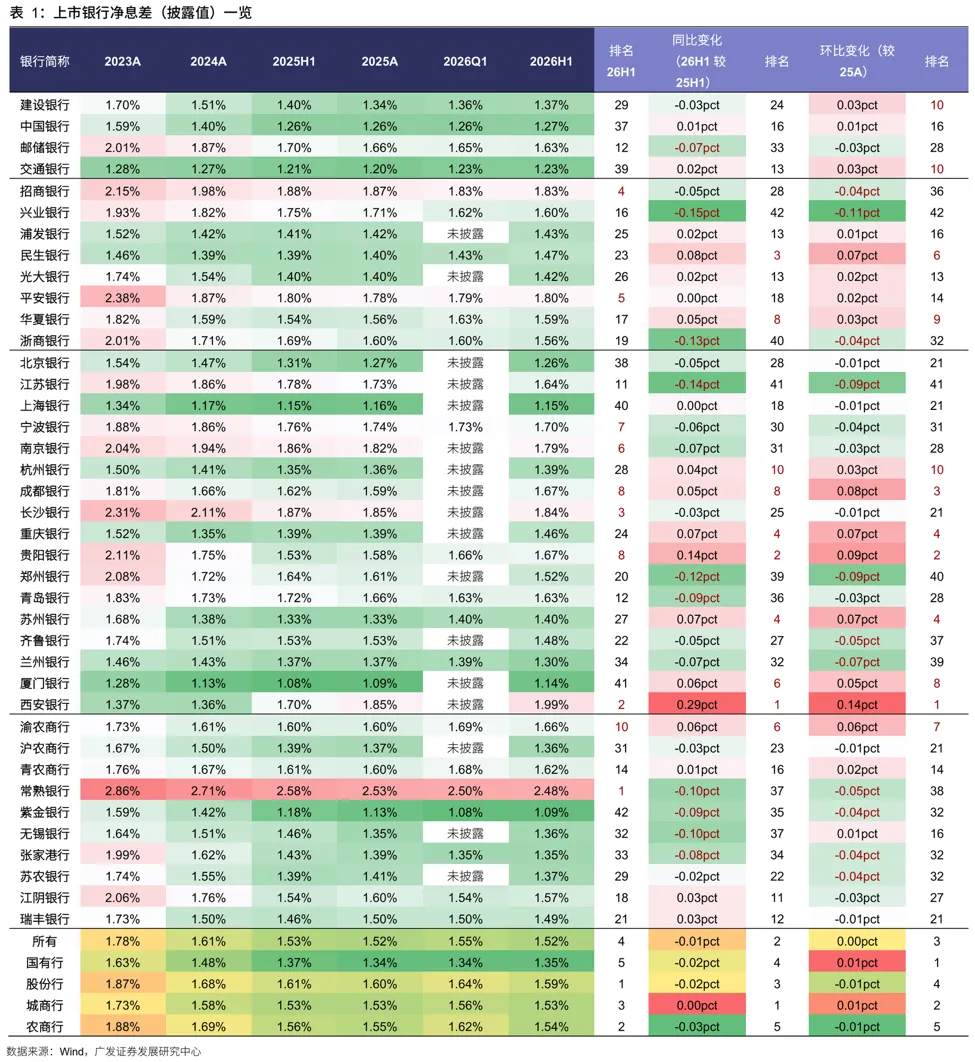
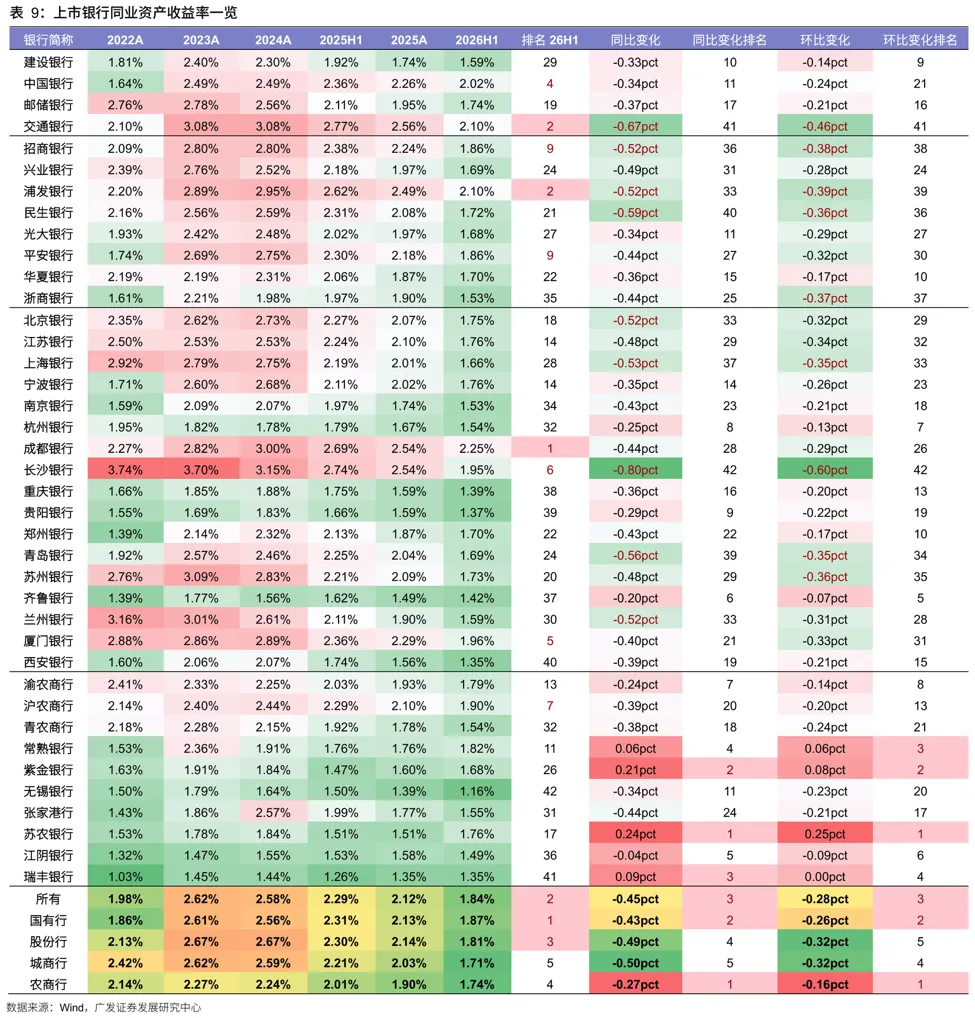
26H1生息资产收益率环比/同比下降20/31bp,较25H1的36/46bp降幅收窄约16/15bp,资产端价格压力边际缓释,贷款端压力缓释最明显,主要受25年贷款重定价压力集中释放、LPR下调节奏放缓以及贷款价格“反内卷”等利好因素影响。
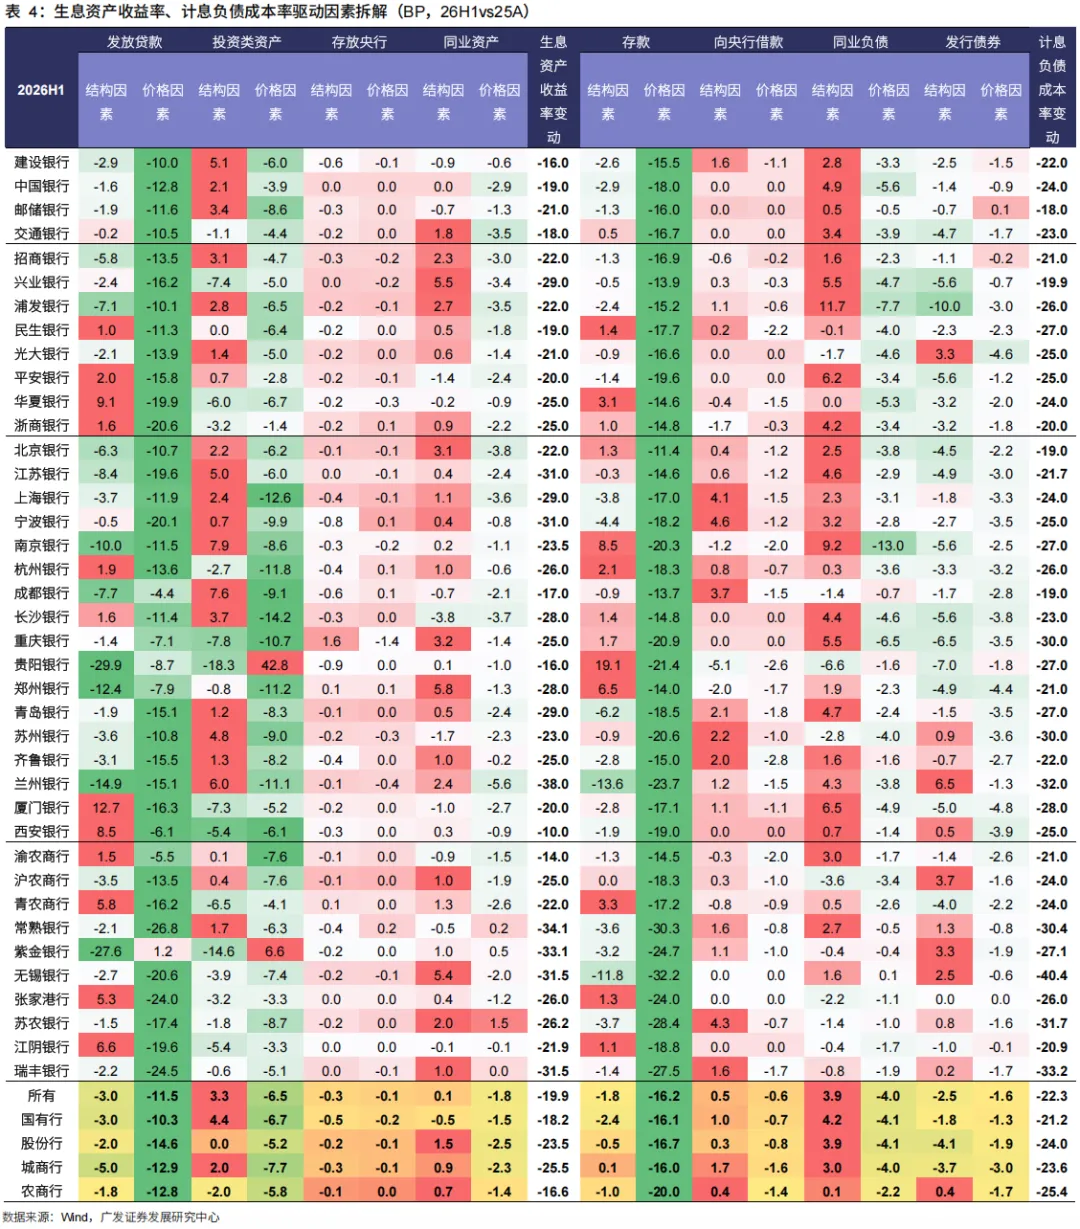
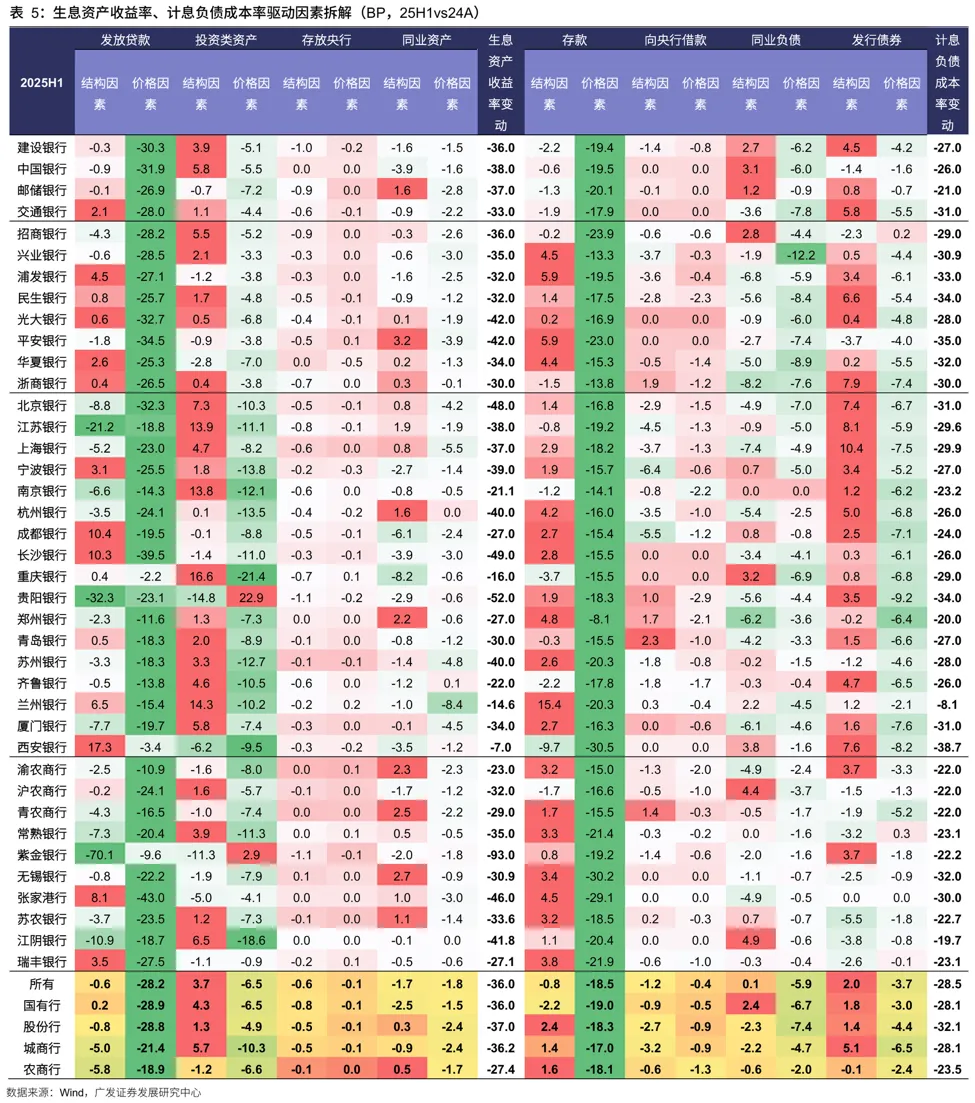
从价格因素来看,对比25H1,26H1生息资产收益率下行趋缓最大贡献来自贷款收益率,25H1受24年三次LPR下调以及存量按揭利率批量调整影响,贷款收益率下行拖累生息资产收益率28bp,而25年LPR仅下调一次、幅度10bp叠加资产价格“反内卷”,26H1贷款收益率拖累生息资产收益率11.5bp,拖累幅度同比收窄约16bp。其他生息资产价格因素对息差影响同比变化不大,26H1投资类资产、同业资产价格因素分别拖累生息资产收益率6.5bp、1.8bp。
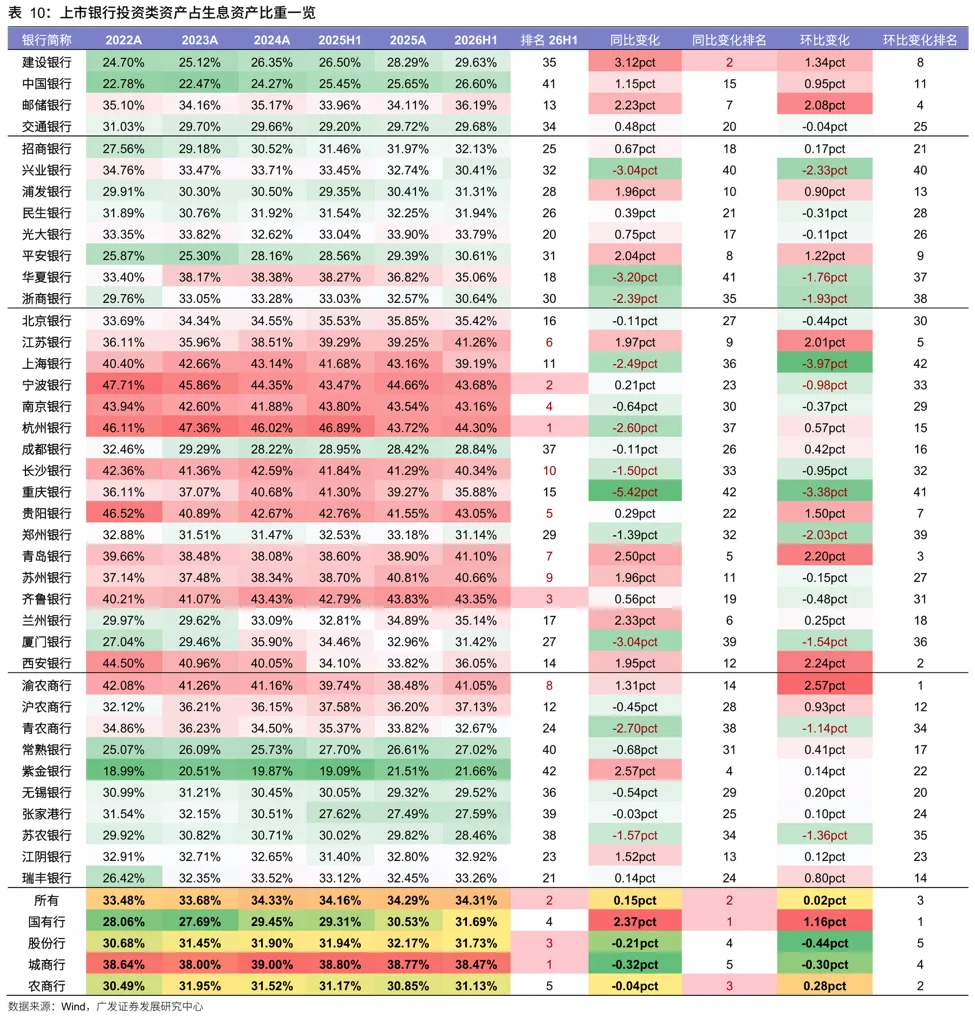
从结构因素来看,对比25H1,26H1贷款占比下降对息差拖累从0.6bp走阔至3.0bp,考虑到直接融资占比提升、贷款降速提质以及零售信贷等高收益资产需求不足和风险上升,预计贷款结构因素对息差影响延续负面;26H1投资类资产占比上升对生息资产收益率拉动从3.7bp小幅收窄至3.3bp,考虑到23年以来财政明显发力,行业非信贷资产支撑扩表特征凸出,26H1同业资产同比压降,预计生息资产结构向信贷和金融投资等高收益资产倾斜已基本到位,同时,25年债市利率波动行情中部分银行卖出老债兑现浮盈,对生息资产收益率的滞后性负面影响仍有待进一步释放,预计投资类资产结构因素对生息资产收益率正向贡献可能边际收敛。
分板块来看,价格端,生息资产收益率呈现"城商行(3.04%)>股份行(2.96%)>农商行(2.88%)>国有行(2.57%)"格局,但低利率环境下差异更多体现为定价韧性而非绝对水平。一方面,国有行贷款收益率绝对水平最低2.73%,同比降幅明显小于同业,是支撑息差企稳的重要因素,而股份行和农商行贷款收益率同比降幅相对更大;另一方面,城商行、国有行投资类资产配置比例更高,重定价压力大于行业平均,后续重定价压力预计仍然存在。结构端,国有行投资类资产扩表特征凸出,贷款内部普遍“零售转对公”,零售内部则呈现结构调整。国有行承接政府债发行,投资类资产扩表特征明显,且同业资产大幅压降;股份行信贷资源由零售转对公,且零售内部受风险波动影响,消费贷、信用卡占比持续压降;城商行贷款占比延续回升,公司贷款占比提升最为明显,资产投向区域政信、实体和特色产业,零售贷款延续调整,消费贷、信用卡、个人经营贷占比均下降;农商行贷款占比较高,居民去杠杆背景下结构同样向对公倾斜。
综合来看,前期生息资产收益率快速下行更多来自LPR多次下调带来的贷款定价普遍性冲击,26年以来虽然贷款收益率下行压力最大阶段已过,但整体生息资产收益率仍难言企稳,一是有效信贷需求仍偏弱,特别是零售信贷面临需求疲软和风险暴露双重压力,“降速提质”导向下贷款价格和结构因素可能继续双拖累,其中零售信贷占比高的银行相对更为承压;二是低利率环境下投资类资产面临持续的重定价压力,且重定价周期更长、节奏更加均匀;同时,部分银行处置存量高收益债券兑现浮盈,对未来生息资产收益率的负向影响仍有待进一步观察;三是26H1同业资产已大幅压降,生息资产结构优化的正贡献可能边际收敛,而同业资产收益率随市场利率波动、重定价周期更短,低位震荡概率较大。预计下一阶段资产端收益率表现将由普遍承压转向定价韧性比较,具备良好客户基础、产业链服务能力和综合经营能力强的银行,其资产端价格韧性或将更加突出。
(二)负债端:由改善弹性转向结构质量
26H1计息负债成本率环比/同比改善22/32bp,与生息资产收益率20/31bp的降幅基本匹配,负债成本改善是行业息差环比企稳的主要支撑。从改善幅度来看,26H1计息负债成本率环比/同比降幅较25H1的28/36bp收窄约6/4bp,其中存款是最主要的降本来源,主要得益于前期多轮存款挂牌利率下调成效集中释放、高息定期存款到期重定价,而改善幅度收窄则主要来自发行债券、同业负债成本已降至低位,进一步下行空间相对有限。
从价格因素来看,对比25H1,26H1价格因素对计息负债成本率的下拉幅度由28.5bp收窄至22.4bp,各分项改善幅度同比普遍收敛,主动负债收敛更为明显。存款端,存款成本下行改善计息负债成本率16.2bp,较25H1的18.5bp收窄2.3bp,占价格因素总拉动的约七成(72%),是负债降本的绝对主力;考虑到存款挂牌利率已历经多轮下调,后续到期存量与新吸收存款的价差逐步收窄,存款价格因素的贡献大概率继续退坡。主动负债端,同业负债、发行债券成本下行分别改善计息负债成本率4.0bp、1.6bp,较25H1的5.9bp、3.7bp分别收窄1.9bp、2.1bp,其中发行债券改善幅度接近腰斩,是价格因素中退坡最快的分项,预计与存量高息债券集中到期后重定价空间明显压缩有关。
从结构因素来看,26H1结构因素内部呈现明显的对冲特征,发行债券占比回落拉动成本下行2.5bp,存款占比回升拉动成本下行1.8bp,但同业负债占比提升反向抬升成本3.9bp,主动负债内部由高成本债券向同业资金切换。
分板块来看,价格端,计息负债成本率呈现"国有行(1.34%)<农商行(1.40%)<股份行(1.42%)<城商行(1.56%)"格局,改善弹性与成本基数大体正相关,国有行依托客群网点以及品牌优势,26H1计息负债成本率1.34%为各类型银行最低,同比仅改善30bp;城商行计息负债成本率1.56%为各类型最高,同比改善33bp。存款端同样如此,股份行、农商行、城商行存款成本率同比分别下降35bp、34bp、33bp,均高于国有行的30bp。结构端,国股行存款非银化特征凸出,行业主动负债内部由债券向同业倾斜,存款定期化延续。国股行存款非银化特征凸出,同业负债占比显著提升、存款占比有所回落;行业主动负债内部结构由发行债券向同业负债倾斜,股份行、城商行发行债券占比降幅居前,预计主要是前期发行的高成本存量债券陆续到期,叠加同业资金成本更具优势,适度压缩净发行;存款内部定期化趋势延续,26H1个人定期存款占比36.64%,同比25H1提升0.83pct,对公端相对平稳,股份行、农商行对公活期流失较为明显。
综合来看,26H1负债成本下行主要来自高息存款集中到期重定价与主动负债成本优化,而非新一轮下行周期的开启,前期成本基数较高银行改善弹性更大;但值得注意的是,上述两重力量均在减弱,前者受制于到期存量和新吸收存款价差的逐步收窄,后者受制于债券到期节奏与同业资金价格已处于相对低位。预计下一阶段负债端成本率表现将由成本改善弹性转向负债结构和质量,依托结算与财富管理业务沉淀形成的低成本负债具有更强持续性,而依赖高定价定期存款与主动负债的银行,本轮降幅虽大,但更多是基数效应的释放,在资产端定价能力偏弱、负债端改善成效消退的情况下,息差弹性可能有所回吐。
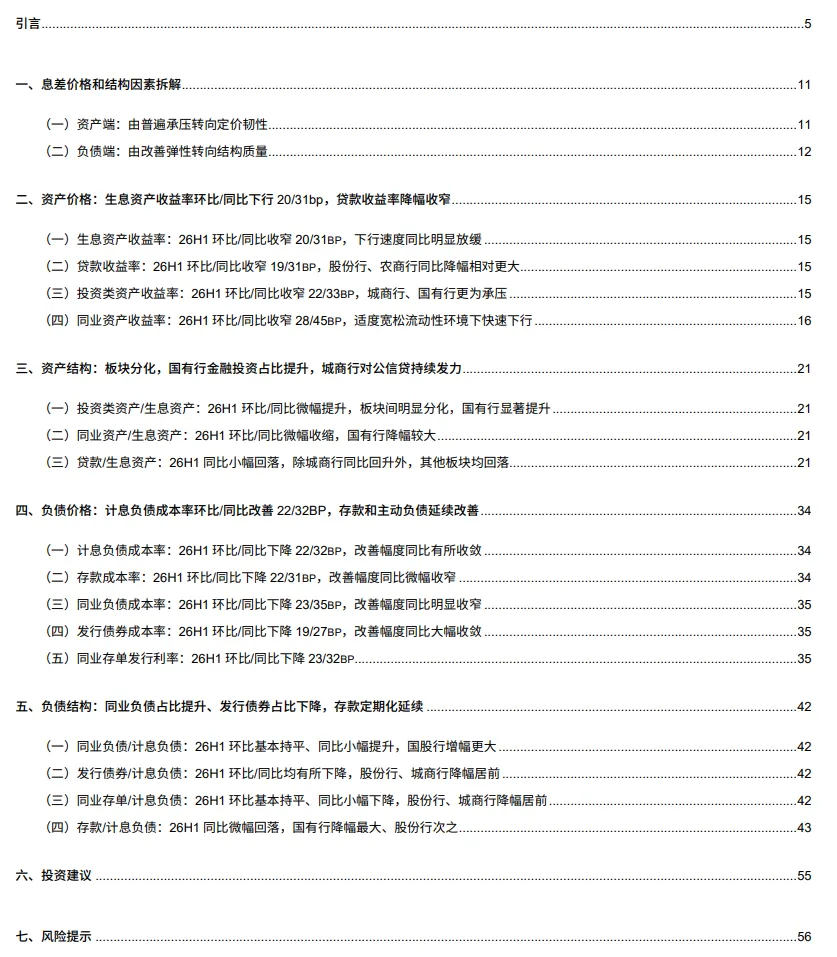
资产价格:生息资产收益率环比/同比收窄 20/31bp,
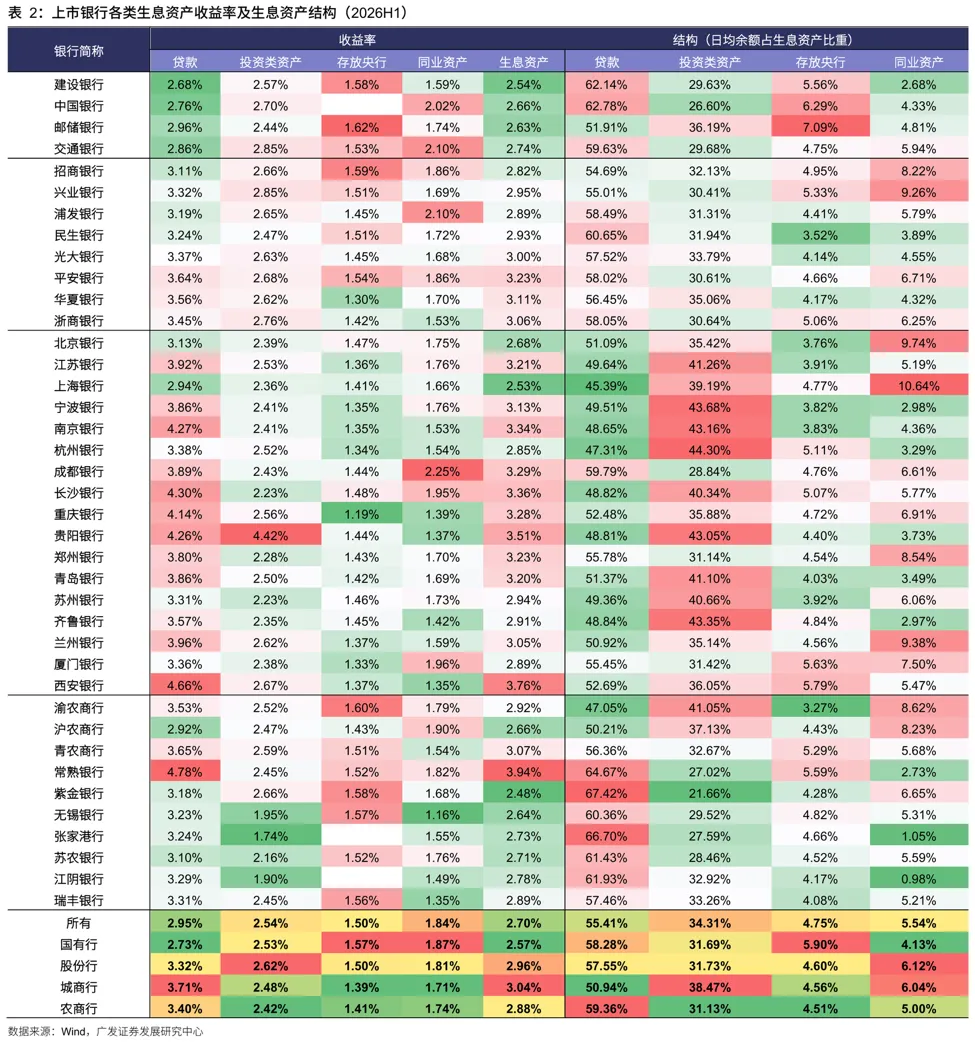
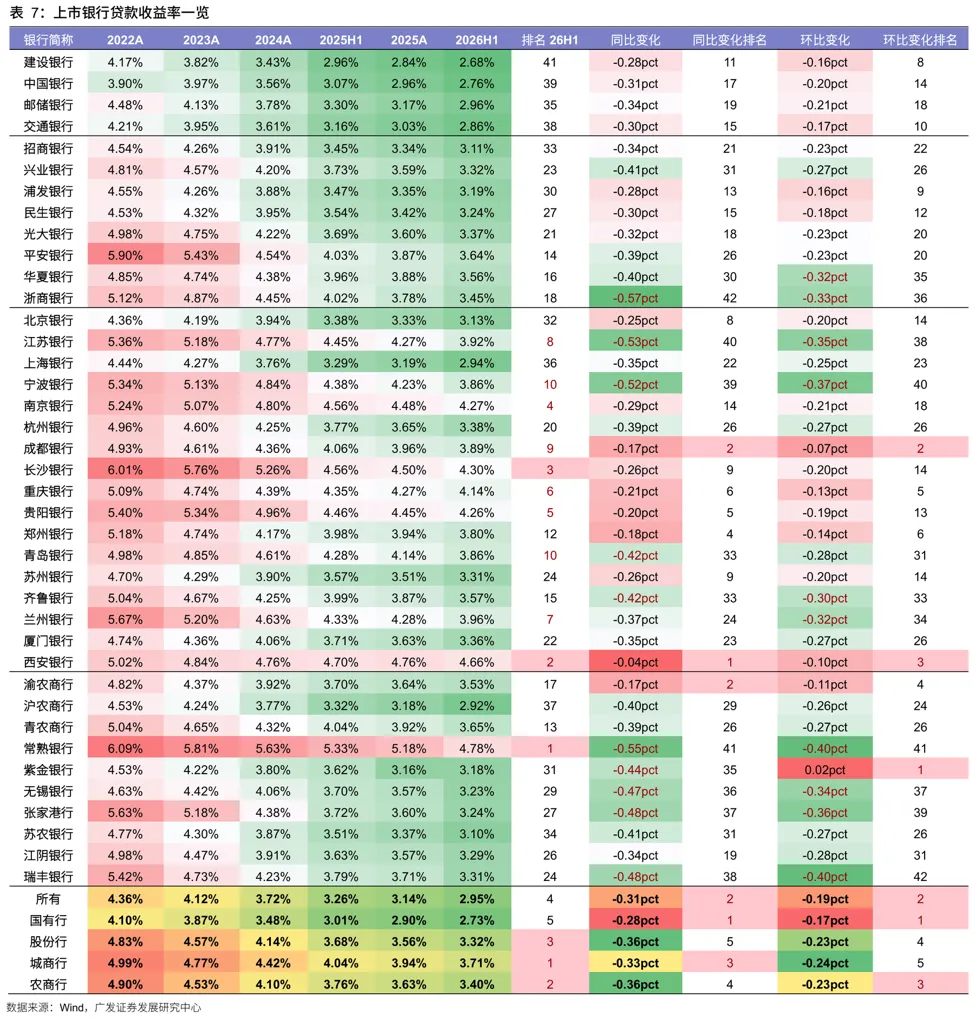
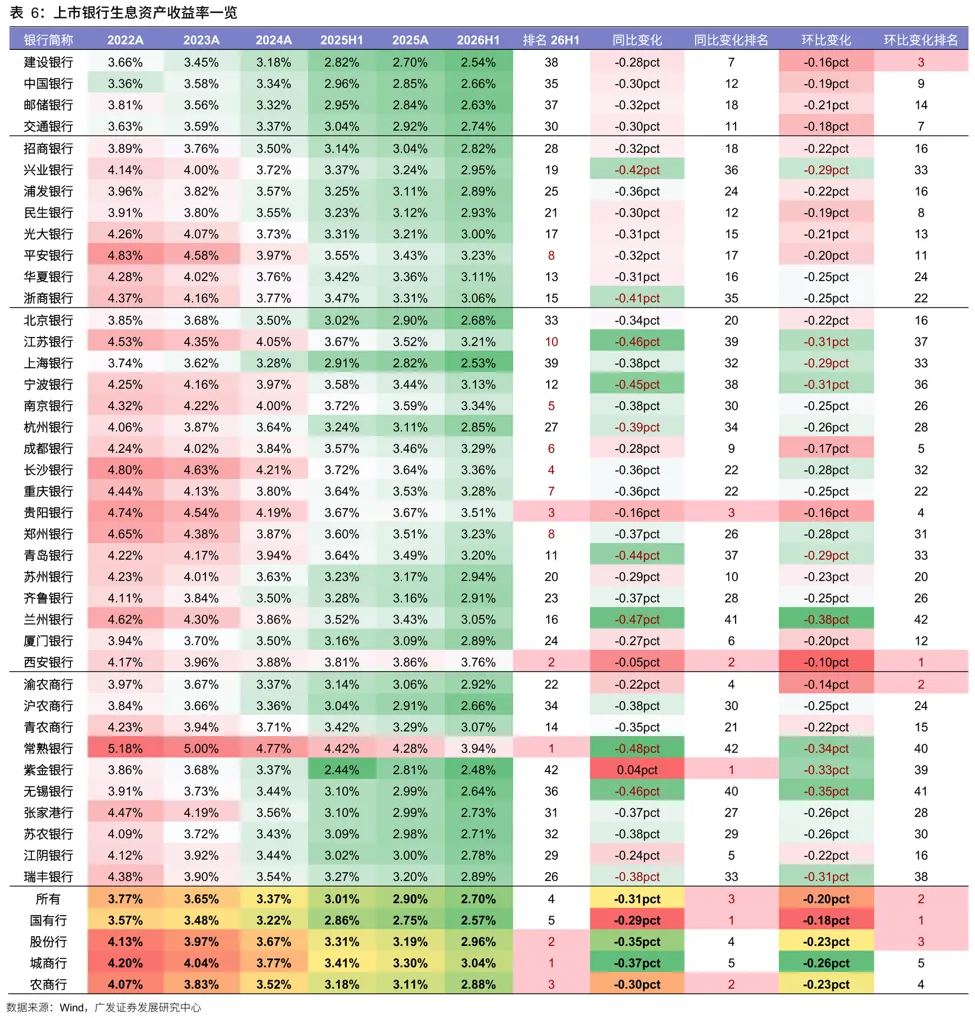
贷款收益率降幅收窄(一)生息资产收益率:26H1环比/同比收窄20/31bp,下行速度同比明显放缓整体来看:42家上市银行26H1生息资产收益率为2.70%,环比25A变动-20bp,同比26H1变动-31bp。其中,国有行、股份行、城商行、农商行26H1生息资产收益率分别为2.57%、2.96%、3.04%、2.88%,环比25A变动-18bp、-23bp、-26bp、-23bp,同比25H1分别变动-29bp、-35bp、-37bp、-30bp,各类型银行生息资产收益率同步收窄,但随着重定价压力逐步释放和资产价格“反内卷”,资产端收益率下行速度较去年同期(25H1环比/同比收窄36/46bp)明显放缓。
从单家银行来看:26H1生息资产收益率排名前三为常熟银行(3.94%)、西安银行(3.76%)、贵阳银行(3.51%),排名后二为紫金银行(2.48%);环比25A变化排名前三为西安银行(-10bp)、渝农商行(-14bp)、建设银行(-16bp);同比25H1变化排名前三为紫金银行(+4bp)、西安银行(-5bp)、贵阳银行(-16bp)。
(二)贷款收益率:26H1环比/同比收窄19/31bp,股份行、农商行同比降幅相对更大
整体来看:42家上市银行26H1贷款收益率为2.95%,环比25A变动-19bp,同比25H1变动-31bp。其中,国有行、股份行、城商行、农商行26H1贷款收益率分别为2.73%、3.32%、3.71%、3.40%,环比25A变动-17bp、-23bp、-24bp、-23bp,同比25H1分别变动-28bp、-36bp、-33bp、-36bp。从整体变化来看,26H1上市银行贷款收益率同比、环比均延续下行,但降幅较去年同期(25H1环比/同比收窄46/59bp)明显收窄,表明随着存量贷款重定价逐步落地和贷款价格“反内卷”,贷款端收益率下行压力边际有所缓解;分板块来看,股份行、农商行贷款收益率同比降幅相对更大,而国有行贷款收益率绝对水平最低2.73%,环比、同比降幅也相对较小。
从单家银行来看:26H1贷款收益率排名前三为常熟银行(4.78%)、西安银行(4.66%)、长沙银行(4.30%),排名后三为建设银行(2.68%),国有行贷款定价水平明显低于其他类型银行;环比25A变化排名前三为紫金银行(+2bp)、成都银行(-7bp)、西安银行(-10bp);同比25H1变化排名前三为西安银行(-4bp)、成都银行和渝农商行(均-17bp)、郑州银行(-18bp)。
(三)投资类资产收益率:26H1环比/同比收窄22/33bp,城商行、国有行更为承压
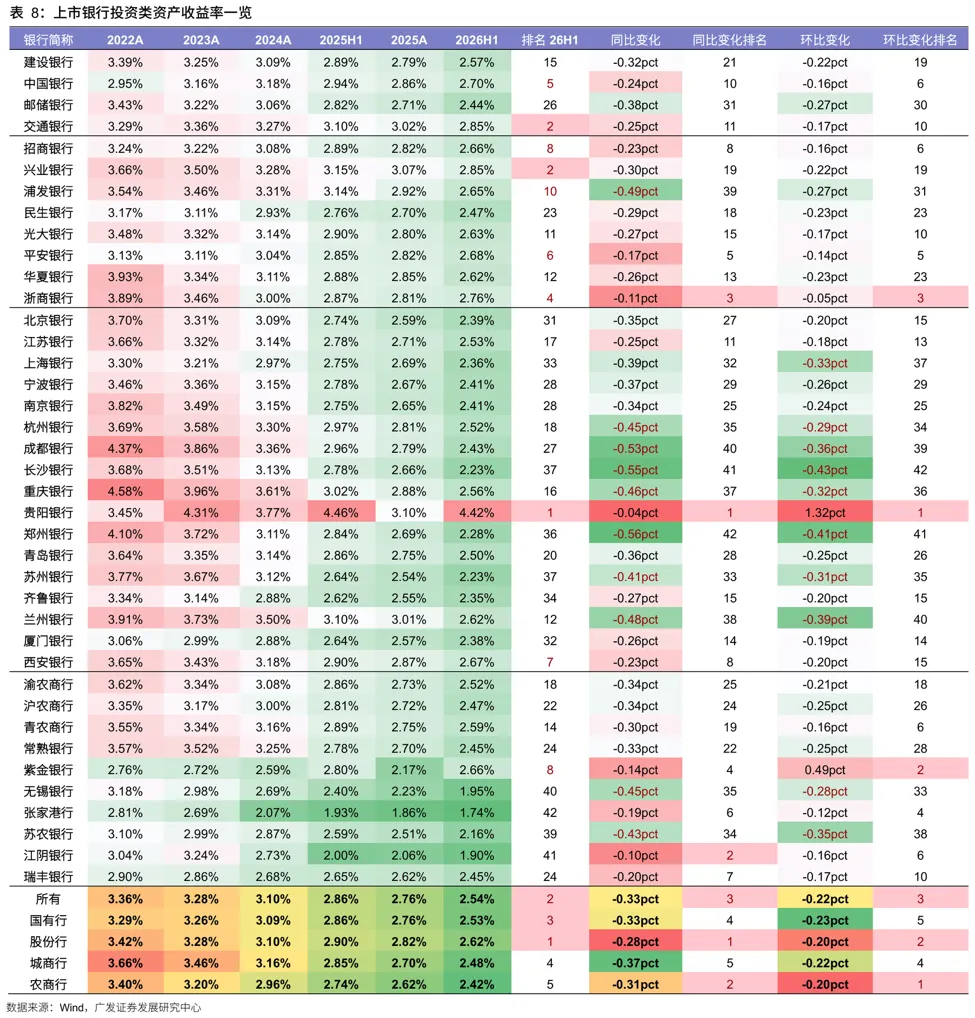
整体来看:42家上市银行26H1投资类资产收益率为2.54%,环比25A变动-22bp,同比25H1变动-33bp。其中,国有行、股份行、城商行、农商行26H1投资类资产收益率分别为2.53%、2.62%、2.48%、2.42%,环比25A分别变动-23bp、-20bp、-22bp、-20bp,同比25H1分别变动-33bp、-28bp、-37bp、-31bp。从整体变化来看,26H1上市银行投资类资产收益率同比、环比均延续下行,环比降幅较去年同期(25H1环比收窄24bp)小幅收窄,同比降幅较去年同期(25H1同比收窄31bp)小幅走阔,考虑到投资类资产重定价节奏相对均匀,预计后续投资类资产收益率下行压力可能仍然存在;分板块来看,城商行、国有行同比降幅更大,相对更为承压。
从单家银行来看:26H1投资类资产收益率排名前三为贵阳银行(4.42%)、交通银行和兴业银行(均2.85%)、浙商银行(2.76%),排名后三为张家港行(1.74%)、江阴银行(1.90%)、无锡银行(1.95%),均为农商行;环比25A变化排名前三为贵阳银行(+132bp)、紫金银行(+49bp)、浙商银行(-5bp);同比25H1变化排名前三为贵阳银行(-4bp)、江阴银行(-10bp)、浙商银行(-11bp)。
(四)同业资产收益率:26H1环比/同比收窄28/45bp,适度宽松流动性环境下快速下行
整体来看:42家上市银行26H1同业资产收益率为1.84%,环比25A变动-28bp,同比25H1变动-45bp。其中,国有行、股份行、城商行、农商行26H1同业资产收益率分别为1.87%、1.81%、1.71%、1.74%,环比25A分别变动-26bp、-32bp、-32bp、-16bp,同比25H1分别变动-43bp、-49bp、-50bp、-27bp。从整体变化来看,26H1上市银行同业资产收益率同比、环比均明显下行,且同比降幅较去年同期(25H1同比收窄40bp)走阔至45bp,降幅显著高于生息资产、贷款及投资类资产收益率,显示适度宽松的流动性环境下同业资产价格快速下行;分板块来看,城商行和股份行同比降幅更大。
从单家银行来看:26H1同业资产收益率排名前三为成都银行(2.25%)、交通银行和浦发银行(均2.10%)、中国银行(2.02%),排名后三为无锡银行(1.16%)、西安银行和瑞丰银行(均1.35%)、贵阳银行(1.37%);环比25A变化排名前三为苏农银行(+25bp)、紫金银行(+8bp)、常熟银行(+6bp);同比25H1变化排名前三为苏农银行(+24bp)、紫金银行(+21bp)、瑞丰银行(+9bp)。
资产结构:板块分化,国有行金融投资占比提升,城商行对公信贷持续发力
(一)投资类资产/生息资产:26H1环比/同比微幅提升,板块间明显分化,国有行显著提升
整体来看:42家上市银行26H1投资类资产占比(分母为生息资产,下同)34.31%,环比25A变动+0.02pct,同比25H1变动+0.15pct。其中,国有行、股份行、城商行、农商行分别为31.69%、31.73%、38.47%、31.13%,环比25A分别变动+1.16pct、-0.44pct、-0.30pct、+0.28pct,同比25H1分别变动+2.37pct、-0.21pct、-0.32pct、-0.04pct。从整体变化来看,26H1上市银行投资类资产占比环比/同比基本稳定;分板块来看,国有行投资类资产继续明显提升,同比、环比分别提升2.37pct、1.16pct,而股份行、城商行投资类资产占比则同比、环比均有所下降,预计可能是部分股份行、城商行在债市波动背景下卖出老债兑现收益。
从单家银行来看:26H1投资类资产占比排名前三为杭州银行(44.30%)、宁波银行(43.68%)、齐鲁银行(43.35%),城商行投资类资产配置占比居前;排名后三为紫金银行(21.66%)、中国银行(26.60%)、常熟银行(27.02%)。环比25A增配幅度排名前三为渝农商行(+2.57pct)、西安银行(+2.24pct)、青岛银行(+2.20pct);环比回落最大的为上海银行(-3.97pct)、重庆银行(-3.38pct)、兴业银行(-2.33pct)。
(二)同业资产/生息资产:26H1环比/同比微幅收缩,国有行降幅较大
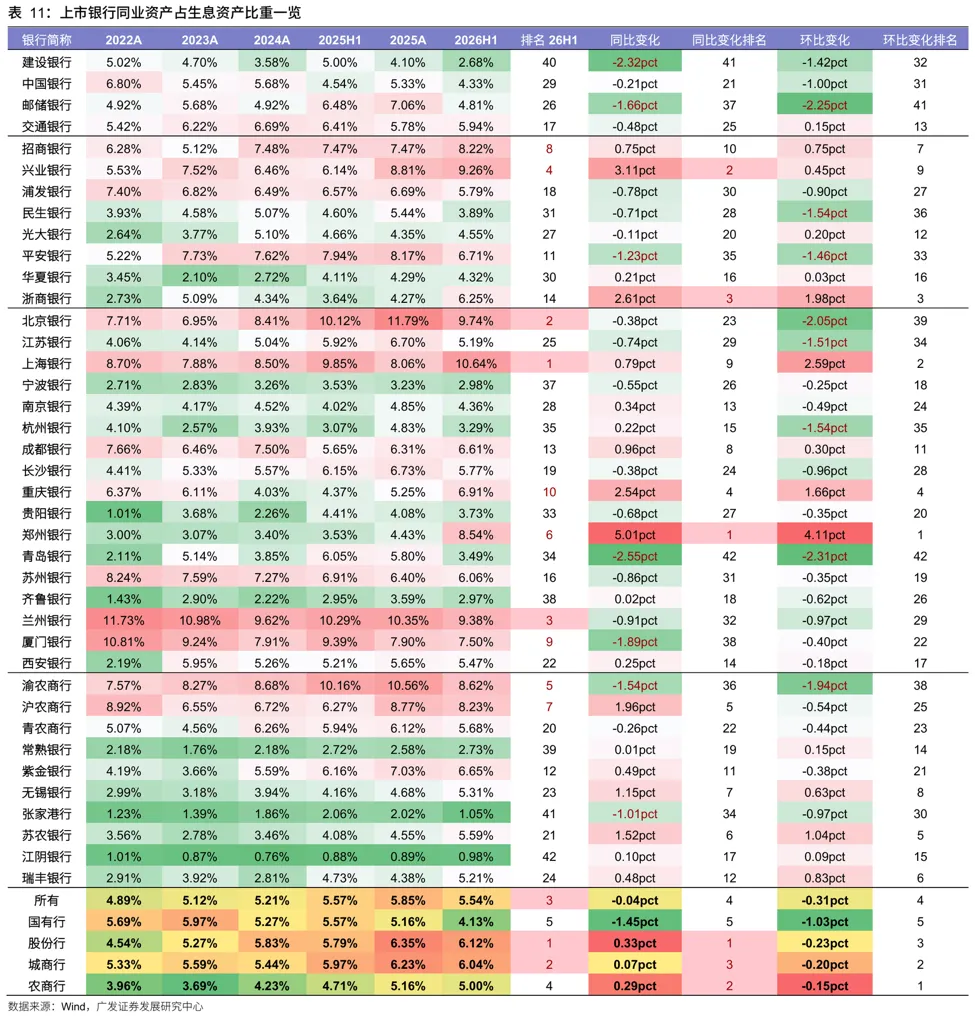
整体来看:42家上市银行26H1同业资产占比(分母为生息资产,下同)为5.54%,环比25A变动-0.31pct,同比25H1变动-0.04pct。其中,国有行、股份行、城商行、农商行分别为4.13%、6.12%、6.04%、5.00%,环比25A分别变动-1.03pct、-0.23pct、-0.20pct、-0.15pct,同比25H1分别变动-1.45pct、+0.33pct、+0.07pct、+0.29pct。从整体变化来看,26H1上市银行同业资产占比环比有所收缩,同比基本持平,其中国有行降幅明显高于其他类型银行,同比、环比分别下降1.45pct、1.03pct。
从单家银行来看:26H1同业资产占比排名前三为上海银行(10.64%)、北京银行(9.74%)、兰州银行(9.38%),排名后三为江阴银行(0.98%)、张家港行(1.05%)、建设银行(2.68%)。环比25A增配幅度排名前三为郑州银行(+4.11pct)、上海银行(+2.59pct)、浙商银行(+1.98pct);环比回落最大的为青岛银行(-2.31pct)、邮储银行(-2.25pct)、北京银行(-2.05pct)。
(三)贷款/生息资产:26H1同比小幅回落,除城商行同比回升外,其他板块均回落
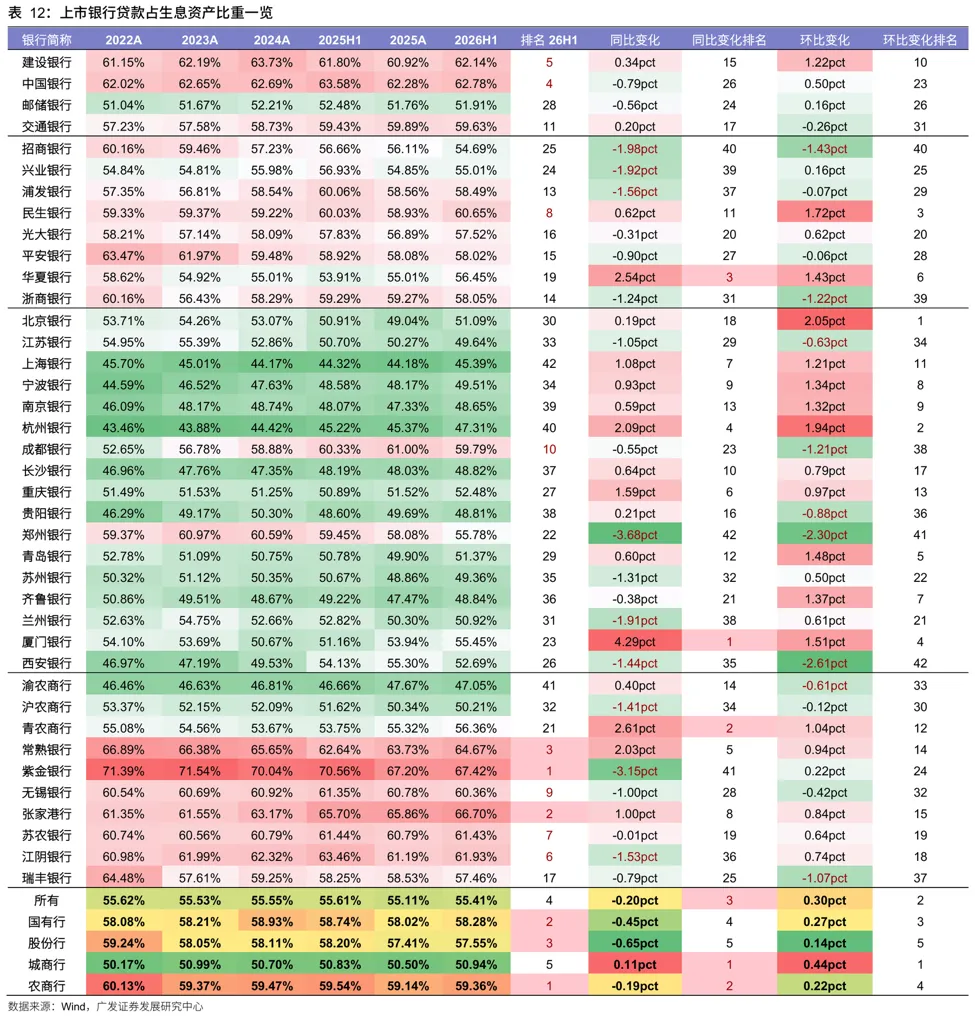
整体来看:42家上市银行26H1贷款占比(分母为生息资产,下同)为55.41%,环比25A变动+0.30pct,同比25H1变动-0.20pct。其中,国有行、股份行、城商行、农商行分别为58.28%、57.55%、50.94%、59.36%,环比25A分别变动+0.27pct、+0.14pct、+0.44pct、+0.22pct,同比25H1分别变动-0.45pct、-0.65pct、+0.11pct、-0.19pct。从整体变化来看,26H1上市银行贷款占比环比小幅回升,但同比仍有所下降;分板块来看,除城商行贷款占比同比小幅提升外,其他类型银行贷款占比均同比下滑,股份行降幅相对较大。
从单家银行来看:26H1贷款占比排名前三为紫金银行(67.42%)、张家港行(66.70%)、常熟银行(64.67%),排名后三为上海银行(45.39%)、渝农商行(47.05%)、杭州银行(47.31%)。环比25A增配幅度排名前三为北京银行(+2.05pct)、杭州银行(+1.94pct)、民生银行(+1.72pct);环比回落最大的为西安银行(-2.61pct)、郑州银行(-2.30pct)、招商银行(-1.43pct)。
其中:
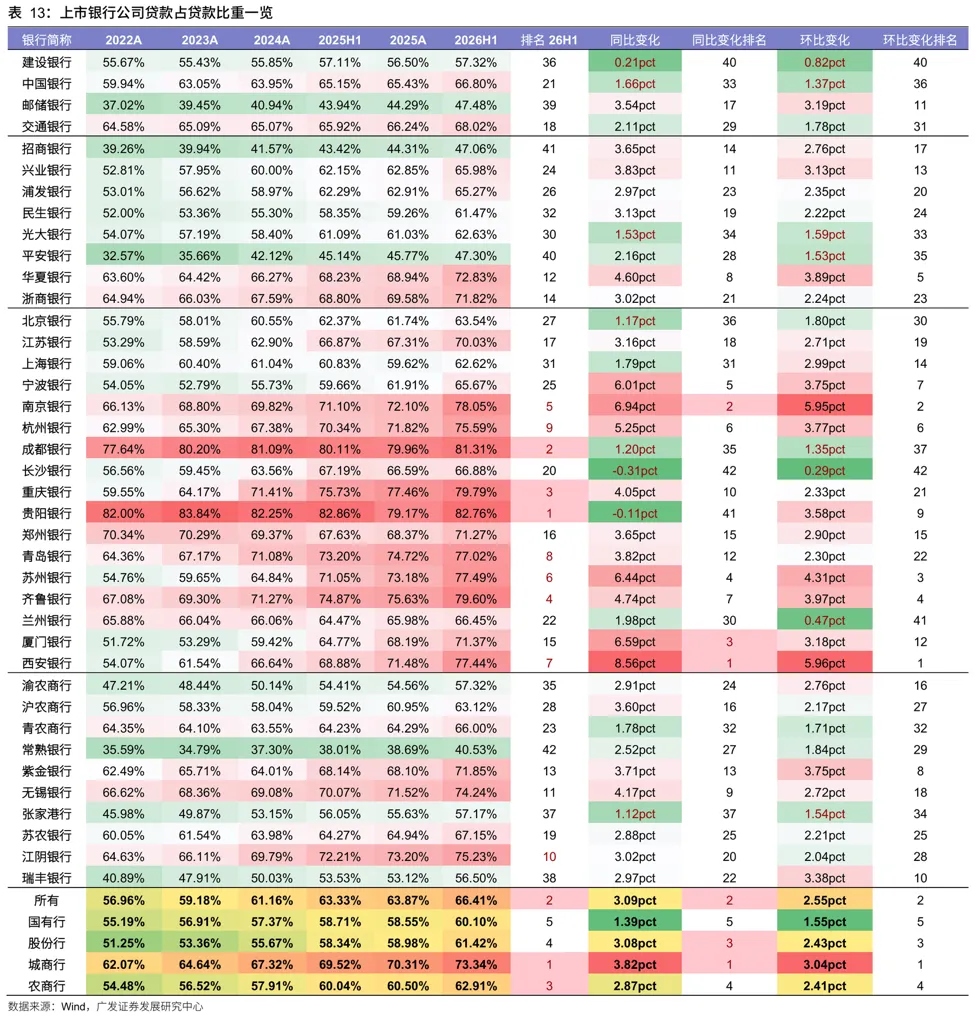
(1)公司贷款/贷款:26H1环比/同比提升2.55/3.09pct,城商行、股份行对公发力
整体来看:42家上市银行26H1公司贷款占比(分母为贷款,下同)
为66.41%,环比25A变动+2.55pct,同比25H1变动+3.09pct。其中,国有行、股份行、城商行、农商行分别为60.10%、61.42%、73.34%、62.91%,环比25A变动+1.55pct、+2.43pct、+3.04pct、+2.41pct,同比25H1分别变动+1.39pct、+3.08pct、+3.82pct、+2.87pct。从整体变化来看,对公贷款为压舱石,占总贷款比例持续提升;分板块来看,城商行对公信贷占比提升更加显著,同时股份行资产扩张向信贷倾斜,对公贷款占比也有所提升。
从单家银行来看:26H1公司贷款占比排名前三为贵阳银行(82.76%)、成都银行(81.31%)、重庆银行(79.79%),排名后三为常熟银行(40.53%)、招商银行(47.06%)、平安银行(47.30%)。环比25A增配幅度排名前三为西安银行(+5.96pct)、南京银行(+5.95pct)、苏州银行(+4.31pct);环比增幅最小的为长沙银行(+0.29pct)、兰州银行(+0.47pct)、建设银行(+0.82pct)。
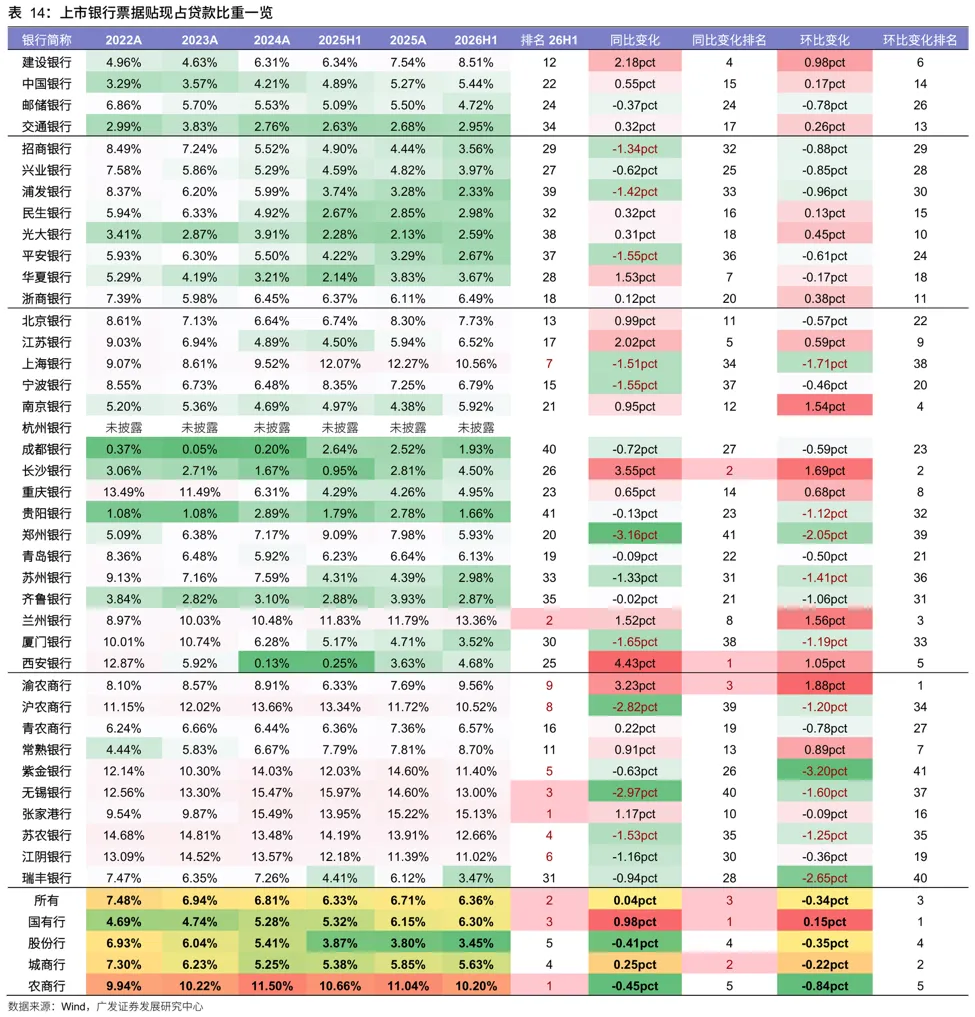
(2)票据贴现/贷款:26H1同比基本持平,国有行、城商行票据占比有所提升
整体来看:42家上市银行26H1票据贴现占比(分母为贷款,下同)为6.36%,环比25A变动-0.34pct,同比25H1变动+0.04pct。其中,国有行、股份行、城商行、农商行分别为6.30%、3.45%、5.63%、10.20%,环比25A变动+0.15pct、-0.35pct、-0.22pct、-0.84pct,同比25H1分别变动+0.98pct、-0.41pct、+0.25pct、-0.45pct,上半年股份行、农商行票据压降,国有行、城商行票据占比有所提升。
从单家银行来看:26H1票据贴现占比排名前三为张家港行(15.13%)、兰州银行(13.36%)、无锡银行(13.00%),排名后三为贵阳银行(1.66%)、成都银行(1.93%)、浦发银行(2.33%)。环比25A增配幅度排名前三为渝农商行(+1.88pct)、长沙银行(+1.69pct)、兰州银行(+1.56pct);环比回落最大的为紫金银行(-3.20pct)、瑞丰银行(-2.65pct)、郑州银行(-2.05pct)。
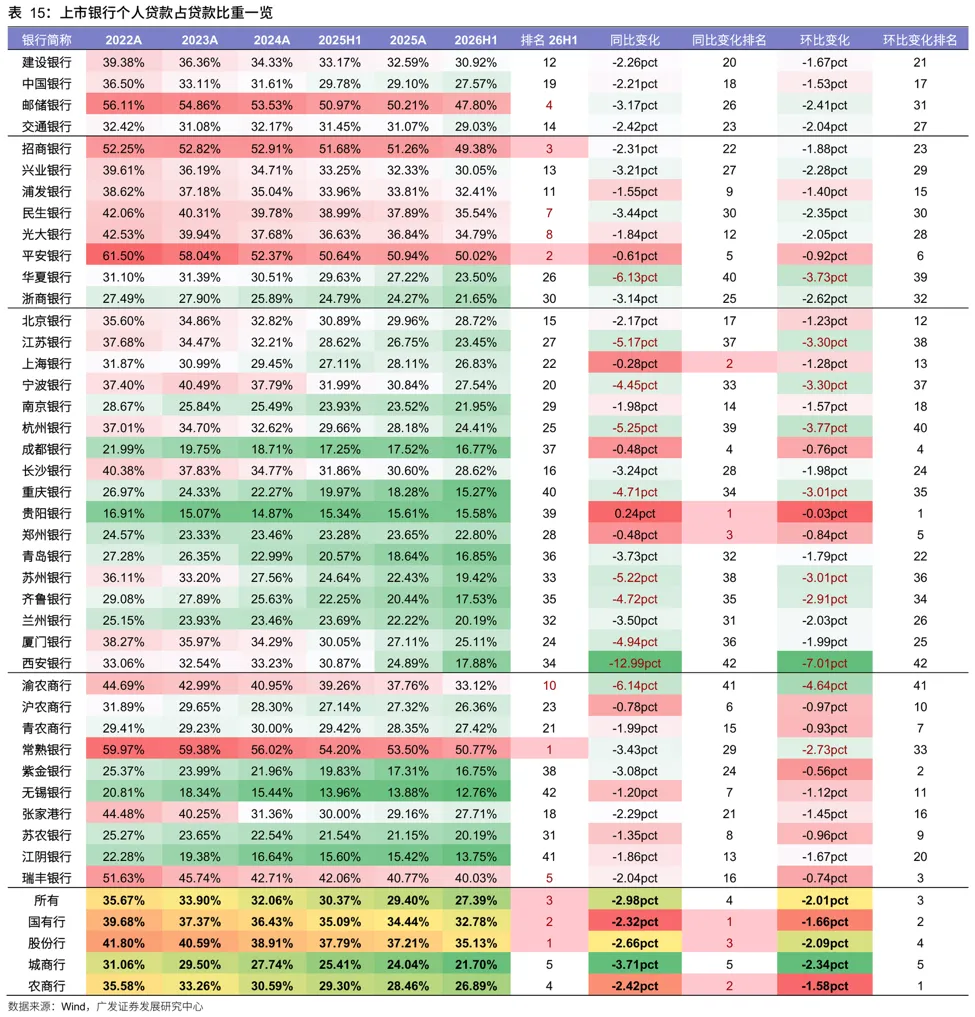
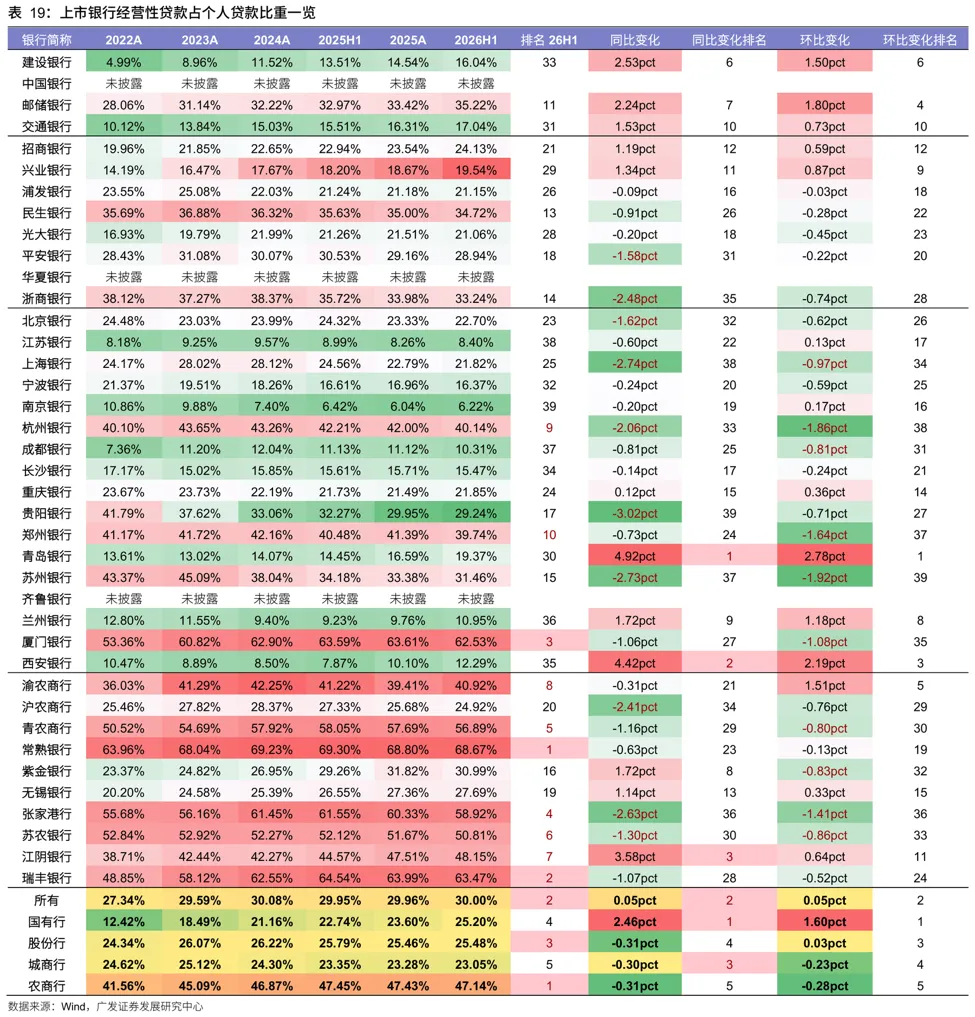
(3)个人贷款/贷款:26H1环比/同比收窄2.01/2.98pct,零售贷款占比普遍下降
整体来看:42家上市银行26H1个人贷款占比(分母为贷款,下同)为27.39%,环比25A变动-2.01pct,同比25H1变动-2.98pct。其中,国有行、股份行、城商行、农商行分别为32.78%、35.13%、21.70%、26.89%,环比25A变动-1.66pct、-2.09pct、-2.34pct、-1.58pct,同比25H1分别变动-2.32pct、-2.66pct、-3.71pct、-2.42pct,各类型银行个人贷款占比同步下滑,城商行降幅更大。
从单家银行来看:26H1个人贷款占比排名前三为常熟银行(50.77%)、平安银行(50.02%)、招商银行(49.38%),排名后三为无锡银行(12.76%)、江阴银行(13.75%)、重庆银行(15.27%)。环比25A增配幅度排名前三为贵阳银行(-0.03pct)、紫金银行(-0.56pct)、瑞丰银行(-0.74pct);环比回落最大为西安银行(-7.01pct)、渝农商行(-4.64pct)、杭州银行(-3.77pct)。
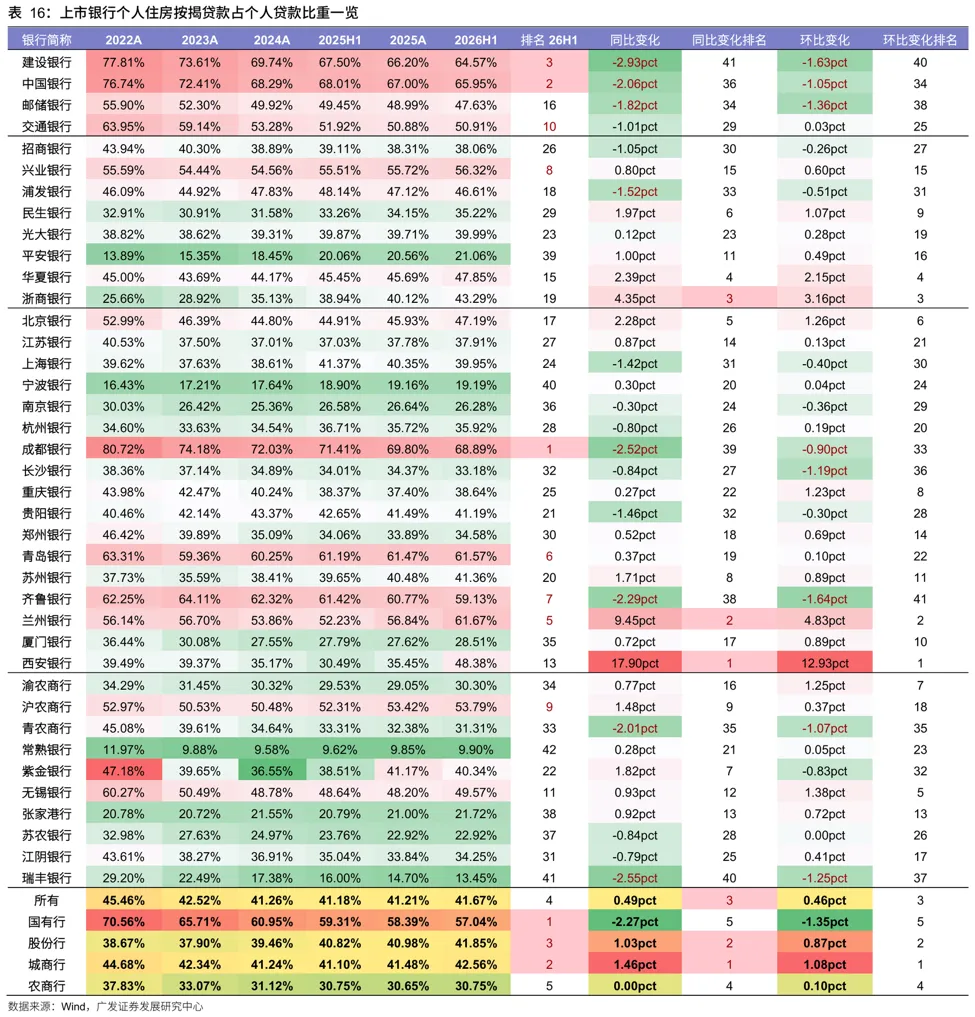
(4)个人住房按揭贷款/个人贷款:26H1环比/同比小幅提升,国有行占比下行,其他板块占比提升
整体来看:42家上市银行(仅统计披露个人住房按揭贷款银行)26H1个人住房按揭贷款占比(分母为个人贷款,下同)为41.67%,环比25A变动+0.46pct,同比25H1变动+0.49pct。其中,国有行、股份行、城商行、农商行分别为57.04%、41.85%、42.56%、30.75%,环比25A变动-1.35pct、+0.87pct、+1.08pct、+0.10pct,同比25H1分别变动-2.27pct、+1.03pct、+1.46pct、+0.00pct。从整体变化来看,按揭贷款占个人贷款比重基本稳定;分板块来看,国有行按揭贷款占比明显下行,而其他类型银行按揭占比小幅回升,预计与国有行响应大力提振消费政策消费贷、经营贷同比高增,而其他类型银行受零售风险暴露影响主动压降非按揭个贷有关。
从单家银行来看:26H1个人住房按揭贷款占比排名前三为成都银行(68.89%)、中国银行(65.95%)、建设银行(64.57%),排名后三为常熟银行(9.90%)、瑞丰银行(13.45%)、宁波银行(19.19%)。环比25A增配幅度排名前三为西安银行(+12.93pct)、兰州银行(+4.83pct)、浙商银行(+3.16pct);环比回落最大的为齐鲁银行(-1.64pct)、建设银行(-1.63pct)。
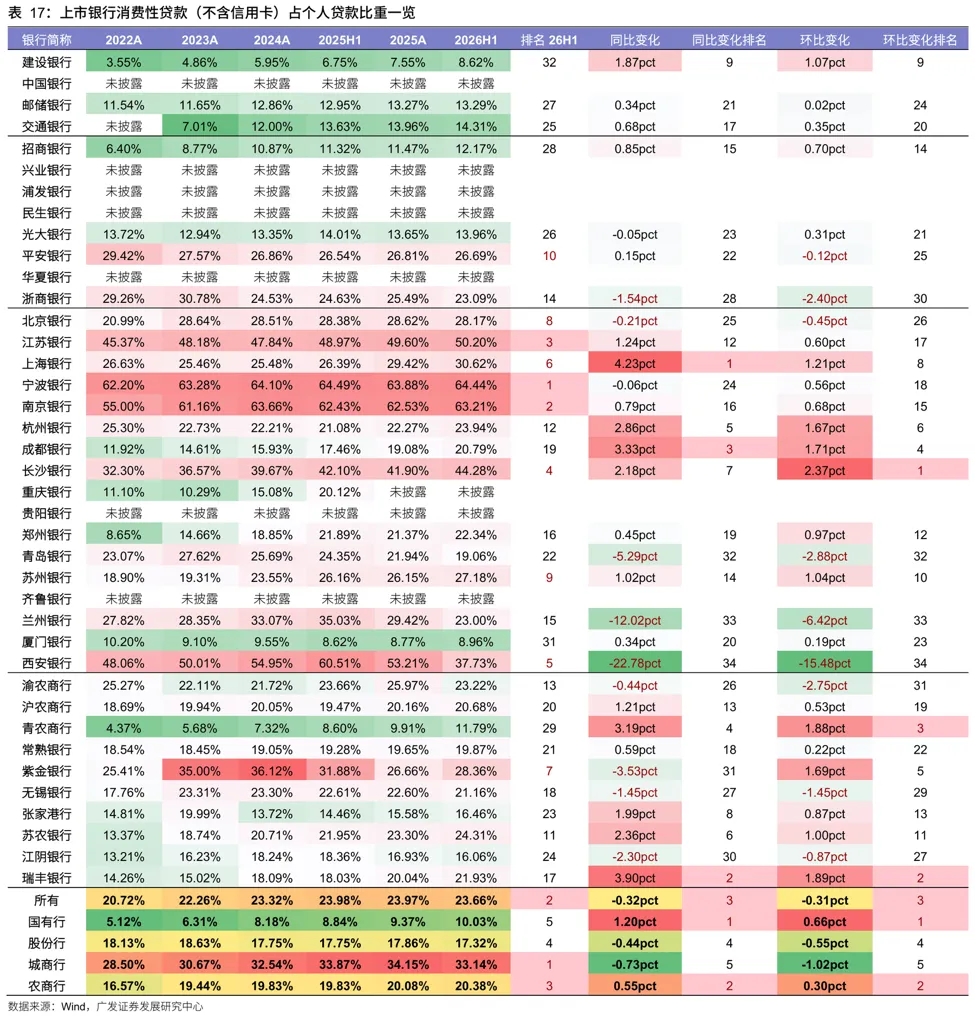
(5)消费性贷款(不含信用卡)/个人贷款:26H1环比/同比小幅压降,国有行/农商行延续发力
整体来看:42家上市银行(仅统计披露个人消费贷款银行)26H1消费性贷款占比(分母为个人贷款,下同)为23.66%,环比25A变动+-0.31pct,同比25H1变动-0.32pct。其中,国有行、股份行、城商行、农商行分别为10.03%、17.32%、33.14%、20.38%,环比25A变动+0.66pct、-0.55pct、-1.02pct、+0.30pct,同比25H1分别变动+1.20pct、-0.44pct、-0.73pct、+0.55pct,国有行、农商行个人消费贷占比提升,股份行、城商行占比有所压降。
从单家银行来看:26H1消费性贷款占比排名前三为宁波银行(64.44%)、南京银行(63.21%)、江苏银行(50.20%),排名后三为建设银行(8.62%)。环比25A增配幅度排名前三为长沙银行(+2.37pct)、瑞丰银行(+1.89pct)、青农商行(+1.88pct);环比回落最大的为西安银行(-15.48pct)、兰州银行(-6.42pct)、青岛银行(-2.88pct)。
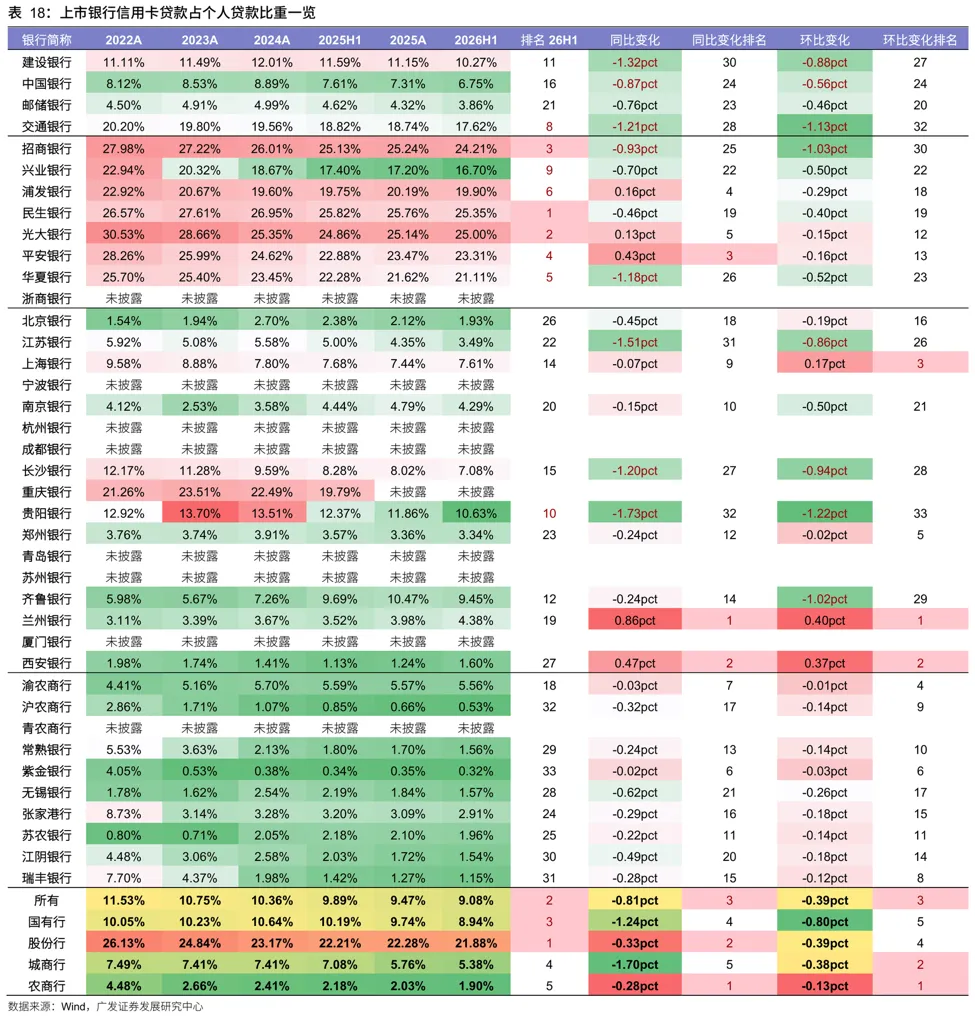
(6)信用卡贷款/个人贷款:26H1各类型银行环比/同比普遍压降
整体来看:42家上市银行(仅统计披露个人信用卡贷款银行)26H1信用卡贷款占比(分母为个人贷款,下同)为9.08%,环比25A变动-0.39pct,同比25H1变动-0.81pct。其中,国有行、股份行、城商行、农商行分别为8.94%、21.88%、5.38%、1.90%,环比25A变动-0.80pct、-0.39pct、-0.38pct、-0.13pct,同比25H1分别变动-1.24pct、-0.33pct、-1.70pct、-0.28pct。
从单家银行来看:26H1信用卡贷款占比排名前三为民生银行(25.35%)光大银行(25.00%)、招商银行(24.21%),排名后三为紫金银行(0.32%)、沪农商行(0.53%)、瑞丰银行(1.15%)。环比25A增配幅度排名前三为兰州银行(+0.40pct)、西安银行(+0.37pct)、上海银行(+0.17pct);环比回落最大的为交通银行(-1.13pct)、贵阳银行(-1.22pct)。
(7)经营性贷款/个人贷款:26H1环比/同比基本持平,国有行经营贷继续上量
整体来看:42家上市银行(仅统计披露个人经营性贷款银行)26H1经营性贷款占比(分母为个人贷款,下同)为30.00%,环比25A变动+0.05pct,同比25H1变动+0.05pct。其中,国有行、股份行、城商行、农商行分别为25.20%、25.48%、23.05%、47.14%,环比25A变动+1.60pct、+0.03pct、-0.23pct、-0.28pct,同比25H1分别变动+2.46pct、-0.31pct、-0.30pct、-0.31pct,国有行为个人经营贷发力主体。
从单家银行来看:26H1经营性贷款占比排名前三为常熟银行(68.67%)、瑞丰银行(63.47%)、厦门银行(62.53%),排名后三为南京银行(6.22%)、江苏银行(8.40%)、成都银行(10.31%)。环比25A增配幅度排名前三为青岛银行(+2.78pct)、西安银行(+2.19pct);环比回落最大的为苏州银行(-1.92pct)、杭州银行(-1.86pct)、郑州银行(-1.64pct)。
负债价格:计息负债成本率环比/同比改善22/32BP,存款和主动负债延续改善
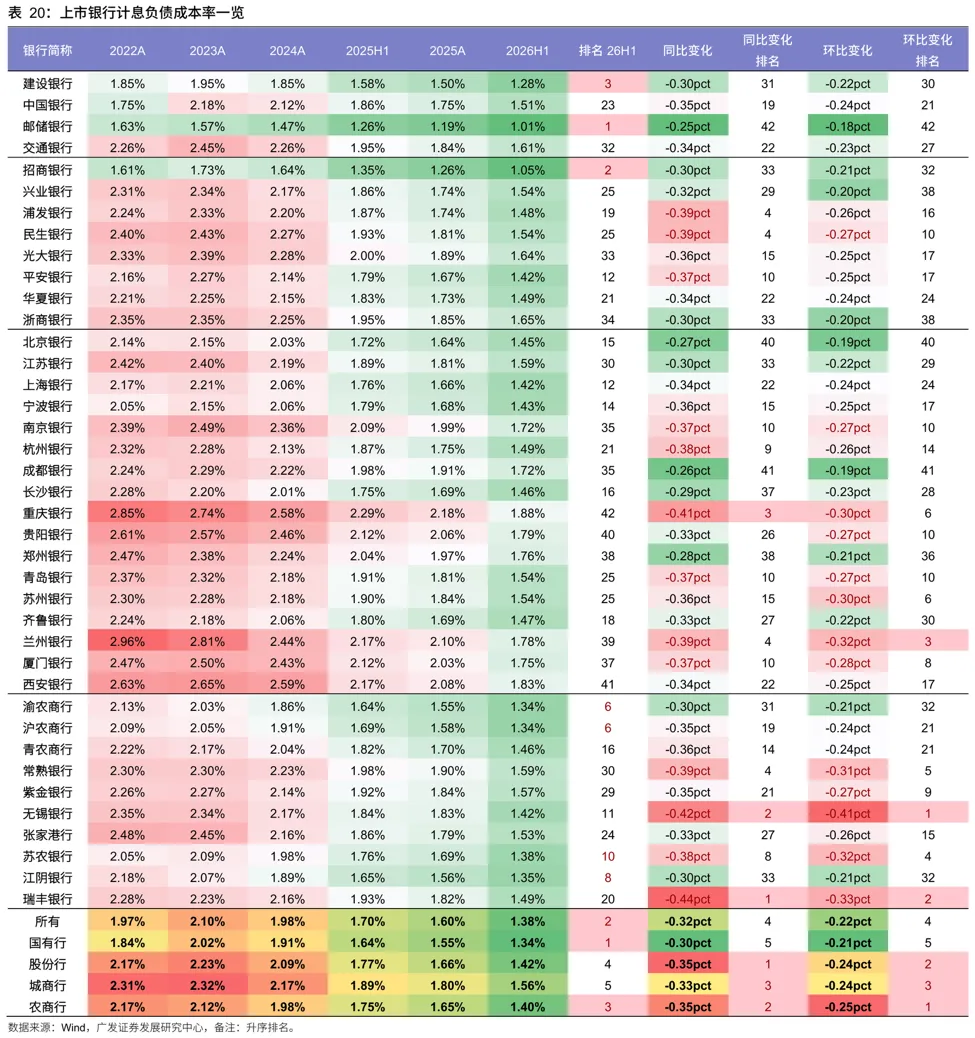
(一)计息负债成本率:26H1环比/同比下降22/32bp,改善幅度同比有所收敛
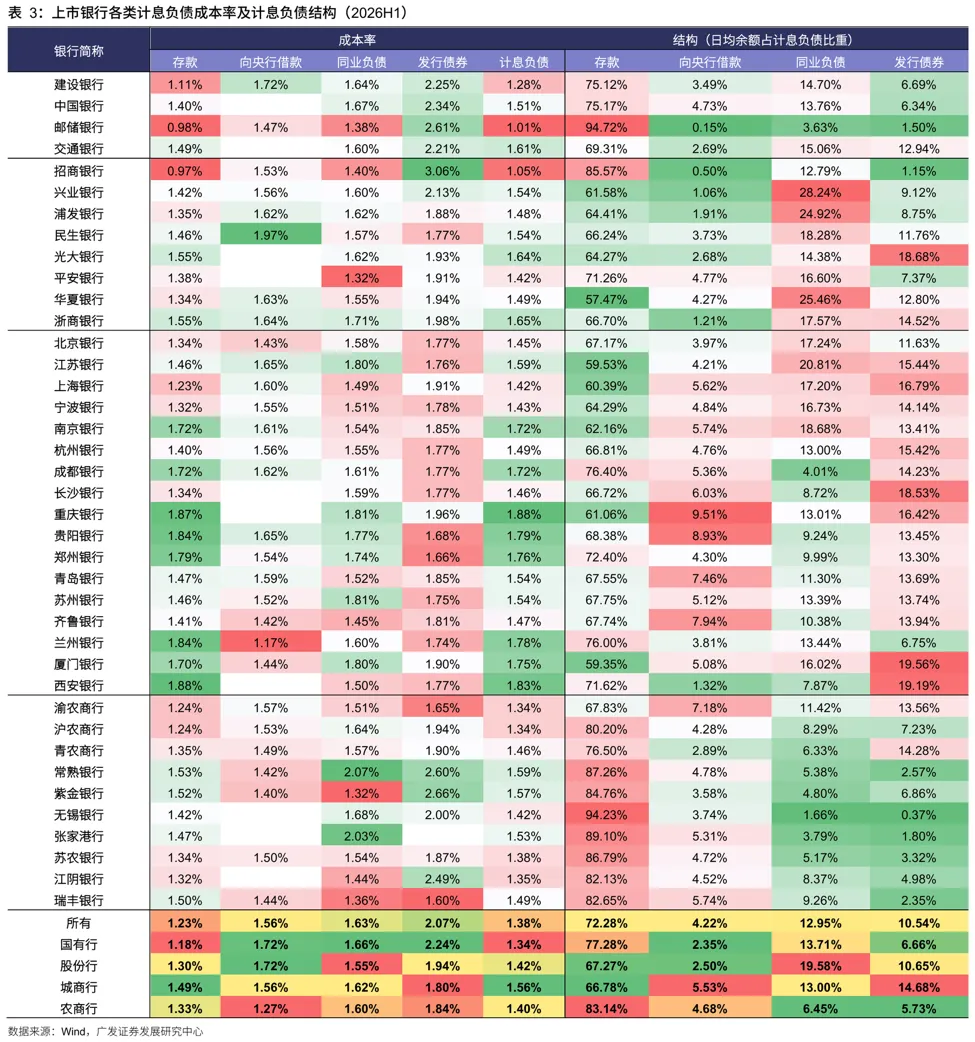
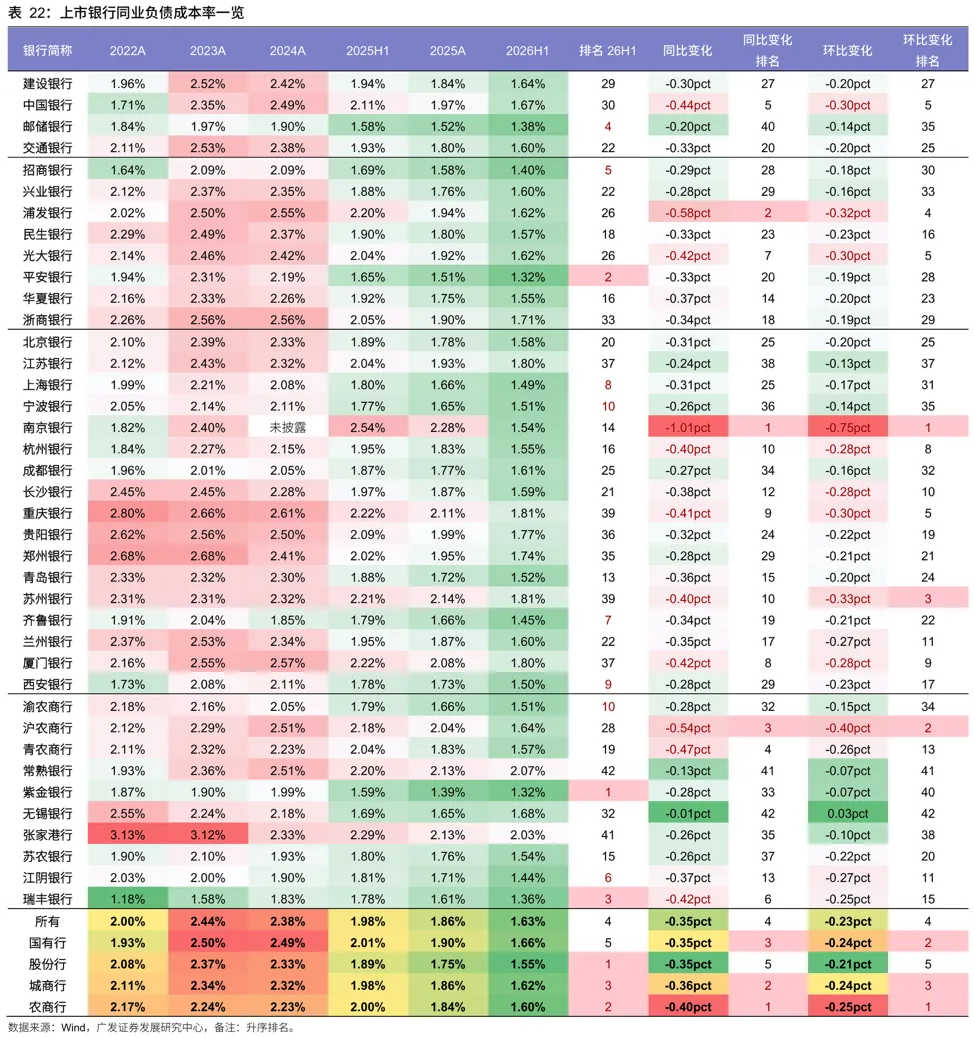
整体来看:42家上市银行26H1计息负债成本率为1.38%,环比25A变动-22bp,同比25H1变动-32bp。其中,国有行、股份行、城商行、农商行分别为1.34%、1.42%、1.56%、1.40%,环比25A变动-21bp、-24bp、-24bp、-25bp,同比25H1变动-30bp、-35bp、-33bp、-35bp。从整体变化来看,随着前期多轮存款挂牌利率下调成效释放、高息定期存款集中到期重定价,叠加银行主动压降高成本负债、优化负债结构,26H1上市银行计息负债成本率同比、环比均延续改善,但改善幅度较去年同期(25H1环比/同比下降28/36bp)有所收敛;分板块来看,国有行依托客群网点以及品牌优势,计息负债成本率为各类型银行最低水平,而城商行计息负债成本最高。
从单家银行来看:26H1计息负债成本率(升序)排名前三为邮储银行(1.01%)、招商银行(1.05%)、建设银行(1.28%),邮储存款占计息负债比重达94.7%、居行业首位,负债几乎全部由低成本存款构成;招行活期存款占比51.3%居行业第一,财富管理与结算资金沉淀优势突出;建行活期存款占比40.5%居行业前列,凭借大型银行的品牌、网点与客群优势,沉淀大量低成本存款。排名后三为重庆银行(1.88%)、西安银行(1.83%)、贵阳银行(1.79%),均为中西部城商行,负债端高定价定期存款及主动负债占比偏高,负债成本绝对水平仍有较大压降空间。环比25A变化(升序)排名前三为无锡银行(-41bp)、瑞丰银行(-33bp)、兰州银行(-32bp);同比25H1变化(升序)排名前三为瑞丰银行(-44bp)、无锡银行(-42bp)、重庆银行(-41bp),农商行与中小城商行计息负债成本率改善相对靠前。
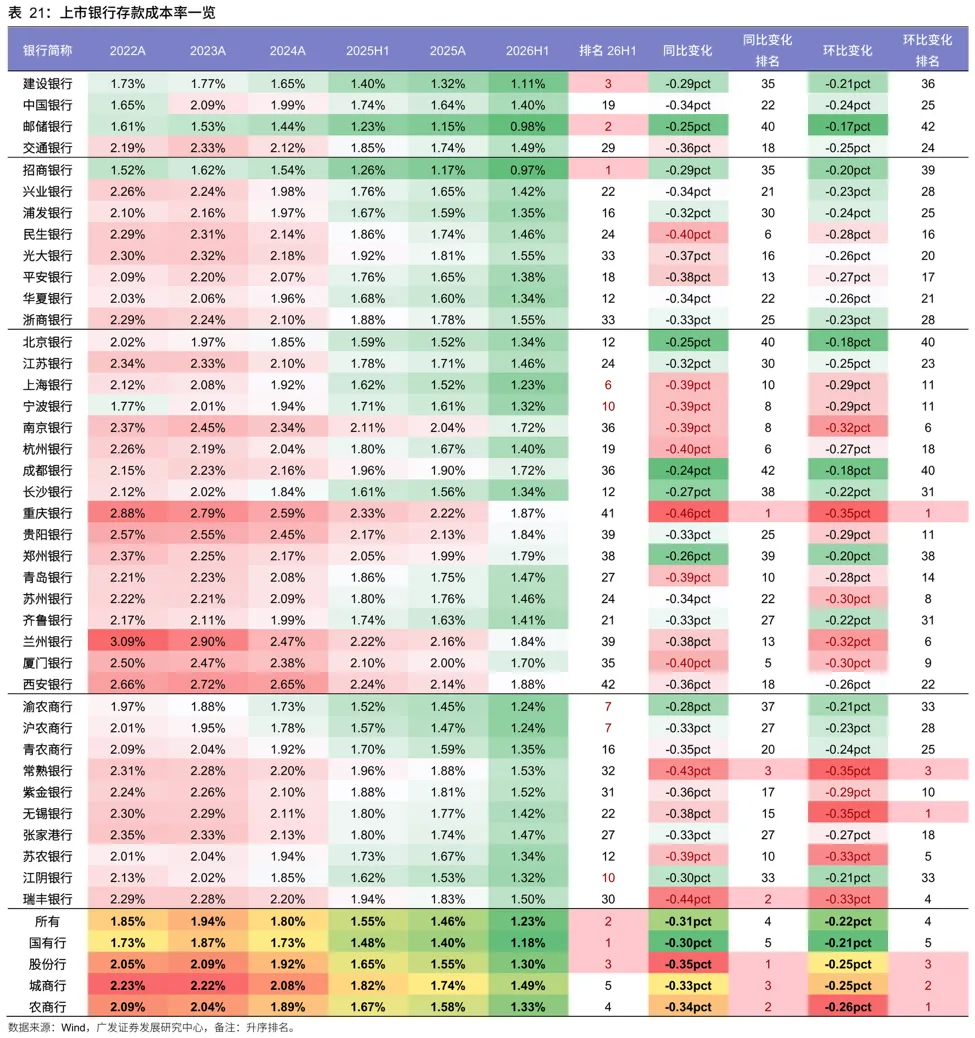
(二)存款成本率:26H1环比/同比下降22/31bp,改善幅度同比微幅收窄
整体来看:42家上市银行26H1存款成本率为1.23%,环比25A变动-22bp,同比25H1变动-31bp。其中,国有行、股份行、城商行、农商行分别为1.18%、1.30%、1.49%、1.33%,环比25A分别变动-21bp、-25bp、-25bp、-26bp,同比25H1变动-30bp、-35bp、-33bp、-34bp。从整体变化来看,26H1上市银行存款成本率同比、环比均延续改善,但降幅较去年同期(25H1环比/同比下降25/33bp)微幅收窄,一方面高息存款到期集中重定价支撑成本持续压降,另一方面考虑到存款挂牌利率经历多轮下调,后续到期存量和新吸收存款价差逐步收窄,成本端改善可能也将逐步趋缓;分板块来看,股份行、农商行存款成本率同比降幅相对更大,而国有行存款成本率水平最低1.18%,环比、同比降幅也相对较小。
从单家银行来看:26H1存款成本率(升序)排名前三为招商银行(0.97%)、邮储银行(0.98%)、建设银行(1.11%),其中招商、邮储已降至1%以下,招行主要依托代发业务与财富管理沉淀活期资金(活期占比51.3%居首),邮储则凭借“自营+代理”模式下庞大的县域个人储蓄客群,存款成本保持优势。排名后三为西安银行(1.88%)、重庆银行(1.87%)、贵阳银行与兰州银行(1.84%,并列),均为中西部城商行,以高定价个人定期存款为主,活期等低成本资金沉淀不足,存款成本较整体(1.23%)高出60bp以上,压降空间仍大。环比25A变化(升序)排名前三的为重庆银行、无锡银行与常熟银行(-35bp,并列),瑞丰银行与苏农银行(-33bp,并列),南京银行与兰州银行(-32bp,并列);同比25H1变化(升序)排名前三为重庆银行(-46bp)、瑞丰银行(-44bp)、常熟银行(-43bp),高定价定期存款占比较高,存量高息存款陆续到期重定价,挂牌利率下调成效集中释放。
(三)同业负债成本率:26H1环比/同比下降23/35bp,改善幅度同比明显收窄
整体来看:42家上市银行26H1同业负债成本率为1.63%,环比25A变动-23bp,同比25H1变动-35bp。其中,国有行、股份行、城商行、农商行分别为1.66%、1.55%、1.62%、1.60%,环比25A变动-24bp、-21bp、-24bp、-25bp,同比25H1分别变动-35bp、-35bp、-36bp、-40bp。从整体变化来看,26H1上市银行同业成本率同比、环比均延续改善,但降幅较去年同期(25H1环比/同比下降40/50bp)明显收窄;分板块来看,国有行、城农商行同业负债成本更高,环比改善幅度更大。
从单家银行来看:26H1同业负债成本率(升序)排名前三为紫金银行和平安银行(1.32%,并列)、瑞丰银行(1.36%)、邮储银行(1.38%),紫金银行、平安银行同业负债成本延续低位,瑞丰银行主动压降高成本负债,同业负债成本同比下行42bp、排名升至行业第三;排名后三为常熟银行(2.07%)、张家港行(2.03%)、苏州银行与重庆银行(1.81%,并列),常熟银行、张家港行同业负债占计息负债比重较低,苏州、重庆银行同业负债绝对水平较高,但环比/同比降幅快于行业平均。环比25A变化(升序)排名前三为南京银行(-75bp)、沪农商行(-40bp)、苏州银行(-33bp);同比25H1变化(升序)排名前三为南京银行(-101bp)、浦发银行(-58bp)、沪农商行(-54bp),大多为同业负债运用较多且前期成本基数偏高的银行,在市场利率低位与同业存款利率自律加强带动下,存量同业负债到期重定价的改善弹性更大。
(四)发行债券成本率:26H1环比/同比下降19/27bp,改善幅度同比大幅收敛
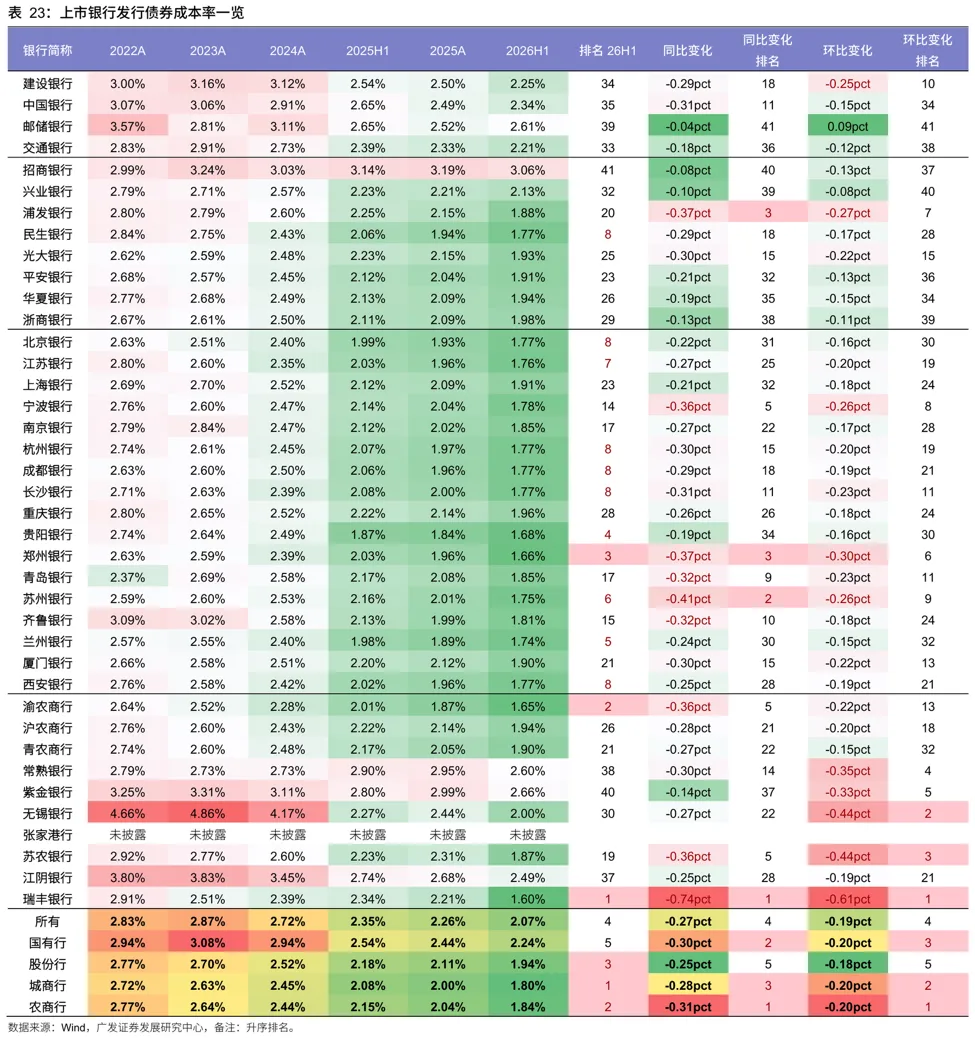
整体来看:42家上市银行26H1发行债券成本率为2.07%,环比25A变动-19bp,同比25H1变动-27bp。其中,国有行、股份行、城商行、农商行分别为2.24%、1.94%、1.80%、1.84%,环比25A变动-20bp、-18bp、-20bp、-20bp,同比25H1分别变动-30bp、-25bp、-28bp、-31bp。从整体变化来看,26H1上市银行发行债券成本率同比、环比均延续改善,但降幅较去年同期(25H1环比/同比下降37/49bp)大幅收敛,预计与存量债券到期节奏有关。
从单家银行来看:26H1发行债券成本率(升序)排名前三为瑞丰银行(1.60%)、渝农商行(1.65%)、郑州银行(1.66%),均低于整体约40bp以上,预计一方面存量债券到期后重定价降幅弹性大,另一方面新发债券利率保持低位;排名后三为招商银行(3.06%)、紫金银行(2.66%)、邮储银行(2.61%),其中招行、邮储银行发行债券占计息负债比重极低(1.15%、1.50%,居行业末位),紫金银行发行债券成本率相对较高。环比25A变化(升序)排名前三为瑞丰银行(-61bp),无锡银行与苏农银行(-44bp,并列),常熟银行(-35bp);同比25H1变化(升序)排名前三为瑞丰银行(-74bp)、苏州银行(-41bp),浦发银行与郑州银行(均-37bp,并列),其中浦发银行、苏州银行、郑州银行发行债券成本率明显压降,预计主要是把握利率低位窗口、以新发低息债券置换到期高成本存量,带动存量发债成本加快下行。
(五)同业存单发行利率:26H1环比/同比下降23/32bp
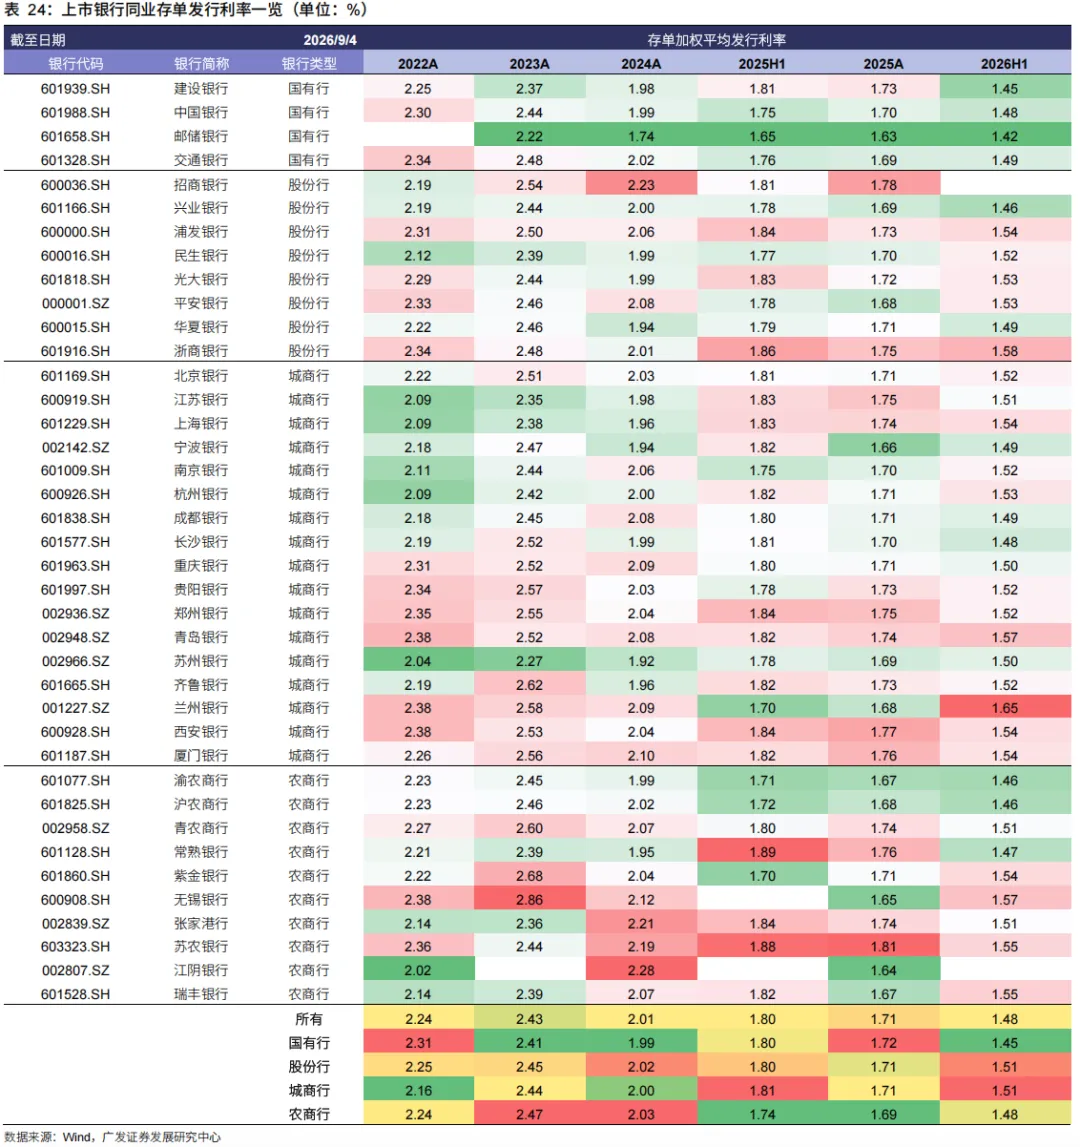
整体来看:42家上市银行26H1同业存单发行利率为1.48%,环比25A变动-23bp,同比25H1变动-32bp。其中,国有行、股份行、城商行、农商行分别为1.45%、1.51%、1.51%、1.48%,环比25A变动-27bp、-20bp、-20bp、-21bp,同比25H1变动-34bp、-30bp、-30bp、-26bp。从整体变化来看,26H1上市银行同业存单发行利率同比、环比均延续改善,但降幅较去年同期(25H1环比/同比下降27/49bp)有所收窄。
从单家银行来看:26H1同业存单发行利率(升序)排名前三为邮储银行(1.42%)、建设银行(1.45%),均为国有行,凭借体量、渠道与客群优势,市场化融资议价能力更强、发行定价最低;排名后三为兰州银行(1.65%)、浙商银行(1.58%)、无锡银行与青岛银行(1.57%,并列),以区域中小行及主动负债运用较多的股份行为主,负债端更依赖市场化融资,发行定价存在一定信用溢价;环比25A变化(升序)排名前三为常熟银行(-29bp),建设银行(-28bp)、苏农银行(-26bp);同比25H1变化(升序)排名前三为常熟银行(-42bp)、建设银行(-36bp)。
负债结构:同业负债占比提升、发行债券占比下降,存款定期化延续
(一)同业负债/计息负债:26H1环比基本持平、同比小幅提升,国股行增幅更大
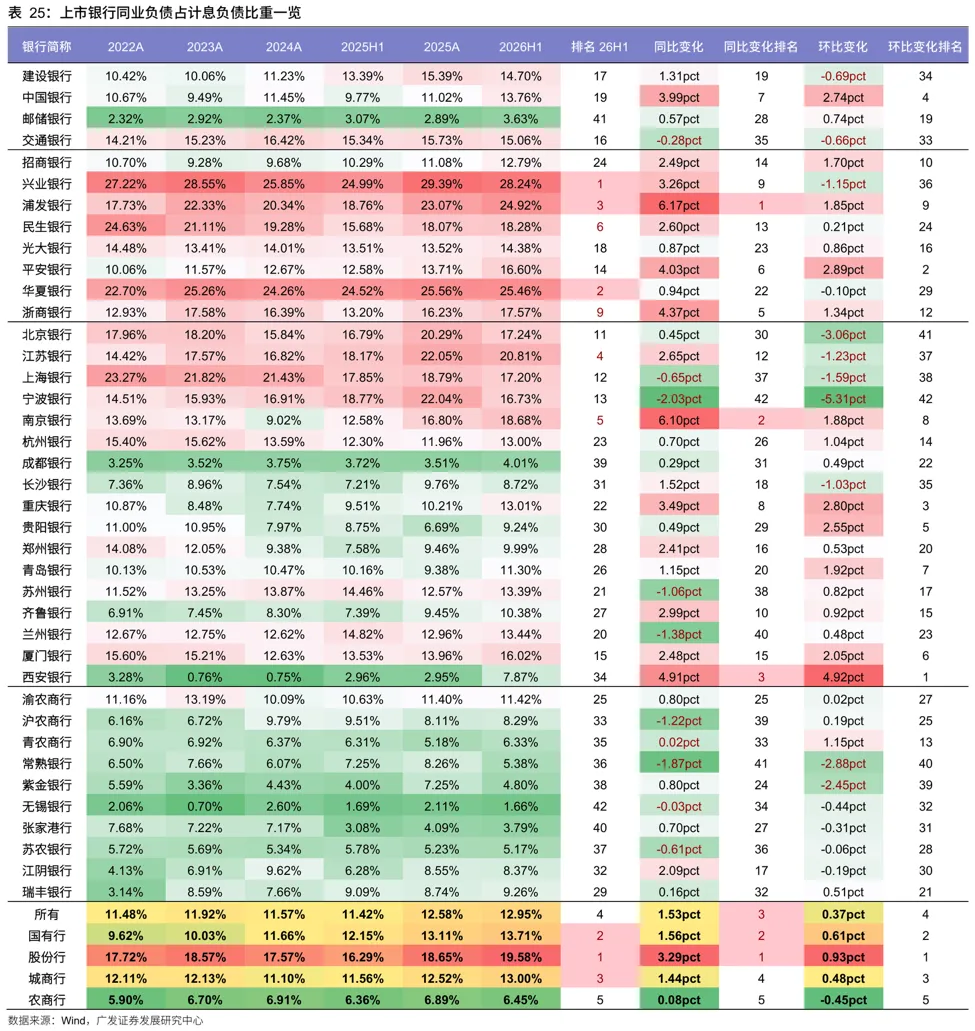
整体来看:42家上市银行26H1同业负债占比(分母为计息负债,下同)为12.95%,环比25A变动+0.37pct,同比25H1变动+1.53pct。其中,国有行、股份行、城商行、农商行分别为13.71%、19.58%、13.00%、6.45%,环比25A变动+0.61pct、+0.93pct、+0.48pct、-0.45pct,同比25H1分别变动+1.56pct、+3.29pct、+1.44pct、+0.08pct。从整体变化来看,随着存款挂牌利率下调至底部区间、市场风偏回升和跨境资金回流,存款搬家显现,非银存款同比多增带动行业同业负债占比提升;分板块来看,大型结算型和财富管理型银行同业负债增长更好,国股行同业负债占比增幅明显高于城农商行。
从单家银行来看:26H1同业负债占比排名前三为兴业银行(28.24%)、华夏银行(25.46%)、浦发银行(24.92%),均为股份行,同业存放、拆入等批发资金是其在客户存款之外补充负债、调剂流动性的常备工具,市场化负债运用成熟,占比居前;排名后三为无锡银行(1.66%)、邮储银行(3.63%)、张家港行(3.79%),存款基础相对扎实、同业融入需求有限。环比25A增配幅度排名前三为西安银行(+4.92pct)、平安银行(+2.89pct)、重庆银行(+2.80pct);环比回落最大的为宁波银行(-5.31pct)、北京银行(-3.06pct)、常熟银行(-2.88pct)。
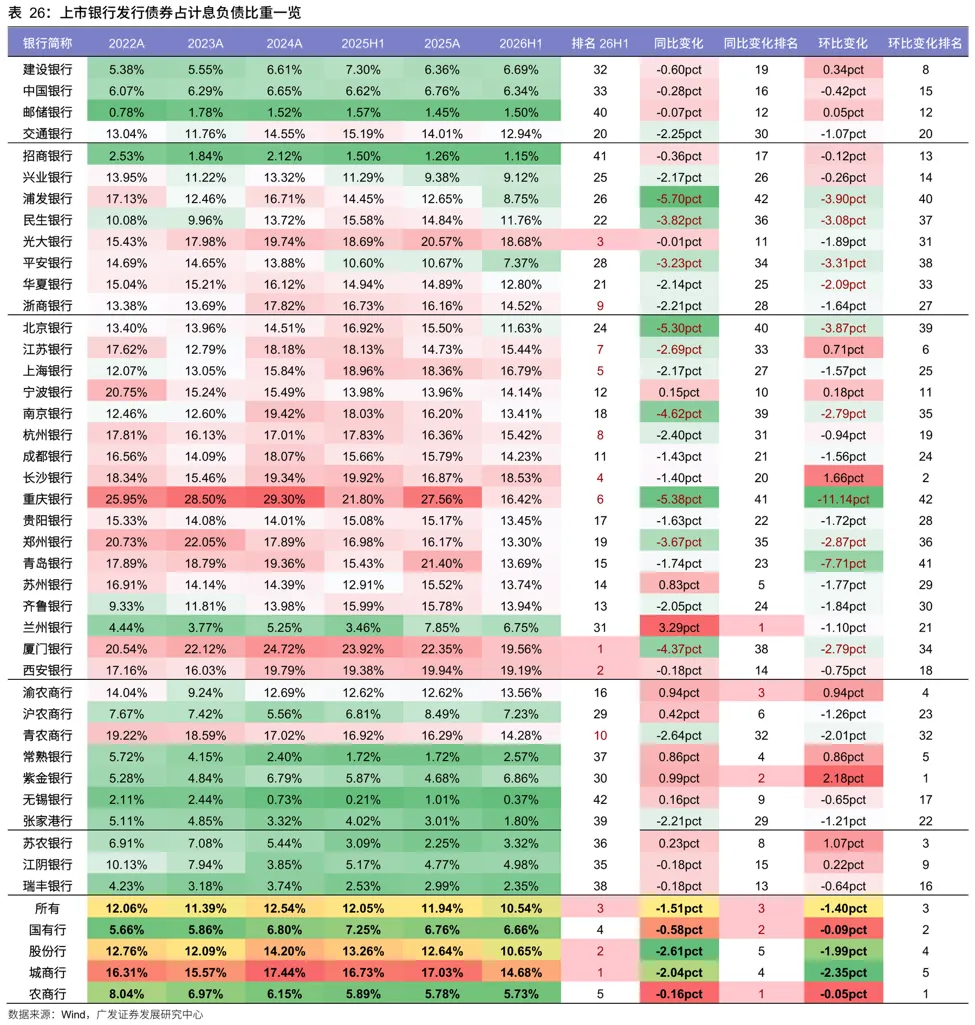
(二)发行债券/计息负债:26H1环比/同比均有所下降,股份行、城商行降幅居前
整体来看:42家上市银行26H1发行债券占比(分母为计息负债,下同)为10.54%,环比25A变动-1.40pct,同比25H1变动-1.51pct。其中,国有行、股份行、城商行、农商行分别为6.66%、10.65%、14.68%、5.73%,环比25A变动-0.09pct、-1.99pct、-2.35pct、-0.05pct,同比25H1变动-0.58pct、-2.61pct、-2.04pct、-0.16pct。从整体变化来看,债券融资占比普遍下降,股份行、城商行领降,主动负债内部结构由发行债券向同业负债倾斜,预计主要是前期发行的高成本存量债券陆续到期,银行以新换旧并适度压缩净发行,叠加同业资金成本更具优势,债券融资占比相应回落。
从单家银行来看:26H1发行债券占比排名前三为厦门银行(19.56%)、西安银行(19.19%)、光大银行(18.68%),多为贷款投放快于存款增长、需以中长期债券融资补充负债缺口的银行;排名后三为无锡银行(0.37%)、招商银行(1.15%)、邮储银行(1.50%),负债端以存款为主,债券运用有限。环比25A增配幅度排名前三为紫金银行(+2.18pct)、长沙银行(+1.66pct)、苏农银行(+1.07pct);环比回落最大的为重庆银行(-11.14pct)、青岛银行(-7.71pct)、浦发银行(-3.90pct)。
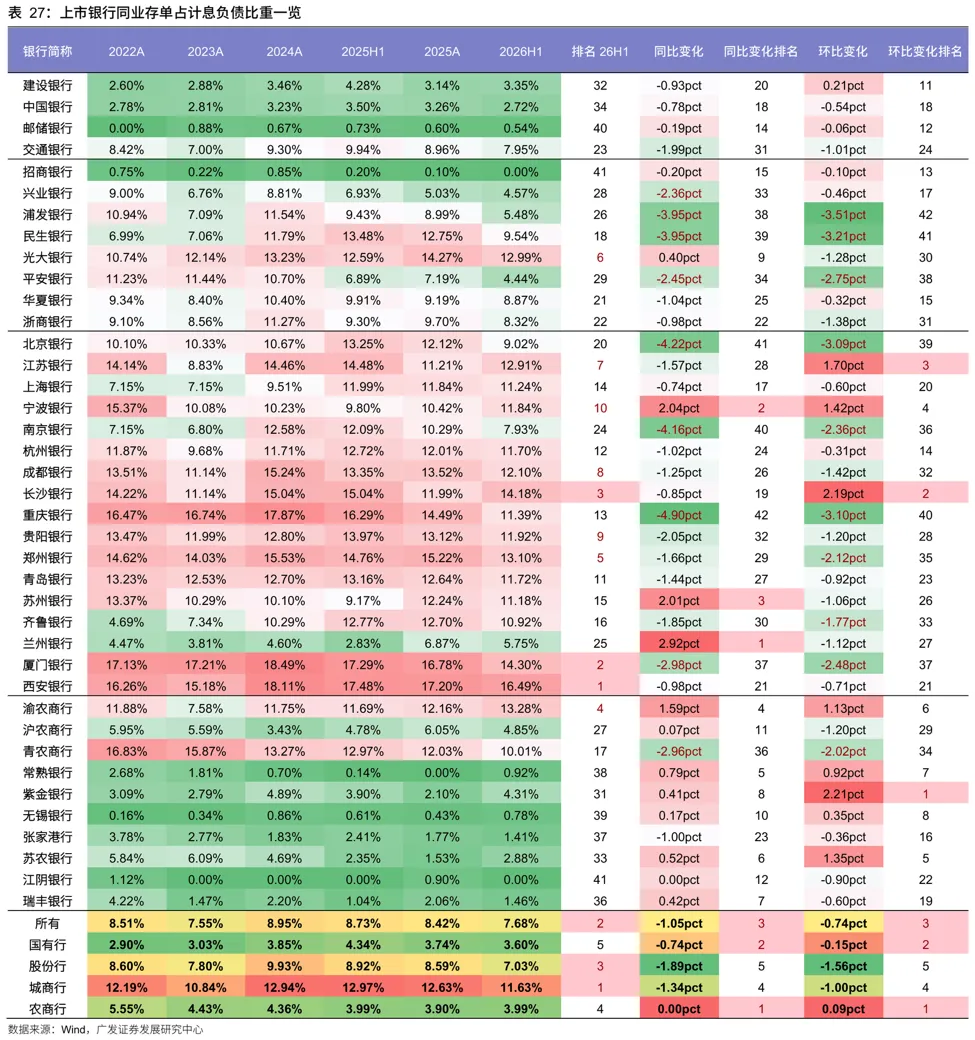
(三)同业存单/计息负债:26H1环比基本持平、同比小幅下降,股份行、城商行降幅居前
整体来看:42家上市银行26H1同业存单占比(分母为计息负债,下同)为7.68%,环比25A变动-0.74pct,同比25H1变动-1.05pct。其中,国有行、股份行、城商行、农商行分别为3.60%、7.03%、11.63%、3.99%,环比25A变动-0.15pct、-1.56pct、-1.00pct、+0.09pct,同比25H1分别变动-0.74pct、-1.89pct、-1.34pct、+0.00pct,从整体变化来看,存单占比整体回落,股份行、城商行同比降幅相对更大。
从单家银行来看:26H1同业存单占比排名前三为西安银行(16.49%)、厦门银行(14.30%)、长沙银行(14.18%),均为城商行,存单发行程序标准化、可灵活滚动续作,是城商行在存款之外最重要的市场化负债工具,板块层面城商行存单占比亦居各类银行之首;排名后三为招商银行与江阴银行(0.00%,并列)、邮储银行(0.54%),几乎不依赖存单融资。环比25A增配幅度排名前三为紫金银行(+2.21pct)、长沙银行(+2.19pct)、江苏银行(+1.70pct);环比回落最大的为浦发银行(-3.51pct)、民生银行(-3.21pct)、重庆银行(-3.10pct)。
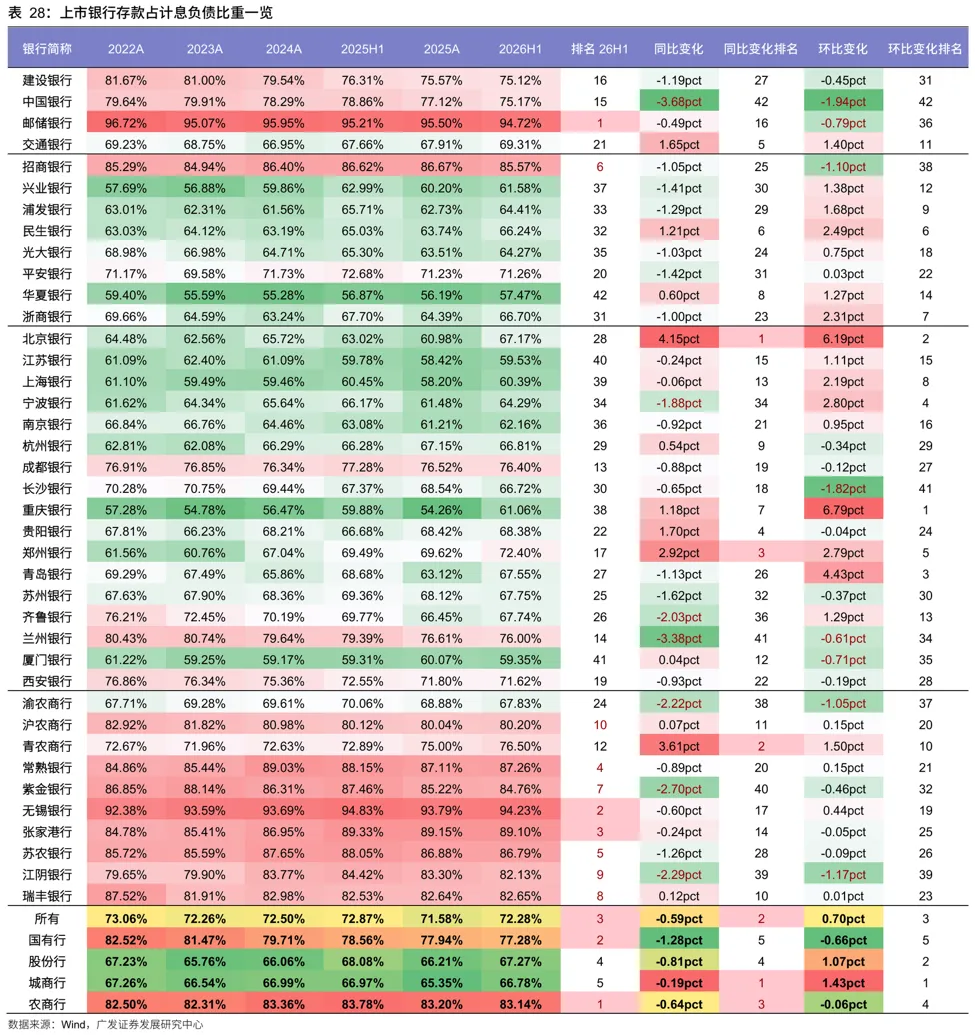
(四)存款/计息负债:26H1同比微幅回落,国有行降幅最大、股份行次之
整体来看:42家上市银行26H1存款占比(分母为计息负债,下同)为72.28%,环比25A变动+0.70pct,同比25H1变动-0.59pct。其中,国有行、股份行、城商行、农商行分别为77.28%、67.27%、66.78%、83.14%,环比25A变动-0.66pct、+1.07pct、+1.43pct、-0.06pct,同比25H1分别变动-1.28pct、-0.81pct、-0.19pct、-0.64pct,从整体变化来看,存款占比较25H1普遍回落,国有行降幅最大、股份行次之,预计主要是资金流向大型结算型和财富管理型银行,国股行同业负债增幅明显,存款占比被动下降。
从单家银行来看:26H1存款占比排名前三为邮储银行(94.72%)、无锡银行(94.23%)、张家港行(89.10%),负债端几乎全部依赖存款、主动负债运用有限;排名后三为华夏银行(57.47%)、厦门银行(59.35%)、江苏银行(59.53%),主动负债占比相对较高。环比25A增配幅度排名前三为重庆银行(+6.79pct)、北京银行(+6.19pct)、青岛银行(+4.43pct);环比回落最大的为中国银行(-1.94pct)、长沙银行(-1.82pct)。
其中:
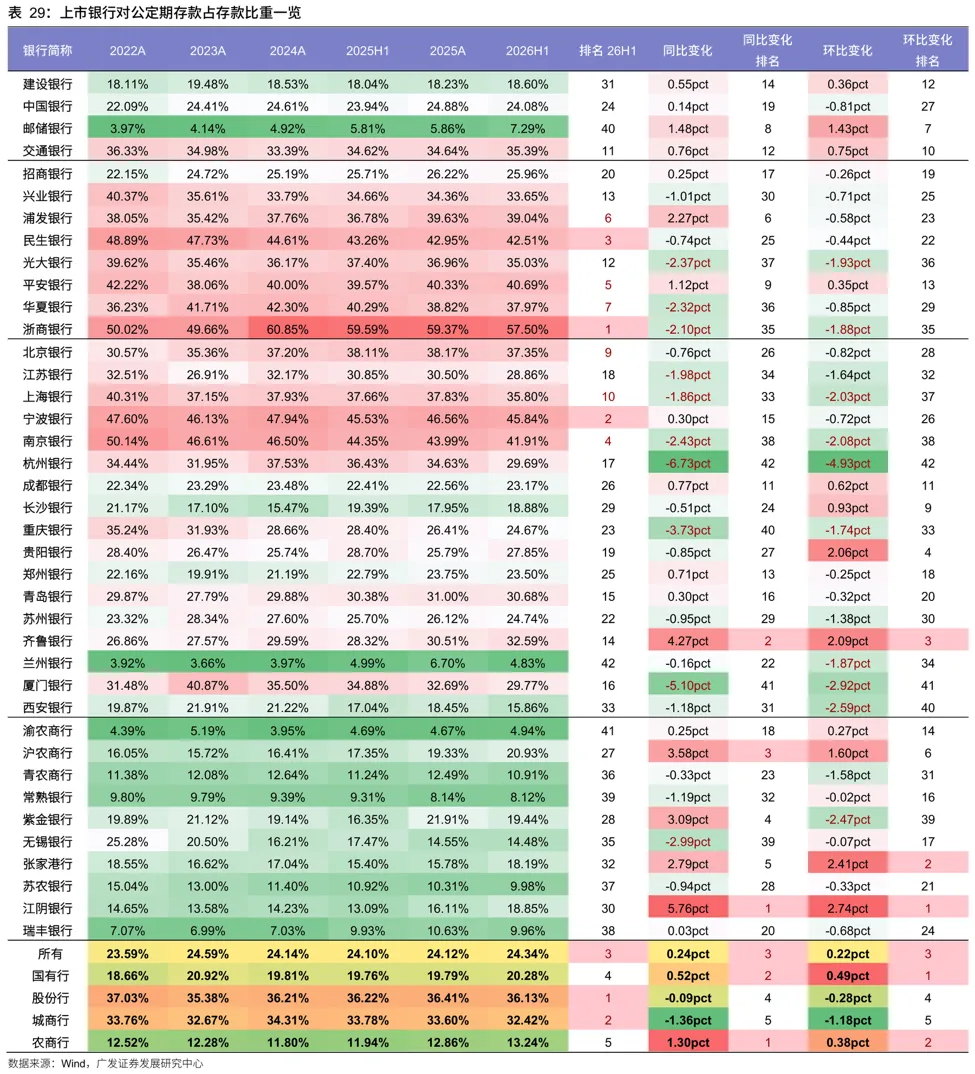
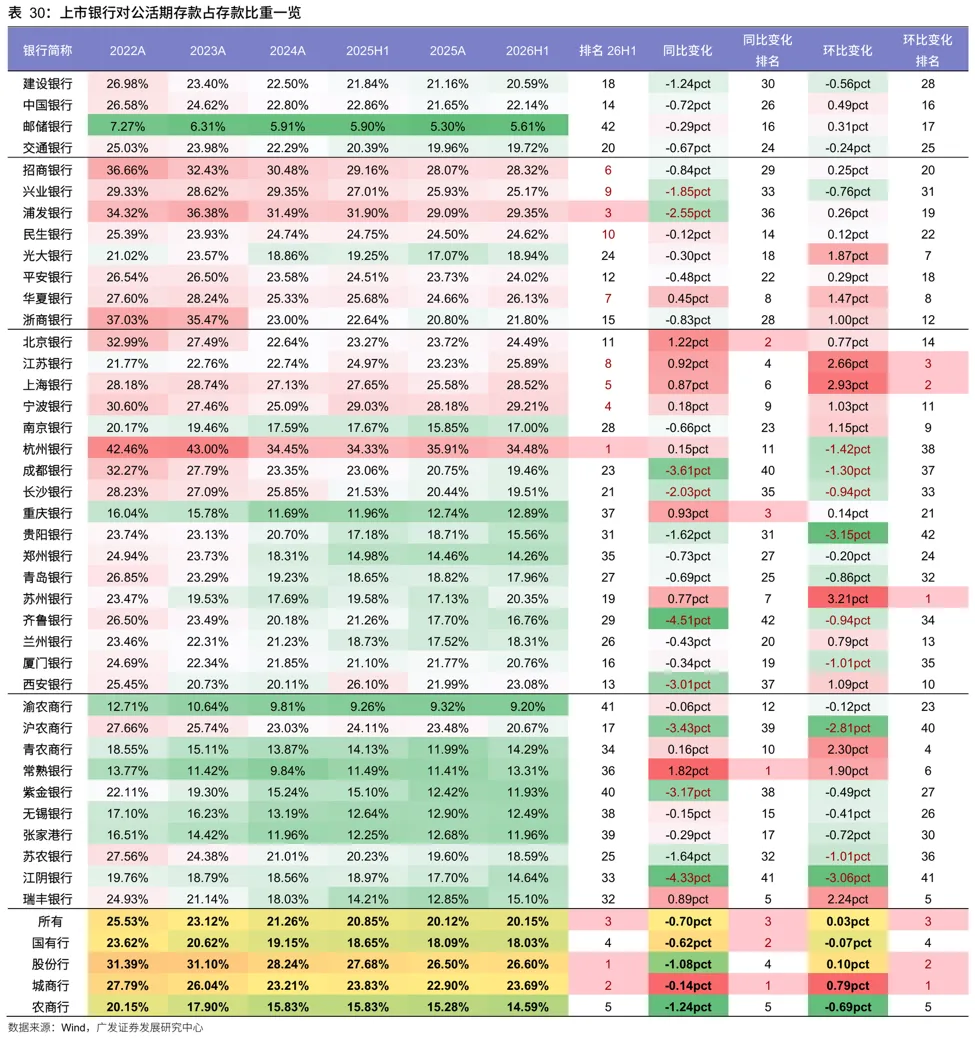
(1)对公定期存款/存款:26H1环比/同比微幅回升,国有行占比提升、城商行占比回落
整体来看:42家上市银行26H1对公定期存款占比(分母为存款,下同)为24.34%,环比25A变动+0.22pct,同比25H1变动+0.24pct,均微幅回升。其中,国有行、股份行、城商行、农商行分别为20.28%、36.13%、32.42%、13.24%,环比25A变动+0.49pct、-0.28pct、-1.18pct、+0.38pct,同比25H1分别变动+0.52pct、-0.09pct、-1.36pct、+1.30pct。从整体变化来看,对公定期存款小幅回升,但板块分化明显,国有行和农商行对公定期存款占比提升,而城商行对公定期存款占比明显回落,股份行则稳中有降。
从单家银行来看:26H1对公定期存款占比排名前三为浙商银行(57.50%)、宁波银行(45.84%)、民生银行(42.51%);排名后三为兰州银行(4.83%)、渝农商行(4.94%)、邮储银行(7.29%),以零售储蓄为主导,对公存款盘子小。环比25A增配幅度排名前三为江阴银行(+2.74pct)、张家港行(+2.41pct)、齐鲁银行(+2.09pct);环比回落最大的为杭州银行(-4.93pct)、厦门银行(-2.92pct)、西安银行(-2.59pct)。
(2)对公活期存款/存款:26H1环比平稳、同比微幅回落,股份行、农商行同比降幅居前
整体来看:42家上市银行26H1对公活期存款占比(分母为存款,下同)为20.15%,环比25A变动+0.03pct,同比25H1变动-0.70pct。其中,国有行、股份行、城商行、农商行分别为18.03%、26.60%、23.69%、14.59%,环比25A变动-0.07pct、+0.10pct、+0.79pct、-0.69pct,同比25H1变动-0.62pct、-1.08pct、-0.14pct、-1.24pct。从整体变化来看,对公活期存款占比同比微幅回落、环比基本稳定;分板块来看,股份行对公活期占比最高(26.60%),同比回落幅度亦居前,农商行同比降幅最大可能与其对公客户以小微为主、结算性资金流向大行有关。
从单家银行来看:26H1对公活期存款占比排名前三为杭州银行(34.48%)、浦发银行(29.35%),均为对公业务基础扎实的银行,依托现金管理与结算服务沉淀企业资金能力较强;排名后三为邮储银行(5.61%)、渝农商行(9.20%)、紫金银行(11.93%),负债端以个人存款为主。环比25A增配幅度排名前三为苏州银行(+3.21pct)、上海银行(+2.93pct)、江苏银行(+2.66pct);环比回落最大的为贵阳银行(-3.15pct)、江阴银行(-3.06pct)、沪农商行(-2.81pct)。
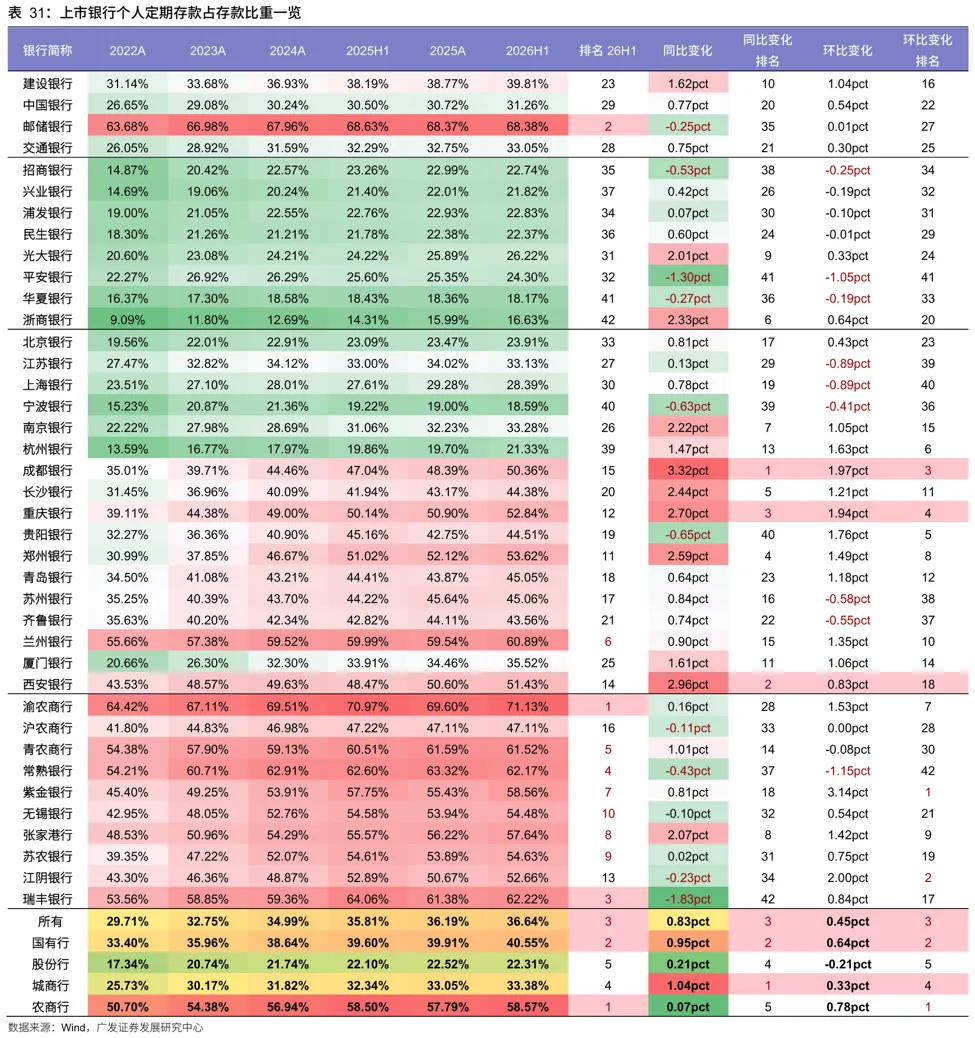
(3)个人定期存款/存款:26H1环比/同比延续微幅回升,城商行、国有行定期化持续
整体来看:42家上市银行26H1个人定期存款占比(分母为存款,下同)为36.64%,环比25A变动+0.45pct,同比25H1变动+0.83pct。其中,国有行、股份行、城商行、农商行分别为40.55%、22.31%、33.38%、58.57%,环比25A变动+0.64pct、-0.21pct、+0.33pct、+0.78pct,同比25H1分别变动+0.95pct、+0.21pct、+1.04pct、+0.07pct。从整体变化来看,存款定期化趋势延续,但增幅同比放缓;分板块来看,城商行、国有行上升幅度更大,农商行占比高位企稳、股份行微幅上升。在存款利率中枢下移背景下,居民定期储蓄意愿依然较强,定期存款仍是零售负债的压舱石,国有行依托庞大的个人客户基础上升居前,股份行则因财富管理产品对储蓄资金形成一定分流,占比相对平稳。
从单家银行来看:26H1个人定期存款占比排名前三为渝农商行(71.13%)、邮储银行(68.38%)、瑞丰银行(62.22%),零售客群均以下沉市场与县域储蓄客户为主,存款结构天然偏定期;排名后三为浙商银行(16.63%)、华夏银行(18.17%)、宁波银行(18.59%),对公及财富管理业务占比较高,个人定期配置偏低。环比25A增配幅度排名前三为紫金银行(+3.14pct)、江阴银行(+2.00pct)、成都银行(+1.97pct);环比回落最大的为常熟银行(-1.15pct)、平安银行(-1.05pct)、上海银行与江苏银行(-0.89pct,并列)。
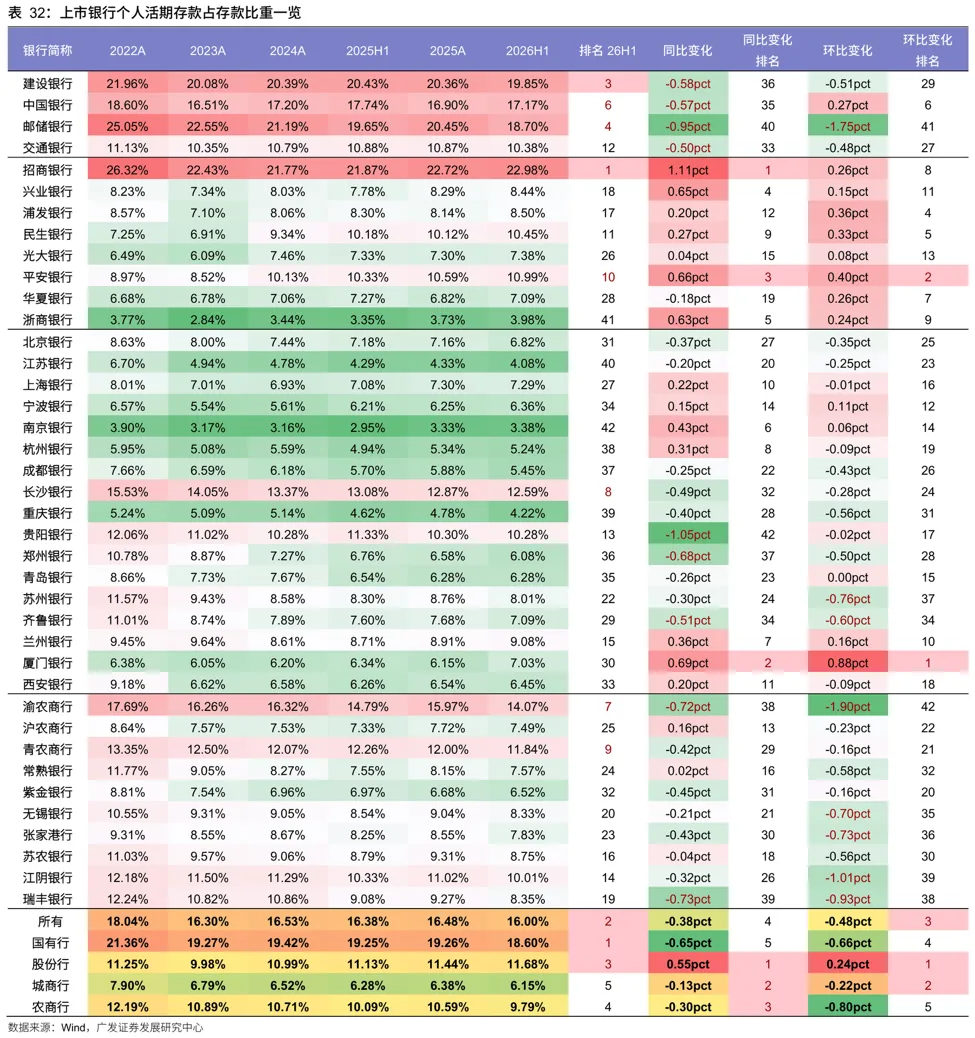
(4)个人活期存款/存款:26H1环比/同比微幅回落,国有行降幅更大、股份行逆势提升
整体来看:42家上市银行26H1个人活期存款占比(分母为存款,下同)为16.00%,环比25A变动-0.48pct,同比25H1变动-0.38pct。其中,国有行、股份行、城商行、农商行分别为18.60%、11.68%、6.15%、9.79%,环比25A变动-0.66pct、+0.24pct、-0.22pct、-0.80pct,同比25H1分别变动-0.65pct、+0.55pct、-0.13pct、-0.30pct,从整体变化来看,个人活期占比延续回落;分板块来看,除股份行个人活期存款占比逆势提升外,其他类型银行均同比回落,其中国有行降幅更大。
从单家银行来看:26H1个人活期存款占比排名前三为招商银行(22.98%)、建设银行(19.85%),个人活期占比高低主要由代发工资、日常结算等场景沉淀决定,招商银行依托约18万亿元零售AUM与庞大财富客群居首,建行则凭借广泛的代发与结算网络位居前列;排名后三为南京银行(3.38%)、浙商银行(3.98%)、江苏银行(4.08%),均低于板块整体水平逾10pct,个人结算场景覆盖相对偏弱。环比25A增配幅度排名前三为厦门银行(+0.88pct)、平安银行(+0.40pct);环比回落最大的为渝农商行(-1.90pct)、邮储银行(-1.75pct)。
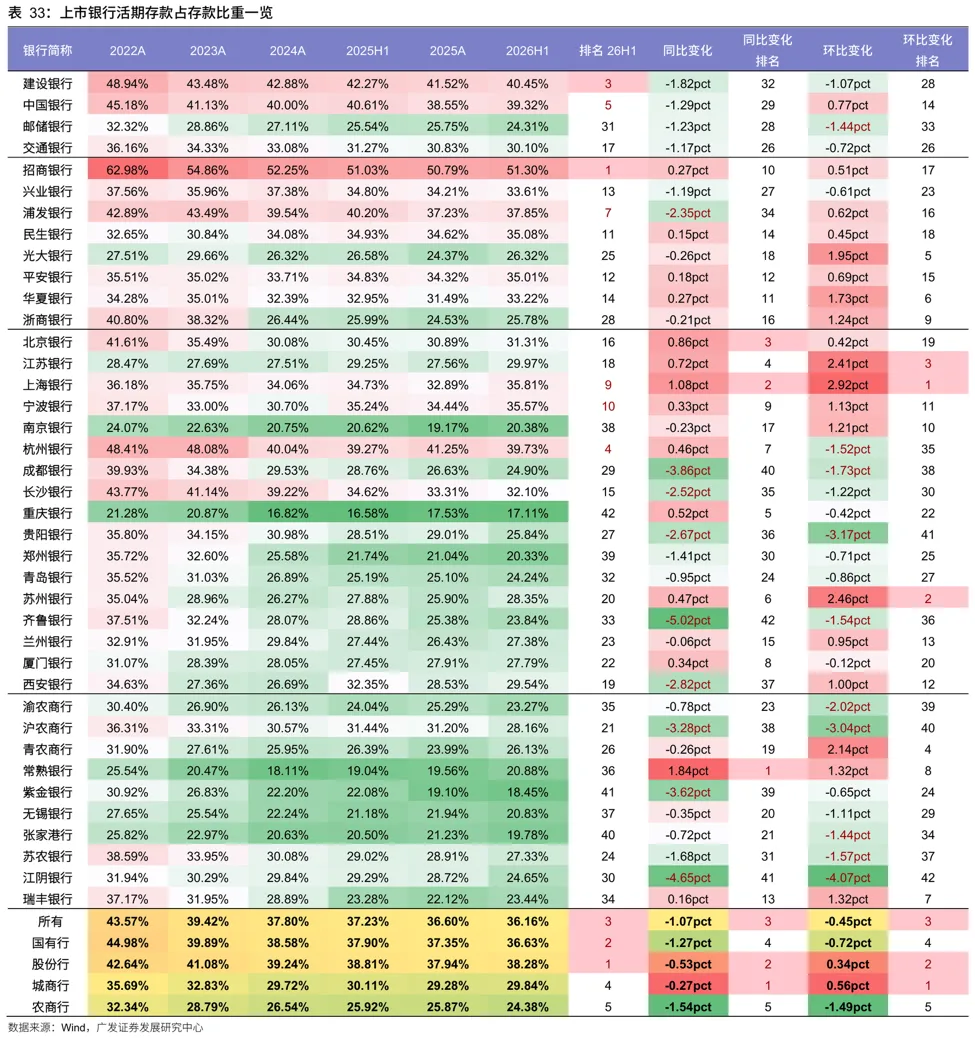
(5)活期存款/存款:26H1环比/同比收窄0.45/1.07pct,存款定期化趋势延续
整体来看:42家上市银行26H1活期存款占比(分母为存款,下同)为36.16%,环比25A变动-0.45pct,同比25H1变动-1.07pct。其中,国有行、股份行、城商行、农商行分别为36.63%、38.28%、29.84%、24.38%,环比25A变动-0.72pct、+0.34pct、+0.56pct、-1.49pct,同比25H1分别变动-1.27pct、-0.53pct、-0.27pct、-1.54pct。从整体变化来看,存款定期化趋势延续;分板块来看,农商行、国有行降幅居前,与其个人定期存款占比较高、定期化程度更深相关,股份行、城商行环比逆势回升,预计主要是部分银行持续强化活期存款吸收,活期存款增长亮眼带动行业占比提升。
从单家银行来看:26H1活期存款占比排名前三为招商银行(51.30%)建设银行(40.45%),招商银行为唯一活期占比过半的银行,结算资金与财富管理沉淀优势突出;排名后三为重庆银行(17.11%)、紫金银行(18.45%)、张家港行(19.78%),均低于板块整体水平约16pct以上,负债端定期化程度显著更深。环比25A增配幅度排名前三为上海银行(+2.92pct)、苏州银行(+2.46pct)、江苏银行(+2.41pct);环比回落最大的为江阴银行(-4.07pct)、贵阳银行(-3.17pct)、沪农商行(-3.04pct)。
行业的贝塔属性将趋于平稳,而阿尔法分化才刚露锋芒,预计分化将成为板块未来一两年的主旋律。(1)出口导向型区域净利息收入弹性预计更强,虽然规模增长预计延续“降速提质”,但年内行业息差企稳回升确定性较强,预计利息净收入修复延续,但经济内外需K型分化下,出口导向型地区需求景气度可能相对更优,净利息收入预计弹性更大,且质的改善可能先于需求的回暖。(2)跨境业务及财富管理业务占优的银行中收增长的持续性预计更强,考虑到下半年权益市场的核心逻辑可能从“流动性驱动的估值扩张”切换至“盈利改善驱动的业绩兑现”,板块中收可能出现分化,预计财富管理优势突出、出口客群基础好的大型结算型和服务型银行中收增长的持续性预计更强。(3)其他非息分化可能取决于基数效应以及浮盈厚度。预计下半年利率仍处低位但波动加剧,其他非息仍是业绩重要的扰动因素,如果按照目前兑现力度预计上市银行存量OCI浮盈仅可兑现1.5年左右,投资收益占比较低、存量浮盈较厚的银行,其他非息预计更为稳健。
在此背景下,板块整体性的估值扩张机会有限,选股的权重应显著提高,建议围绕"分化"布局两条主线:一是负债与规模优势巩固、受益于大行化趋势的大型银行;二是资产质量稳健、财富管理及跨境业务占优、OCI浮盈较厚的优质区域银行。