大家好,我是研研。
昨天晚上终于等到中国人民人寿的二季度偿付能力报告发布,至此2026年二季度寿险公司的偿付能力报告基本集齐了。
先把统计范围说清楚。
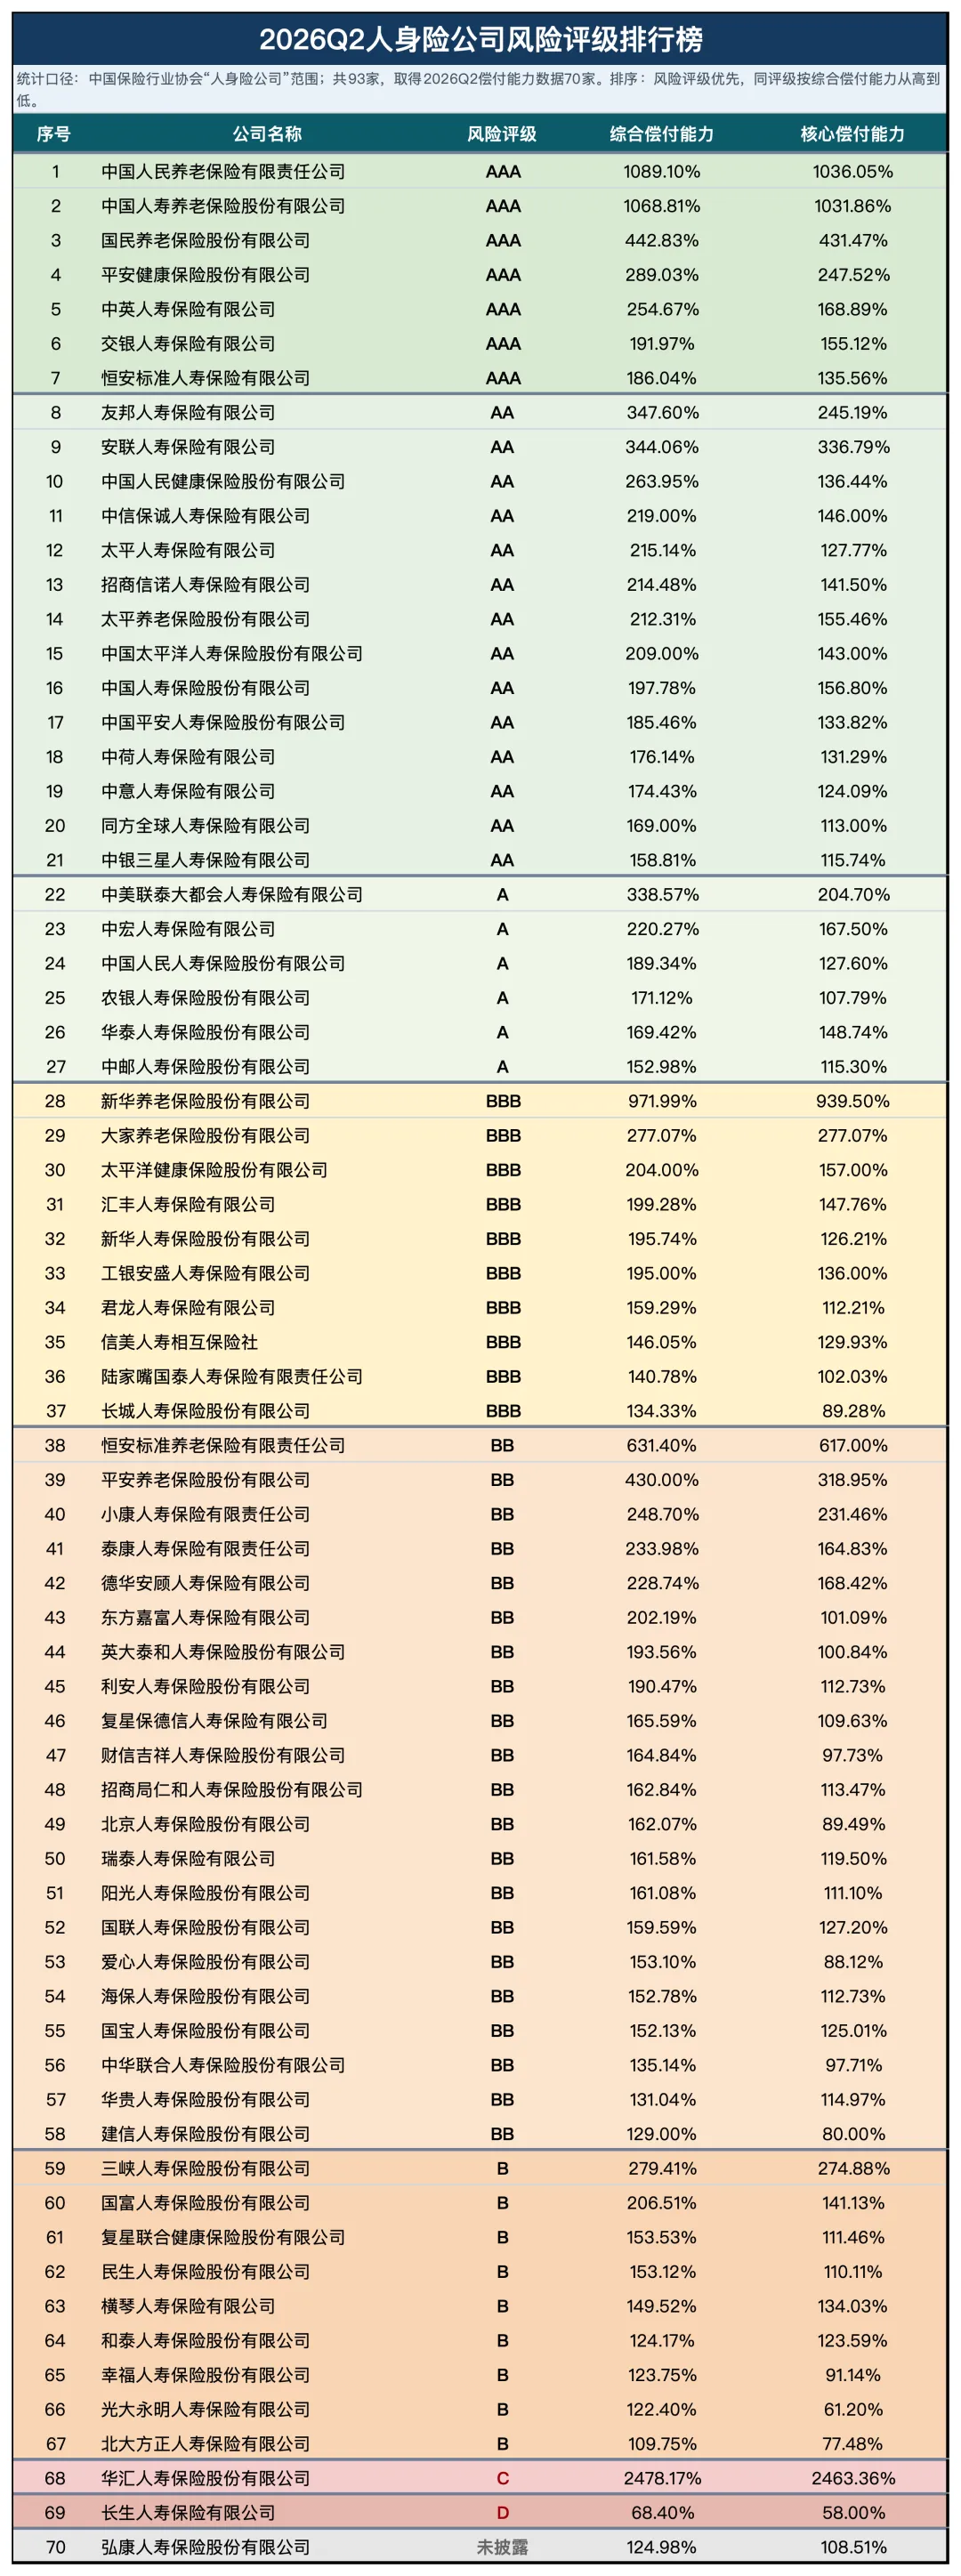
这次统计的寿险公司名单,统一来自中国保险行业协会“行业信息披露—人身险公司”。按照这一口径,统计范围一共涉及 93家公司:
截至2026年8月28日,一共有 70家公布报告,还有 23家暂未在公开渠道取得2026年二季度偿付能力报告,名单如下:
富德生命、合众人寿、百年人寿、天安人寿、大家人寿、君康人寿、华夏人寿、信泰人寿、国华人寿、中融人寿、前海人寿、东吴人寿、珠江人寿、上海人寿、渤海人寿、恒大人寿、鼎诚人寿、中汇人寿、富泽人寿、和谐健康、昆仑健康、瑞华健康、泰康养老。
这里还有一家需要单独说明:弘康人寿披露了二季度偿付能力数据,核心偿付能力108.51%,综合偿付能力124.98%,但报告没有披露最新风险综合评级。
先看总榜:7家AAA,BB最多
从分布来看,AAA、AA、A合计27家,占69家已披露评级公司的39%左右;数量最多的一档是 BB,共21家;按照现行偿付能力监管标准,一家公司要满足偿付能力达标要求,需要同时满足:核心偿付能力充足率不低于50%、综合偿付能力充足率不低于100%,风险综合评级不低于B。
7家AAA业务模式各不相同
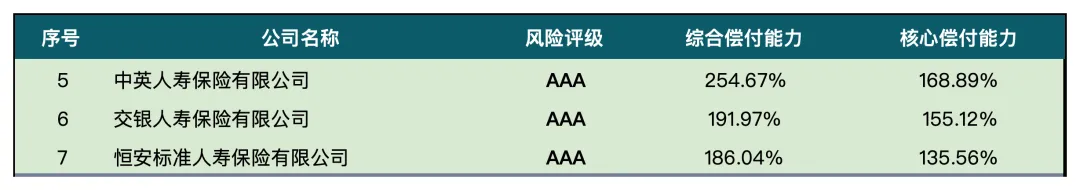
2026年二季度,风险综合评级最高的AAA一共有7家:
中国人民养老、中国人寿养老、国民养老、平安健康、中英人寿、交银人寿、恒安标准人寿。
但这7家公司里,业务模式相差比较大,不能直接按照数据进行类比。
第一类:人保养老、国寿养老、国民养老
这三家都属于养老险公司,业务里有企业年金、职业年金、商业养老金等,和传统寿险承担的保险责任不同,资本占用也不同,所以很容易出现几百甚至上千个百分点的偿付能力。
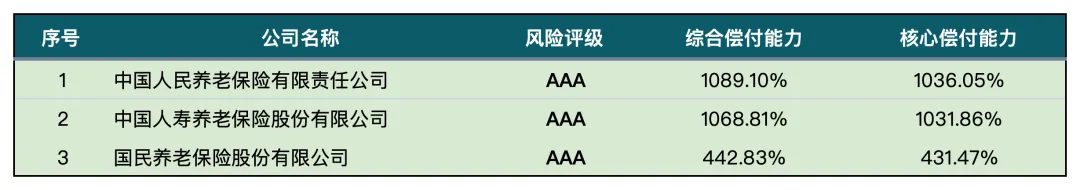
人保养老,一季度核心还是1272.18%、综合1336.31%,到了二季度分别降到1036.05%和1089.10%,下降了200多个百分点。但公司资本并没有因此突然恶化,二季度最低资本上升的重要原因之一,是应收账款账龄变化带来的信用风险最低资本增加。即便下降以后,资本缓冲仍然非常高。
中国人寿养老的情况也类似。二季度核心1031.86%、综合1068.81%,环比反而继续提升,但它本质上是一家养老金和年金专业管理机构,自有投资资产约78.78亿元,大量养老金业务并不能直接拿传统寿险的保费、个险渠道这些指标来比较。
国民养老真正的优势,是它的股东和渠道。公司2022年成立,18家股东里有10家银行理财子公司,包括工银理财、农银理财、中银理财、建信理财、交银理财、中邮理财、信银理财、招银理财、兴银理财和华夏理财,银行系资源非常集中。这种股东结构也直接反映在业务上。
2026年上半年,国民养老传统保险业务签单保费 77.27亿元,其中银保渠道就有 75.65亿元,占比接近98%;除此之外,它还有一块更大的商业养老金业务,上半年销售金额已达到 205.40亿元,这个销售业绩也不是靠传统代理人,而是走银行代销+互联网平台+自营平台。公开资料显示,截至2025年3月底,国民养老商业养老金已上线27个渠道,合作银行达到21家,线上还与蚂蚁、腾讯理财通、京东金融等平台合作。
平安健康是一家专业健康险公司,主要做医疗、健康保障等业务,二季度核心偿付能力247.52%、综合289.03%,风险评级AAA。本季净利润9.55亿元,经营数据整体不错。偿付能力较一季度有所下降,主要受到派发8.71亿元股利的影响,分红之后仍保持较高水平,资本安全垫仍然比较充足。
第二类:3家传统寿险 中英人寿、交银人寿、恒安标准人寿
这三家才是我们通常理解的寿险公司,业务里有人寿、年金、健康等长期保险,所以无论偿付能力、盈利、投资收益、续保率还是渠道结构,相互之间的可比性都更强。
中英人寿:资本、盈利、投资和业务品质比较均衡;恒安标准:偿付能力不算最高,但资本在改善,渠道结构也相对均衡。7家AAA看起来在同一档,但其实来自三个完全不同的赛道:3家养老险、1家健康险、3家传统寿险。先分清公司类型,再比较数字,才有意义。
AA和A:头部公司聚集地
AA这一档有 14家:
中国人寿、中国平安人寿、中国太保寿险、太平人寿、人保健康、中意人寿、友邦人寿、太平养老、安联人寿、中信保诚、中荷人寿、同方全球、招商信诺、中银三星。
大家熟悉的几家大型寿险公司——国寿、平安、太保、太平、友邦,这次都在AA这一档。
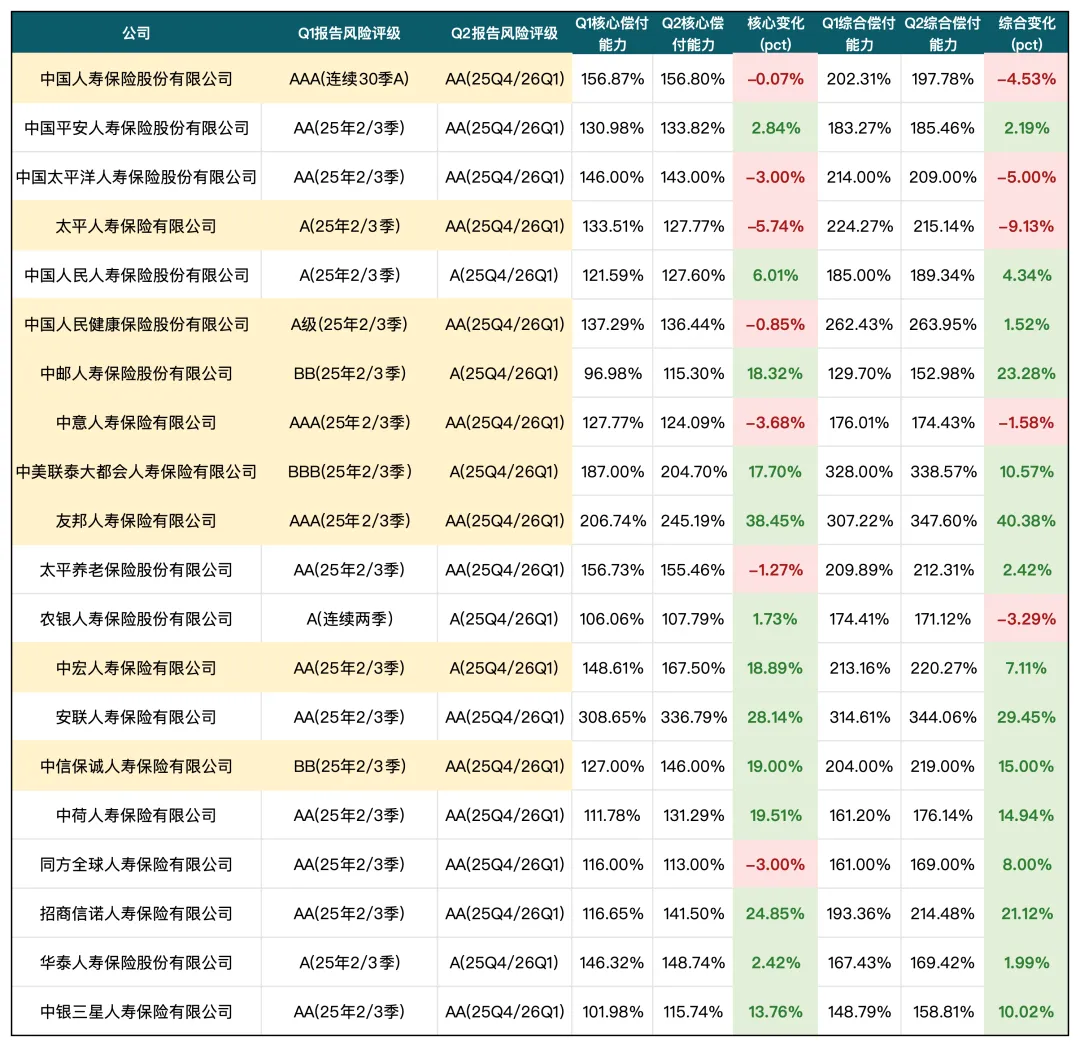
中国人寿、平安人寿、太保寿险这几家大型险企,资本基础都比较稳。中国人寿二季度核心偿付能力基本没动,综合偿付能力小幅回落,主要是市场风险最低资本上升;平安人寿在派发219.83亿元股利后,核心和综合偿付能力仍然小幅提升,说明它自身的盈利和资本积累能力比较强。太保寿险这一季核心和综合都有回落,同时也完成了89.73亿元现金分红,整体仍处在比较充足的区间。
友邦的变化最值得单独看。二季度核心从206.74%升到245.19%,综合从307.22%升到347.60%,涨幅非常大。其中约37个百分点来自债券资产重分类。友邦本身以个险渠道为主,二季度综合投资收益率也比较高,所以这一季的偿付能力提升,既有经营和投资表现,也有资产分类变化带来的影响。
太平人寿这一季核心和综合都有下降,但它的特点是业务规模、盈利和现金流基础比较大,目前综合偿付能力仍有215.14%。对于这类大型寿险公司,一两个季度的资本波动,不太会影响长期的趋势。其它公司,二季度更像是资本修复。
中邮人寿核心从96.98%升到115.30%,综合从129.70%升到152.98%,改善很明显。它的业务高度依赖邮政和邮储体系,银保占比超过95%,所以它的业务逻辑始终是两件事:银行渠道能不能持续贡献规模,以及业务扩张之后资本能不能跟得上。
中信保诚、招商信诺、中荷人寿、中银三星的偿付能力也都有明显改善。其中中荷发行了12.4亿元无固定期限资本债,中银三星、招商信诺也体现出比较明显的资本补充效果。对于这些银行系或银保占比较高的公司,偿付能力改善往往和业务增长、资本工具补充一起变化。
安联人寿的核心和综合偿付能力都超过330%,资本缓冲很厚,不过它的业务体量和国寿、平安这类头部公司并不是一个量级,所以高比例更适合用来说明“资本余量充足”,不宜直接拿来判断公司综合实力排名。
A级里也有几家很有代表性。
中美联泰大都会二季度核心超过200%、综合达到338.57%,资本数据很好。
中宏人寿核心和综合也继续改善,个险和银保相对均衡。
农银人寿则更值得继续观察。它是典型的银行系寿险公司,银保占比很高,目前核心偿付能力107.79%,下季度预测降到97.40%。业务有银行渠道支撑,资本安全垫却没有前面几家公司那么厚。
同方全球也类似,目前核心偿付能力113%,二季度发行10亿元资本补充债后,综合偿付能力有所提升。它现在更需要看的,是资本补充之后,核心资本能不能随着盈利和业务发展一起变好。
所以,综合来看,这一档的公司里,大型险企看资本生成和分红能力,银行系寿险看渠道扩张和资本消耗,外资及合资公司还要看资本缓冲、渠道结构和投资表现。
BBB、BB、B:公司的差距已经很大
这一档里,风险评级只是一个因素,核心和综合偿付能力的高低、以及接下来相关指标如何变化,才是要重点考量的。
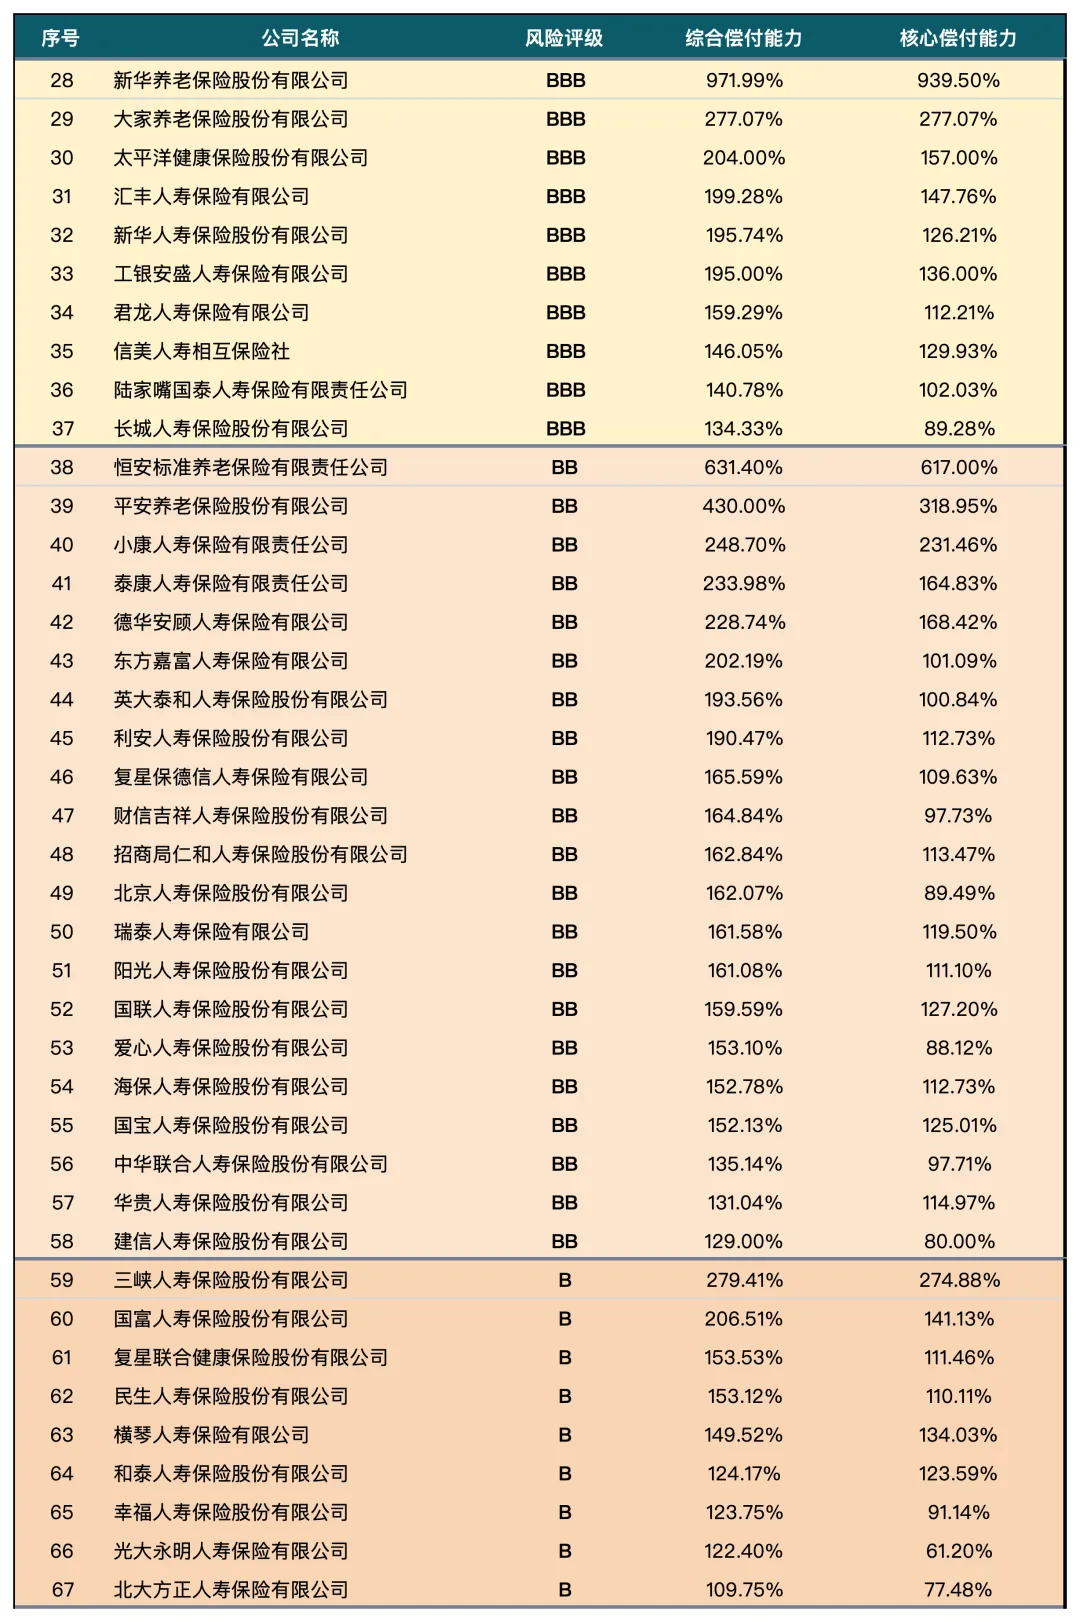
BBB共有 10家:
新华人寿、长城人寿、汇丰人寿、工银安盛、陆家嘴国泰、君龙人寿、大家养老、太平洋健康、新华养老、信美人寿。
这一档整体差异已经开始拉开。比如长城人寿核心偿付能力89.28%、综合134.33%,资本安全垫相对有限;汇丰、工银安盛等公司的偿付能力则更宽裕。
BB共有 21家,是目前公司最集中的一个评级档位。
这里面的差异更明显。比如泰康人寿核心164.83%、综合233.98%,资本数据依然比较扎实;建信人寿核心80%、综合129%,就需要多看后续资本变化。
所以到了BB这一档,评级相同,并不代表公司的资本状态接近。
B级共有 9家:
民生人寿、光大永明、幸福人寿、北大方正、横琴人寿、复星联合健康、和泰人寿、三峡人寿、国富人寿。
B仍然在监管要求的达标范围内,但这一档里已经有几家公司资本安全垫比较薄。比如:
幸福人寿核心 91.14%C和D:目前各只有1家
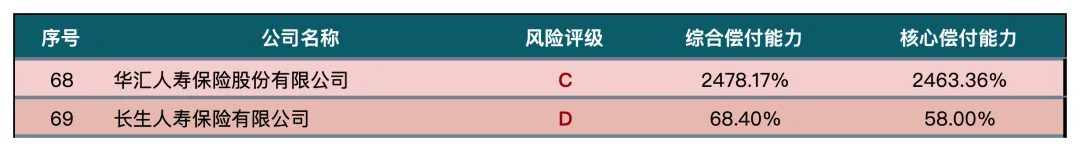
C级只有华汇人寿。它的核心和综合偿付能力都在2400%以上,但公司治理整改尚未完成,业务规模也很小,所以高偿付能力并不能代表整体经营状态就好。
D级只有长生人寿,核心偿付能力 58.00%、综合偿付能力 68.40%,风险评级D,已经没有同时满足偿付能力达标的三项条件。
写在最后
我一直持续跟踪人身险公司的偿付能力和风险评级,因为从这些数据里,基本能看出一家公司的资本状态和风险变化。风险综合评级看的是更完整的经营风险,包括操作、战略、声誉、流动性等;核心和综合偿付能力,则反映公司资本够不够、质量高不高。
每个季度这些数字都会变化,背后通常对应几类原因:低利率和资本市场波动会改变最低资本要求,业务扩张会增加资本消耗,盈利、增资和发债会补充资本,分红会消耗资本,资产重分类也可能阶段性抬高偿付能力。
所以后面真正值得持续跟踪的,是评级能不能长期稳定,核心资本能不能保持安全垫,盈利和投资能不能持续形成资本积累,以及偿付能力的改善究竟来自经营本身,还是阶段性的资本补充和会计调整。
我也会持续更新,一起关注。
关注研保观察
聚焦保险公司、行业趋势与商业逻辑,陪保险从业者看懂变化、提升专业、走得更远。