苏州纽威阀门股份有限公司
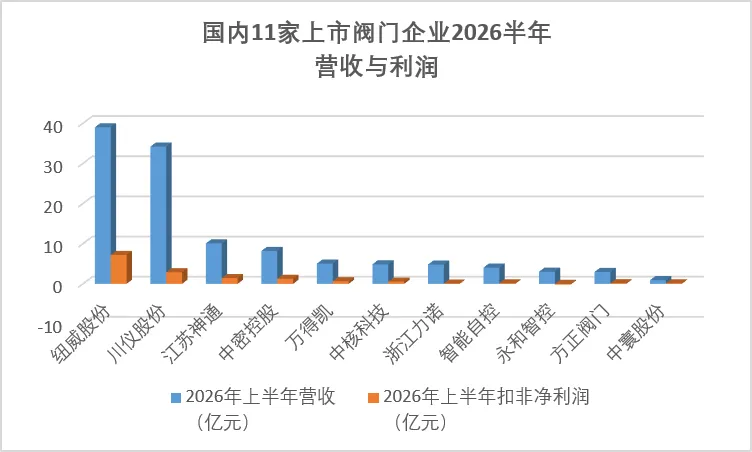
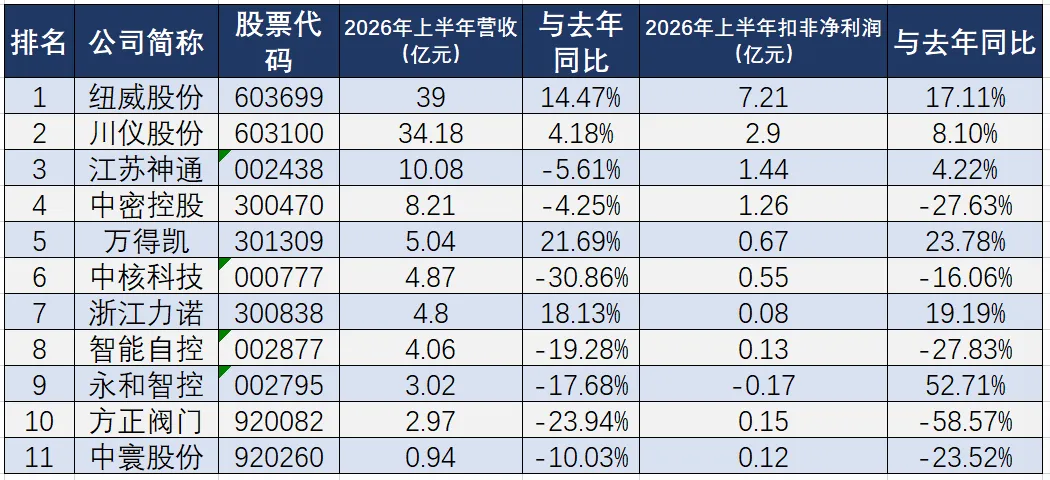
纽威股份2026年半年现营业收入38.97亿元,同比增长14.47%;归母净利润7.33亿元,同比增长15.20%;扣非净利润7.21亿元,同比增长17.11%。
作为中国工业阀门制造的领军企业,纽威股份持续为全球油气、化工、海工、造船、电力能源、氢能、储能、碳捕集及新能源等多元化领域提供全套工业阀门解决方案。其产品涵盖球阀、蝶阀、闸阀、截止阀、止回阀、核电阀、安全阀、API 6A井口装置、水下阀、调节阀、旋塞阀等十一大阀种,规格型号超10万种,可适配高温高压、强腐蚀、深海、核安全、超低温等严苛工况。
2026年上半年,纽威股份在高端制造领域取得多项里程碑式突破:阀门事业部成功研制NPS 36超大口径超低温球阀及NPS 80寸超大口径轴流式止回阀;核电板块完成"华龙一号"核1级截止止回阀样机鉴定,并同步推进华龙二号、国和一号配套阀门研发;石油设备板块攻克2000米水深驱动器技术,满足深海油气开采严苛工况要求。
海外市场方面,其海外子公司NEWAY FLOW CONTROL FZE上半年营收突破7.4亿元,持续渗透中东、北美市场;新能源、水处理、煤化工等新兴赛道订单快速落地,海水淡化球阀、页岩气增压撬装设备实现规模化供货,有效对冲传统能源需求波动。
值得关注的是,纽威股份经营活动产生的现金流量净额为5.40亿元,同比下降40.84%,主要系购买商品、接受劳务支付的现金增加所致,反映出公司在原材料采购及供应链备货方面的资金占用增加。
重庆川仪自动化股份有限公司
2026年上半年,川仪股份实现营业收入34.18亿元,同比增长4.18%;归母净利润2.84亿元,同比下降12.60%;但扣非后归母净利润2.90亿元,同比增长8.10%,显示主业经营质量实际在改善。
川仪股份主营业务为工业自动控制系统装置及工程成套,包括智能执行机构、智能变送器、智能调节阀、智能流量仪表、温度仪表、物位仪表、控制设备及装置、分析仪器等。报告期内,川仪股份持续加大研发投入,加快主力产品技术升级:中国石油蓝海新材料二期工程将公司PDS高频阀、微小流量阀、高压调节阀及色谱产品纳入国产化采购序列;国能安庆电厂三期2×1000MW超超临界机组项目中,其PDS智能变送器首次实现百万千瓦级机组主体规模化应用,打破国际品牌长期垄断。
江苏神通阀门股份有限公司
2026年上半年神通阀门实现营业收入10.08亿元,同比下降5.61%;归母净利润1.51亿元,同比微增0.10%;扣非净利润1.38亿元。公司毛利率为36.77%,较去年同期增加4.44个百分点,实现连续四年上涨,盈利能力持续优化。
神通阀门主要从事核电、冶金、能源装备及石化领域的特种阀门研发、生产和销售。2026年上半年核电阀门收入受项目整体进度及验收流程影响,部分产品尚未达到合同约定的发货及收入确认条件,导致收入同比有所下滑。但公司在手订单充足,下半年高端阀门智能制造项目产能将逐步释放,为按时交付提供有力支撑。
中核苏阀科技实业股份有限公司
中核科技2026年半年报其营业收入为4.87亿元,同比下降30.86%;归母净利润为6230.42万元,同比下降18.90%;扣非归母净利润5497.75万元,同比下降16.10%。
业绩下滑主要源于报告期完工交付产品同比减少,导致营业收入规模收缩。从业务结构看,核电、核化工产品仍是公司收入支柱,实现营收2.84亿元,占比58.25%,虽同比下滑8.83%,但毛利率大幅提升15.27个百分点至35.89%,显示出高端核电产品较强的盈利韧性。相比之下,石油石化产品营收1.22亿元,同比大幅下降41.02%。
此外,中核科技经营活动产生的现金流量净额为-4.83亿元,净流出幅度较上年同期扩大57.02%,期末货币资金余额降至1.37亿元,主要系销售回款减少所致,资金周转压力显著增加。
浙江力诺流体控制科技股份有限公司
2026年半年报浙江力诺实现营业收入4.80亿元,同比增长18.13%;归母净利润867.77万元,同比增长20.70%;扣非净利润812.90万元,同比增长19.19%。
浙江力诺专注于工业控制阀的研发、生产和销售。报告期内,调节阀表现尤为亮眼,实现收入1.91亿元,同比增长26.56%,毛利率提升5.12个百分点至21.12%,成为拉动营收增长的核心引擎。化工作为第一大下游行业,实现收入2.77亿元,同比增长16.17%。
值得一提的是,其经营活动产生的现金流量净额为2170.83万元,较上年同期的-5020.94万元实现由负转正,主要系应收账款回款增加所致,主业经营质量进一步夯实。
无锡智能自控工程股份有限公司
智能自控发布2026年半年度实现营业收入4.06亿元,同比下降19.28%;归母净利润1343.36万元,同比下降34.09%;扣非归母净利润1296.91万元,同比下降27.83%。
智能自控深耕智能控制阀主业,受制于下游传统领域需求收缩及行业竞争加剧,业绩呈现营收与利润双降态势。控制阀产品实现收入3.43亿元,占总营收比重84.54%,同比下降21.14%。不过,经营活动产生的现金流量净额为-164.91万元,较上年同期的-971.08万元大幅收窄83.02%,显示出公司在回款管理上的成效。
浙江万得凯流体设备科技股份有限公司
万得凯上半年业绩表现稳健,实现营业收入5.04亿元,同比增长21.69%;归母净利润6968.16万元,同比增长15.60%。其专注于流体设备制造,境外销售占比较高,在北美等市场具备稳固的竞争优势,是典型的受益于出口的阀门企业。
万得凯的出口业务展现出较强的抗风险能力。这主要得益于其产品结构的差异化定位及客户基础的稳定性,在全球供应链重构背景下,公司凭借质量认证体系与交付能力持续获取海外订单,成为出口型阀门企业的韧性样本。
方正阀门集团股份有限公司
方正阀门上半年实现营业收入2.97亿元,同比下降23.94%;归母净利润2142.55万元,同比下降52.85%;扣非归母净利润1473.18万元,同比下降58.57%。
上半年业绩大幅下滑主要受三重因素叠加影响:
一是出口订单运输受阻,境外销售收入同比大幅下降49.66%至1.04亿元;
二是汇率波动侵蚀利润,汇兑损益由上年同期收益191万元转为损失519万元,同比拖累利润约710万元;三是计入当期损益的政府补助较上年同期减少。
值得注意的是,方正阀门境内销售实现1.92亿元,同比增长5.14%,毛利率17.53%提升1.71个百分点,显示国内业务基本面仍具韧性。经营活动产生的现金流量净额1563.40万元,同比增长318.16%,主要得益于税费支出优化。
成都中寰流体控制设备股份有限公司
中寰股份上半年业绩有所下滑,营收和归母净利润分别下降10.03%和23.52%。其主营阀门执行机构、井口安全控制系统等产品,深度服务于油气行业。尽管业绩短期承压,在技术研发上取得多项关键进展:其"城镇燃气管道自力式智能快速切断装置"被认定为国内领先;与国家管网联合研制的"拨叉式气动执行机构"达到国外同类产品先进水平;并成功斩获阿联酋Bu Hasa油田订单,国际化布局迈出实质性步伐。
在油气行业资本开支周期性波动的背景下,中寰股份以技术突破对冲市场下行,其执行机构产品的智能化升级路径,为国产阀门配套设备的转型升级提供了有益参照。
中密控股股份有限公司(旗下新地佩尔)
中密控股母公司上半年营收8.21亿元,同比微降4.25%;归母净利润1.35亿元,同比下降28.07%。但在母公司业绩整体承压的背景下,其旗下专注特种阀门的子公司新地佩尔表现突出,净利润同比增长16.19%,成为集团内部为数不多的增长亮点。
新地佩尔的增长主要受益于在油气输送、输水引水等特种阀门领域的市场拓展。这一"母弱子强"的分化格局表明,在通用阀门市场竞争白热化、价格承压的当下,具备特殊工况适配能力、能够提供定制化解决方案的特种阀门企业,反而更容易在细分领域建立护城河,实现逆势突围。
永和流体智控股份有限公司
永和智控上半年归母净利润同比大增268.50%,但这一增长主要来自出售子公司确认的非经常性损益。若剔除该因素,其扣非净利润为-1664.41万元,表明主营业务(阀门管件)尚未恢复盈利。营收下滑主要受阀门订单减少及前期剥离医疗、光伏业务影响。
目前永和智控正推动阀门业务向智能化生产转型,芦浦新厂区预计2027年投产。永和智控的财务报表表现揭示了当前部分传统阀门企业面临的共性困境:在剥离非核心资产、回归主业的过程中,短期业绩阵痛不可避免。能否在2027年新产能释放后实现主业扭亏,将是检验其转型成效的关键标尺。