当前位置:首页>排行榜>2026 年 1–8 月港交所 IPO 排行榜

2026 年 1–8 月港交所 IPO 排行榜

  • 更新时间 2026-09-15 03:11:44
2026 年 1–8 月港交所 IPO 排行榜

NEWS

点击蓝字 关注睿信香港资本市场观察

NEWS TODAY

2026年1 - 8 月香港 IPO 全景

导语:2026 年前 8 个月港交所 IPO 市场交出一份亮眼成绩单,累计 104 家企业完成上市,总集资规模达 3423.63 亿港元。本文从集资规模、上市行业分布、保荐人格局、申报会计师四大维度,拆解港股一级市场最新态势,洞察企业赴港上市背后的行业与中介变化。

港股作为内地企业重要的境外资本化平台,2026 年一级市场热度持续。从统计数据来看,1‑8 月港交所合计 104 家企业成功挂牌,主板承担绝大部分融资功能,硬科技赛道成为上市主力军,中资投行在保荐赛道占据绝对优势,审计端依旧由四大会计师事务所主导。下面从集资额、行业、保荐人、申报会计师四个维度逐一解读。

1

集资规模:主板为融资核心,GEM 板贡献有限

整体数据速览

本次统计周期内,数据如下:

  • 主板集资额:342,198,332,055 港元

  • GEM 集资额:165,003,400 港元

  • 全市场合计集资:342,363,335,455 港元

从募资结构可以看出非常清晰的市场特征: 

第一,主板是港股 IPO 绝对核心阵地。几乎全部融资额集中于主板,无论是大型 A+H 项目,还是硬科技、生物医药企业,上市首选均为主板市场,主板充分发挥香港资本市场的核心融资功能。 

第二,GEM 板块体量偏弱虽然 GEM 改革持续推进,但 1‑8 月整体集资规模占比极低,更多面向体量偏小的初创企业,短期难以形成大规模上市浪潮,更多作为主板的补充板块。

整体募资规模处于较高水平,反映出港股对内地企业的融资吸引力正在修复,大量高端制造、科技企业选择登陆港交所实现上市融资。

2

行业分类:

硬科技赛道全面爆发,生物医药保持韧性

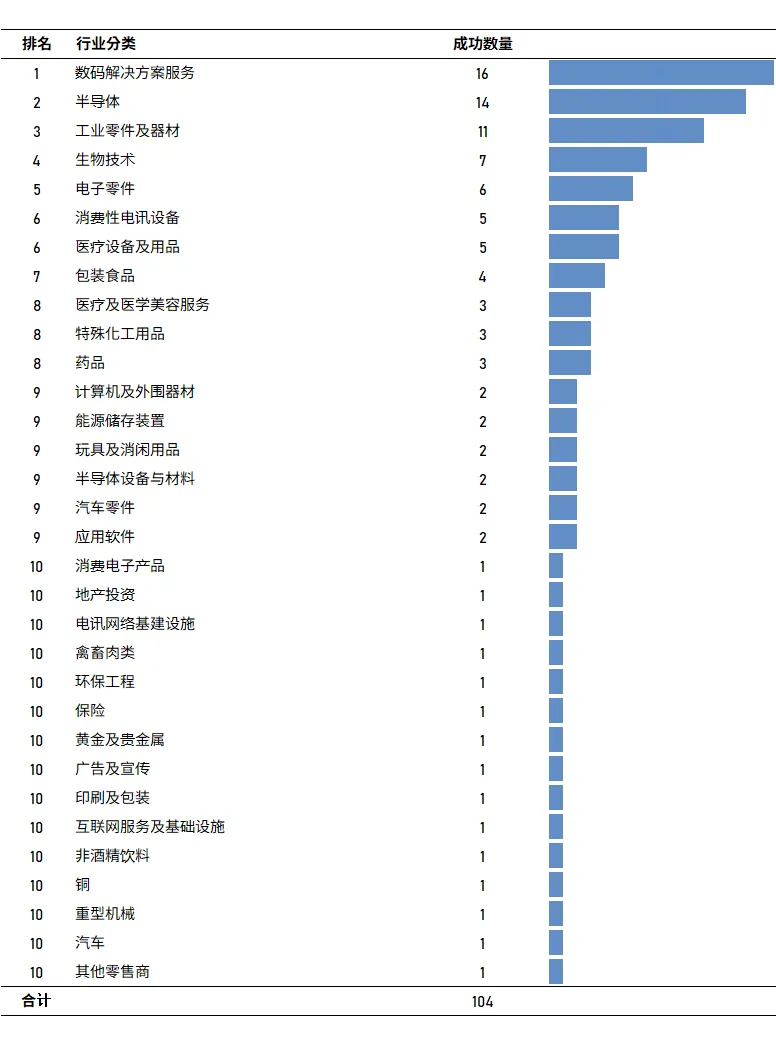
2026 年 1‑8 月 104 家上市企业的行业结构,充分体现当下港股 IPO 的结构性特征,科技制造类企业占据半壁江山。

上市数量 TOP 行业:

  1. 数码解决方案服务:16 家,位居全行业第一

  2. 半导体:14 家,紧随其后

  3. 工业零件及器材:11 家

  4. 生物技术:7 家

  5. 电子零件:6 家

消费性电讯设备、医疗设备及用品各 5 家;包装食品 4 家;医疗及医学美容服务、特殊化工用品、药品各 3 家;计算机及外围器材、能源储存装置、半导体设备材料、汽车零件、应用软件等各 2 家。地产投资、保险、汽车、环保工程等传统行业大多仅各 1 家。

行业背后的市场信号

  1. 硬科技成为港股 IPO 基本盘

    数码解决方案、半导体、电子零部件、储能、半导体设备材料扎堆上市,覆盖算力、芯片、零部件、软件应用完整产业链,港交所已经成为国内硬科技企业重要的资本化出口。

  2. 生物医药板块延续热度

    生物技术、医疗设备、药品、医美服务持续有企业上市,港交所 18A 制度红利持续释放,生物医药依旧是港股特色赛道。

  3. 传统行业上市供给稀少

    地产、保险、贵金属、传统零售等行业上市个案寥寥,本轮港股 IPO 行情并非普涨行情,是典型的结构性科技牛市。

3

保荐人排名

中资投行占据统治地位,外资转向第二梯队

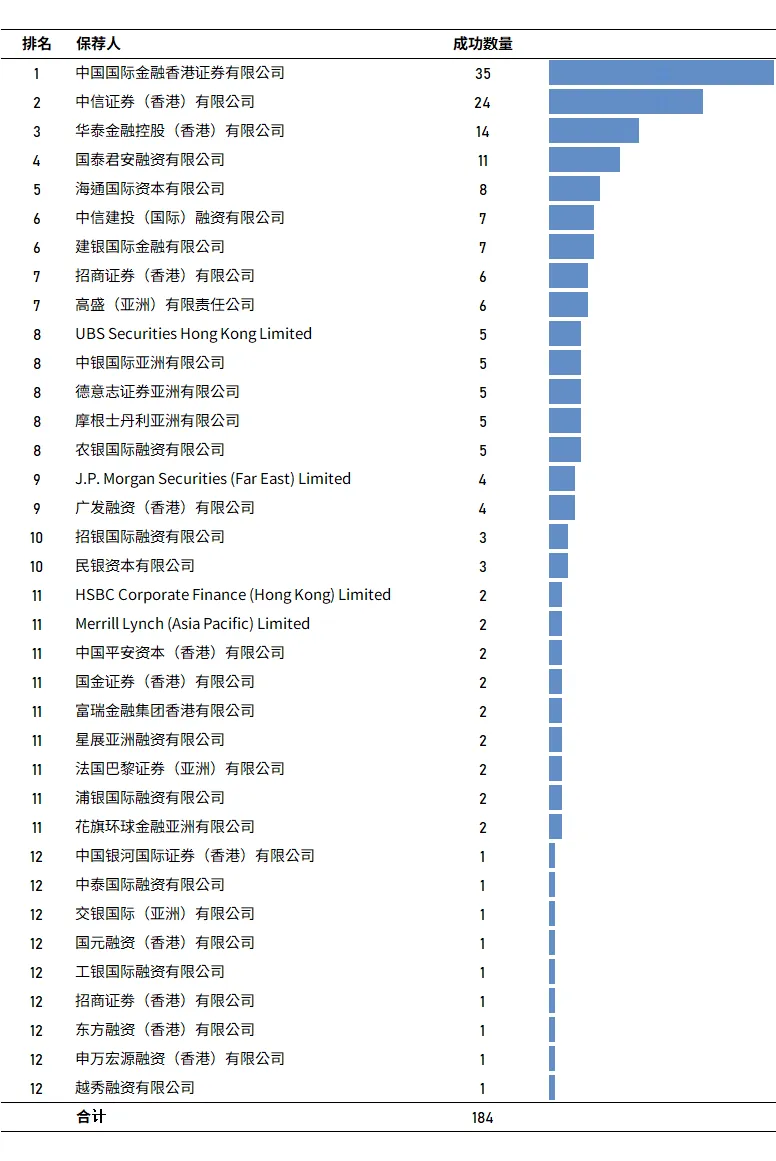
本次统计保荐项目合计 184 个(包含联合保荐,因此数量大于上市家数 104),港股 IPO 保荐市场格局已经彻底改写,中资香港券商牢牢占据头部。

  • 第一名:中国国际金融香港,35 个项目

  • 第二名:中信证券(香港),24 个项目

  • 第三名:华泰金融控股(香港),14 个项目

  • 第四名:国泰君安,11 个项目

  • 第五名:海通国际,8 个项目

中信建投(国际)、建银国际各 7 单;招商证券(香港)、高盛(亚洲)各 6 单;瑞银、中银国际、摩根士丹利等中外机构各 5 单;摩根大通、广发融资 4 单;招银国际、民银资本 3 单;其余多数机构仅拿到 1‑2 个项目。

格局解读

  1. 头部中资投行断层领先

    中金香港、中信香港、华泰香港三家合计 73 个保荐项目,依托境内项目资源、两地联动能力、对内地企业的理解,牢牢掌握港股 IPO 保荐市场的话语权。

  2. 外资投行优势弱化

    高盛、摩根士丹利、瑞银等传统外资大行,依旧参与市场,但项目数量已经落后头部中资机构,更多聚焦大型跨境项目,中小硬科技 IPO 项目上竞争力不足。

  3. 马太效应明显,中小投行生存压力大

    大量中介机构仅获得 1‑2 单保荐业务,资源向头部机构集中,中小投行想要突围难度较高。

(*注:因部分项目由多家券商联合保荐,保荐人成功数量合计 184 家,高于上市企业总数 104 家。)

4

申报会计师排名

四大牢牢把控主流市场,内地背景港所逐步突围

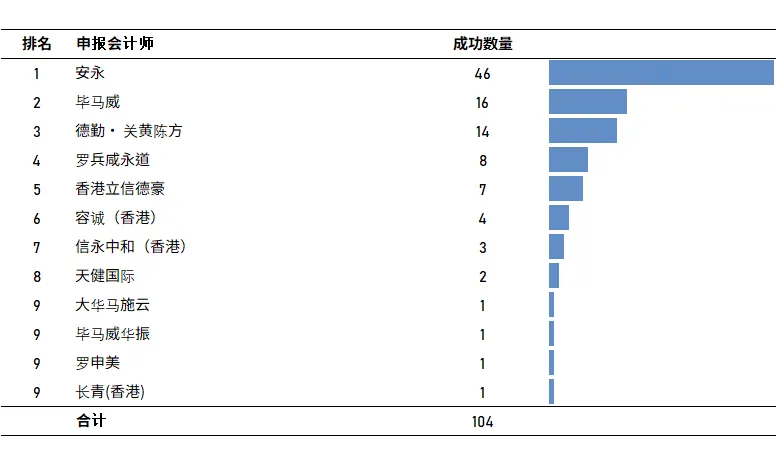
104 家 IPO 企业对应的申报会计师榜单,国际四大依旧占据市场主导地位。

  1. 安永:46 家,大幅领先同行

  2. 毕马威:16 家

  3. 德勤・关黄陈方:14 家

  4. 罗兵咸永道:8 家

  5. 香港立信德豪:7 家

容诚(香港)4 家,信永中和(香港)3 家,天健国际 2 家,其余多家机构各 1 家。

审计市场观察

  1. 安永独占鳌头,在本轮硬科技上市潮中斩获最多审计项目,优势十分突出。

  2. 四大合计占据超八成市场份额安永、毕马威、德勤、罗兵咸永道合计 84 家,港股 IPO 市场对于国际四大的认可度依旧很高。

  3. 内地系香港会计师事务所作为有效补充香港立信德豪、容诚(香港)、信永中和(香港)等机构取得一定市场份额,但和四大相比体量差距仍然明显,尚未实现大规模突围。

结语

综合集资规模、行业结构、保荐人、申报会计师四大维度,2026 年 1‑8 月港交所 IPO 释放出几个关键趋势: 

第一,市场融资高度集中主板,GEM 板块暂未迎来大发展; 

第二,上市企业结构完成迭代,硬科技、高端制造、生物医药成为新股主力,传统行业上市供给稀缺; 

第三,中介格局分化:保荐业务中资投行已经成为市场主角;审计业务四大依旧强势,内地背景香港会计师事务所稳步争取市场份额。

往后看,若硬科技企业持续申报,叠加 A+H 上市通道持续畅通,港股 IPO 活跃度有望维持。但二级市场新股表现、全球流动性变化,依旧会影响后续企业上市意愿与市场整体走向。
注:以上资料摘自港交官方网页。文档部分内容可能由 AI 生成。本文仅作行业分析与交流,不构成投资建议。关注我们,持续追踪港股 IPO 榜单、产业动态与深度市场解读!

感谢您的阅读,如果喜欢本文,请点赞 + 在看 + 关注睿信香港资本市场观察,获取每个月IPO 排名与深度分析!

随机文章