截至8月28日晚,66家国产IVD(及相关)上市企业半年报全部交卷。
谁还在增长,谁正在掉队,谁真正把收入变成了利润,一张新的行业排位表已经浮出水面。
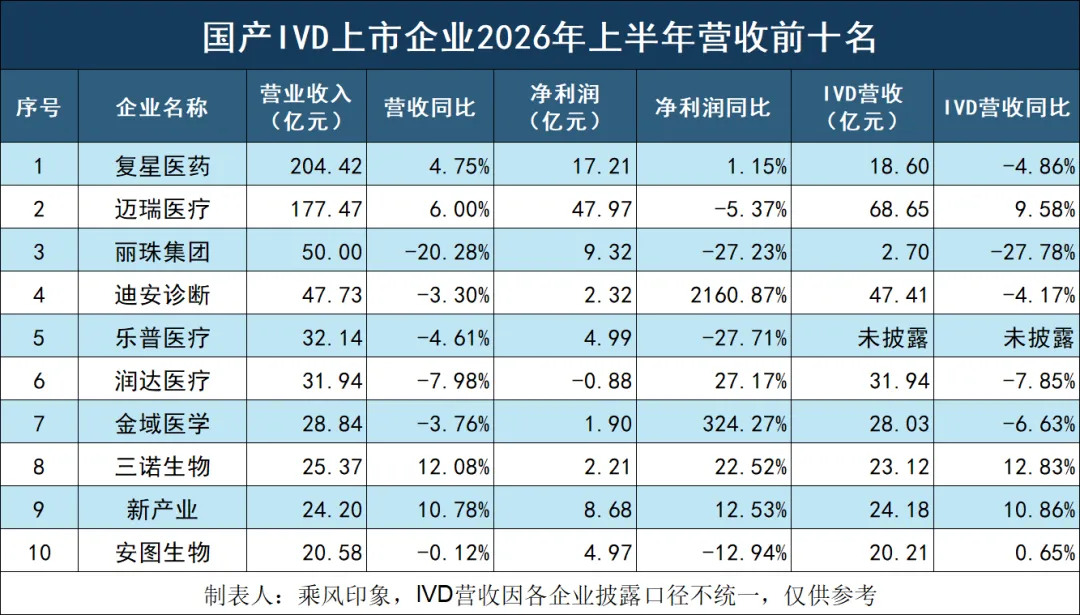
按总营收排名的话,前十名分别是复星医药、迈瑞、丽珠、迪安、乐普、润达、金域、三诺,新产业、安图。2026年上半年总营收前十名呈现出非常鲜明的“头部断层、业务分化、增长分化”特征:复星医药、迈瑞分别以204.42亿元和177.47亿元遥遥领先。
而第三名丽珠集团已降至50亿元,规模梯队出现明显断层;但总营收排名并不等于IVD实力排名,复星、迈瑞、丽珠、乐普属于综合型医疗企业。
尤其复星、丽珠的IVD收入占比较低,而迪安、润达、金域、三诺、新产业、安图的收入则高度集中于IVD及检验相关业务。
更值得关注的是,头部企业同样没有摆脱行业调整压力,前十名中仅复星、迈瑞、三诺、新产业4家实现营收正增长,真正实现IVD收入较快增长的也主要集中在迈瑞、三诺和新产业等少数企业。
与此同时,迪安、金域等企业净利润大幅改善,又体现出降本增效、低基数修复带来的利润弹性。
这意味着,当前国产IVD头部阵营已经从过去单纯比拼“规模大小”,逐渐进入比增长质量、业务纯度、盈利能力和持续增长引擎的新阶段。
IVD上市企业总营收增长前10名
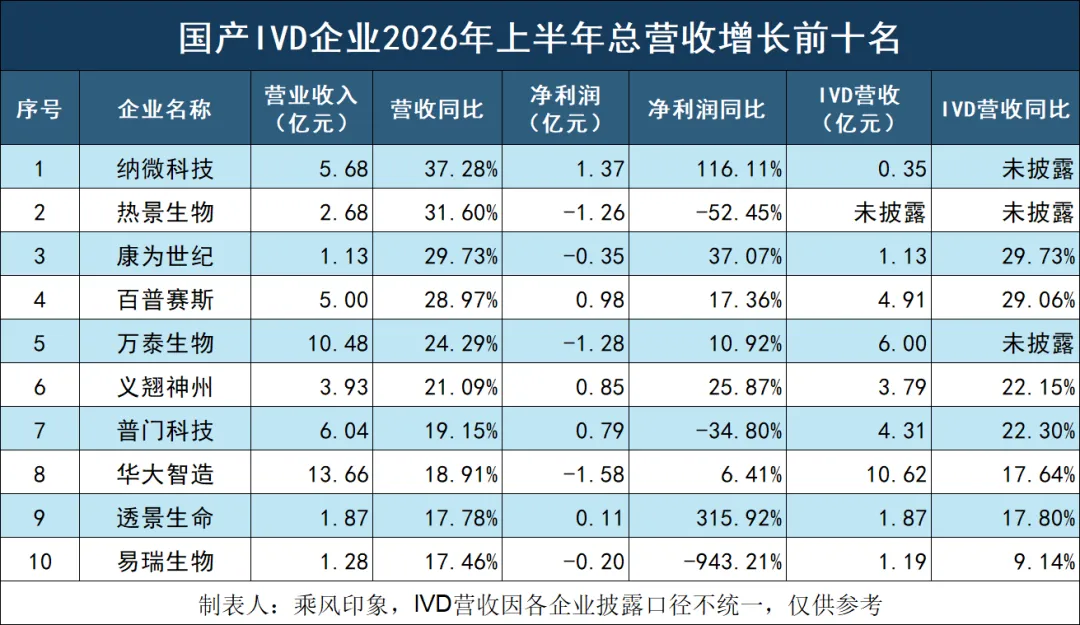
按总营收增长排序的话,前十名分别是纳微、热景、康为世纪、百普赛斯、万泰、义翘神州、普门、华大智造、透景、易瑞。2026年上半年总营收增速前十名呈现出非常典型的“小体量、高增长、强分化”特征:纳微、热景、康为世纪、百普赛斯分别以37.28%、31.60%、29.73%和28.97%的增速位居前列。
前十名企业营收增速全部超过17%,但除华大智造、万泰生物外,其余企业上半年营收规模均不足10亿元,说明当前行业最高增长弹性更多出现在中小体量企业,而非传统头部阵营。
更值得关注的是,高增长并未同步转化为高盈利:前十名中热景、康为世纪、万泰、华大智造、易瑞仍处于亏损状态,普门科技虽然营收增长19.15%,净利润却下降34.80%。
与此同时,纳微、透景则实现收入与利润同步大幅改善。整体来看,这份榜单反映出的并不是国产IVD已经全面进入高增长周期。
部分企业依托低基数修复、新业务放量、产品结构调整或市场突破率先获得增长弹性,行业正在由普遍承压转向“局部高增长、盈利质量加速分化”的新阶段。
IVD上市企业总营收跌幅前10名
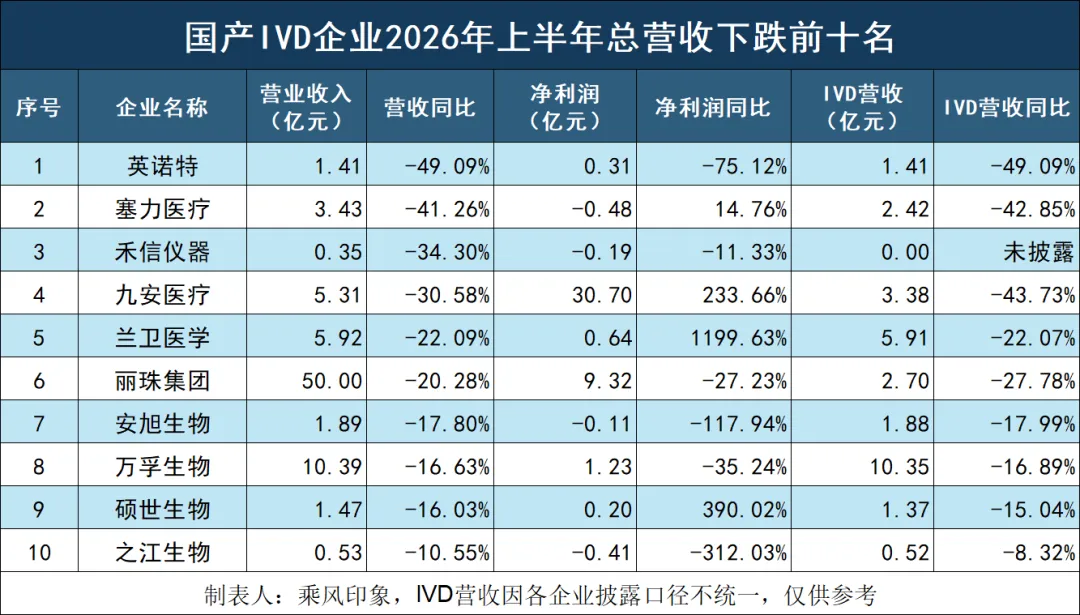
按总营收跌幅排序的话,前十名分别是英诺特、塞力医疗、禾信仪器、九安医疗、兰卫医学、丽珠、安旭、万孚、硕世、之江。2026年上半年总营收跌幅前十名呈现出明显的“需求退潮、体量偏小、业绩高度分化”特征:10家企业营收降幅均超过10%,其中英诺特、塞力医疗、禾信仪器、九安医疗降幅超过30%,英诺特更是接近“腰斩”。
从业务结构看,榜单中较多企业集中于POCT、分子诊断、传染病检测以及检验服务等领域,部分企业此前曾明显受益于特殊时期检测需求,当前仍处于需求常态化、业务结构重塑和新增长引擎切换过程中。
与此同时,收入下滑并没有简单对应利润同步恶化:英诺特、丽珠、万孚等利润继续承压,安旭、之江出现亏损或亏损扩大。
而九安、兰卫、硕世等在营收下降的同时净利润却大幅增长,塞力医疗也有所减亏,反映出成本费用、资产处置、投资收益、低基数等因素可能使利润端表现与主营收入明显背离。
当前国产IVD行业的压力已经从单纯的“市场需求下降”,进一步演变为对企业产品结构、第二增长曲线和持续盈利能力的综合考验。
IVD上市企业净利润前10名
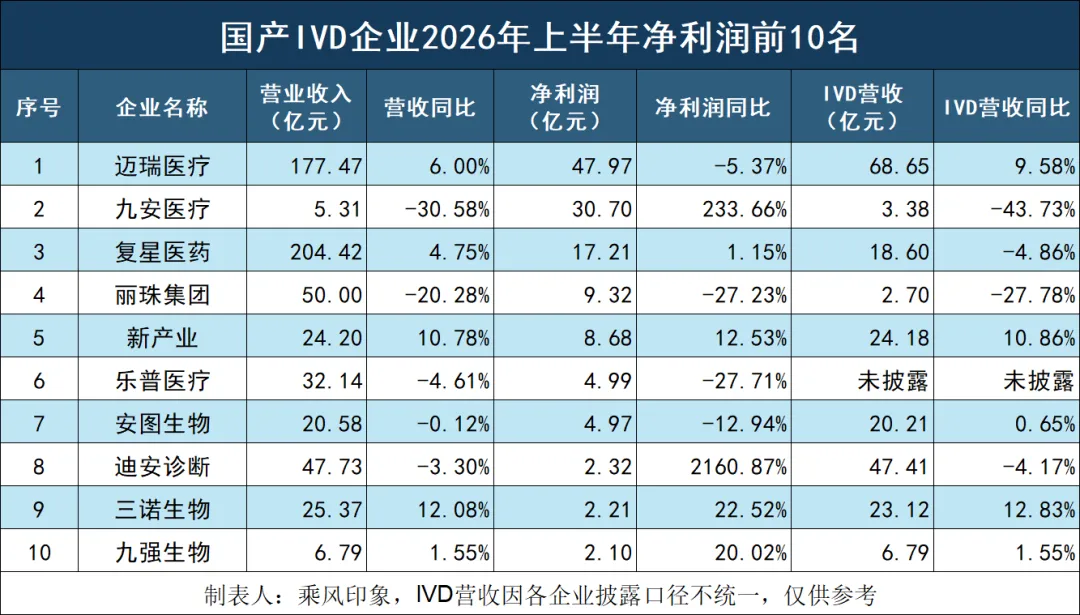
按净利润从高到低排序的话,前十名分别是迈瑞、九安、复星医药、丽珠、新产业、乐普、安图、迪安、三诺、九强。2026年上半年净利润前十名呈现出非常明显的“利润向头部集中、综合型企业占位、纯IVD龙头分化”特征。
迈瑞以47.97亿元净利润断层领先,九安、复星医药分别以30.70亿元和17.21亿元位居其后,仅前三家净利润合计就接近96亿元,占比66家企业总净利润68.26%,头部集中度非常高。
但需要注意的是,这份榜单统计的是上市公司整体净利润,复星医药、丽珠、乐普等均为多元化医疗集团,九安利润表现也不能简单等同于其IVD主营经营质量,因此“净利润排名”并不完全等于“IVD盈利能力排名”。
如果聚焦IVD主业,新产业、安图、三诺、九强的盈利表现更具行业代表性,其中新产业、三诺、九强均实现营收与净利润双增长,体现出较强的经营韧性。
与此同时,九安、迪安净利润同比大幅增长,却分别伴随总营收明显下降或小幅下滑,也说明低基数、费用改善、资产及投资收益等非收入因素正在显著影响利润端表现。
整体来看,当前国产IVD企业的利润竞争已经不只是“谁赚得多”,更要看利润来自哪里、能否由主营业务持续创造,以及收入增长与利润增长是否匹配。
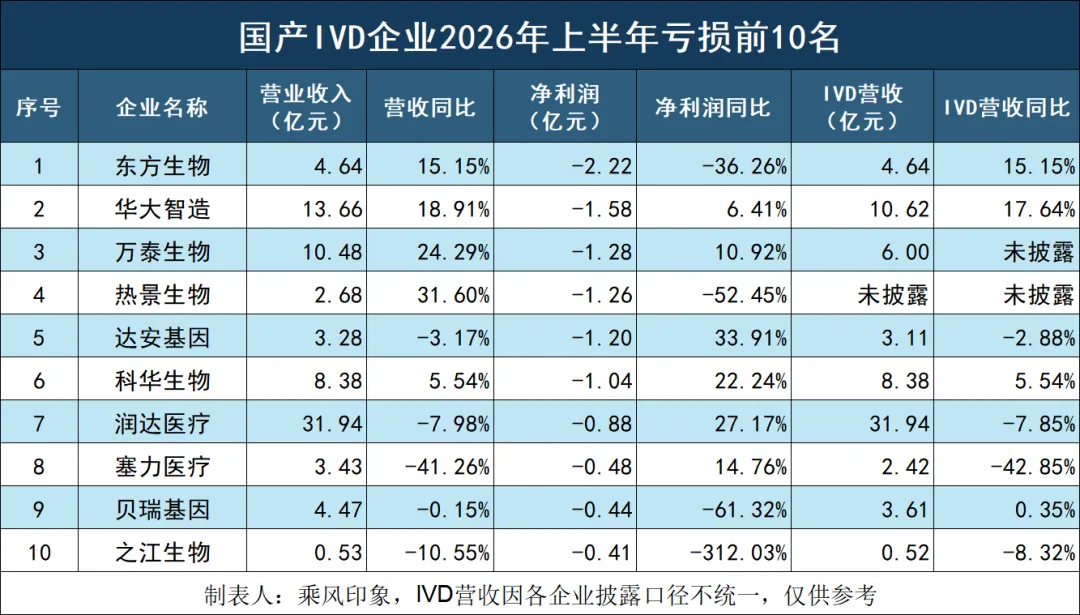
IVD上市企业亏损前10名
按净利润亏损从高到底排序的话,前十名分别是东方生物、华大智造、万泰、热景、达安、科华、润达、塞力医疗、贝瑞基因、之江。2026年上半年亏损额前十名呈现出一个非常值得关注的特征:“增长”与“盈利”正在明显脱钩。
东方生物、华大智造、万泰、热景、科华5家企业总营收仍实现正增长,其中热景增长31.60%、万泰增长24.29%、华大智造增长18.91%,但均未跨过盈亏平衡线,说明收入恢复并不意味着盈利能力同步修复。
另一方面,达安、润达、塞力医疗等企业虽然收入仍在下降,但亏损已有不同程度收窄,反映部分企业正在通过降本增效和经营调整改善利润端。
值得警惕的是,东方生物、热景、贝瑞基因亏损进一步扩大,之江则出现明显利润恶化。
整体来看,亏损榜前十家企业既包括曾受特殊时期需求影响较大的检测企业,也包括处于新业务投入、平台扩张或经营转型阶段的公司。
国产IVD进入存量竞争后,单纯把收入做大已经远远不够,毛利率、费用效率、资产效率以及新业务能否真正形成利润,正在成为决定企业能否走出亏损的核心变量。
结语
排行榜之外
真正的分水岭正在形成
2026年上半年,整个中国IVD行业的增长逻辑正在发生变化。
头部企业依然拥有规模、渠道和平台优势,但规模已经无法天然换来增长。
中小企业可以凭借低基数、新产品、新市场实现20%甚至30%以上增长,却未必能够同步创造利润。
还有一些企业营收继续下降,利润却开始修复。营收、增速和净利润三张榜单正在越来越明显地“错位”。
这恰恰意味着,中国IVD已经告别过去依靠市场扩容就能普遍增长的阶段,进入真正考验经营质量的时代。
未来几年,中国IVD市场大概率仍将延续总量趋稳、结构重构、集中度提升、企业强分化的趋势。
集采、检验价格改革、医保控费和医院经营压力,会继续压缩传统产品的利润空间。
与此同时,国产替代、海外市场、流水线与自动化、高价值检测、院外场景以及新的临床需求,又会不断创造结构性机会。
下一轮真正能够穿越周期的企业,最终比拼的是能不能把技术变成产品,把产品变成规模,把规模变成利润,再把利润重新投入下一轮增长。
半年报只是一次阶段性排名,而这场围绕产品力、全球化、运营效率和持续盈利能力的重新排位,才刚刚开始。