我的一位朋友老陈,在张江做芯片设计工作,在上周的一条朋友圈里写道:又一份百强榜单出来了,上海有47家、深圳31家,两座城市的公司加起来占据了将近8成的份额。
他的文字如下:这并不是排名,而是一张有两部分的图,在第二部分之外的所有城市都不可能被选中。
我认为这样的观察是很准确的。表面上看是竞赛企业的规模和能力,深入分析则是两种城市对半导体产业链完全不同的发展战略所致。
上海走的是全链条覆盖路线,从EDA工具、IP授权、晶圆代工到封测,在张江这块区域几乎可以凑齐一条完整产线的上下游企业。而深圳则采取了另外一种做法,它吃的是终端需求反哺设计的红利——华为、中兴、大疆、比亚迪等大厂就在家门口,芯片设计公司不用担心没有订单。
背后有一个很少人注意到的问题:为什么不是北京?北京有中科院体系、清华大学微电子研究所和紫光集团这样的实力背景支撑着,按照道理不应该落后。但是仔细一看榜单结构就会发现——半导体百强评选的并不是论文数量而是营收与量产能力。
北京在基础研究、设计规划等方面具有优势,但是从实验室到工厂再到大规模生产和销售的过程当中,它所拥有的产业链配套程度却比上海和深圳低很多。
上海有时间、空间上的优势,中芯国际成立于1997年,在张江扎根,并且具有20年的技术与人才积累以及完备的产业配套系统,在短时期内无法被别的地方复制出来。
深圳具有灵敏的市场感应能力,南山区内有一些从事芯片设计工作的公司可以迅速地完成产品定义,并且每隔3个月就会推出一版新的方案,因为客户就在隔壁楼里催着要货。
老陈曾经和我说起过一个细节,他说张江有一家做模拟芯片的小公司,团队才80人,去年的销售额超过了5个亿。它是如何做到这一点的呢?因为旁边有3家封测厂可以24小时配合调整工艺,在遇到问题的时候开车只需要15分钟就可以到达现场。
集群效应在其他城市的难以实现,就是因为它的地理上的优势。
我不太在意各城市为争夺市场而大打出手的情况,反而更关心百强之外的城市目前所处的状态。武汉、合肥和成都这两年投资很大来建晶圆厂,但是只完成了制造环节还不够——还需要有设计公司愿意把订单交给你,并且要有人才愿意在本地长期工作。
据公开数据可知,在此次评选中,武汉也有公司进入了名单,但是数量和上海深圳完全不在一个量级。
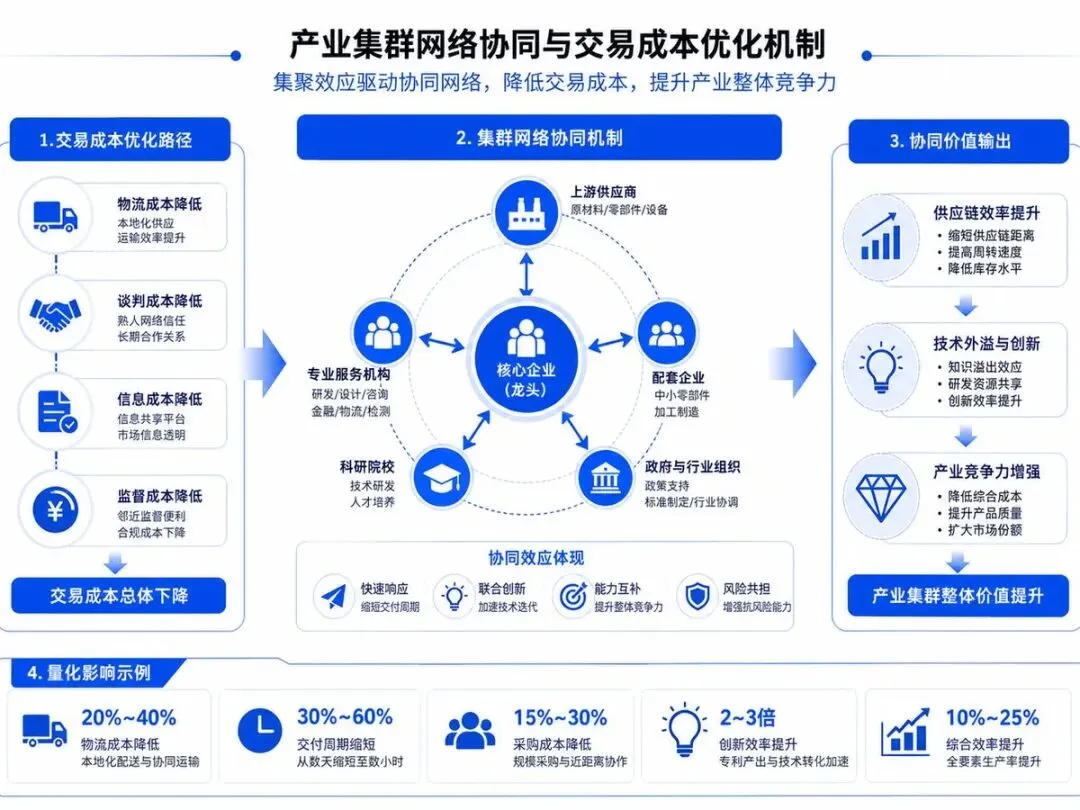
简单来说,芯片产业有聚集效应,并且这个聚集效应可以互相促进。人才流向大城市,企业跟着人才走,产业链也跟着集聚到这些城市里来,所以就形成了一个不断加速旋转的旋涡,后起的城市要想赶上的话,窗口期其实也在变小。
下个10年之后,上述城市所占的比例会怎样呢?我不敢肯定地说会改变。