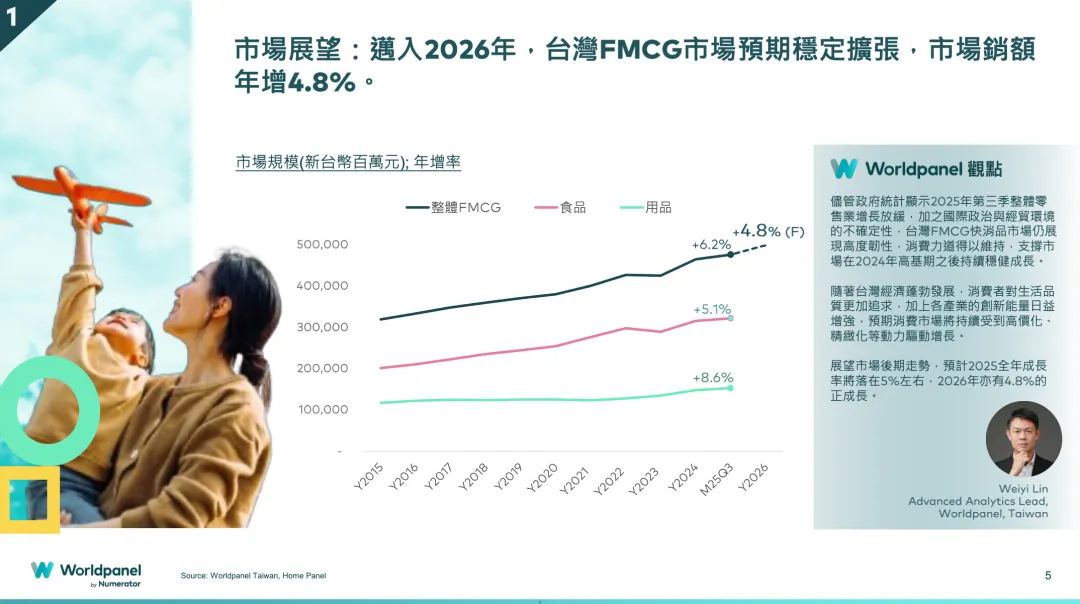
在全球经济充满变数、零售大盘增速放缓的环境下,2026 年台湾民生快消(FMCG)市场依旧展现强大韧性,报告预测整体市场销售额年增长4.8%,用品品类增速更是高达8.6%。消费不再是大一统的市场,家庭结构变迁、消费心态转变、线上渠道迭代,正在重塑快消行业的增长逻辑,品牌想要突围,必须读懂这些消费新信号。
家庭结构改写消费底层逻辑:从家庭采购转向个人化需求
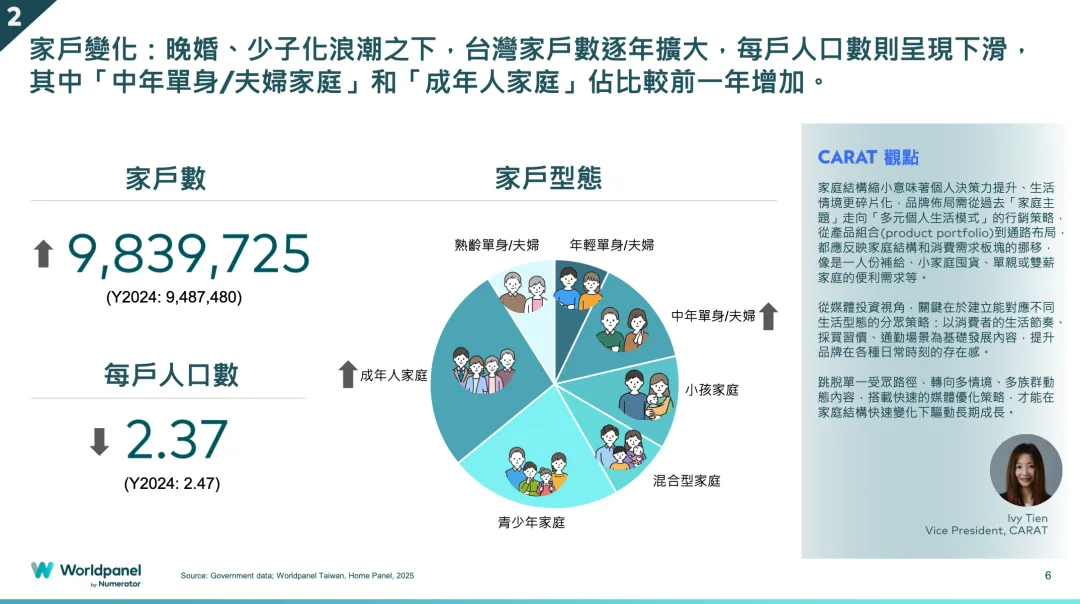
晚婚少子化持续发酵,台湾家庭总数持续上涨,但户均人口下滑至2.37 人,中年单身/ 夫妇、成年人家庭占比持续提升。传统大家庭消费模式正在瓦解,个人消费决策权显著提高。
对应到市场,一人份食品、小规格产品、适配双薪家庭的便利型商品迎来机会。品牌营销不能再固守“家庭向” 叙事,需要围绕不同个体生活场景做分众内容,匹配单身、多代同居、小家庭等多元生活模式,而非套用统一营销方案。
消费心态:少买贵买,精打细算却不愿妥协品质
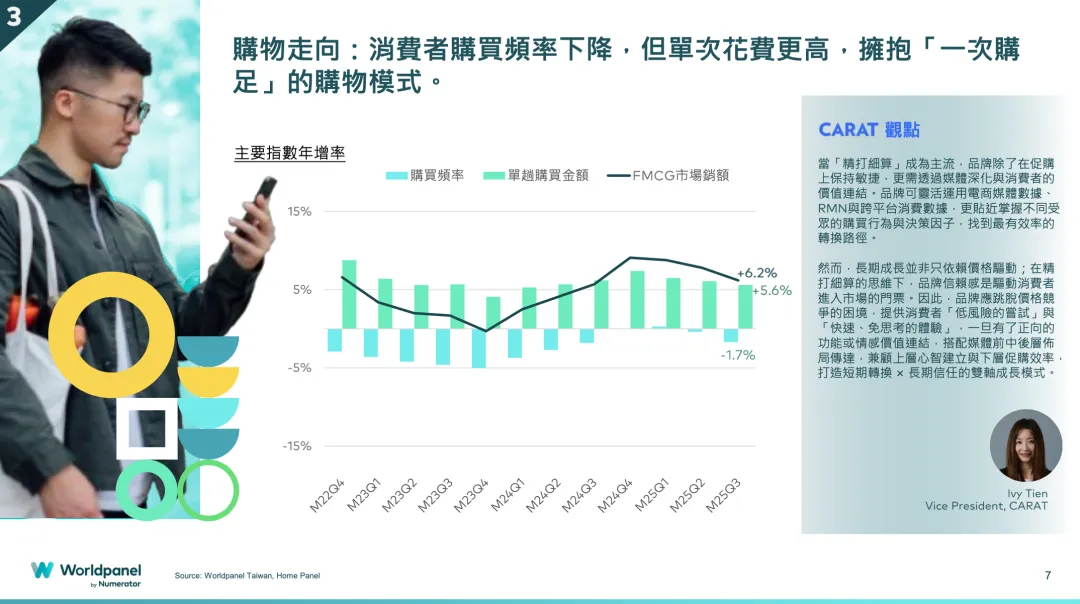
当下消费者购物频次下降,但单次消费金额提升,“一次购足” 成为主流行为。即便大家开始精打细算,价格却不是唯一决策标尺,品牌信任感、体验价值愈发重要。
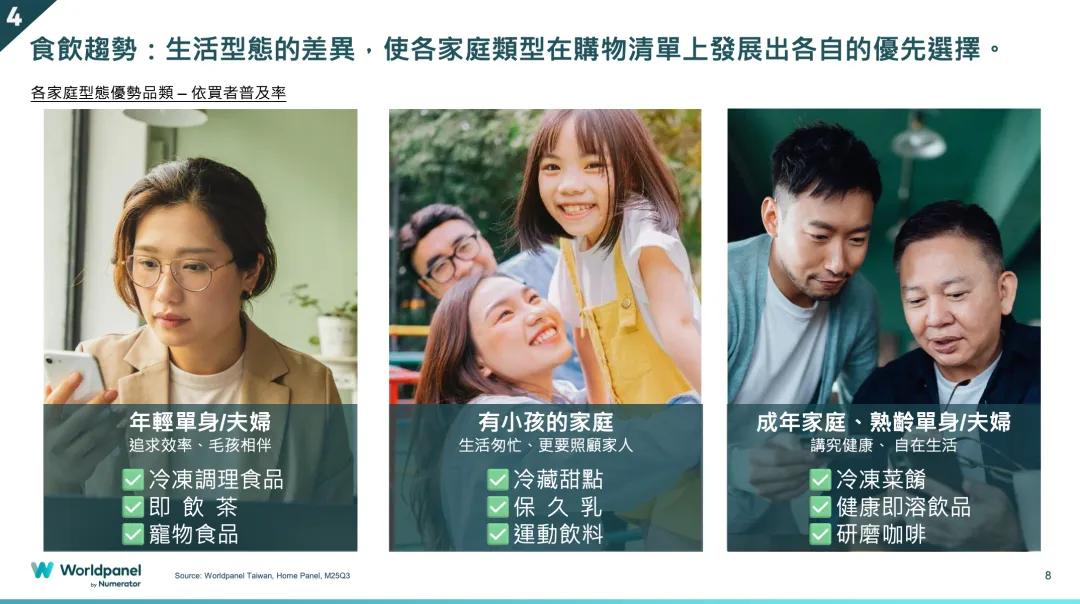
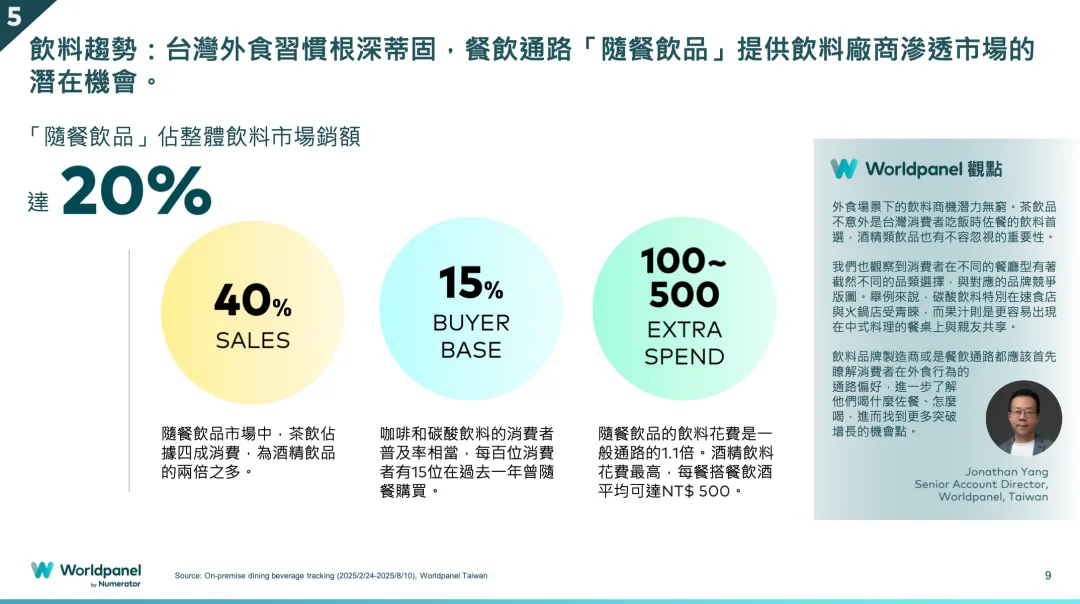
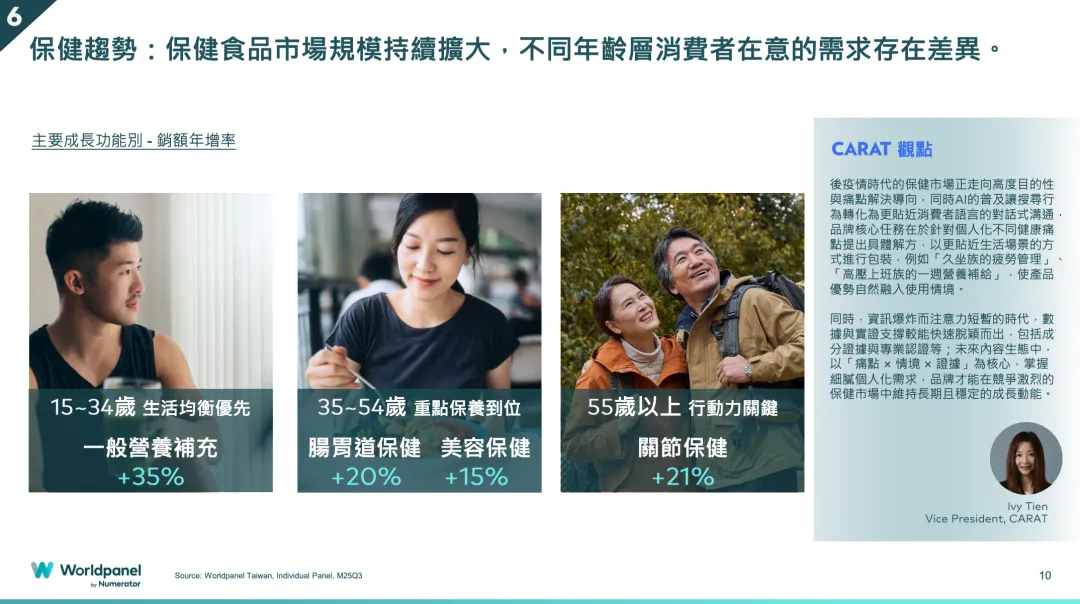
食品饮料赛道,不同家庭形成差异化购物清单;外食带动的随餐饮品,已经占到饮料市场20% 销售额,茶饮是佐餐首选。保健市场走向痛点导向,不同年龄需求分化:年轻人侧重日常营养补充,中年聚焦肠胃、美容保养,高龄群体重点关注关节养护。
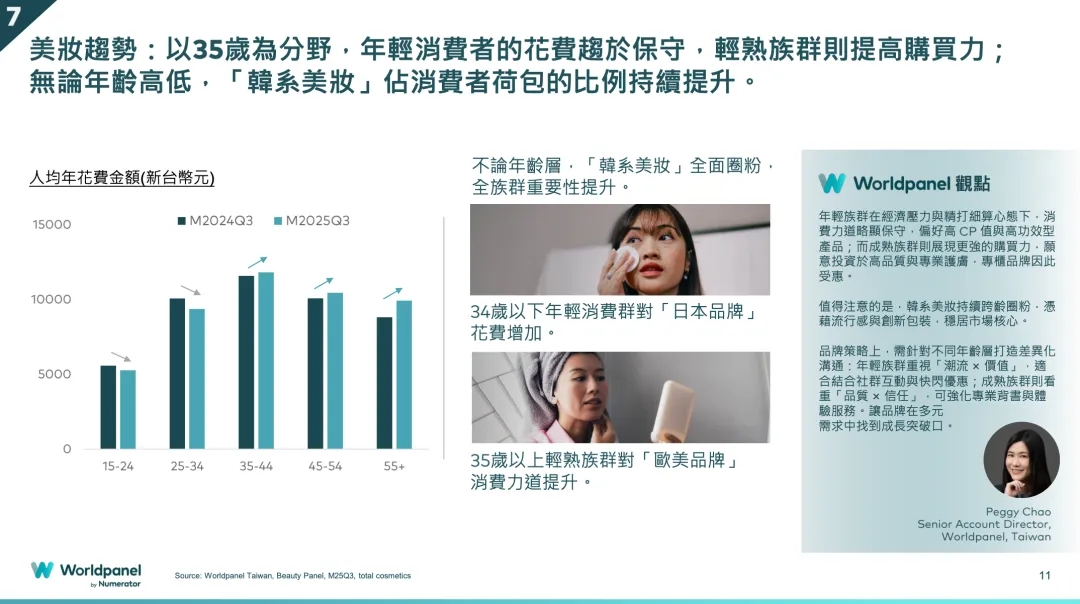
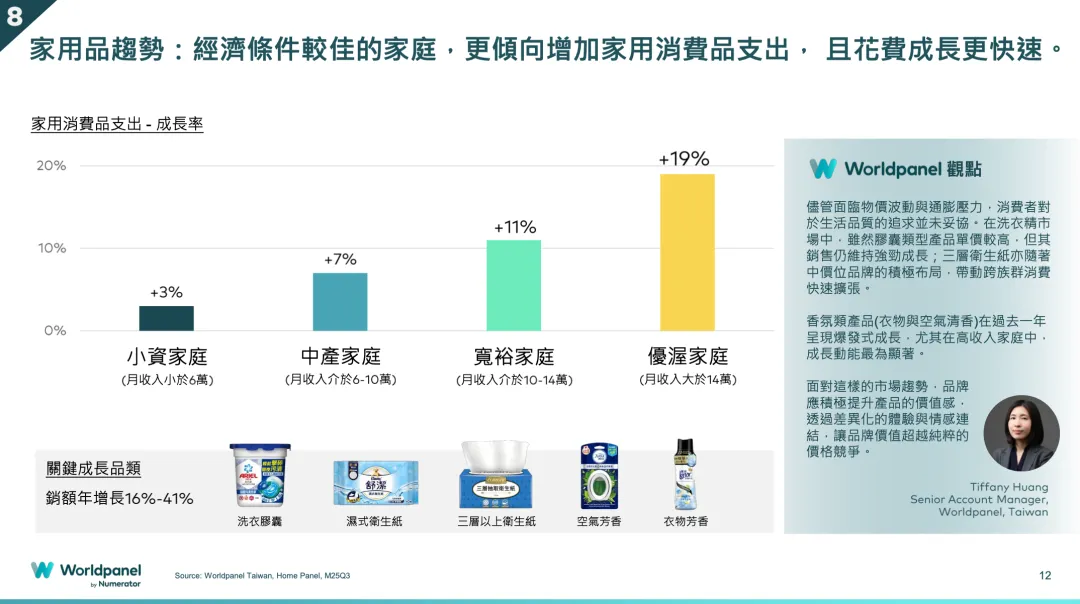
美妆市场出现明显代际分化:34 岁以下年轻人消费趋于保守,追求高性价比;35 岁以上轻熟群体购买力上涨。值得关注的是,韩系美妆实现跨年龄圈层渗透,全年龄段消费占比持续走高。家用赛道中,洗衣胶囊、香氛类产品高速增长,高收入家庭愿意为生活质感支付溢价。
节庆送礼与电商,两大增量战场
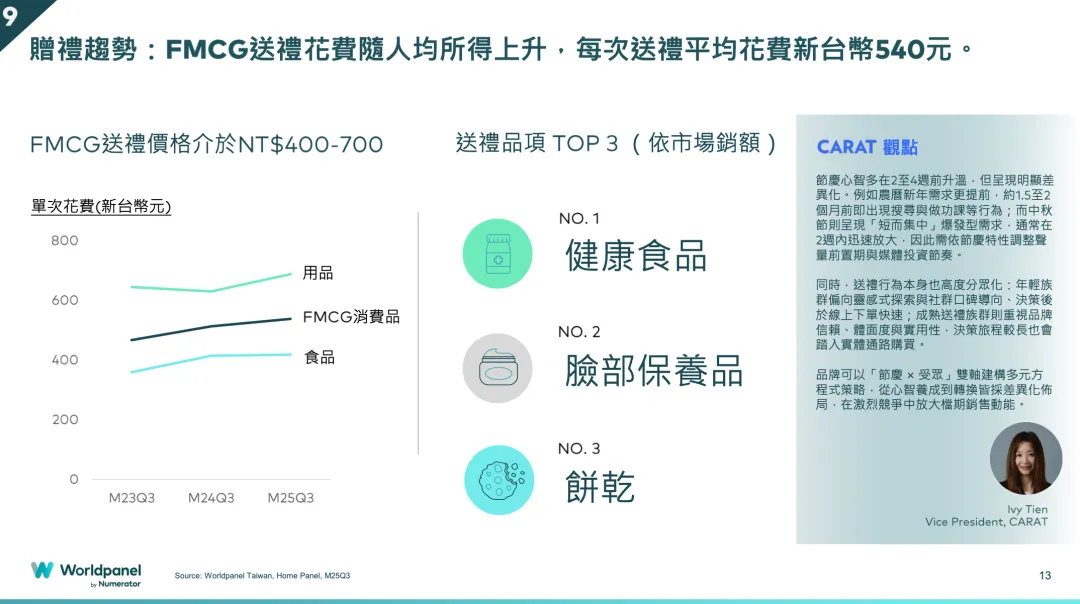
送礼场景成为快消重要赛道,单次平均送礼花费达540 新台币,保健食品、面部保养、饼干位列礼品TOP3。不同节庆消费节奏差异巨大,新年消费提前1‑2 个月启动,中秋则是短期爆发;年轻群体靠社群种草线上下单,成熟消费者看重品牌与实物体验,品牌需要针对人群、节点设计差异化投放节奏。
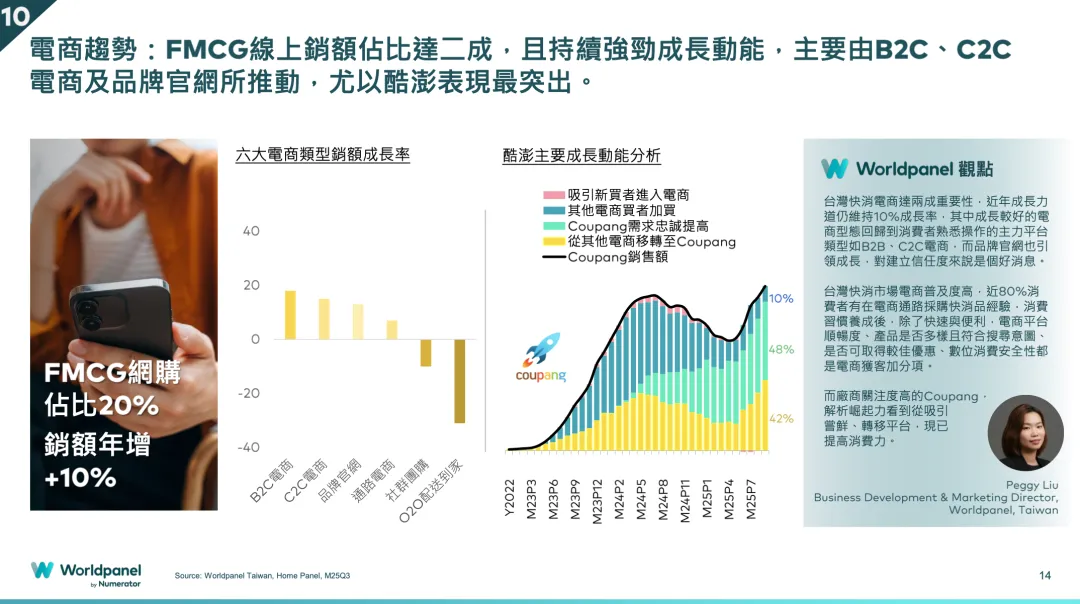
线上渠道同样不可忽视,快消线上销售额占比已达20%,年增速维持10%。B2C、C2C 电商与品牌官网拉动增长。近八成消费者有线上采购快消品的经历,平台流畅度、商品匹配度、优惠、消费安全,是留住用户的核心要素。
整体来看,2026 快消增长,核心不再是普惠式营销。识别碎片化需求,把产品价值嵌入真实生活场景,兼顾短期转化与长期品牌信任,才是品牌穿越周期的核心解法。