31个行业性价比排名: 赚钱最多的行业,反而估值最低?
- 更新时间 2026-08-26 03:57:43
具体页面如下:
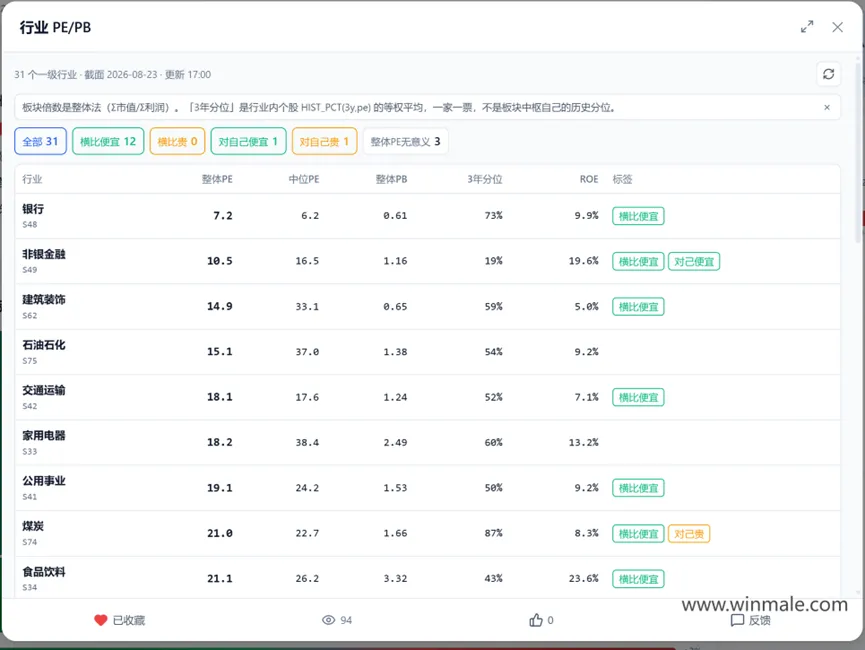
四个维度交叉对比:PE(贵不贵)、PB(账面值不值)、3年分位(跟自己历史比在什么位置)、ROE(赚不赚钱)。
先看完整数据,再说结论。赢麻了小程序 这里能看哈
📊 [配图1:赢麻了行业估值全景截图 - 低估值区]
01. 低估值区(PE < 25)
▲ 低估值区:10个行业,非银金融和食品饮料为亮点
02. 中等估值区(PE 25-55)& 高估值/亏损区
中等估值区(10个行业):纺织服饰(26.9)、汽车(27.2)、美容护理(32.1)、通信(33.4)、环保(37.3)、基础化工(37.5)、医药生物(48.1)、机械设备(50.8)、电力设备(54.7)、社会服务(54.7)。
这些行业ROE普遍在4%-13%之间,估值和盈利能力相对匹配,没有明显的"捡便宜"机会。
⚠️ 高估值/亏损区(11个行业)
传媒(55.8)、国防军工(78.1)、建筑材料(81.8)、农林牧渔(85.0)、钢铁(85.9)、电子(86.3)、轻工制造(132)、计算机(146)——PE极高但ROE平平。
更需警惕的是三个整体亏损行业:综合(ROE -4.8%)、商贸零售(-6.3%)、房地产(-19.3%)。PE无意义,整体在毁灭价值。
数据量很大。别急,我从里面挖出了六个反常识发现 👇
03. 发现1:食品饮料 = 全场"性价比之王"
先看两个数字:
第2名 ROE 23.6%赚钱能力 | 第9名 PE 20.8估值排名 | 43% 3年分位历史中低位 |
赚钱能力排第2,买的价格只排第9。
过去三年,食品饮料的ROE一直稳在20%以上,但PE从最高的40+被杀到了20出头。43%的3年分位,说明还没涨到历史中枢。
为什么市场不给更高估值?白酒K型分化是主因——高端稳、次高端塌,市场担心整个板块增速。但食品饮料不只是白酒,乳制品、调味品、休闲食品的格局都在改善。
一个年赚23.6%的行业,卖20倍PE历史上非常少见
04. 发现2:非银金融 = 唯一"对自己便宜"
31个行业里,"横比便宜"的有12个,但"对自己便宜"的只有1个——非银金融。
不仅当前估值在31个行业里算便宜,而且跟自己的历史比也处于极低位置:
● PE 10.4
● 3年分位 19%(接近历史最低)
● ROE 19.6%
什么情况?券商板块经历了大幅回调,保险估值也被压制。但ROE接近20%,说明实际盈利能力并不差。
"对自己便宜"比"横比便宜"更有价值连历史最悲观的预期都已经定价了
05. 发现3:煤炭"对己贵"——涨了三年还没到头
煤炭PE 20.6看起来不高,但3年分位87%。
过去三年,煤炭有87%的时间比现在更便宜。已经涨了三年,依然在历史高位区间。
再看ROE只有8.3%——涨了三年但赚钱能力一般。
PE低 ≠ 便宜。PE低 + 分位高 + ROE一般 = 涨到头了
06. 发现4:ROE高 ≠ PE高,定价错位
很多人认为ROE高的行业PE一定高。数据打了这个认知的脸:
ROE前四名,PE全在25以下。而ROE排第12的电子,PE高达86倍。
市场存在明显的"效率缺口":真正赚钱的行业没享受估值溢价高估值行业往往ROE平平
07. 发现5:PB破净 ≠ 便宜,房地产是陷阱
❌ 房地产 PB 0.91(破净)ROE -19.3% 资产在持续缩水"打折"其实是陷阱 | ✅ 食品饮料 PB 3.28(不便宜)ROE 23.6% PB高但持续赚钱"贵"反而值得买 |
08. 发现6:全市场整体偏便宜
12 横比便宜 | 0 横比贵 | 1 对己便宜 | 1 对己贵 |
A股过去两年持续调整,大部分行业都在估值中低位。没有哪个行业在"横比贵"区间。
09. 行业性价比综合排名
筛选标准:ROE > 10%(赚钱能力过关)+ PE < 25(估值不贵)+ 3年分位 < 60%(没到历史高位)
🥇 非银金融排第一:ROE第二、PE第二、分位最低。"对自己便宜"意味着连历史最悲观的预期都已经定价了。
🥈 食品饮料排第二:ROE第一梯队、PE低、分位不到50%。白酒K型分化压制了整体估值,但ROE 23.6%说明头部企业依然很能赚。
结语
31个行业做一次全面体检,最反常识的发现不是"谁便宜",而是——
"赚钱最多的行业,没有享受最贵的估值"
非银金融19.6%的ROE配10倍PE,食品饮料23.6%的ROE配21倍PE。市场不是定价"好不好",而是在定价"会不会更好"。
当ROE高+PE低+分位低的组合出现时,往往就是底部特征。
📌 下一个观察节点:各行业中报数据密集期验证ROE是否真的在底部企稳
数据来源:赢麻了投研平台行业估值全景截面2026-08-23 | 申万一级行业分类
📌 关注@赢麻了,每周用数据说真话觉得有用转给你的股友看看
