2026中国高端酒店品牌开业数量排名分析报告
2026 China High-end Hotel Brand Opening Quantity Ranking Analysis Report
目录Table of Contents
口径说明Caliber Explanation
一、2026大盘底色:高端开业的三个结构性信号2026 Market Background: Three Structural Signals of High-end Hotel Openings
二、集团层:2026在华开业放量排名Group Level: 2026 Opening Volume Ranking in China
三、品牌层:2026开业数排名(放量品牌)Brand Level: 2026 Opening Quantity Ranking (Volume Brands)
四、奢华档精选:2026顶奢开业数排名(品牌维度)Luxury Segment Selection: 2026 Ultra-luxury Hotel Opening Ranking (Brand Dimension)
五、地理切片一:东部沿海重点布局格局Geographic Analysis 1: Key Layout Pattern of Eastern Coastal Areas
六、地理切片二:三四线及县域下沉布局格局Geographic Analysis 2: Sinking Layout Pattern of Third and Fourth-tier Cities and Counties
七、结论判读:2026行业发展核心趋势Conclusion Interpretation: Core Development Trends of the Industry in 2026
口径说明Caliber Explanation
本报告“开业数量”信息来源节选自(公开信息+ 各集团全年年报+开业计划兑现 + 奢华精选清单四套数据来源。“高端”口径 = 奢华 + 国际高端 + 国内高端(2026年3月发布信息为基准)。
明确界定:开业数 ≠ 份额 ≠ 投资额,三项数据不可互换,本报告仅聚焦“开业放量”单一维度展开分析,不涉及市场份额、投资规模等延伸研判。
一、2026大盘底色:高端开业的三个结构性信号2026 Market Background: Three Structural Signals of High-end Hotel Openings
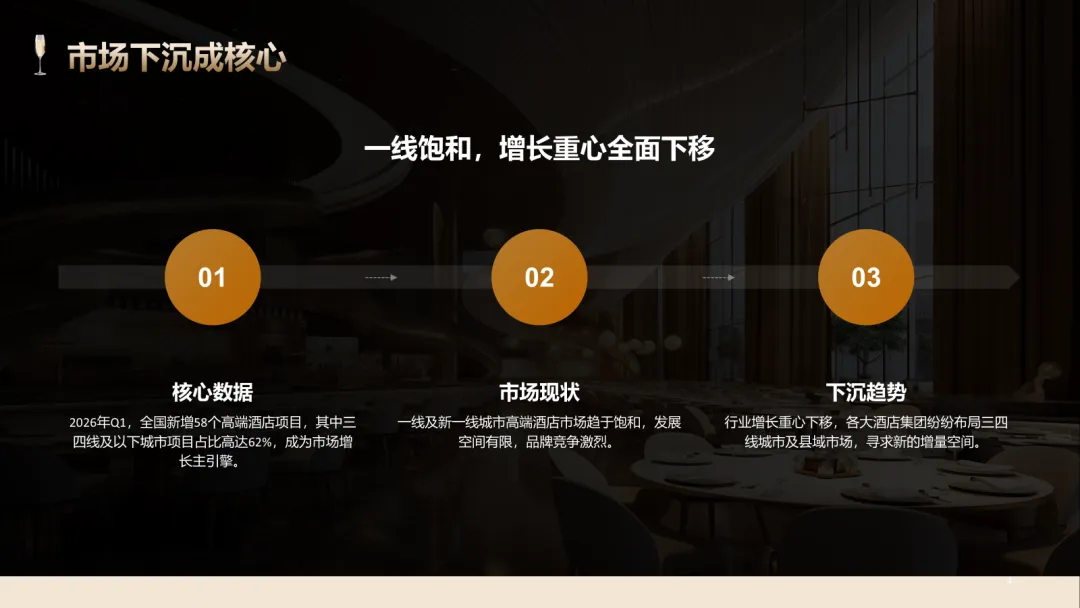
根据2026年第一季度行业数据,全国新增58个高端酒店项目、合计1.45万间客房,其中三四线及以下城市项目占比高达62%,这是2026年中国高端酒店开业市场最核心的发展底色:一线市场趋于饱和,行业增长重心全面下沉掘金。
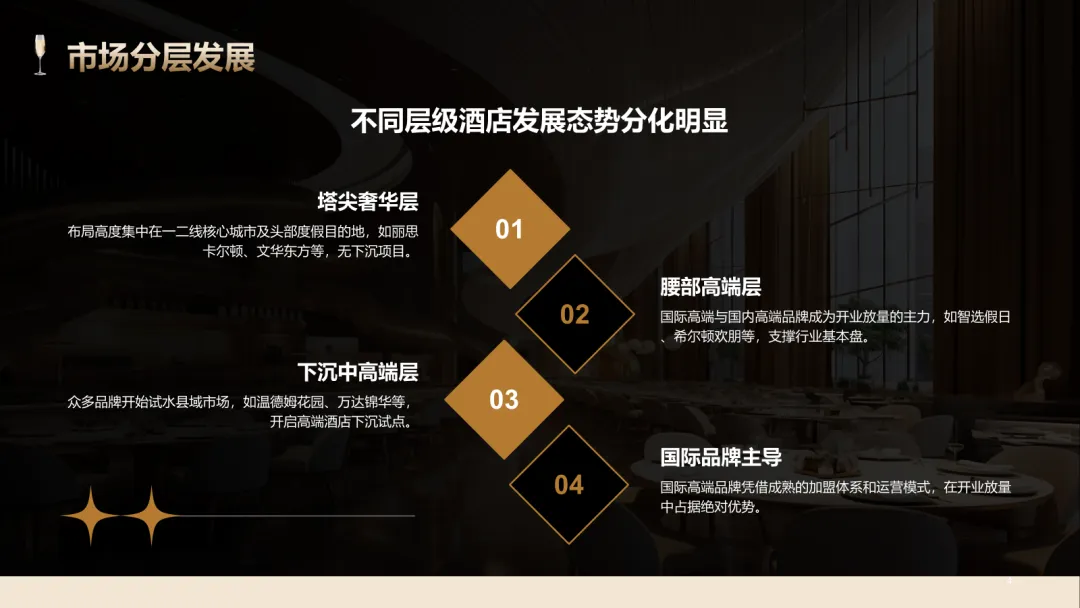
整体市场结构呈现显著分层分化特征,不同层级酒店发展态势差异明显:
塔尖奢华层级:布局高度集中,仅扎根一二线核心城市及国内头部度假目的地,无真正下沉至三四线城市的项目。其中丽思卡尔顿规划4家新店、文华东方落地3座城市、金普顿新增3-4家门店,全部布局于核心优质商圈及高端度假板块。
腰部高低端层级:国际高端与国内高端品牌成为月度开业放量的核心主力,智选假日、希尔顿欢朋、皇冠假日、福朋喜来登、假日酒店、假日花园等标准化成熟品牌,依托成熟的加盟体系和运营模式,持续贡献大量新增门店,撑起行业开业基本盘。
下沉中高端层级:众多品牌开始试水县域市场,开启高端酒店县域下沉试点。温德姆花园、万达锦华、洲际洲至奢选、万豪臻品之选等品牌先后落地县级城市,其中洲至奢选平潭店、臻品之选平湖店成为高端酒店县域布局的标杆首秀项目。
二、集团层:2026在华开业放量排名Group Level: 2026 Opening Volume Ranking in China
本章节基于各酒店集团2026年在华新开门店计划、高端门店占比及核心落地项目,完成集团开业放量排名,核心数据及发展特征如下:
排名 | 集团 | 2026 在华新开计划 | 高端/奢华占比 | 关键注脚 |
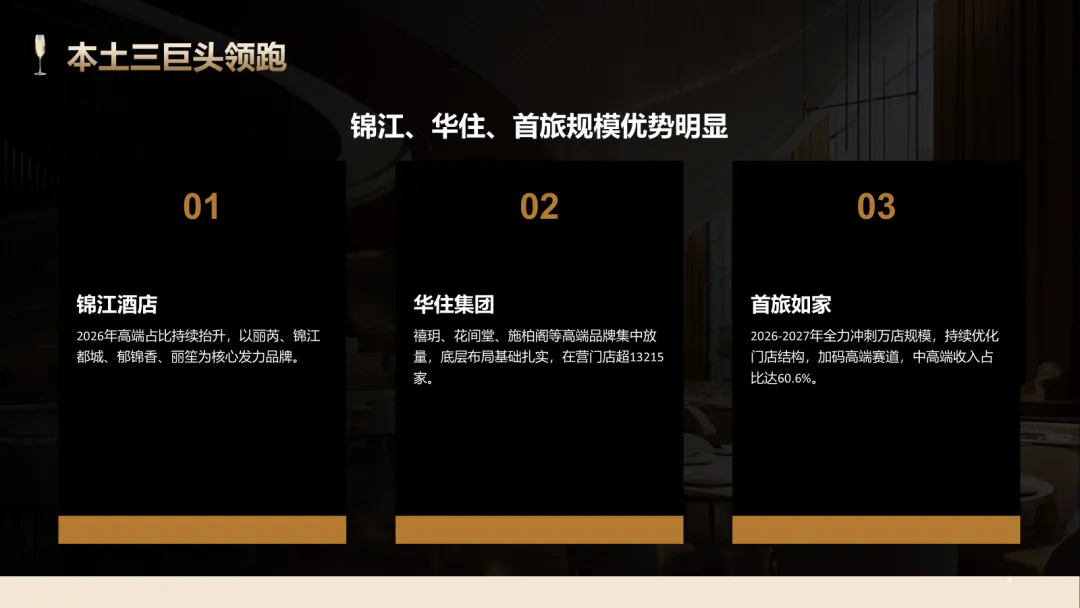
并列1 | 锦江酒店 | 与华住、首旅合计新增5400家 | 高端占比持续抬升,多高端品牌集中发力 | 丽芮、锦江都城、郁锦香、丽笙为核心发力品牌,成都丽芮+锦江都城双品牌直营门店已于4月正式开业 |
并列1 | 华住集团 | 与锦江、首旅合计新增5400家 | 禧玥、花间堂、施柏阁、城际、宋品等高端品牌集中放量 | 截至2025年3月31日,在营门店超13215家,覆盖全国1460余个城市,底层布局基础扎实 |
并列1 | 首旅如家 | 2026年目标新增1600–1700家,同步关停700家低效门店 | 2025年基数下,中高端房量占比42.3%、收入占比60.6% | 2026–2027年全力冲刺万店规模,持续优化门店结构,加码高端赛道 |
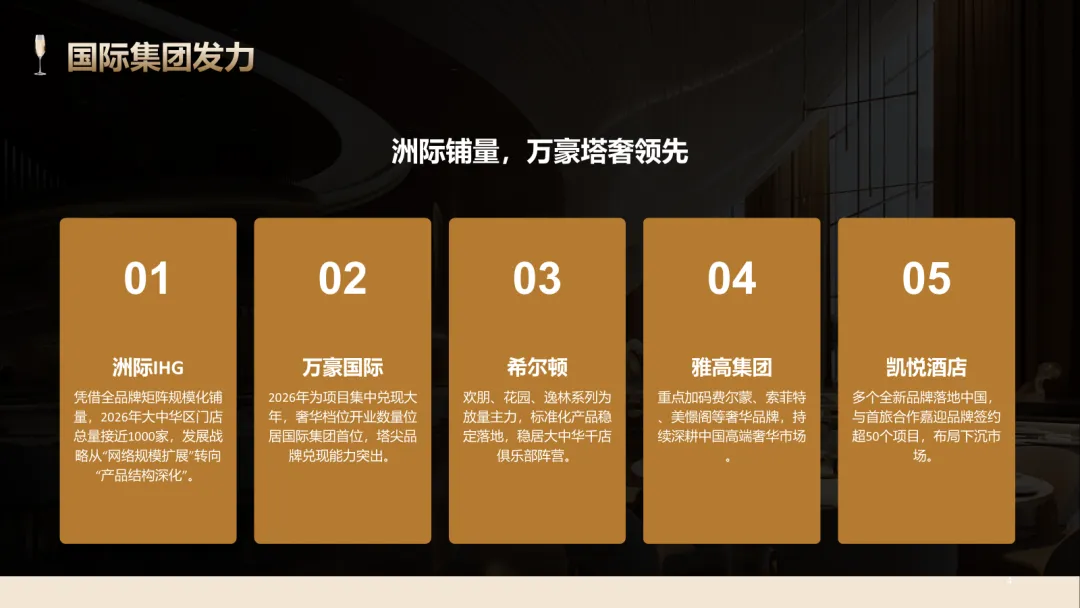
4 | 洲际IHG | 大中华区门店总量接近1000家,2026年下半年迎来集中放量期 | 规划9家洲际、13家英迪格、4家金普顿、9家洲至奢选落地 | 2026年为品牌入华第51年,发展战略从“网络规模扩展”转向“产品结构深化” |
5 | 万豪 | 2025年签约201个项目,平均每2天签约1家,2026年为项目集中兑现大年 | 涵盖丽思、JW、瑞吉、万豪、福朋等全品牌,落地艺刻公寓亚太首店(苏州) | 奢华档位开业数量位居国际集团首位,塔尖品牌兑现能力突出 |
6 | 希尔顿 | 常规门店持续放量,新增西嘉亚太首店(台南Q3开业) | 欢朋、花园、逸林系列为放量主力,标准化产品稳定落地 | 2026年4月单月6家欢朋门店同步开业,稳居大中华千店俱乐部阵营 |
7 | 雅高 | 7月集团高管访华,集中签约多个高端奢华项目 | 重点加码费尔蒙、索菲特、美憬阁等奢华品牌 | 铂翎汇臻选杭州、贵阳门店已完成签约,持续深耕中国高端奢华市场 |
8 | 凯悦 | 多个全新品牌落地中国,合作项目集中签约 | 悠选中国首店(金华山2026年底开业)落地,与首旅合作嘉迎品牌签约超50个项目 | 逸扉赛里木湖、珠海拱北门店已正式开业,同步收购越南Wink品牌,布局东南亚及中国市场 |
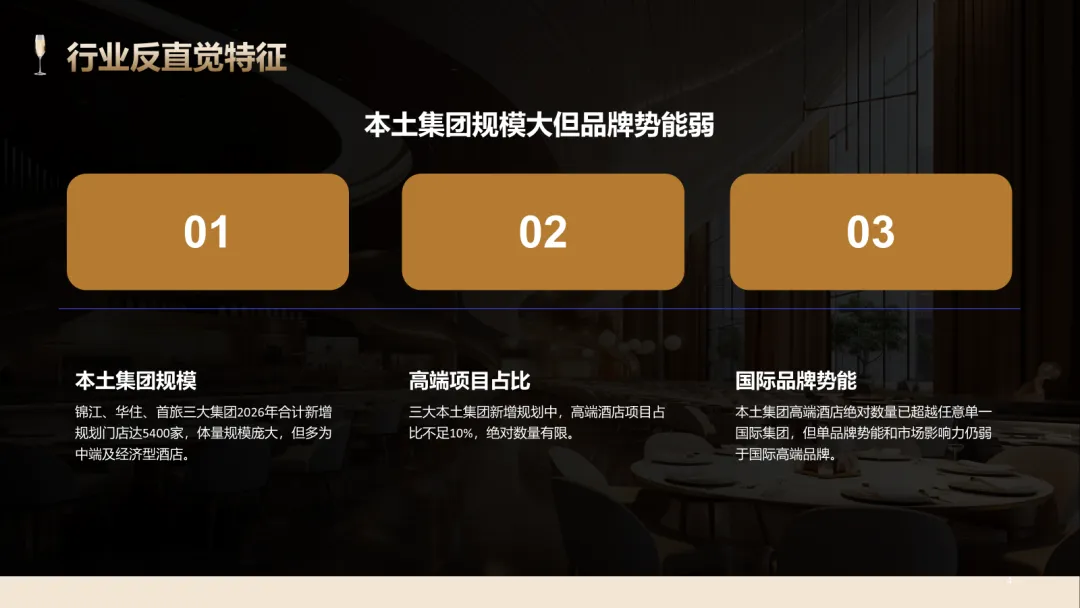
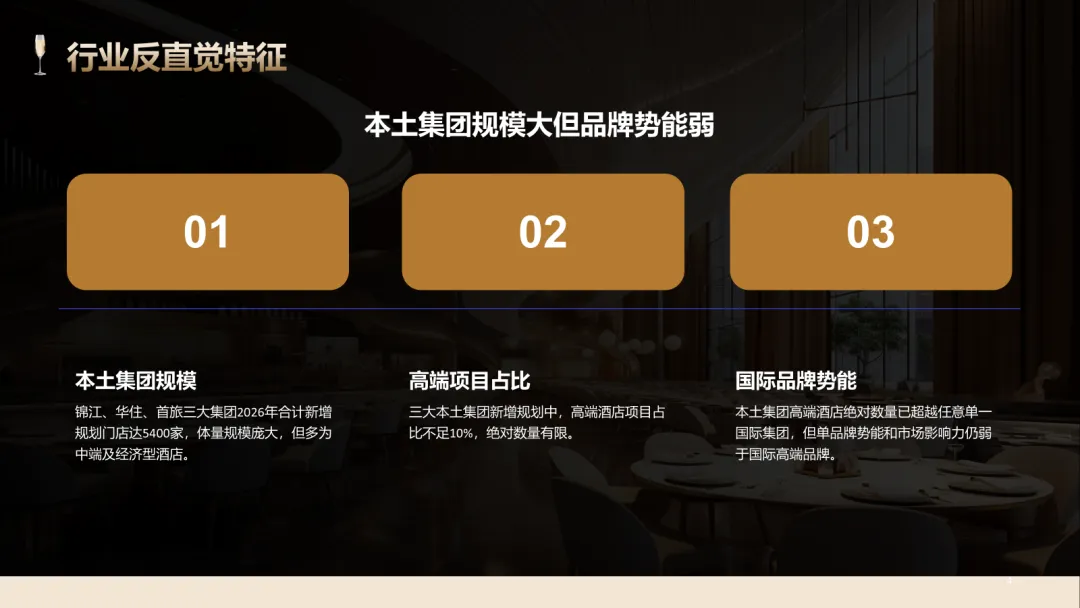
集团层核心真相:本土三巨头锦江、华住、首旅的5400家新增规划中,高端酒店绝对体量已超越任意单一国际酒店集团;国际集团中,洲际凭借全品牌规模化铺量,万豪依托塔尖奢华品牌高密度落地,成为2026年在华开业兑现力度最强的两大国际集团。
三、品牌层:2026开业数排名(放量品牌)Brand Level: 2026 Opening Quantity Ranking (Volume Brands)
3.1 国际品牌(按月度高频放量排序)
排名 | 品牌 | 2026 放量证据 | 档位 |
1 | 智选假日 | 2026年4月迈点MBI大中华榜单排名第1,指数590.49;下半年深圳湾、北外滩滨江、大兴西红门3家门店同步开业,持续规模化放量 | 国际中高端 |
2 | 希尔顿欢朋 | 2026年4月MBI榜单排名第2,指数561.06;4月单月6家门店齐开,下沉市场渗透速度领先 | 国际中高端 |
3 | 皇冠假日 | 2026年4月MBI榜单排名第5;苏州太湖、临沂奥体、兴化天宝、武功山等多个城市门店集中落地开业 | 国际高端 |
4 | 福朋喜来登 | 2026年4月MBI榜单排名第6;4月单月落地8家门店,为万豪系单月开业量最高的品牌 | 国际高端 |
5 | 假日酒店 | 2026年4月MBI榜单排名第7;咸阳双照湖、宁德蕉城、青岛CBD、景德镇、上海国展等门店接连开业 | 国际高端 |
6 | 希尔顿花园 | 2026年4月MBI榜单排名第8,市场排名稳步回升,下沉市场布局持续深化 | 国际中高端 |
7 | 洲至奢选 | 重庆TFT、成都棕榈泉、厦门云顶、台北美福、三亚天成贝尔蒙等项目2026年集中兑现开业 | 国际奢华精品 |
8 | 英迪格 | 2026年共计13家待开门店,涵盖泉州古城、景德镇陶溪川、徐州、鹿港等特色文旅商圈项目 | 国际高端生活方式 |
9 | 佳阁 Garner | 2026年3月北京798首店落地,后续重庆解放碑、无锡清名桥门店陆续跟进开业 | 国际中高端 |
10 | 筑格 Atwell | 上海首店落地后,快速布局合肥、广州琶洲、南京新街口、杭州武林等核心商圈,2026年连续开店 | 国际中高端 |
3.2 本土品牌(高端线,已剔除中端混杂业态)
排名 | 品牌 | 2026 放量证据 | 集团 |
1 | 丽芮 | 2026年4月MBI榜单排名从82位跃升至42位,品牌热度大幅提升;成都339华西首家直营门店4月正式开业 | 锦江 |
2 | 锦江都城 | 成都339丽芮全国首家3.0版本直营门店4月开业,品牌升级落地;老挝琅勃拉邦首店1月已开业,开启出海布局 | 锦江 |
3 | 万达锦华/嘉华/文华 | 赛里木湖双项目签约(锦华+文华),北海合浦一次性签约3家门店,文旅目的地布局力度强劲 | 万达 |
4 | 雷迪森 | 2026年4月集中签约3家门店,全部聚焦景区、文旅目的地赛道,精准布局下沉优质场景 | 浙江国资 |
5 | 禧玥/花间堂/宋品 | 杭州钱江新城禧玥、济南凤鸣宋品、苏州树山花间堂等高端项目2026年集中落地 | 华住 |
6 | 诺金/首旅建国 | 依托首旅2026年1600–1700家新增门店计划,依托42.3%的中高端房量基数稳步扩容 | 首旅 |
本土品牌统计说明:本土酒店品牌开业数据统计口径相较于国际品牌更为混乱,华住、锦江集团公开通稿常将全季、维也纳国际等中端门店与高端门店数据合并发布。本表已严格筛选纯高端线项目,因此整体数量低于国际品牌,但本土单品牌势能提升显著,其中丽芮MBI排名跃升40位为核心增长信号。
四、奢华档精选:2026顶奢开业数排名(品牌维度)Luxury Segment Selection: 2026 Ultra-luxury Hotel Opening Ranking (Brand Dimension)
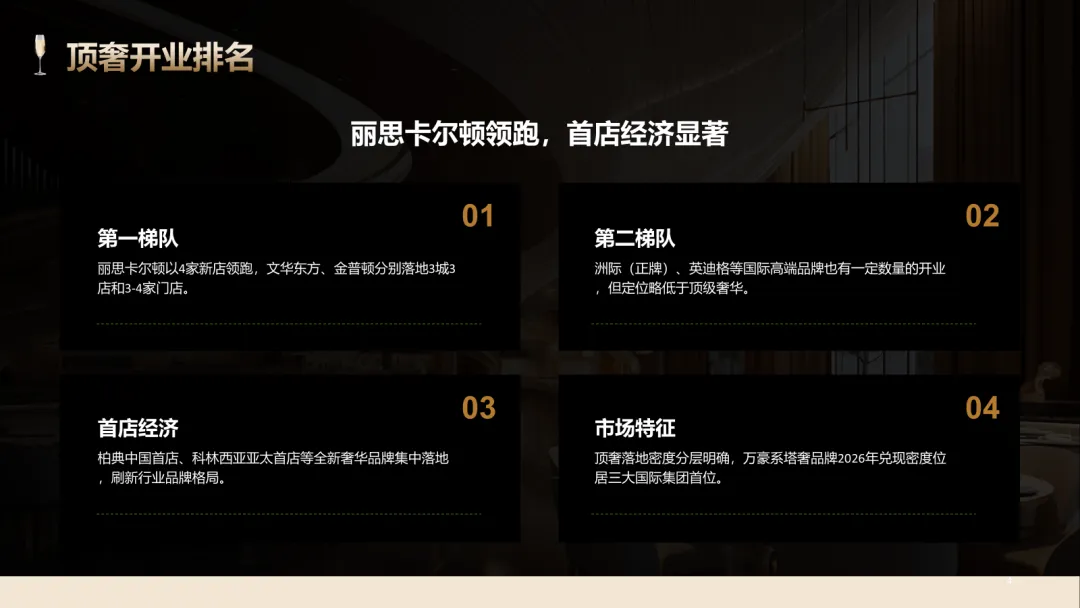
本章节聚焦顶级奢华酒店品牌,统计2026年在华正式开业门店数量及标杆项目,精准反映国内顶奢酒店市场布局格局。
排名 | 品牌 | 2026 在华开业数 | 代表项目 |
1 | 丽思卡尔顿 | 4店 | 武汉店(华中首秀,Q1已开)、北京北辰店(Q3)、宁波店(下半年)、1家待定项目 |
2 | 文华东方 | 3城3店 | 苏州金鸡湖店(Q3)、杭州恒隆店(下半年)、南京秦淮河店 |
3 | 金普顿 | 3–4店 | 上海徐家汇店(Q4)、上海九棵树店、千岛湖店、三亚海棠湾店 |
3 | 洲际(正牌) | 9店 | 湖州南太湖店(4月已开)、深圳国展、台北、广州科学城、广州知识城、深圳香蜜湖、浦东机场、南昌武商、安吉金银岛门店 |
4 | 英迪格 | 13店(洲际系) | 泉州古城、景德镇陶溪川、徐州、鹿港等文旅特色门店 |
5 | 艾迪逊 | 2店 | 上海浦西店(Q4,原新发展JW翻新)、大理店(Q1已开) |
6 | 嘉佩乐 | 1店 | 南京钟岚里店(年底开业,Chipperfield设计) |
6 | 柏典 | 1店(中国首店) | 天津意风区店(Q3开业,依托17栋百年别墅,如恩设计) |
6 | 瑞吉 | 1店 | 千岛湖天屿山顶店(12月开业,Bill Bensley设计) |
6 | 安达仕 | 1–2店 | 上海徐家汇中心店(Q1已开业,3月20日落地) |
奢华档两大反直觉特征:第一,顶奢落地密度分层明确,丽思4店>文华3店>金普顿3-4店,万豪系塔奢品牌2026年兑现密度位居三大国际集团首位;第二,首店经济成为2026年奢华酒店核心关键词,柏典中国首店、科林西亚亚太首店、佳阁大中华首店、筑格大中华首店、西嘉亚太首店集中落地,全新奢华品牌入华节奏大幅加快。
五、地理切片一:东部沿海重点布局格局Geographic Analysis 1: Key Layout Pattern of Eastern Coastal Areas
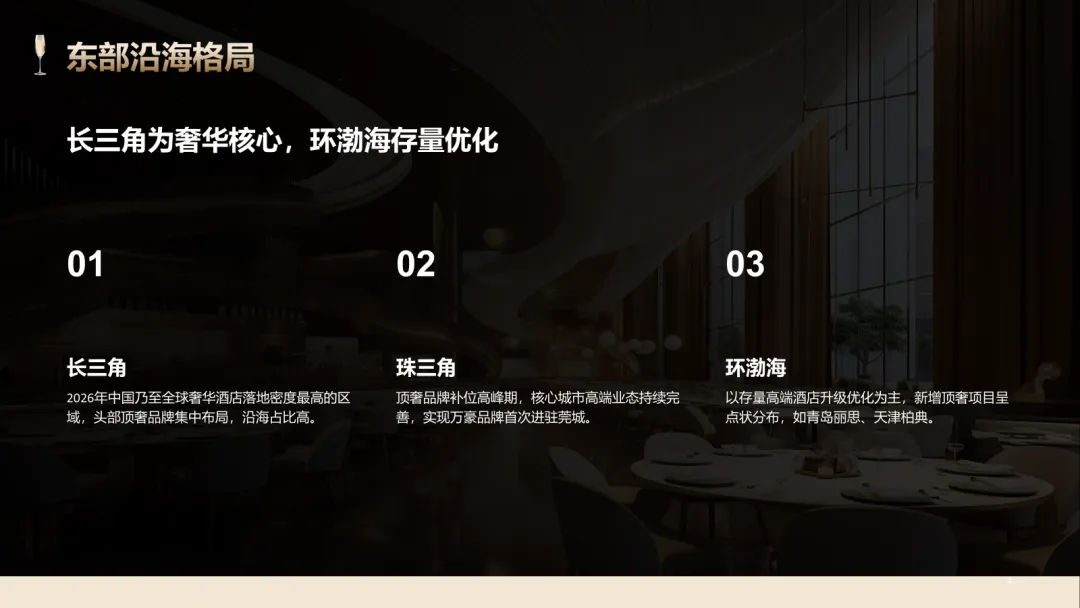
本章节东部沿海范围涵盖华东(沪苏浙闽鲁皖赣)、华南(粤琼)、华北沿海(京津冀+山东),2026年全国高端酒店约70%的开业体量集中于该区域,是国内高端、奢华酒店的核心布局阵地。
5.1 长三角(沪苏浙闽):全球最密奢华兑现区
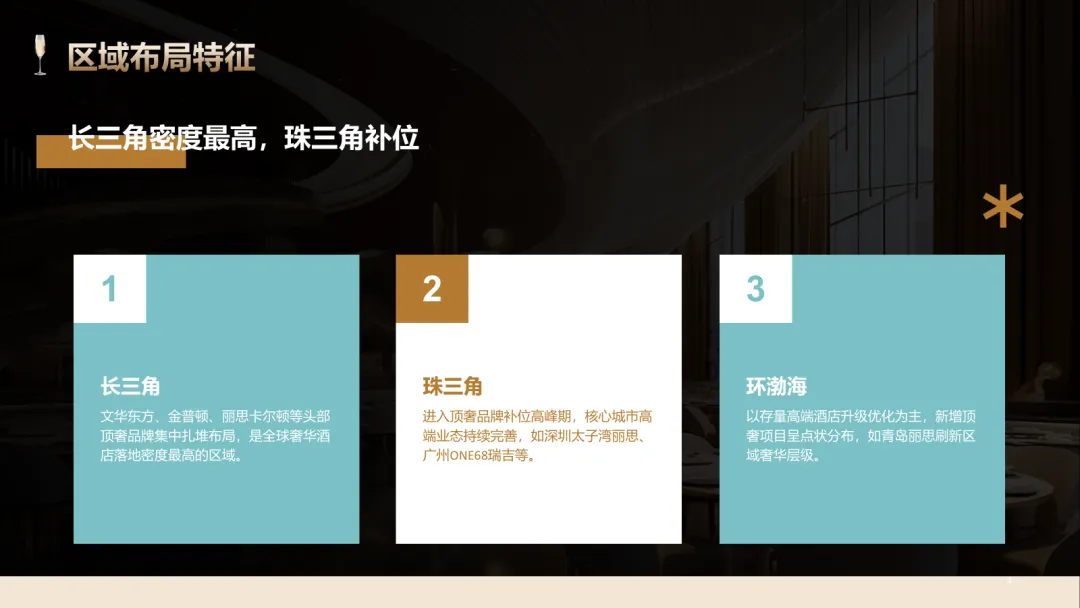
长三角是2026年中国乃至全球奢华酒店落地密度最高的区域,头部顶奢品牌集中扎堆布局:
1)文华东方3家新店全部落地苏、杭、宁长三角城市,沿海布局占比100%;
2)金普顿3-4家新店中,上海2家、江苏1家、千岛湖1家,沿海布局占比75%-100%;
3)丽思卡尔顿4家新店中,宁波、青岛、深圳太子湾3家落地沿海城市,占比75%;
4)洲际IHG全系35家新增门店中,28家落地东部沿海,占比高达80%。
5)瑰丽杭深双店、瑞吉千岛湖、嘉佩乐南京、华尔道夫杭州之门等顶奢项目同步落地,进一步夯实长三角奢华酒店核心地位。
5.2 珠三角(深广珠莞):顶奢补位核心年
2026年珠三角区域进入顶奢品牌补位高峰期,核心城市高端业态持续完善。
落地项目包含:丽思深圳太子湾、瑰丽深圳、瑞吉广州ONE68(Q3开业)、悦榕广州九龙湖(Q4开业)等顶奢门店;同时布局洲际香蜜湖、科学城店,凯悦臻选琶洲晓庐、逸扉拱北等高端项目;福朋瀚森喜来登落地东莞,实现万豪品牌首次进驻莞城,年底即将试营业。
5.3 环渤海(京津冀+山东):存量优化、点状新增
环渤海区域以存量高端酒店升级优化为主,新增顶奢项目呈点状分布。
核心新增项目包括丽思青岛店(Q3开业,刷新山东区域奢华酒店层级)、朗廷毅风青岛崂山店(7月5日已开业,环渤海首店);北京、天津区域暂无大规模新增项目,依托北辰丽思、东直门JW等优质存量门店维持市场体量。
5.4 沿海重点布局品牌TOP榜单
以品牌2026年全国开业体量中沿海区域占比为核心排序:文华东方(100%)、瑰丽(100%)、金普顿(75%-100%)、丽思卡尔顿(75%)、洲际IHG(80%)。
六、地理切片二:三四线及县域下沉布局格局Geographic Analysis 2: Sinking Layout Pattern of Third and Fourth-tier Cities and Counties
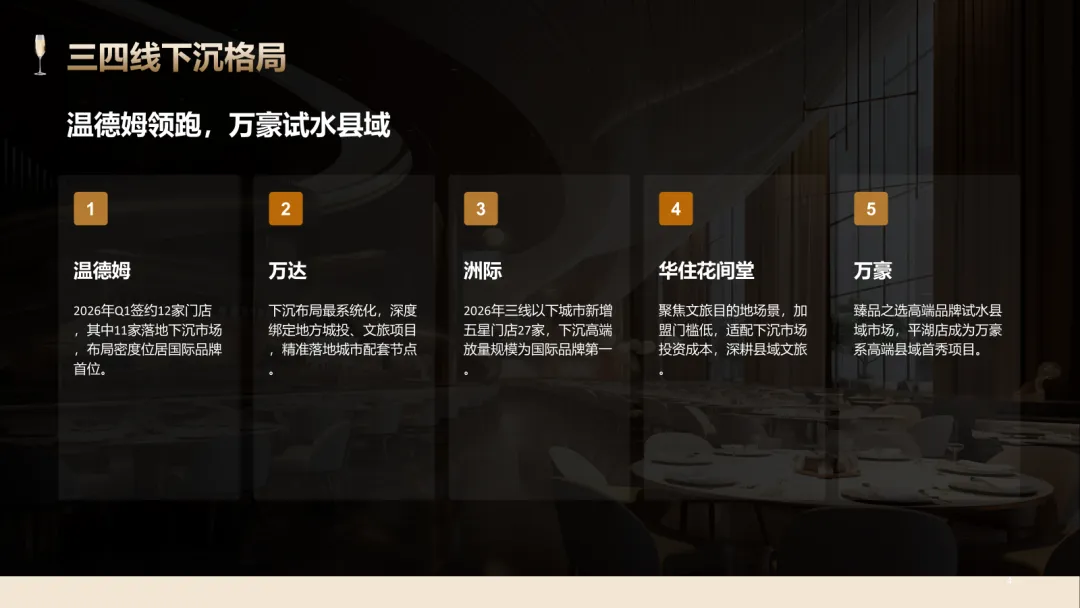
迈点2026年Q1数据显示,全国58个高端新增项目中,三四线及以下城市占比达62%,下沉市场成为高端酒店增量核心赛道。需明确核心边界:顶奢品牌无下沉布局,下沉主体为国际高端、国内高端、生活方式类品牌,仅部分次顶线品牌试水县域市场。
结合品牌下沉决心与2026年实际兑现体量,下沉市场核心品牌排名及布局逻辑如下:
排名 | 品牌/集团 | 下沉主力产品线 | 2026 三四线/县域代表项目 | 下沉逻辑 |
1 | 温德姆 | 温德姆花园、温德姆至尊 | 恩施、衡阳、松潘、宜昌至尊门店 | 2026年Q1签约12家门店,其中11家落地下沉市场,县域及三四线布局密度位居国际品牌首位 |
2 | 万达 | 锦华、嘉华、颐华 | 崇左锦华(7月开业)、乌鲁木齐双子星门店 | 本土集团下沉布局最系统化,深度绑定地方城投、文旅项目,精准落地城市配套节点 |
3 | 洲际 | 智选假日、假日酒店规模化走量,VOCO、洲至奢选高端试水 | 敦煌VOCO、平潭洲至奢选(高端品牌县域首秀) | 2026年三线以下城市新增五星门店27家,下沉高端放量规模为国际品牌第一 |
4 | 华住(花间堂) | 永乐华住花间堂,聚焦文旅目的地场景 | 象山石浦渔港古城店(7月开业)、安吉、树山门店 | 深耕县域文旅目的地,加盟门槛64.9万起,适配下沉市场投资成本 |
5 | 希尔顿 | 欢朋、花园主力放量,西嘉品牌试点下沉 | 惠山TOD三品牌集群门店 | 采用多品牌集群布局模式,单店运营成本降低15%-20%,下沉性价比优势显著 |
6 | 万豪 | 福朋、万枫规模化走量,臻品之选高端试水县域 | 平湖臻品之选(10月开业,万豪系高端县域首秀) | 2024年新增门店30%落地三线以下城市,下沉布局持续深化 |
7 | 雅高 | 索菲特高端线下沉破局 | 常州高新、安吉、贵阳烈变门店 | 打破奢华品牌不下沉的固有格局,实现高端奢华品牌三线城市落地突破 |
下沉市场核心易错点梳理:一是三四线城市与县域市场概念区分,崇左、乌鲁木齐为地级市,平潭、平湖、石浦为真正县域市场;二是奢华下沉并非顶奢本体下沉,而是依托洲至奢选、臻品之选、索菲特等次顶线品牌试水;三是中外下沉打法差异显著,本土品牌依托政府合作、文旅绑定、全服务体系布局,国际品牌依托降维子品牌、在地化定制设计实现下沉落地。
七、结论判读:2026行业发展核心趋势Conclusion Interpretation: Core Development Trends of the Industry in 2026
7.1 国际酒店集团三大话语权抢占路径
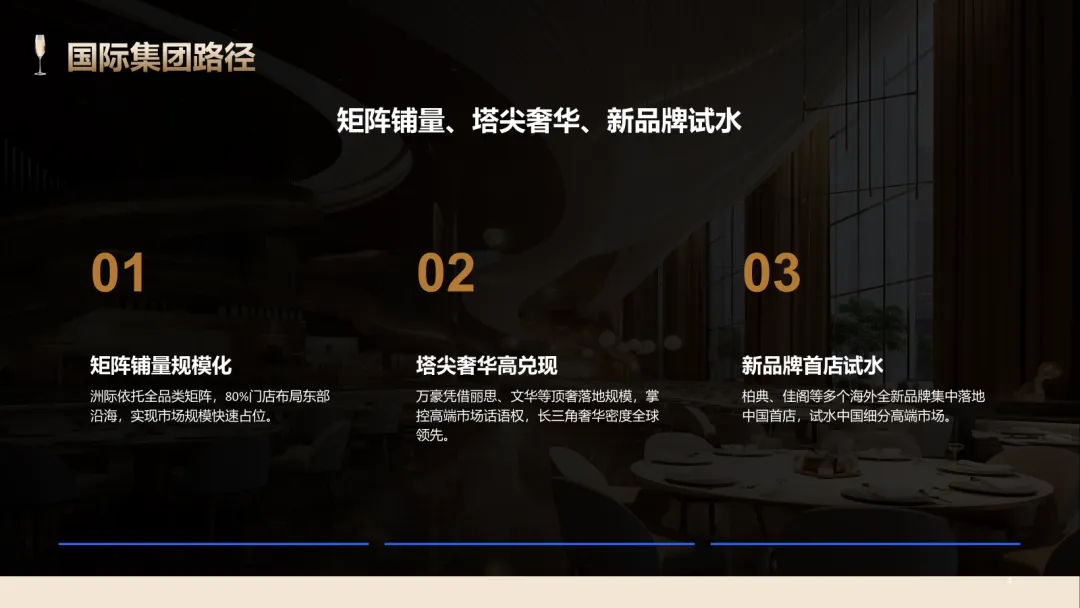
一是铺量规模化,洲际依托9家洲际、13家英迪格、4家金普顿、9家洲至奢选的全品类,80%门店布局东部沿海,实现市场规模快速占位;二是塔尖奢华高兑现,万豪凭借丽思4店、文华3店、金普顿3-4店的顶奢落地规模,实现长三角奢华酒店密度全球领先,掌控高端市场话语权;三是新品牌首店试水,柏典、佳阁、筑格、西嘉、科林西亚等多个海外全新品牌集中落地中国首店,试水中国细分高端市场,刷新行业品牌格局。
7.2 本土酒店集团三大追赶突破路径
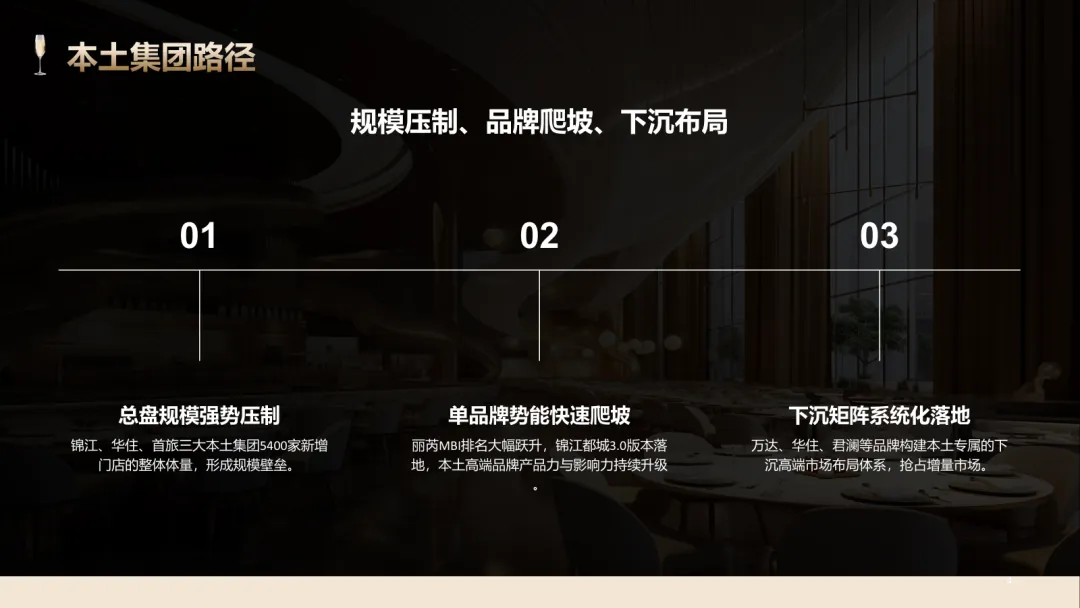
一是总盘规模强势压制,锦江、华住、首旅三大本土集团5400家新增门店的整体体量,让本土高端酒店绝对数量超越任意单一国际集团,形成规模壁垒;二是单品牌势能快速爬坡,锦江丽芮品牌MBI排名大幅跃升、锦江都城3.0版本直营门店落地,本土高端品牌产品力、影响力持续升级;三是下沉系统化落地,万达锦华、嘉华、颐华全系列下沉,华住花间堂深耕县域文旅,君澜、雅阁等品牌跟跑补位,构建本土专属的下沉高端市场布局体系。
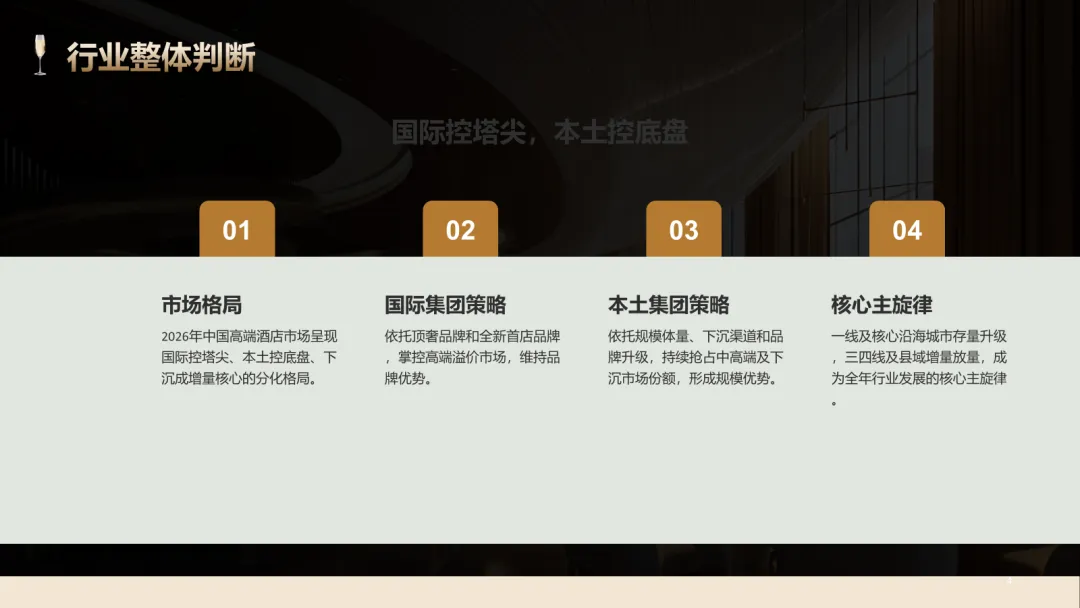
7.3 2026年行业整体核心判断
2026年中国高端酒店市场呈现国际控塔尖、本土控底盘、下沉成增量核心的分化格局。国际集团依托顶奢品牌、全新首店品牌掌控高端溢价市场,本土集团依托规模体量、下沉渠道、品牌升级持续抢占中高端及下沉市场份额,一线及核心沿海城市存量升级、三四线及县域增量放量,成为全年行业发展的核心主旋律。
 【免责声明:文章重在分享,如有原创声明和侵权,请及时联系本号,我们将在24小时之内对稿件作删除处理,感谢对深蓝色放大镜平台的关注!图文由深蓝色放大镜平台整理发布,转载请注明来源】 (来源:网络)
扫码加公众号关注博主,观看其他内容更精彩,你的支持是我持续更新的动力!