中国青年旅行酒店品牌汇总及产品分析
- 更新时间 2026-11-22 00:58:04
您的关注是我们持续更新的动力!
中国青年旅行酒店品牌汇总及产品分析
Summary and Product Investment Analysis of Chinese Youth Travel Hotel Brands
目录Table of Contents
1 市场宏观背景:从青旅复苏到青年旅居赛道爆发Market Macro Background: From Youth Hostel Recovery to the Boom of Youth Residence Track
1.1 广义青旅市场规模三年翻三倍,180亿背后的结构性红利The General Youth Hostel Market Has Tripled in Three Years: Structural Dividend Behind 18 Billion RMB
1.2 客群代际更替:Z世代撑起83.7%线上预订量Intergenerational Replacement of Customer Groups: Generation Z Accounts for 83.7% of Online Bookings
1.3 消费逻辑转变:性价比不等于低价,情绪价值纳入决策清单Shift in Consumption Logic: Cost‑performance Is Not Equivalent to Low Price, Emotional Value Included in Decision‑making List
2 青年旅行酒店品牌分层汇总Hierarchical Summary of Youth Travel Hotel Brands
2.1 经济型平价赛道:海友酒店、IU酒店Economy Budget Track: Hi Inn, IU Hotel
2.2 中端年轻化赛道:轻居酒店、ZMAX HOTELSMid‑end Youth‑oriented Track: Atour Light, ZMAX HOTELS
2.3 长短租复合赛道:憬黎酒店及服务公寓Mixed Long‑short Term Rental Track: TULIP LODJ Hotel & Serviced Apartment
2.4 下沉市场玩家:派柏·云酒店、云上四季民宿Sinking‑market Players: Pebble Motel, Yunshang Siji Homestay
3 核心品牌数据详析(含对比表格)In‑depth Analysis of Core Brand Data (Including Comparison Tables)
3.1 各品牌门店规模、客房数与城市覆盖密度Store Scale, Room Quantity and City Coverage Density of Each Brand
3.2 单房造价、总投资门槛与回本周期对照表Comparison Table of Per‑room Construction Cost, Total Investment Threshold and Payback Period
3.3 经营指标:RevPAR、ADR、出租率与GOP率横向对比Horizontal Comparison of Operating Indicators: RevPAR, ADR, Occupancy Rate and GOP Rate
4 投资拆解与成本结构分析Investment Decomposition and Cost Structure Analysis
4.1 单房造价分层:5万—15万元梯度如何对应物业条件Stratification of Per‑room Construction Cost: How the 50‑150 Thousand RMB Gradient Matches Property Conditions
4.2 营建环节的成本控制手段(模块化、快装、公区可选配)Cost Control Measures in Construction Phase (Modularization, Fast Installation, Optional Public Areas)
4.3 运营端人房比与能耗成本的真实账本Real Ledger of Staff‑room Ratio and Energy Consumption Cost at Operation Side
5 投资发展方向与趋势研判Investment Development Direction and Trend Research & Judgment
5.1 下沉市场:县域连锁化率仅14%,投资回报率高出一线城市22%—30%Sinking Market: County‑level Chain Rate Is Only 14%, ROI 22%‑30% Higher Than First‑tier Cities
5.2 存量改造取代增量新建,翻牌成为主流Stock Renovation Replaces Incremental New‑building; Rebranding Becomes Mainstream
5.3 长短租融合对冲淡旺季风险Integration of Long‑short Term Rental to Hedge Off‑peak & Peak‑season Risks
5.4 从"拼床位"到"拼情绪设计",产品迭代方向From "Competing for Beds" to "Competing for Emotional Design": Product Iteration Direction
6 结语:青年旅居赛道的风险提示与入局建议Conclusion: Risk Warning and Entry Suggestions for Youth Residence Track
参考资料 References
 1 市场宏观背景:从青旅复苏到青年旅居赛道爆发 Market Macro Background: From Youth Hostel Recovery to the Boom of Youth Residence Track
1.1 广义青旅市场规模三年翻三倍,180亿背后的结构性红利 The General Youth Hostel Market Has Tripled in Three Years: Structural Dividend Behind 18 Billion RMB
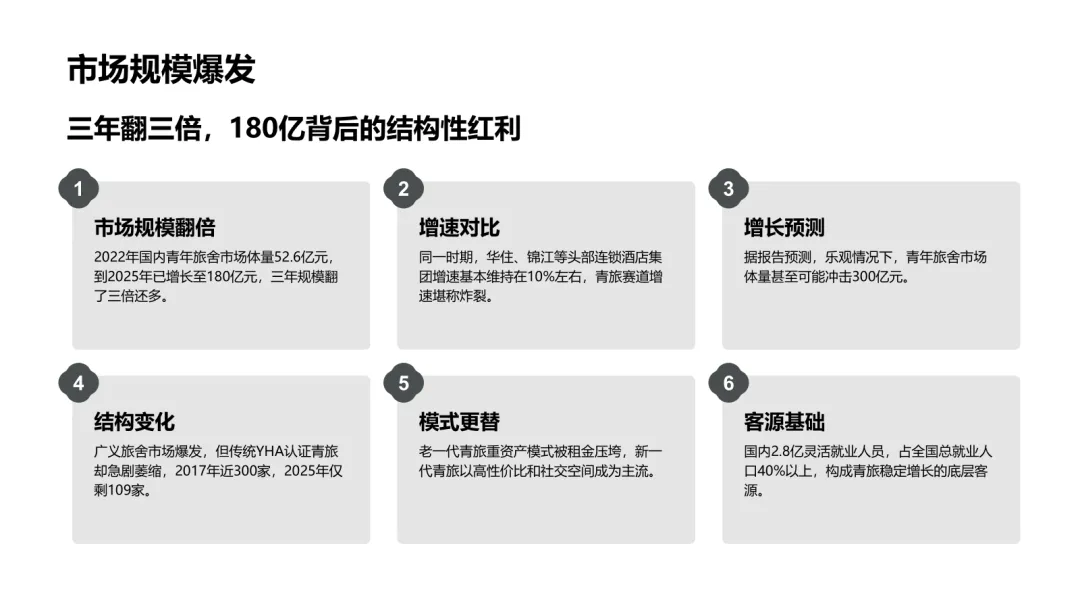
2022年国内青年旅舍的市场体量仅为52.6亿元,到2025年已经增长至180亿元,三年规模翻了三倍还多。放在国内住宿业大盘里,这一增速属于炸裂级别——同一时间段里,华住、锦江等头部连锁酒店集团的增长速度基本维持在10%左右。按照《2026年中国青年旅舍市场占有率及行业竞争格局分析报告》的预测,乐观情况下市场体量甚至可能冲击300亿元。
但这份繁荣背后藏着一组"冰火两重天"的数据。广义旅舍市场在爆发,传统YHA认证青旅却在急剧萎缩。2017年前后,全国获得国际青年旅舍联盟(YHA)认证的门店接近300家,到2025年仅剩109家,保留认证标志的不足70家,门店数量锐减了四分之三。根源在于商业模式代际更替——老一代青旅主打背包客文化,靠低房价加大面积公共空间的重资产模式,被逐年上涨的商业租金压垮;而新一代青旅更像城市基础设施,提供高性价比床位加年轻人需要的社交空间,客群也从背包客转变为长期租客、求职人员和灵活就业群体。
截至2025年,国内灵活就业人员已达2.8亿人,占全国总就业人口的40%以上。这部分人群构成了青旅稳定且持续增长的底层客源。
1.2 客群代际更替:Z世代撑起83.7%线上预订量 Intergenerational Replacement of Customer Groups: Generation Z Accounts for 83.7% of Online Bookings
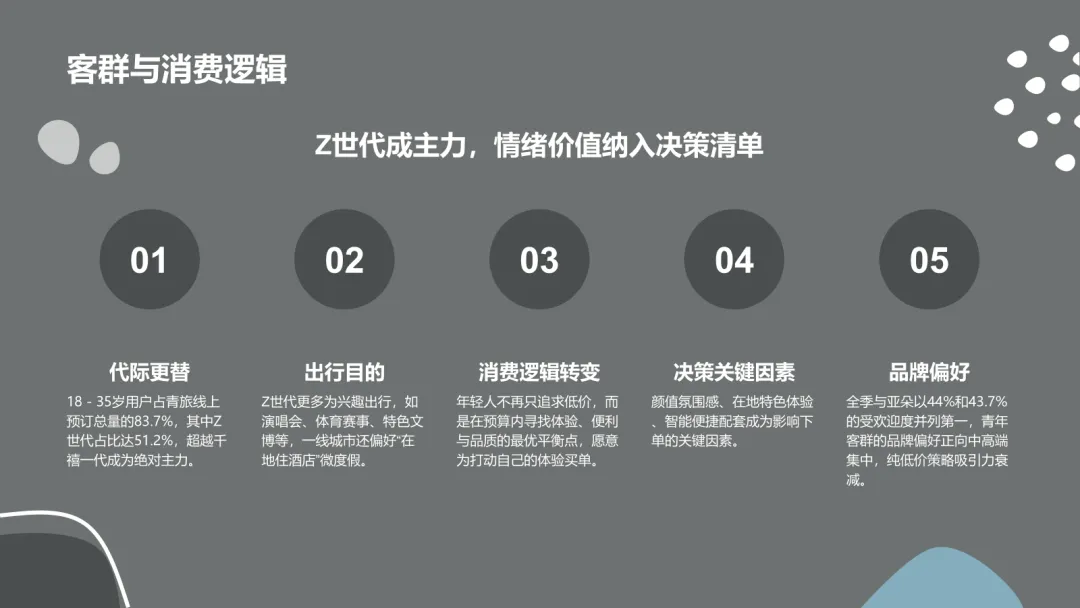
DT研究院《2026青年住酒店调研报告》显示,18—35岁用户占青旅线上预订总量的83.7%,其中Z世代占比达51.2%,超越千禧一代成为绝对主力。00后不再一味追逐网红地标,更加看重一座城市能否提供与众不同的在地体验。
从出行目的看,以95后和00后为代表的Z世代更多为兴趣出行——演唱会、体育赛事、特色文博、宠物友好体验等具体"焦点"牵动出发脚步。一线城市人群还偏好"在地住酒店"的微度假模式,在本地景区附近选酒店像游客一样体验城市,或周末去郊区彻底放松。
1.3 消费逻辑转变:性价比不等于低价,情绪价值纳入决策清单 Shift in Consumption Logic: Cost‑performance Is Not Equivalent to Low Price, Emotional Value Included in Decision‑making List
一个需要纠正的固有印象是:年轻人对价格并不只是高度敏感。市场真实反馈显示,他们在预算范围内寻找体验、便利与品质的最优平衡点——擅长比价,但愿意为打动自己的体验买单。颜值氛围感、在地特色体验、智能便捷配套,成为影响下单的关键因素。
上述调研还揭示了青年住酒店的几组硬数据:76.2%的人最在意床品舒适度,63.5%踩过"卫生清洁不到位"的雷,58.4%被"噪音大/隔音差"折磨。全季与亚朵以44%和43.7%的受欢迎度并列第一,希尔顿以31.9%位列第三。这组数据说明,青年客群的品牌偏好正在向中高端集中,纯低价策略的吸引力在衰减。
 2 青年旅行酒店品牌分层汇总 Hierarchical Summary of Youth Travel Hotel Brands
青年旅行酒店不是一个单一品类,而是横跨经济型、中端、设计型、长短租复合等多个价格带的集合。按照产品定位和客群切入点,可划分为四个层次。
2.1 经济型平价赛道:海友酒店、IU酒店 Economy Budget Track: Hi Inn, IU Hotel
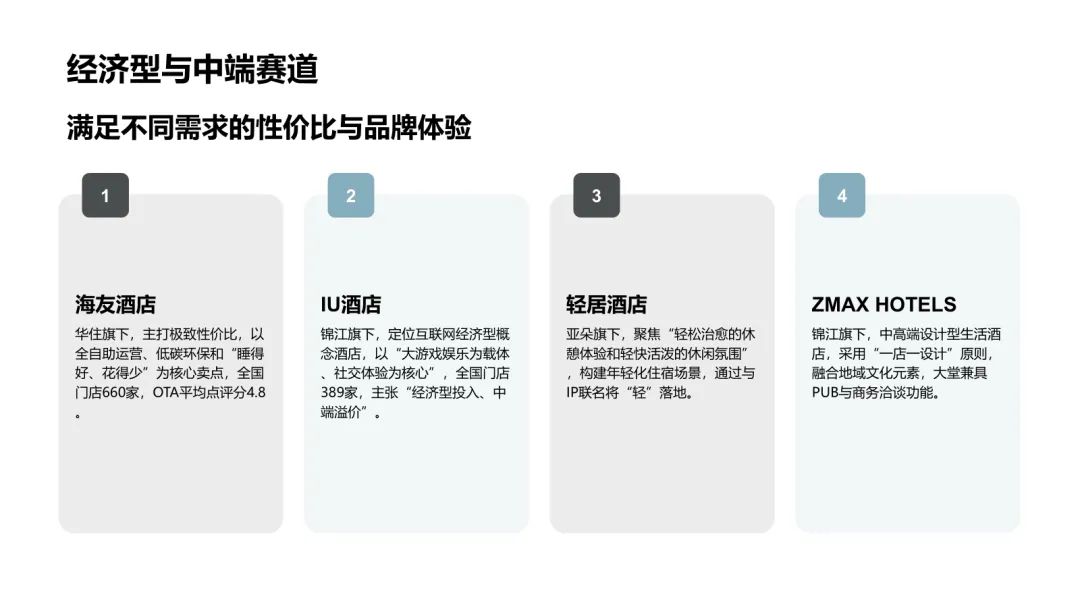
经济型赛道的核心是用最低的单房投入跑通稳定现金流,适配学生短途旅行、基层青年差旅、县城返乡住宿等场景。
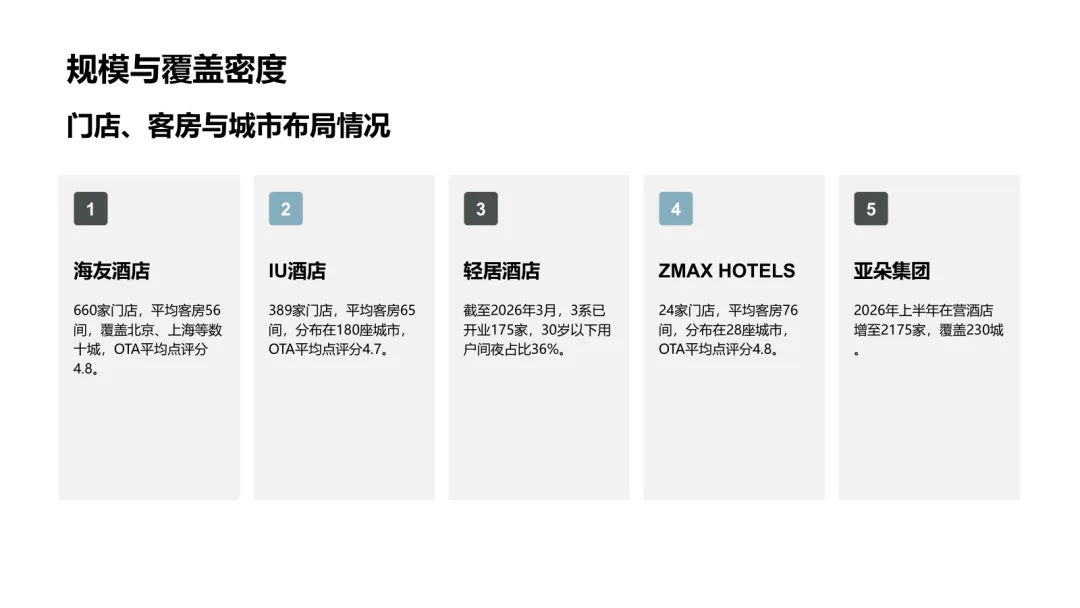
海友酒店(华住集团)主打极致性价比,以全自助运营、低碳环保和"睡得好、花得少"为核心卖点。全国门店660家,覆盖北京、上海、杭州、成都等数十个城市,平均客房56间,OTA平均点评分4.8。
IU酒店(锦江酒店集团)定位互联网经济型概念酒店,以"大游戏娱乐为载体、社交体验为核心"。全国门店389家,分布在180座城市,平均客房65间,OTA平均点评分4.7。品牌主张"经济型的投入、媲美中端的溢价"——相比经济型酒店总投资高5%—10%,RevPAR增加15%—30%;相比中端酒店总投资降低50%。
2.2 中端年轻化赛道:轻居酒店、ZMAX HOTELS Mid‑end Youth‑oriented Track: Atour Light, ZMAX HOTELS
中端赛道的玩家试图在经济型和高端之间找到甜蜜点:用可控造价做出品牌记忆点,通过体验和IP联名实现溢价。
轻居酒店(亚朵集团)聚焦"轻松治愈的休憩体验和轻快活泼的休闲氛围",构建年轻化住宿场景。截至2026年3月,轻居3系已开业175家,30岁以下用户间夜占比36%,35岁以下占比高达56%。通过与GXG零压借衣站、海绵宝宝等IP联名,把"轻"落地融入场景。
ZMAX HOTELS(锦江酒店中国区)定位中高端设计型生活酒店,采用"一店一设计"原则,融合地域文化元素打造非标准化空间,大堂融合PUB、商务洽谈功能,配套精酿餐吧与社交电商形成复合经营。全国门店24家,平均客房76间。
2.3 长短租复合赛道:憬黎酒店及服务公寓 Mixed Long‑short Term Rental Track: TULIP LODJ Hotel & Serviced Apartment
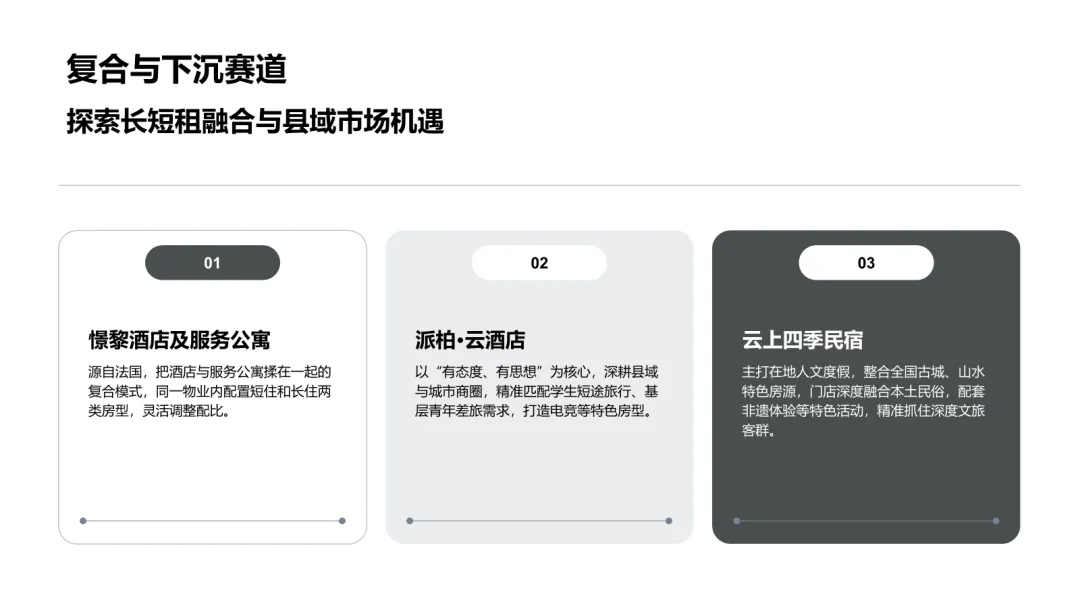
憬黎(TULIP LODJ)源自法国卢浮酒店集团,2021年进入中国,2024年雅诗阁中国与锦江成立合资公司以特许经营模式推进拓展。它不是一个传统酒店,而是把酒店与服务公寓揉在一起的复合模式——同一物业内配置短住和长住两类房型,根据城市和客群灵活调整配比。短住房型配备洗烘一体机、模块化收纳;长住房型以"All In One"一体化空间融合厨房、起居、卧室八大功能区。
2.4 下沉市场玩家:派柏·云酒店、云上四季民宿 Sinking‑market Players: Pebble Motel, Yunshang Siji Homestay
派柏·云酒店以"有态度、有思想"为核心,深耕县域与城市商圈,精准匹配学生短途旅行、基层青年差旅需求。在标准化清洁体系上打造电竞房型、零压休憩客房、全屋智能房型,适配不同年轻群体偏好。
云上四季民宿主打在地人文度假,整合全国古城、山水特色房源,平遥、大理、建水等门店深度融合本土民俗,配套非遗体验、农耕互动等特色活动,精准抓住偏爱深度文旅出行的年轻客群。
 3 核心品牌数据详析(含对比表格) In‑depth Analysis of Core Brand Data (Including Comparison Tables)
3.1 各品牌门店规模、客房数与城市覆盖密度 Store Scale, Room Quantity and City Coverage Density of Each Brand
品牌 | 所属集团 | 门店数量 | 平均客房数 | 覆盖城市 | 点评分 |
海友酒店 | 华住集团 | 660家 | 56间 | 北京、上海、杭州等数十城 | 4.8 |
IU酒店 | 锦江酒店集团 | 389家 | 65间 | 180座城市 | 4.7 |
轻居酒店(3系) | 亚朵集团 | 175家 | — | 全国 | — |
ZMAX HOTELS | 锦江酒店中国区 | 24家 | 76间 | 28座城市 | 4.8 |
亚朵集团(全品牌) | 亚朵集团 | 2015家 | — | 230城 | — |
数据来源:各品牌招商官网及公开报道
注:亚朵集团2025年底在营酒店2015家(含亚朵酒店、轻居、萨和、亚朵见野等七大品牌),管道内待开业779家;2026年上半年集团在营酒店增至2175家。
3.2 单房造价、总投资门槛与回本周期对照表 Comparison Table of Per‑room Construction Cost, Total Investment Threshold and Payback Period
品牌 | 单房造价 | 单店总投资 | 回本周期 | 年投资回报率 | 加盟费/前期费用 |
海友酒店 | 5—6万元 | 150—300万元 | — | — | 1500元/间(最低6000元) |
IU酒店(轻简版) | 5.5万元起 | 200—250万元 | 2.5—3年 | 34%—38% | 3000元/间 |
IU酒店(商务版) | 6.5万元起 | — | — | — | — |
轻居酒店 | 10.89万元 | — | 3—4年 | — | 含集团会员体系支持 |
ZMAX HOTELS | 10—15万元 | 300—600万元 | — | — | 5000元/间+设计费 |
憬黎公寓 | 约10.92万元 | 110间约1100万元 | — | — | 依托GPP采购平台 |
数据来源:各品牌官方加盟手册及行业报告
几个关键数据点需要单独拎出来看:
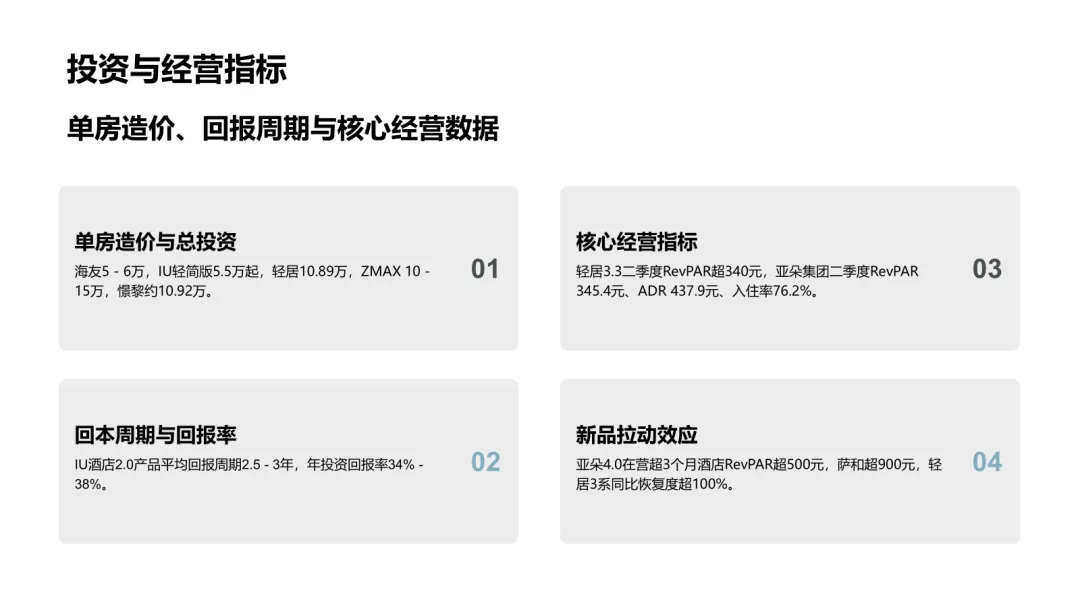
IU酒店2.0产品目前RevPAR达192元,年投资回报率34%—38%,平均回报周期2.5—3年,这个回报水平在经济型赛道里属于第一梯队。海友酒店新店单房投资成本可做到5—5.5万元/间,改造店更低至2—2.6万元/间,是当前市场上单房投入最低的连锁品牌之一。轻居酒店通过模块化组合、活动家具和标准化部件降低施工复杂度,将客房面积优化至18平方米起,健身房设为可选配项目,让加盟商能结合物业条件灵活安排投入。
3.3 经营指标:RevPAR、ADR、出租率与GOP率横向对比 Horizontal Comparison of Operating Indicators: RevPAR, ADR, Occupancy Rate and GOP Rate
品牌/指标 | RevPAR | ADR | 出租率/OCC | 备注 |
轻居3.3(2026Q2) | 超340元 | — | — | 较轻居3.0高出10%+ |
亚朵集团(2026Q2) | 345.4元 | 437.9元 | 76.2% | 全品牌 |
亚朵4.0(在营3月+) | 超500元 | — | — | 新品溢价显著 |
萨和酒店 | 超900元 | — | — | 高端生活方式标杆 |
轻居3系慧评均分 | — | — | — | 4.92分 |
数据来源:中国产业经济信息网、亚朵财报及行业监测
轻居3.3在2026年二季度RevPAR超过340元,其在营酒店RevPAR较轻居3.0高出10%以上。亚朵集团2026年二季度整体RevPAR 345.4元、ADR 437.9元、入住率76.2%。值得关注的是新品拉动效应:亚朵4.0在营超过3个月的酒店RevPAR已超500元,萨和超900元,轻居3系同比恢复度超100%——大盘整体承压背景下,新品成了拉动整体指标的核心引擎。
 4 投资拆解与成本结构分析 Investment Decomposition and Cost Structure Analysis
4.1 单房造价分层:5万—15万元梯度如何对应物业条件 Stratification of Per‑room Construction Cost: How the 50‑150 Thousand RMB Gradient Matches Property Conditions
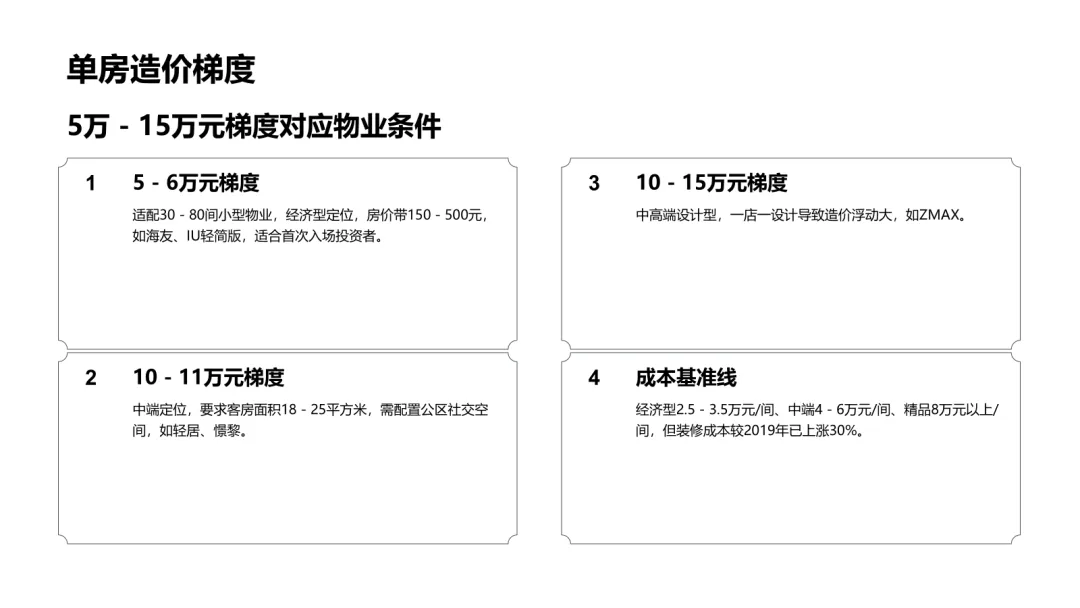
青年旅行酒店赛道的单房造价大致可分为三个梯度:
•5—6万元梯度(海友、IU轻简版):适配30—80间的小型物业,经济型定位,房价带150—500元。特点是改造灵活、现金占用低,适合首次入场的个人投资者。
•10—11万元梯度(轻居、憬黎):中端定位,要求客房面积18—25平方米,通常需要配置公区社交空间。憬黎依托锦江全球采购平台(GPP)和快装技术实现精细化成本管控。
•10—15万元梯度(ZMAX):中高端设计型,一店一设计导致造价浮动区间大,设计咨询费单独计取。
行业层面的改造成本基准线为:经济型2.5—3.5万元/间、中端4—6万元/间、精品8万元以上/间。但要注意,装修成本较2019年已高出30%,实际落地造价普遍上浮。
4.2 营建环节的成本控制手段(模块化、快装、公区可选配)Cost Control Measures in Construction Phase (Modularization, Fast Installation, Optional Public Areas)
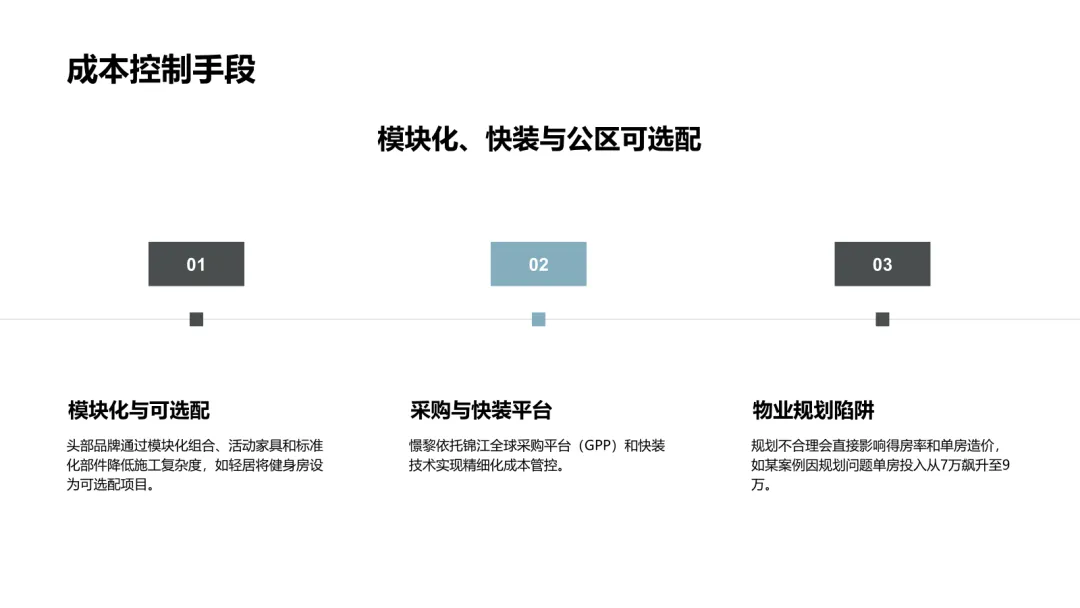
头部品牌在营建端的核心降本思路是模块化与可选配。轻居酒店通过模块化组合、活动家具和标准化部件降低施工复杂度、缩短筹建周期,健身房作为可选配项目让加盟商根据物业条件和客群需求自主安排投入。憬黎则依托GPP全球采购平台和快装技术实现精细化成本管控。
一个容易被忽视的成本陷阱是物业规划——90后投资人的实操案例显示,因规划不合理导致7层楼仅出58间客房,单房投入从预算7万元飙升至9万元。这意味着得房率和客房排布效率直接影响最终单房造价。
4.3 运营端人房比与能耗成本的真实账本 Real Ledger of Staff‑room Ratio and Energy Consumption Cost at Operation Side
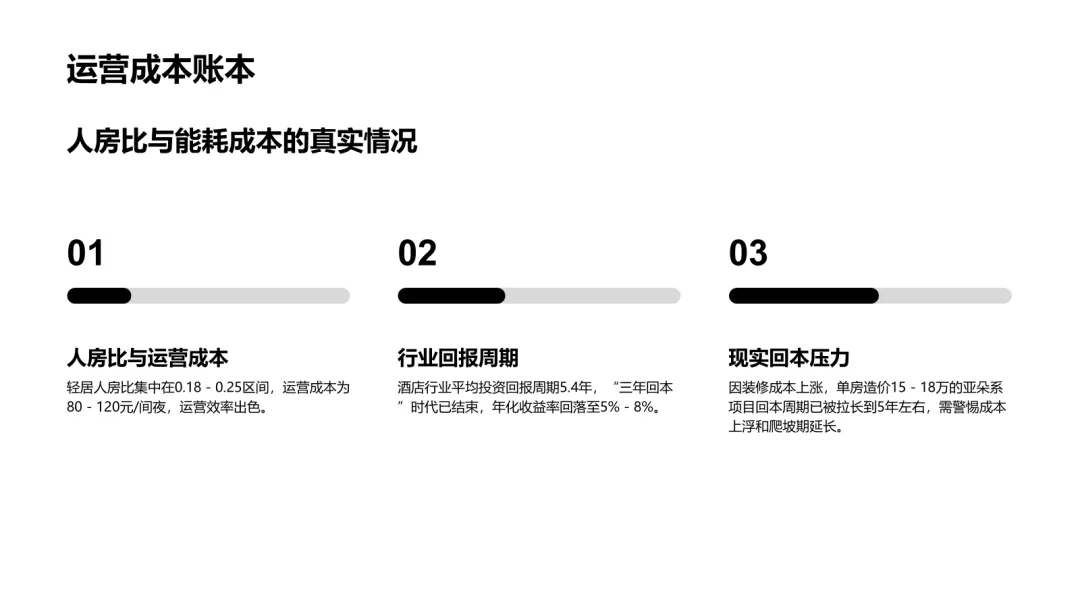
轻居酒店的抽样数据显示,其人房比集中在0.18—0.25区间,运营成本为80—120元/间夜。对比行业平均水平,这是一组相当出色的运营效率指标——低人房比意味着更少的人力刚性支出,80—120元的运营成本在通胀环境下给了门店足够的利润缓冲空间。
从行业大盘看,酒店行业的平均投资回报周期为5.4年,"三年回本"时代已经结束,年化收益率回落至5%—8%。加盟手册上写的回本周期3—5年,但现实中因装修成本上涨,单房造价15—18万的亚朵系项目回本周期已被拉长到5年左右。一位成都酒店经营者透露,1700万投资200间房的中档酒店,6年仍未回本——这组数据提醒投资者,务必将成本上浮和爬坡期延长两个变量纳入测算。
 5 投资发展方向与趋势研判 Investment Development Direction and Trend Research & Judgment
5.1 下沉市场:县域连锁化率仅14%,投资回报率高出一线城市22%—30% Sinking Market: County‑level Chain Rate Is Only 14%, ROI 22%‑30% Higher Than First‑tier Cities
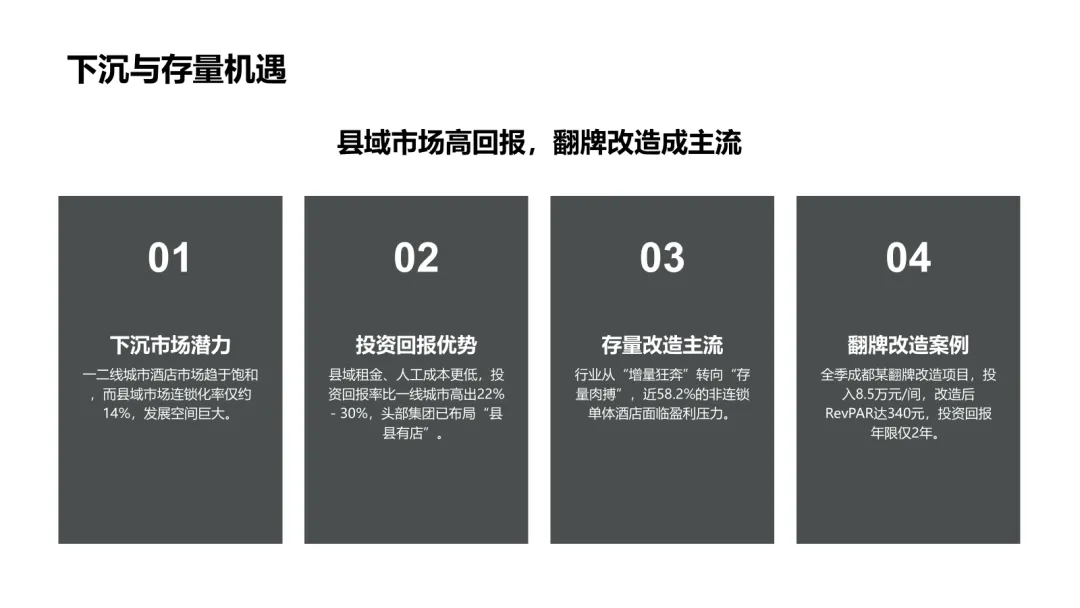
一二线城市酒店市场趋于饱和,而县域市场连锁化率仅约14%,发展空间巨大。更关键的是,县域租金、人工成本更低,投资回报率比一线城市高出22%—30%。华住、锦江、首旅等头部集团已全面推进"县县有店"战略布局。
春节返乡潮的实证数据也佐证了下沉市场的爆发力——县城连锁酒店与中端酒店快速普及,价格稳定在200—500元/晚,卫生、服务、硬件设施实现标准化并持续升级,匹配年轻人在大城市的日常居住标准。返乡住酒店已从春节短期现象延伸至清明、国庆、周末返乡、朋友聚会等场景,逐步走向常态化。
5.2 存量改造取代增量新建,翻牌成为主流 Stock Renovation Replaces Incremental New‑building; Rebranding Becomes Mainstream
行业正从"增量狂奔"转向"存量肉搏"。近58.2%的非连锁单体酒店面临客源流失与盈利压力。县域低端无特色的单体旅馆、小宾馆受卫生、服务、品牌短板影响,入住率预计下降10%—20%,逐步退出市场。中端有一定基础的单体酒店必须向精品化、民宿化、主题化转型。
90后新一代投资人的主流逻辑已经成型:以存量改造为切入点,以轻资产运营为核心,以数智化赋能降本增效,以本土化创新提升溢价能力。全季成都某翻牌改造项目,投入8.5万元/间,改造后RevPAR达340元,投资回报年限仅2年——这是翻牌模式跑通的典型样本。
5.3 长短租融合对冲淡旺季风险 Integration of Long‑short Term Rental to Hedge Off‑peak & Peak‑season Risks
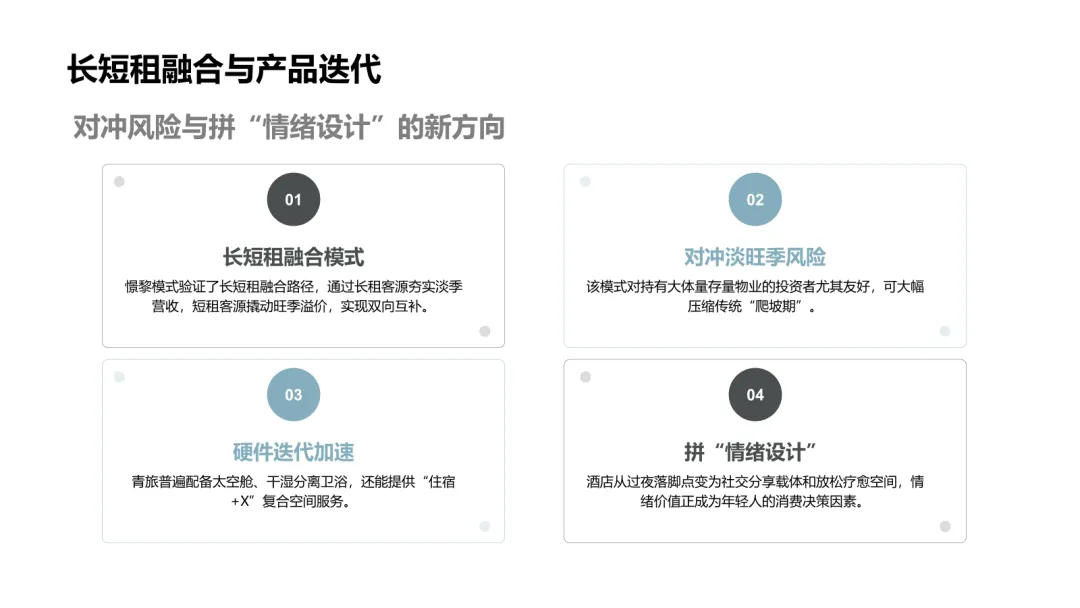
憬黎模式验证了一条新路径:同一物业内短住与长住灵活组合,通过长住客源夯实淡季稳定营收,短住客源撬动旺季溢价收益,实现"淡季稳底盘、旺季冲营收"的双向互补。
深圳南山憬黎店273间客房,开业前提前锁定600万营业额,长租客户在大堂未完工时就来看房预订,传统"爬坡期"被大幅压缩,长租占比稳步升至超50%。
这种模式对持有大体量存量物业、希望用复合业态对冲单一客源风险的投资者尤其友好。
5.4 从"拼床位"到"拼情绪设计",产品迭代方向 From "Competing for Beds" to "Competing for Emotional Design": Product Iteration Direction
青年旅舍的硬件迭代正在加速——现在50元一晚的青旅也多配备太空舱、隔断床、干湿分离卫浴,大型连锁青旅还能提供"住宿+X"复合空间服务。酒店从单纯的过夜落脚点,变成社交分享的载体、放松疗愈的空间。"能不能拍出好看的画面""有没有松弛自在的氛围",这些情绪价值正在和硬件设施一起纳入年轻人的消费决策清单。
 6 结语:青年旅居赛道的风险提示与入局建议 Conclusion: Risk Warning and Entry Suggestions for Youth Residence Track
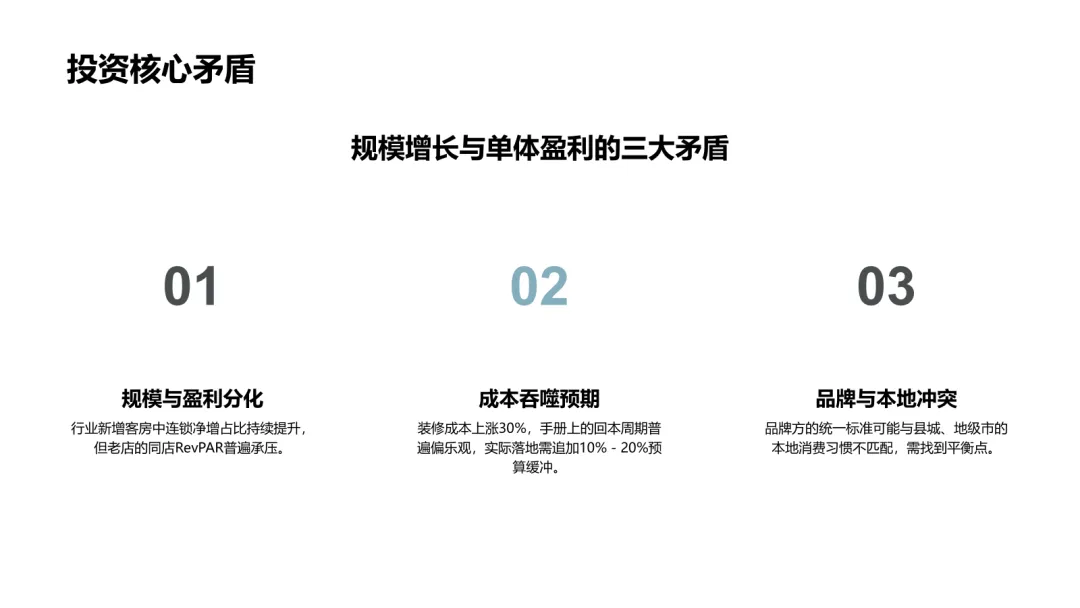
青年旅居赛道处在结构性上升通道,但投资者需要清醒认识几组矛盾:
第一,规模增长与单体盈利的分化。行业新增客房中连锁净增占比持续提升,但老店的同店RevPAR普遍承压。新店靠产品和品牌势能拉动指标,老店却面临降价留客的困境——加盟商手里已过爬坡期的资产,恰恰是回报压力最大的部分。
第二,成本上行吞噬回本预期。装修成本较2019年上涨30%,手册上的回本周期普遍偏乐观,实际落地往往需要追加10%—20%的预算缓冲。下沉市场价格战也在挤压利润空间,部分中小酒店为争夺客源不惜亏本运营。
第三,品牌标准化与本地需求的冲突。品牌方的统一标准可能与县城、地级市的本地消费习惯不匹配,需要投资者在两者之间找到平衡点。
入局建议上,分三层看:
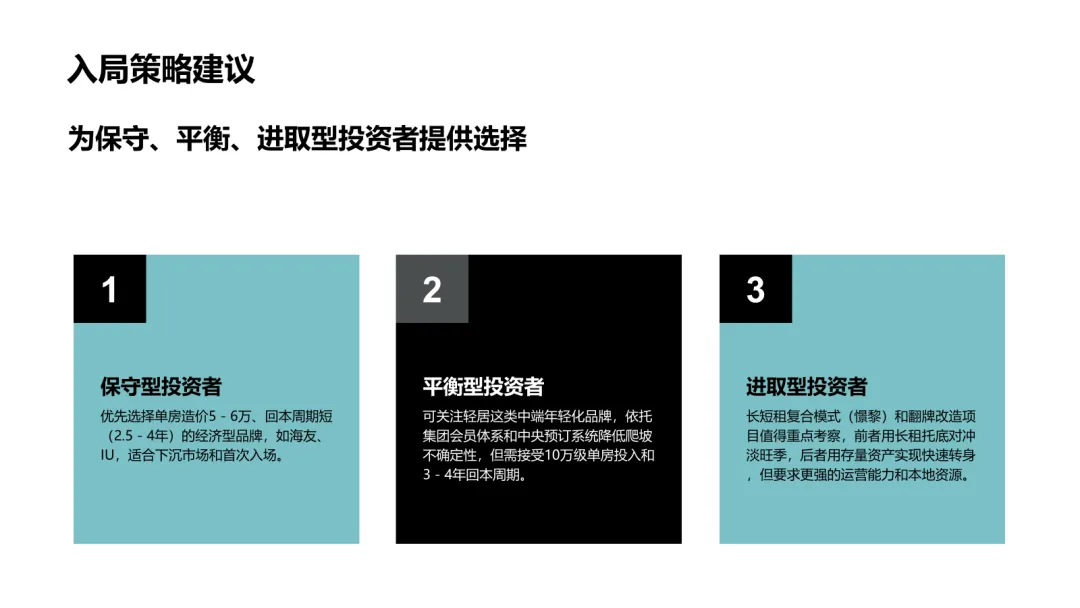
•保守型投资者,优先选择单房造价5—6万、回本周期短(2.5—4年)、现金流稳定的经济型品牌(海友、IU),适合下沉市场和首次入场。
•平衡型投资者,可关注轻居这类中端年轻化品牌,依托集团1.2亿会员规模和中央预订系统(销售间夜占比61.5%)降低爬坡不确定性,但需接受10万级单房投入和3—4年回本周期。
•进取型投资者,长短租复合模式(憬黎)和翻牌改造项目值得重点考察,前者用长租托底对冲淡旺季,后者用存量资产实现快速转身,但都要求投资者具备更强的运营操盘能力和本地资源。
参考资料 References
1 博研咨询. 2025年中国青年旅舍市场规模数据
2 中国饭店协会. 2026年中国酒店业发展报告
3 DT研究院. 2026青年住酒店调研报告
4 亚朵集团. 2025年度ESG报告暨投资者关系文件
5 各品牌官方加盟手册及招商官网(海友、IU、ZMAX、轻居、憬黎)
本文数据均来自品牌官方披露、行业协会报告及权威媒体报道,投资测算仅供参考,实际回报受物业条件、城市能级、运营能力等多重因素影响,入市需谨慎。
扫码加公众号关注博主,观看其他内容更精彩,你的支持是我持续更新的动力!
扫描二维码
加公众号
壹伴编辑器
扫码加公众号关注博主,观看其他内容更精彩,你的支持是我持续更新的动力!
扫描二维码
加公众号
壹伴编辑器
点赞鼓励一下