美国也有贾国龙:把 N 多餐饮品牌,打包成“美国梦”卖给资本市场
- 更新时间 2026-11-22 00:54:21
贾国龙换招牌,要自己关店、装修、质押股权;Marc Lore 换招牌,靠中央厨房、创作者和收购。前者在做一门生意,后者在做一个资本市场标的。
贾国龙这一年:换招牌,自己签字
2025 年 9 月 10 日,罗永浩发了一条微博。西贝日营业额当天掉 100 万,第二天再掉 100 万,第三天预计掉 200 到 300 万。贾国龙称,这是西贝成立以来最大的一次外部危机。
一年后,西贝门店从 2026 年 4 月的 312 家降至 11 月的 185 家,七个月净减 127 家;2025 年 9 月至 2026 年 3 月累计亏损超 6 亿元,并计划关闭 102 家店。贾国龙、张丽平夫妇的直接持股也已全部质押。
危机之外,贾国龙还在换招牌。
2026 年 2 月,人均 40–55 元的天边砂锅焖面开业,4 月单月开出 11 家;到 11 月,全国在营门店只剩 19 家。随后,呼和浩特原址又改成天边冰煮鲜羊,人均升至 102 元,回到西贝原来的价格带。
这是贾国龙 2016 年以来的第 11 个子品牌,前十个均已退出市场。与其说是找到了新模型,不如说是承认低价模型撑不住。
另一个动作发生在 2026 年 10 月:西贝旗下公司退出天边焖面股东行列,原持股 60%;变更后,西贝体系内高管秦勇军 100% 持股。西贝称这是“激励放权”,但客观效果是:人还在体系内,门店和招牌也还在,这部分亏损却不再进入西贝的合并报表。
出表,不出人。
增长曾覆盖错误,现在账单到期
1978 年,全国餐饮收入 54.8 亿元;2019 年达到 4.67 万亿元,年复合增长 17.89%。在这样的市场里,许多错误会被下一年的增长稀释:开错一家店,客流可能把它填上;押错一个品牌,新商场和新客流可能把它接住。
在上涨的市场里,你不一定需要做对,只需要还在场上。
但西贝 2019 年和 2023 年的营收均为 62 亿元,2024 年约 60 亿元,四年几乎没有增长。与此同时,全国餐饮收入增速从 2023 年疫后反弹的 20.4%,降到 2024 年的 5.3%、2025 年的 3.2%。
所以,罗永浩那条微博只是导火索。西贝当时已经多年没有增长,却撑着三百多家直营店的成本结构,以及一份准备 IPO 的报表。
上行期,错误会被增长吃掉;下行期,错误会被一次算清。
美国也有贾国龙,只是重整不由一个人签字背负
美国连锁餐厅也在关店、裁员、甩租约、卖资产,规模并不比中国小。
2024 年,Red Lobster 和 TGI Fridays 先后申请 Chapter 11;2025 年,Hooters 进入破产重整并出售 100 家直营店;到 2026 年,FAT Brands 破产,Smokey Bones 的门店则被关闭、转换或出售。
区别在程序。Chapter 11 下,法院和债权人委员会介入,关哪些店、留哪些店、租约如何处置,都要进入重整程序。创始人可能留任,也可能出局,但不再能只靠自己签字决定一切。若涉及上市公司,重大资产处置和股权质押还受到董事会治理及信息披露约束。
美国餐饮的长期租约还常要求创始人提供个人担保。关店不一定只是公司的损失,也可能直接追到创始人的个人资产。
所以,美国更常见的失败模式是:卖掉,或者破产重整,而不是由创始人独自决定再开一个牌子。
但美国并非没有不停换招牌的人。只是有人把这套动作,做成了另一种生意。
Marc Lore:从给风险定价,到给餐厅估值
美国版贾国龙,这个人叫 Marc Lore。
他曾在 Credit Suisse First Boston 和 Sanwa International Bank 做风险管理。此后,他创立 Quidsi,2011 年以 5.45 亿美元卖给亚马逊;创立 Jet.com,2016 年以 33 亿美元卖给沃尔玛,随后出任沃尔玛美国电商 CEO。2018 年,他创立 Wonder。
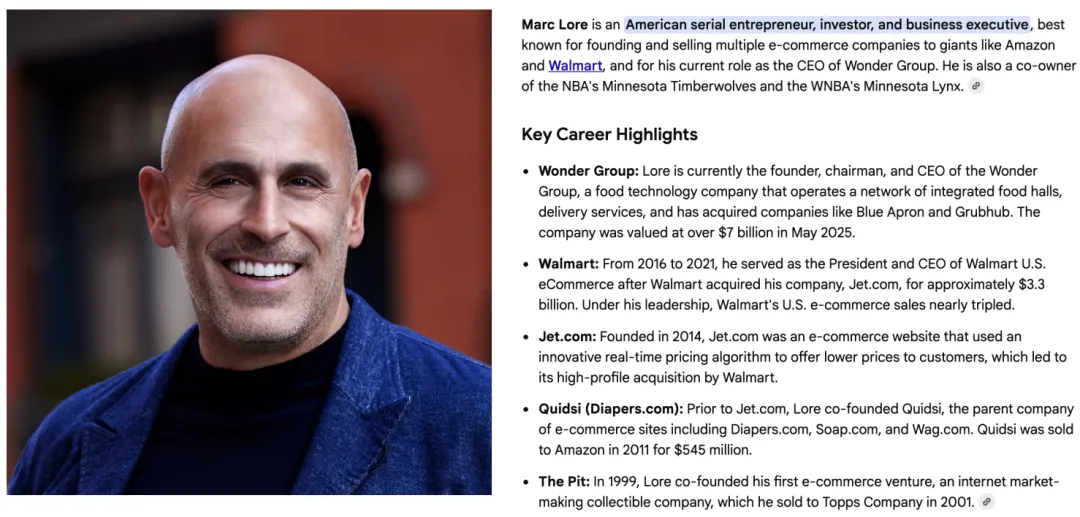
贾国龙靠选址、菜品、供应链和翻台率,失败后往往再开一家店;Marc Lore 靠结构、估值和退出,失败后更擅长再讲一个故事。
贾国龙在做一门生意,Marc Lore 在做一个标的。
Wonder:一个厨房,N 个招牌
Wonder 用同一个中央厨房制作多个餐厅品牌的菜,顾客通过 App 点餐或到店消费。它像工业化之后的天边:贾国龙关一家店、换一块招牌,Wonder 则在一个厨房里挂几十块招牌。
2026 年 5 月,Marc Lore 在《华尔街日报》活动上提出:AI 会让任何人在不到一分钟内开一家餐厅。输入一句提示词,AI 就能生成品牌名、Logo、故事、菜单、菜谱、定价和产品图。
11 月 5 日,Wonder 保密递交 IPO 文件;12 天后,Wonder Create 上线:
每个点位每月 10 美元起,创作者自定利润率并按订单分成
暂时提供沙拉、碗、卷饼等品类,使用中央食材库和机器人装配线
上架 Wonder、Grubhub、Seamless
曼哈顿先行,目标到 2027 年底覆盖 30 个点位、3000 万人
等候名单上已有约一千名创作者
交表后立刻发布“任何人都能开餐厅”的平台,时间点很难说是巧合。招股书需要一个故事,而平台比并购更像增长。
这个模型的本质是:
一个中央厨房,N 个招牌,每个招牌都可以是别人的。 |
贾国龙换招牌,要自己关店、装修、遣散员工、质押股权;Marc Lore 让创作者来换,还向他们收取订阅费。
贾国龙是商场的租客,Marc Lore 想做品牌的房东。
如果没人来吃,这些招牌算什么?对创作者,那可能只是一次低成本尝试;对 Wonder,却是可以写进融资材料的“增长”。一千个招牌即便关掉九百个,剩下一百个,也足以支撑下一个故事。
买增长,再带着亏损冲 IPO
媒体披露的预计数字显示,Wonder 2026 年收入约 20 亿美元,调整后 EBITDA 亏损约 6.18 亿美元,折合人民币约 44 亿元;到 2029 年预计累计烧钱 27 亿美元,要到 2030 年才能实现现金流转正。公司累计融资超过 30 亿美元,2026 年 7 月估值达到 90 亿美元。
贾国龙半年多亏 6 亿人民币,被全网唱衰;Marc Lore 一年亏 44 亿人民币,在准备 IPO。
Wonder 的增长也大量来自收购:Grubhub 6.5 亿美元、Spyce 1.86 亿美元、Blue Apron 1.03 亿美元,另有多笔未披露金额的交易。据媒体测算,其约 70% 的增长来自 2025 年的收购。
买增长,用增长讲估值,用估值融资,再用融资买增长。这是一套完整循环,和餐厅好不好吃关系不大。
2026 年 7 月的 D 轮融资还附带棘轮条款:若 IPO 定价低于本轮价格的 1.5 倍,投资人获得额外股份。这不是餐厅常见的融资条款,而是资本市场为增长故事标出的价格。Wonder 在 2026 年 9 月,则刚刚裁掉 533 人。
最后
美国的法院和债权人可以接管一家经营失败的公司,却未必能阻止一个资本故事继续膨胀。因为 Marc Lore 不只是在经营餐厅,更是在制造一个可以出售的标的。
资本市场清算他的条件,不是“做错了什么”,而是“还有没有人接”。只要有人接,亏损也可以被解释为投入,收购也可以被解释为增长,招牌越多,故事反而越大。
贾国龙在中文媒体舆论中,已经被说成失败者。
而吹泡泡的美国贾国龙们,却还在用腾挪转换、收购采买品牌的手法,带着巨额亏损冲 IPO。
资料说明: 本文事实依据为公开报道与企业披露。全国餐饮收入及增速引自国家统计局、中国烹饪协会及公开披露文件;西贝危机与营收数据引自贾国龙公开采访及相关报道;2026 年门店、亏损与质押数据引自窄门餐眼及当年 11 月媒体报道;天边股权变更引自天眼查及 2026 年 10 月报道;Wonder 财务、估值、融资与 IPO 信息引自 2026 年 11 月 CNBC 等报道;Marc Lore 言论引自 TechCrunch,Wonder Create 信息引自 Wonder 官方新闻稿、Nation's Restaurant News、Inc.、PYMNTS。
