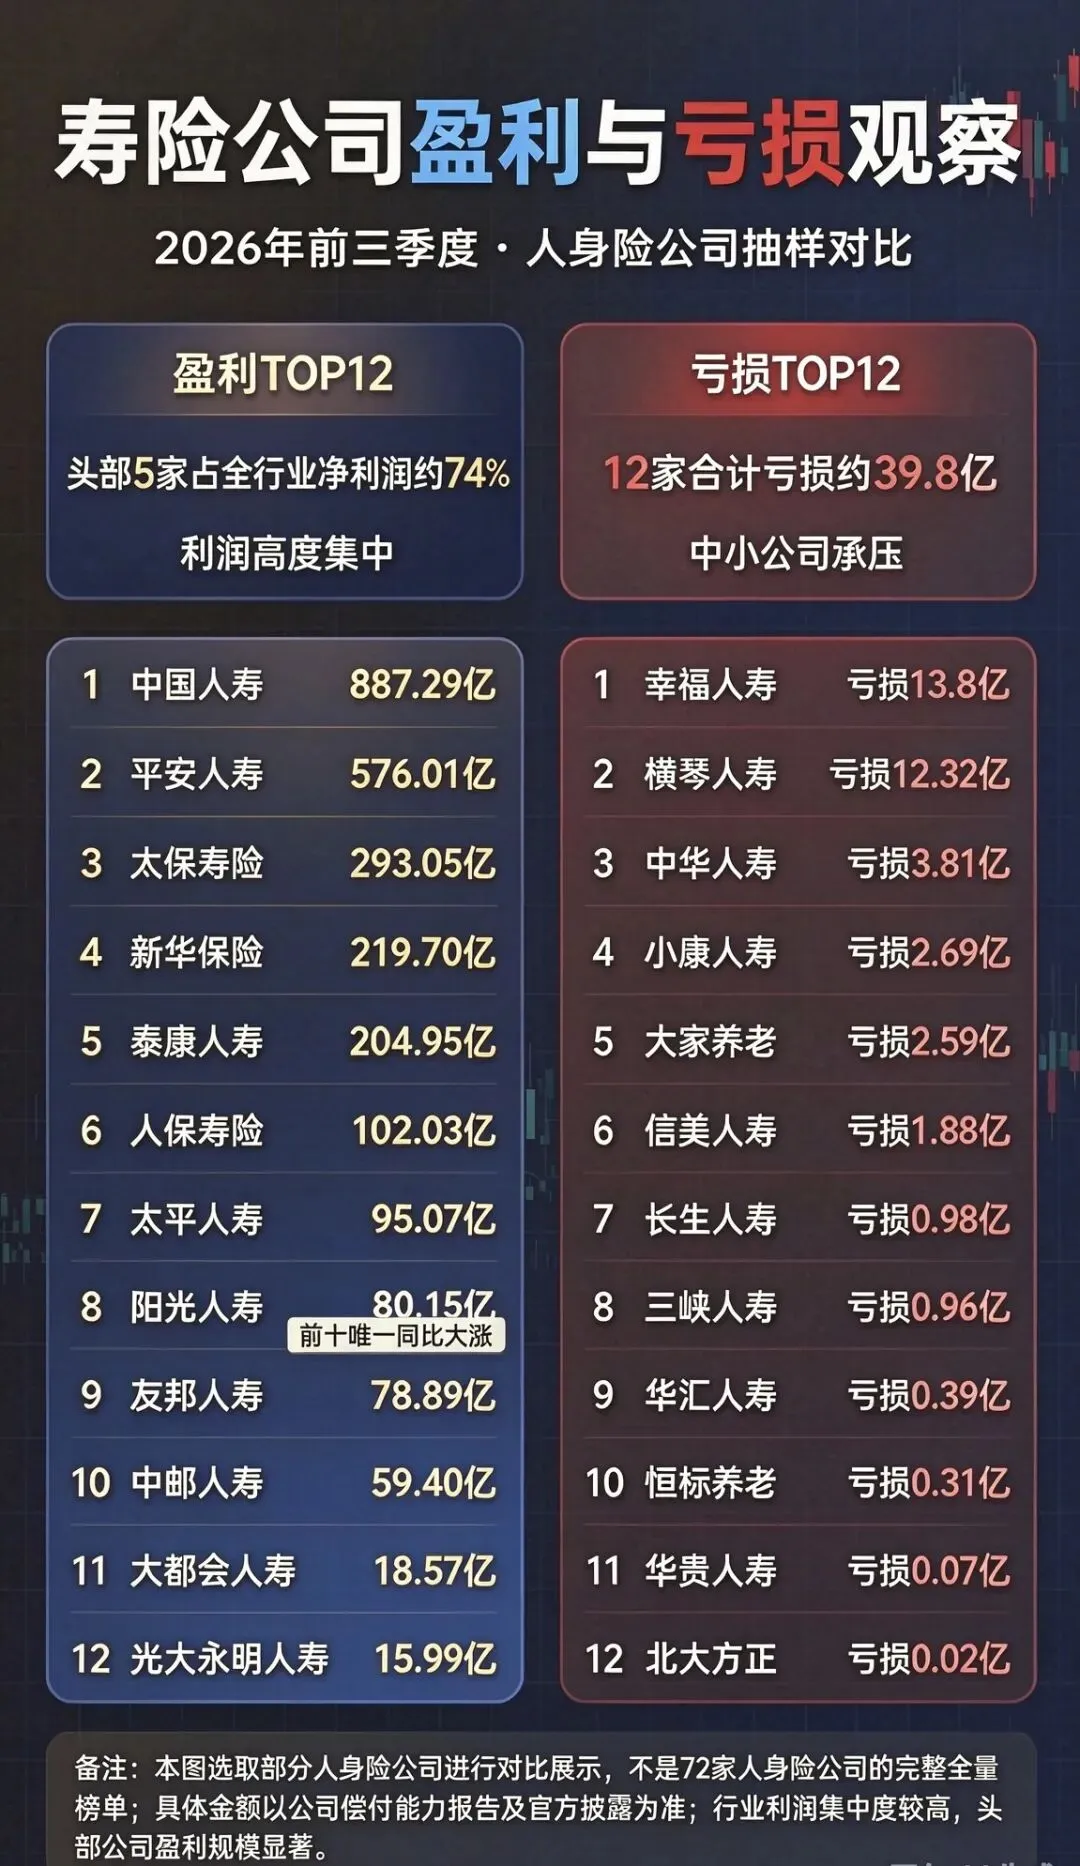
看人寿保险公司赚钱/亏钱Top12排行榜,冰火两重天
寿险公司的两张成绩单:有人赚得盆满钵满,有人还在亏损最近看到一张2026年前三季度寿险公司盈利与亏损排行榜,还是挺有意思的。中国人寿887.29亿元,平安人寿576.01亿元,太保寿险293.05亿元,新华保险219.70亿元,泰康人寿204.95亿元。前五家合计净利润超过2180亿元,占到72家人身险公司行业净利润的74%左右。另一边也不太好看。幸福人寿亏损13.8亿元,横琴人寿亏损12.32亿元,12家亏损公司的合计亏损接近40亿元。同样是做寿险,有人赚得盆满钵满,有人还在为盈利发愁。这种差距,确实值得琢磨。过去行业高速发展的时候,大家都在讲规模,讲保费,讲市场份额。只要业务增长足够快,很多问题似乎都可以暂时被掩盖。代理人队伍也经历了大幅收缩。从2019年前后的900多万人,下降到现在200万人左右。据业内人士观察,真正活跃的代理人,可能还要少于这个数字。这意味着什么?过去依靠人海战术推动业务增长的模式,已经很难简单复制了。我一直觉得,保险公司最怕的不是规模小,而是没有一套能够自我造血的经营模式。一家公司的保费做得很大,不代表它真的赚钱;代理人队伍很庞大,也不代表经营效率就高。产品有没有竞争力,渠道成本能不能控制,资产配置能不能做好,管理团队有没有真正的经营能力,这些东西最终都会反映在公司的利润表上。以前我们谈保险公司的竞争力,更多想到的是产品、渠道、投资和人才。现在,AI正在给这些传统环节带来新的效率空间。从客户画像、精准营销、核保辅助,到理赔审核、智能客服、内部运营,AI已经不只是一个概念。它能够帮助员工减少大量重复性工作,提高信息处理效率,让原来需要多人、多道流程完成的事情变得更简单。当然,AI不会凭空创造利润,也不是买几个系统、搭一个大模型就能解决经营问题。关键在于能不能真正融入业务流程,最终体现在人均产能提升、运营成本下降和客户体验改善上。从过去几年保险公司对AI人才的需求来看,也能看出一些变化。头部公司已经开始组建专门的AI团队,中小公司则更多是在生存压力和数字化转型之间寻找平衡,有的通过外部采购、合作的方式,借助数字化部门推动智能化发展。但有一个现象挺有意思:真正优秀的AI人才,选择保险行业的似乎并不多。其他行业愿意花大价钱引进人才,保险公司在这方面相对谨慎。一方面,保险行业的金融属性决定了很多AI应用场景需要考虑监管、合规和数据安全;另一方面,保险公司对于新技术投入的回报周期,也有自己的考量。这也不难理解。毕竟,AI人才也是要看平台、看待遇、看发展空间的。保险行业如果不能提供足够有吸引力的条件,自然很难成为他们的首选。这其实也是一个值得思考的问题:当保险公司都在谈数字化转型、智能化升级的时候,是否也愿意为真正优秀的人才付出相应的成本?对于保险公司来说,过去可能是比谁的人多、网点多、渠道广;未来未必需要更多的人,而是需要让现有的人发挥更大的价值。它不能替代好的产品、优秀的管理者,更不能解决一家公司的所有经营问题。但有一点是肯定的,在行业利润越来越分化、经营压力越来越大的今天,谁能更早地把AI真正用起来,谁就有可能在下一轮竞争中多一些主动权。保险行业的下半场,拼的可能不再是谁的摊子铺得更大,而是谁能用更少的资源,把生意做得更好。