几乎每周都有人问我同一个问题:静姐,我手上300万,在成都主城区能买到什么样的房子?
这个问题不好直接回答,因为它背后藏着另一个问题——你愿意在哪一头妥协。今天这篇不讲某个盘,只讲顺序和方法论。你把顺序走对了,房子自然就浮出来了。
一、先算清:你真正能用的不是300万
很多人看房第一步就错了,拿着300万的总价预算直接去筛房源,把税费、装修全忘了。
买房的实际支出,大致分四块:房款、税费与中介费、装修与家电、以及入住后的现金储备。
按行业惯例,税费与中介费加总通常要预留总价的一定比例,装修家电按中等标准也要单独列一笔。再加上一年到一年半的月供现金储备——这是家庭的安全底线,不是可选项。
把这三块扣掉,300万真正能落到的购房总价,大概在275到285万之间。你按这个数字去筛房,才不会出现“看中了却不敢签”的局面。
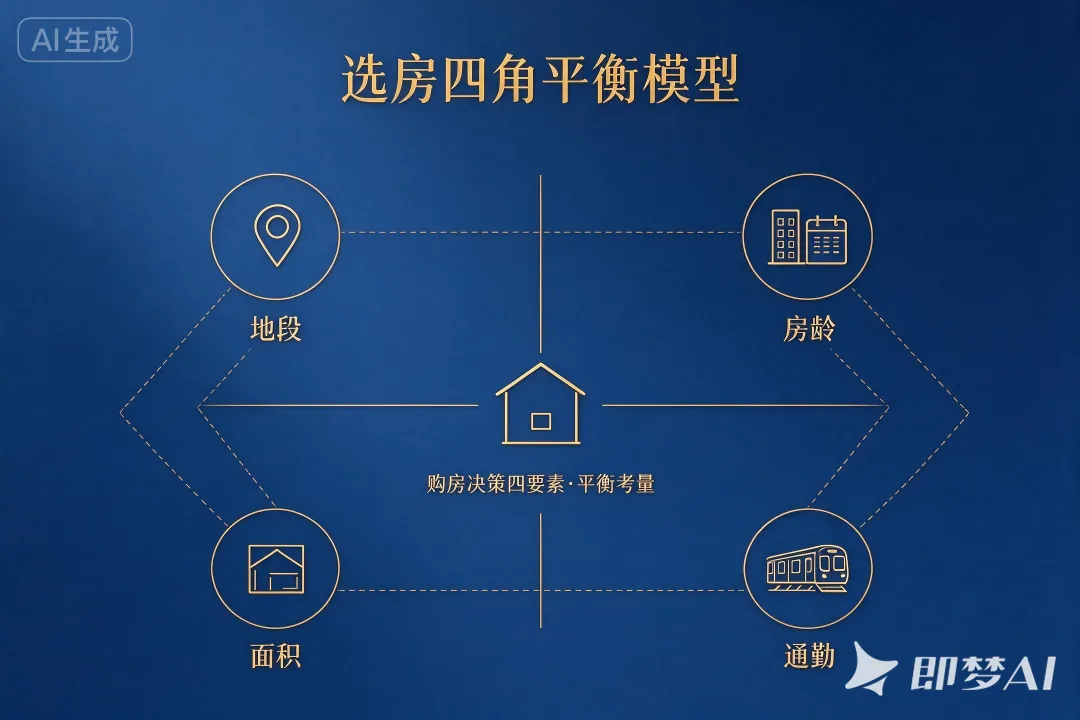
二、四个角:地段、房龄、面积、通勤
主城区选房,本质是在四个角之间做取舍:
地段:决定配套成熟度和未来的流通性;
房龄:决定贷款年限、物业水平和居住体验;
面积:决定未来五到十年家庭结构变化时够不够用;
通勤:决定你每天要付出多少时间成本。
300万在主城区,这四个角最多占三个,很多时候只能占两个。想清楚哪两个是你绝对不能放弃的,其余的就坦然妥协。
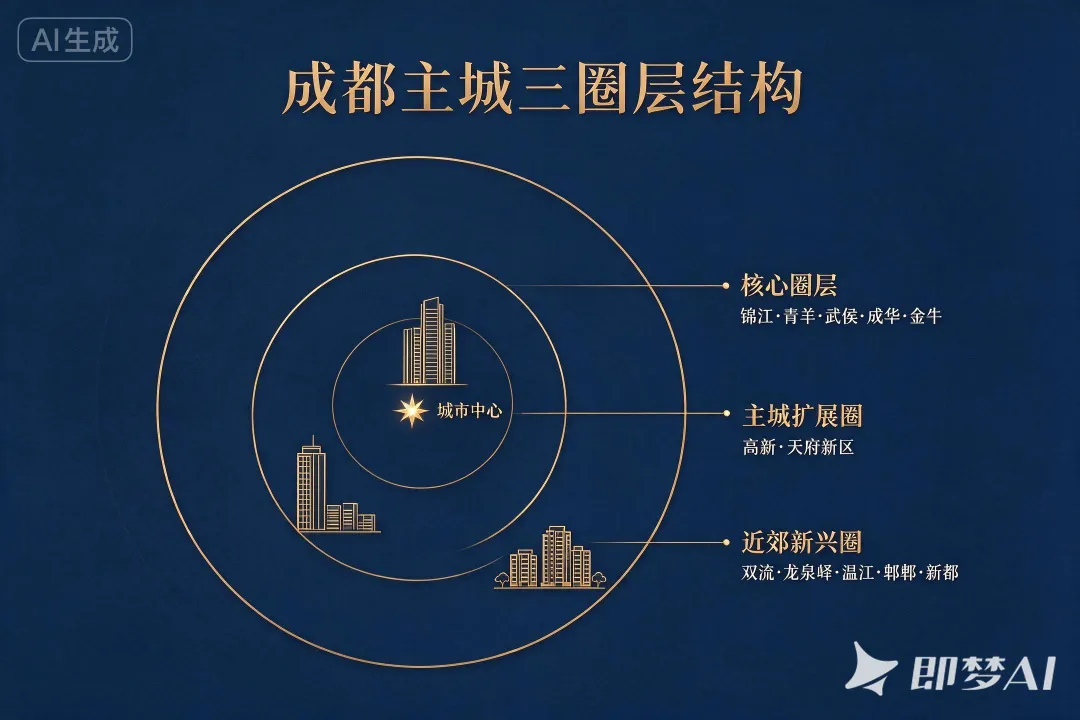
三、三圈层逻辑:不是推荐板块,是讲清结构
第一圈,核心区。 这个预算在核心区,大概率只能换到小面积,或者房龄偏大的房子。你买到的是地段、配套和流通性,代价是居住品质的让步。
第二圈,次核心的成熟板块。 同样是300万,这里通常能换到中等面积、房龄十年以内的电梯房。它不是最亮眼的选项,但对刚需家庭往往是均衡度最高的那一个。
第三圈,再往外一圈。 这里能换到大面积新房,户型、社区、采光都更舒服。代价很明确:每天多出来的通勤时间,以及配套成熟需要等待。
这三圈没有优劣,只有代价不同。你在哪一圈,取决于你愿意为哪一项多付一点。
四、五类常见失误,提前避开
第一,预算用满。首付掏空、装修靠借、月供顶到收入上限,家庭抗风险能力归零。
第二,只看地图距离不看实测通勤。地图上五公里,早高峰可能是四十分钟。
第三,为学区溢价付满。多校划片之后,学区的不确定性在变大,把溢价当成保底,风险并不小。
第四,忽略房龄对贷款的影响。房龄偏大的房子,贷款年限可能被压缩,月供压力反而上升。
第五,被“新房情结”带着走。为了新房去外圈买大面积,结果每天通勤两小时,这是刚需家庭最常见的后悔点。
五、看房现场清单,照着问
楼栋到地铁站,实际步行几分钟?早晚高峰各走一次。
小区物业费多少、物业公司是谁、近三年有没有换过?
梯户比是多少?早高峰等电梯要多久?
房子满几年?是否唯一?税费大概多少?
房龄多少年?银行可贷年限怎么算?
采光朝向如何?下午三点再来看一次。
车位配比多少?是否可租?
同户型近期成交情况如何?挂牌多久了?
这八个问题问完,一套房子的真实面貌基本就出来了。
六、三种家庭结构,三种排序
夫妻双职工、暂无孩子:通勤优先,面积可以妥协,优先保证两个人的时间成本。
有老人同住或准备要孩子:生活半径优先,社区医院、菜场、学校、公园要在步行可达范围内。
一方收入为主、抗风险要求高:现金流优先,宁可面积小一点、位置稳一点,也不要月供顶满。
房子没有标准答案,只有和你家庭结构对不对得上。我能做的,是把你的上班地点、家庭结构、预算区间摊开,一条一条对上板块和房源,而不是把当下最热的片区推给你。
如果你正在为300万这个预算纠结,欢迎在后台留言,说说你在哪儿上班、家里几口人、能不能接受通勤,我按你的情况给一份可以落地的看房顺序。慢一点没关系,安家这件事,值得想清楚再动手。