2027年企业贷款怎么选银行?六大行、股份制银行、城商行的企业贷各有什么特点?
凌晨四点,绍兴一家针织小厂,老板把最后一箱货装上车。三年前,一笔80万元设备款险些让厂子停摆:订单在手、账期90天、工资要发。他凭纳税记录和订单合同拿到随借随还的信用贷款,机器转了起来,工人留了下来。
小微企业缺的往往不是市场,而是周转的那口气。2027年,这口气从哪里来?
扫描上方二维码
即可获得一对一咨询
低息·靠谱·不成功·不收费
普惠金融被列入金融“五篇大文章”,监管部门持续推动普惠小微贷款增量、扩面、提质,支持民营中小微企业融资转型。政策指向明确:让银行敢贷、愿贷、会贷。
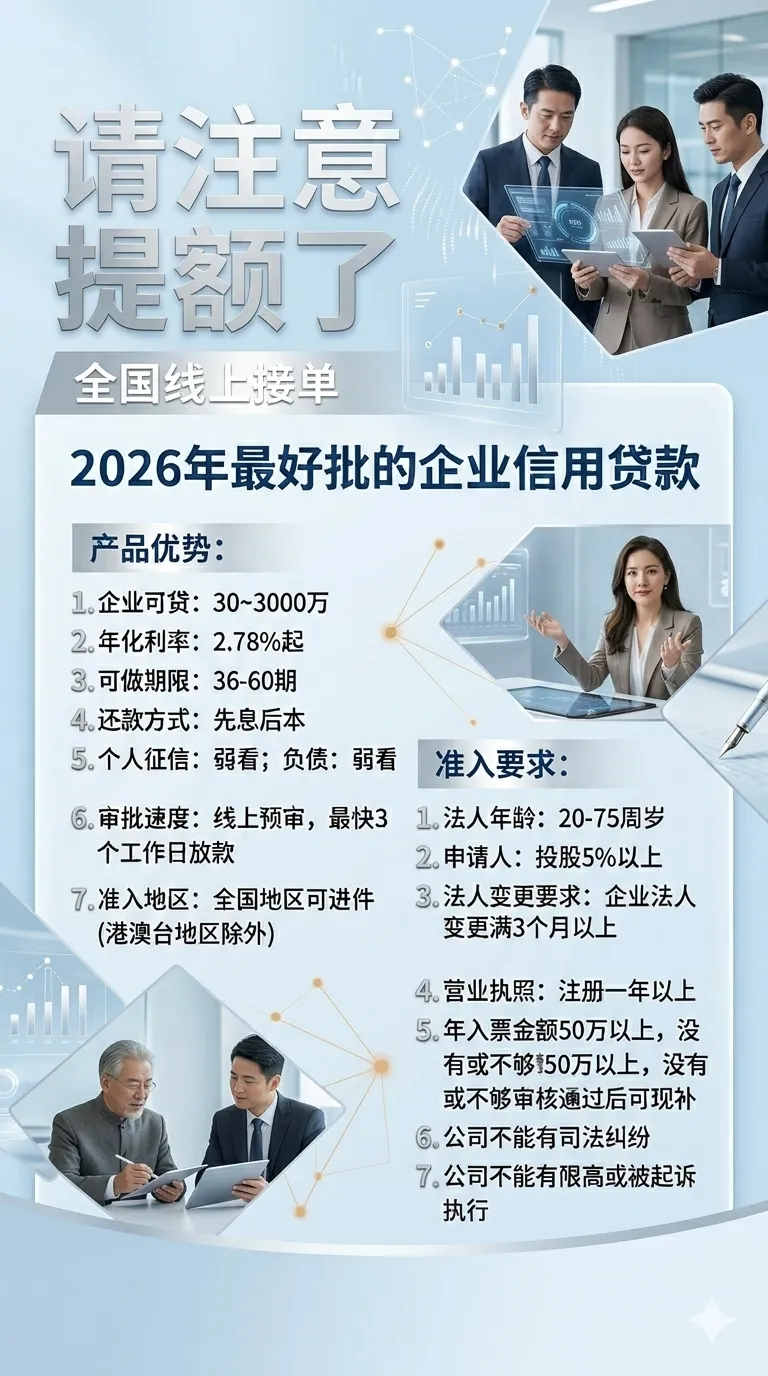
工行“经营快贷”依据结算、纳税等数据在线测额,随借随还;建行“云税贷”以纳税信用为基础,可在“惠懂你”办理;邮储“小微易贷”线上线下结合、覆盖较广。六大行网点多、流程规范,适合经营稳定、流水和纳税记录完整的企业。
招行“招企贷”全线上、纯信用,额度循环使用;民生“民生快贷”依托供应链与税票数据,额度循环;平安“新微贷”线上申请、按日计息,提前还款无违约金。股份制银行响应快,适合订单波动大、需要灵活支用的企业。
江苏银行“小微贷”以政银担风险分担机制服务省内小微;宁波银行“容易贷”以纳税数据授信,纯线上办理;长沙银行“快乐e贷”凭流水、税务数据线上授信。农商行深耕本地,贴近县域与产业链;外资银行则擅长跨境结算与外贸融资。企业可按注册地、行业与客群画像就近选择。
一看用途:是流动资金还是设备投入;
二看数据:纳税、流水、订单是否齐全;
三看成本与期限:综合成本能否匹配回款周期。
贷款须符合监管要求与准入条件,额度、期限、利率以审批结果及合同约定为准,请理性借贷、量力而行。
全国有贷款意向的中小微企业主,扫描文末二维码,即可获得一对一咨询服务。
立即扫码,
专业经理1对1服务,
全国企业均可进件!
👇👇
( 免责声明:产品信息来源于产品方官网/网点/客户经理或者第三方公开信息平台,最终以产品方发布为准。本平台只做信息整合分享,如涉及侵权等问题,请与我们公众号联系删除,谢谢!)