产品测评 · 中英福满堂
福满堂测评:同样100万,为何85岁才反超?
分红养老年金新选手,责任、亮点、数据、公司四维拆给你看。
这几天的咨询里,"中英福满堂"这个词出现的频率高得离谱。它是中英经代渠道的首款分红型养老年金,一款产品能选五种领法,宣传页上写着"越长寿越划算"。这产品到底行不行?和我之前看的那款热销产品比,哪个好?
先不急着下结论。做测评最忌讳的就是拿着演示数字比大小——那样谁都能当"专家"。我把计划书、条款责任、公司底子逐项拆开,尤其是把同样 100 万保费 的逐年数据拉出来对着看。看完我发现一个特别反常识的现象:前 20 年,福满堂几乎一直落后;可到了 85 岁,它反超了。这背后藏着这类产品真正的逻辑。
今天就按四个维度——产品责任、方案亮点、数据对比、公司情况,给你讲透。
别急着比演示数字,先把产品拆开看
维度一|产品责任:先搞清楚它到底怎么"养"你
先看基本盘:出生满 30 天到 74 周岁 都能投,保障一直给到 105 周岁;缴费可选趸交、3/5/10/20 年交,也能年交、月交(月交首期要交 2 个月保费)。年金起领年龄,女性有 55/60/65/70/75 五档,男性 60/65/70/75 四档,领取频率年领、月领自选。
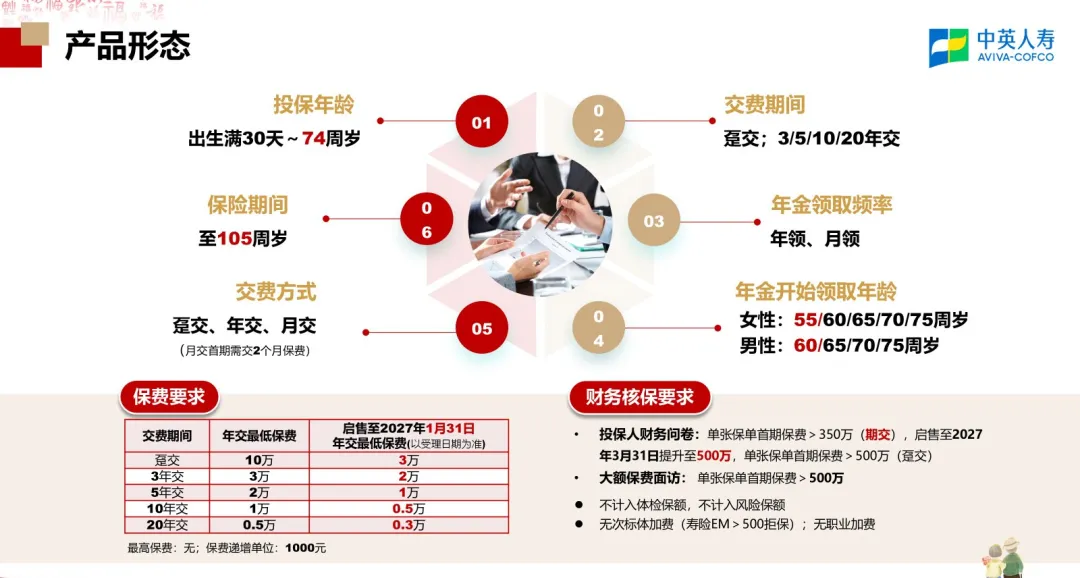
中英福满堂产品形态:投保年龄、缴费、领取年龄一览
这一栏里我最想提醒两点:
一是门槛其实不低。最低年交保费:趸交 10 万、3 年交 3 万、5 年交 2 万、10 年交 1 万、20 年交 0.5 万;启售到 2027 年 1 月 31 日前有优惠档(比如 3 年交可低至 2 万)。保费递增单位 1000 元,没有最高上限。所以它不是"人人上车"的小额产品,定位很清楚——中长期、有确定预算的家庭。
二是核保相对宽松但有前提。首期保费 50 万以内可免健康告知,这对有体况、怕告知麻烦的人是友好设计;但单张保单首期保费超 350 万(期交)要填财务问卷,超 500 万要大额保费面访。所谓"免健告"有明确的保费边界,别理解成"随便买"。
再看责任内核。福满堂是分红型年金,除了合同写定的养老年金,还有一块"交清增额"——把分红拿去一次性交清保费,增加基本保额,后续继续参与分红。它的五种保障方案,差异就体现在领取期间、领取金额、保证领取和身故/满期责任上:
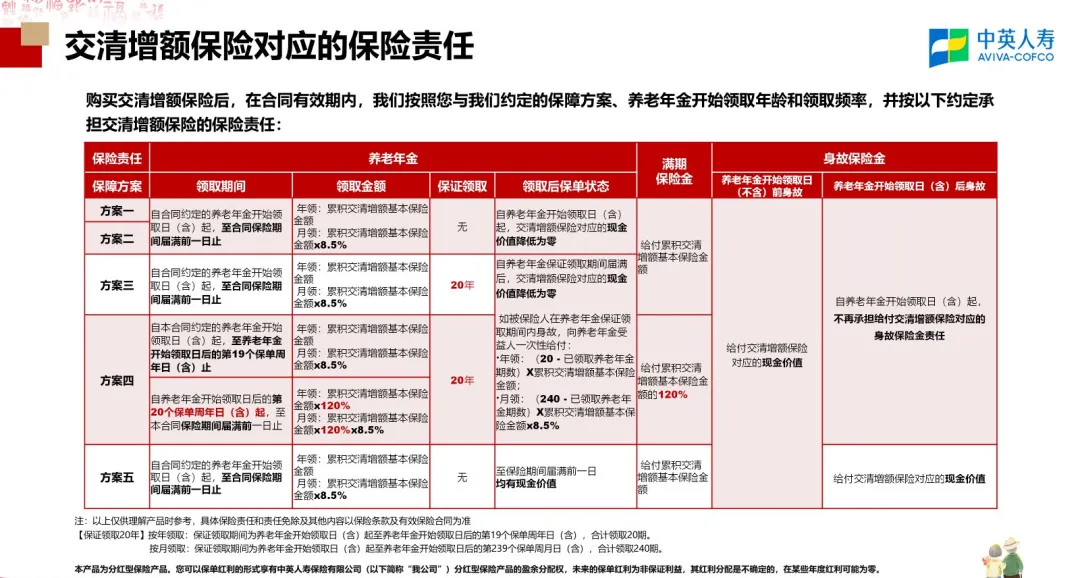
交清增额保险对应的保险责任:五种方案的责任差异
简单说:方案一、二、五偏"灵活领取、终身有现价",保证领取为无;方案三、四带 20 年保证领取,其中方案四在保证期后按 120% 领取——这就是宣传里"长寿加码"的出处,也是后面数据对比里福满堂用的方案。选哪个方案,本质是你在"领得多"和"留得下"之间做取舍,没有标准答案。
维度二|方案亮点:五种领法,到底各为谁准备
福满堂最打眼的就是"一款产品、五种领法、领取前还能灵活变更方案"。我把官方那张海报放上来,你对着看更直观:
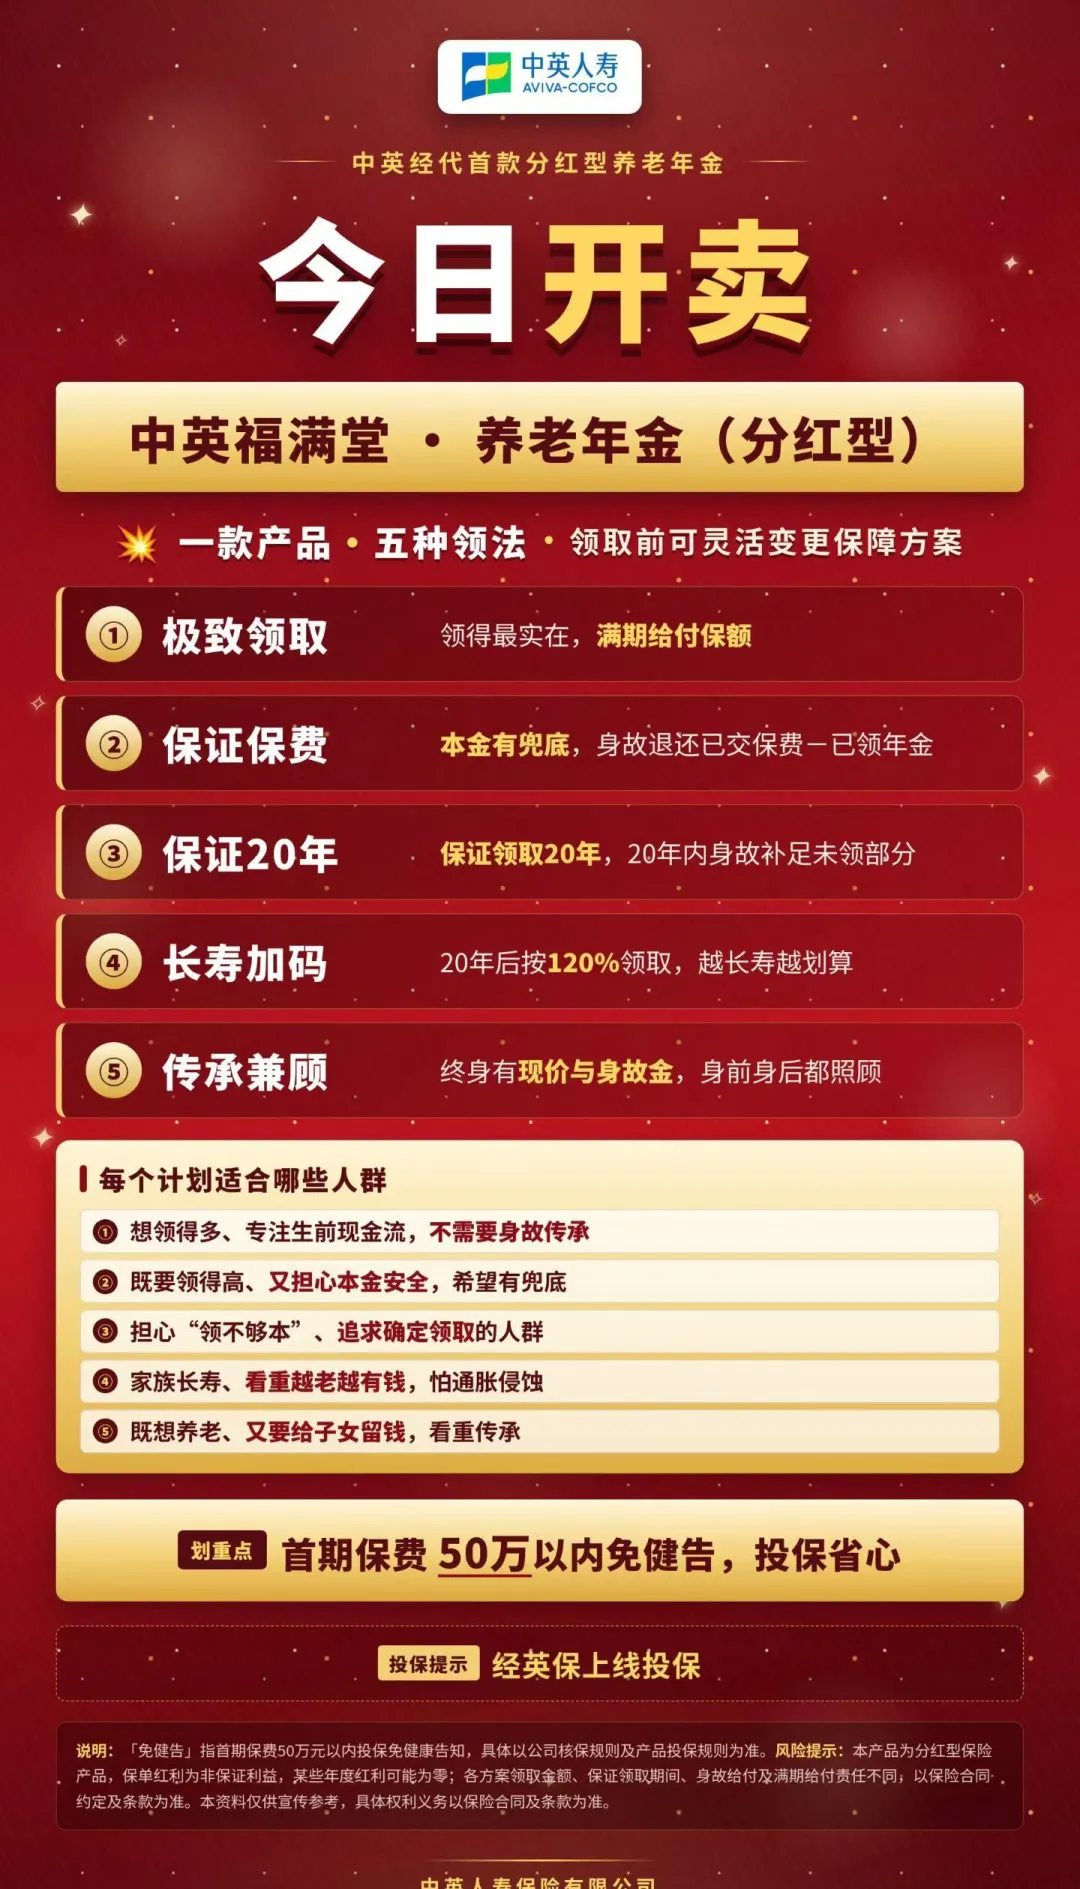
中英福满堂:一款产品、五种领法,领取前可灵活变更
① 极致领取——领得最实在,满期给付保额,适合只想生前多拿钱、不考虑留遗产的人。
② 保证保费——本金有兜底,身故退还"已交保费-已领年金",适合既要领得高、又怕本金亏的人。
③ 保证 20 年——20 年内身故补足未领部分,适合担心"领不够"、要确定性的人。
④ 长寿加码——20 年后按 120% 领取,家族长寿、怕通胀侵蚀的人最对味。
⑤ 传承兼顾——终身有现价与身故金,既想养老又想给子女留钱的人选它。
这张"对号入座表"我认可,它把一个抽象产品拆成了五种人生诉求。但要提醒一句:五种方案的演示数字差别很大,销售给你看哪一组,直接决定了你的第一印象。一定先确定自己属于哪类人,再看对应那组的数字,别被顺序带跑。
再说分红这块。福满堂的分红有四种领取方式:现金领取、累积生息、抵交保费、交清增额;投保时没选,默认按累积生息处理。这里的关键认知是——
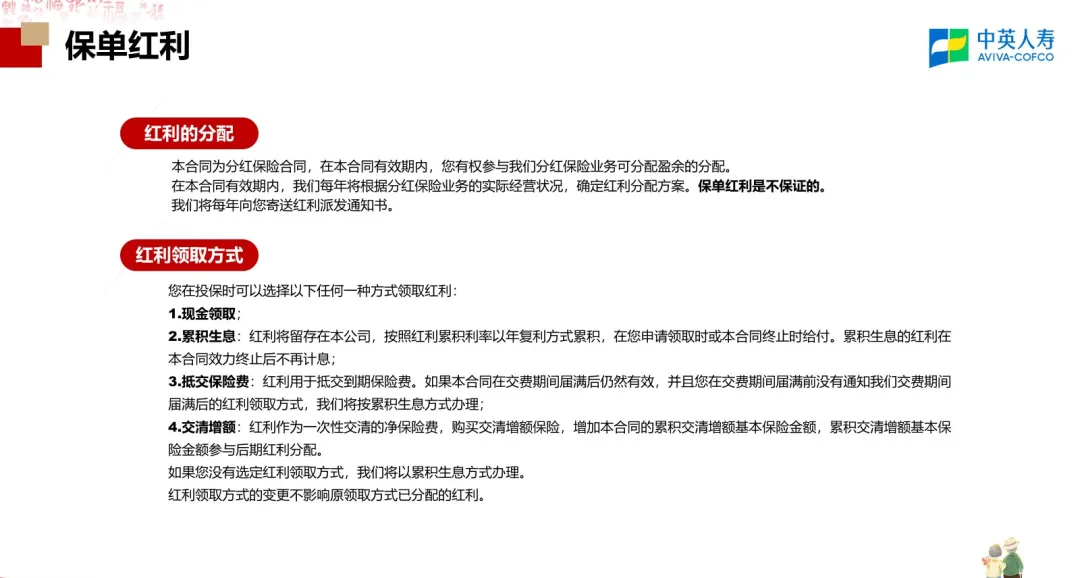
保单红利:四种领取方式,红利是不保证的
分红,白纸黑字写着"不保证",每个保单年度的实际分红取决于公司经营,某些年度可能为零。计划书上的演示,是"假设能达到"的样子,不是承诺。这一点,后面数据对比时我会反复强调。
另外它附带的增值服务也值得记一笔:家庭医生(咨询不限次,覆盖被保人及 7 名家庭成员)、院后家政(每年 1 次,保洁/厨房/家电清洗三选一)、三甲医院代购药(每年 5 次,限本人)。服务有效期同缴费期。但要清醒:这些是第三方提供的附加服务,不是保险合同责任,别把它当成买它的主要理由。
维度三|数据对比:同样100万,85岁发生了什么
重头戏来了。我用计划书里的一组对照:产品一是中英福满堂(方案四),产品二是某款热销产品(计划 3)。两款起点完全相同——38 岁男性、每年 20 万交 5 年、总保费 100 万、60 岁起领。把逐年数据拉平,我摘出关键节点:
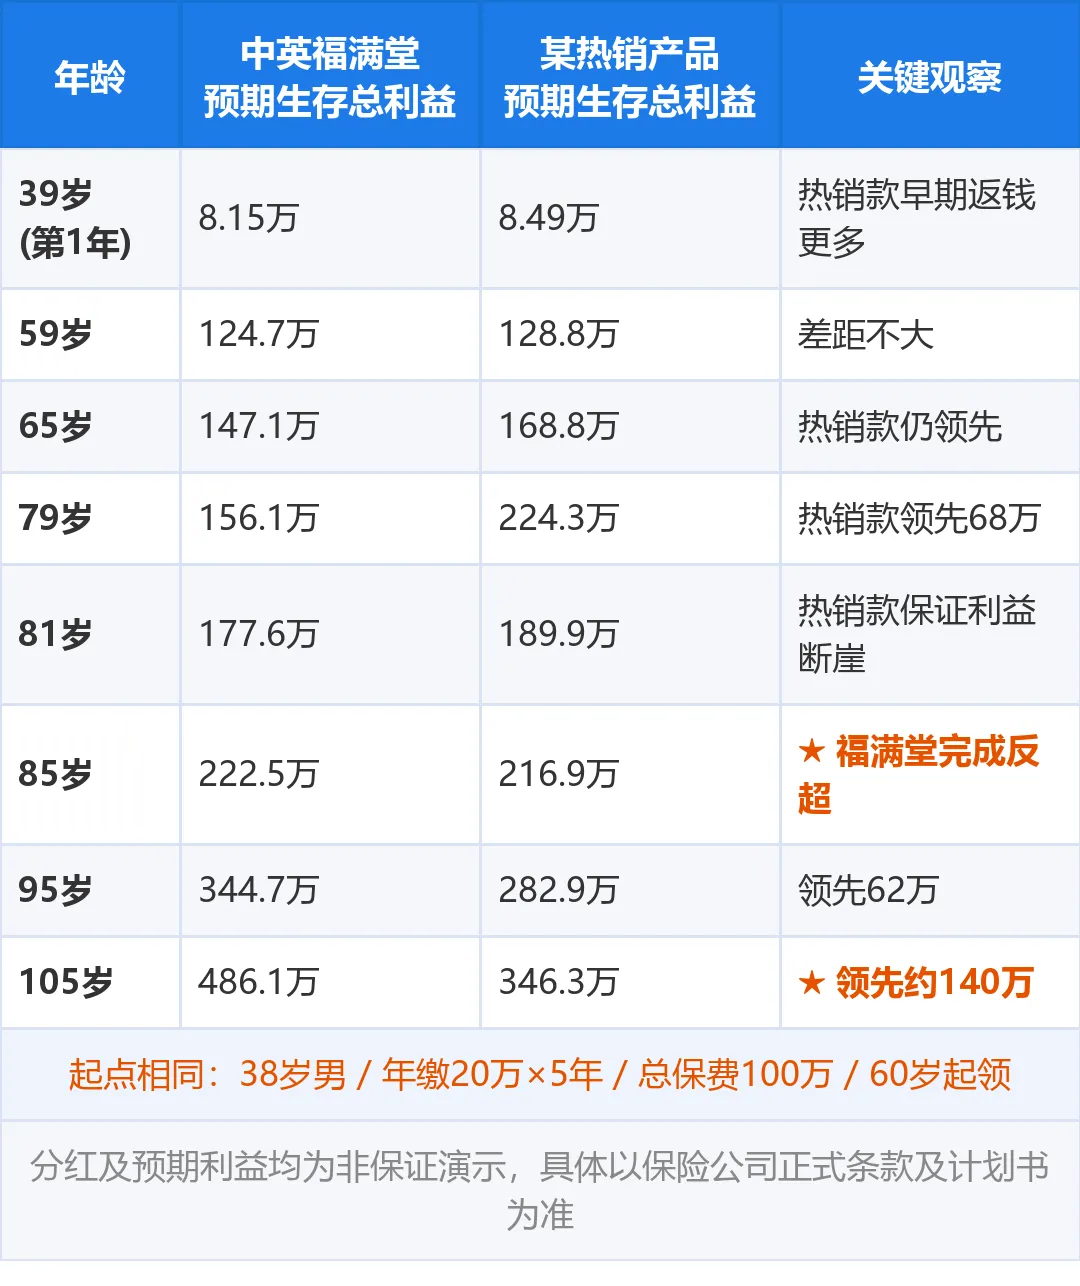
图:福满堂与某热销产品关键年龄节点预期生存总利益对比(数据来自计划书演示)
注:以上为计划书演示数据,分红及预期利益均为非保证,具体以保险公司正式条款及计划书为准。
前 20 年,福满堂是"吃亏"的。39 岁第 1 年,热销款预期总利益 8.49 万,福满堂 8.15 万;到 79 岁,热销款已经跑到 224.3 万,福满堂只有 156.1 万,差了 68 万。如果你只看到这一段,的结论一定是"福满堂不行"。
但 81 岁是个转折。热销款的保证利益出现断崖式回落(从 79 岁的约 224 万掉到 81 岁的约 190 万),而福满堂靠"保证领取 + 分红交清增额"继续往上走。到 85 岁,福满堂 222.5 万,首次反超热销款的 216.9 万。此后差距越拉越大,105 岁时福满堂 486.1 万,领先约 140 万。
我的独立观点是:这不是"谁更好"的比拼,而是"领取节奏"的分野。热销款是"先甜后稳"型——早期返钱多、前期总利益高,适合想早点看到钱、或对长寿没那么有把握的人;福满堂是"先抑后扬"型——把资源压到后期,靠保证领取和分红复利,赌的是"活得久"。所以真正该问的不是"哪款收益高",而是"我更可能在哪一段需要钱"。这两款根本不是同一道题。
必须泼的一盆冷水:福满堂后期的领先,很大一块来自非保证的分红演示。如果分红实现率不达预期,反超的年龄会推迟,甚至可能不反超。别把"85 岁反超"当成板上钉钉的事实。
维度四|公司情况:分红险,最终要看公司底子
买分红险,本质是把钱交给一家公司打理二三十年,公司能不能赚钱、分红兑不兑现,比产品本身更关键。所以这一维度不能省。中英人寿的公开经营数据是这样:
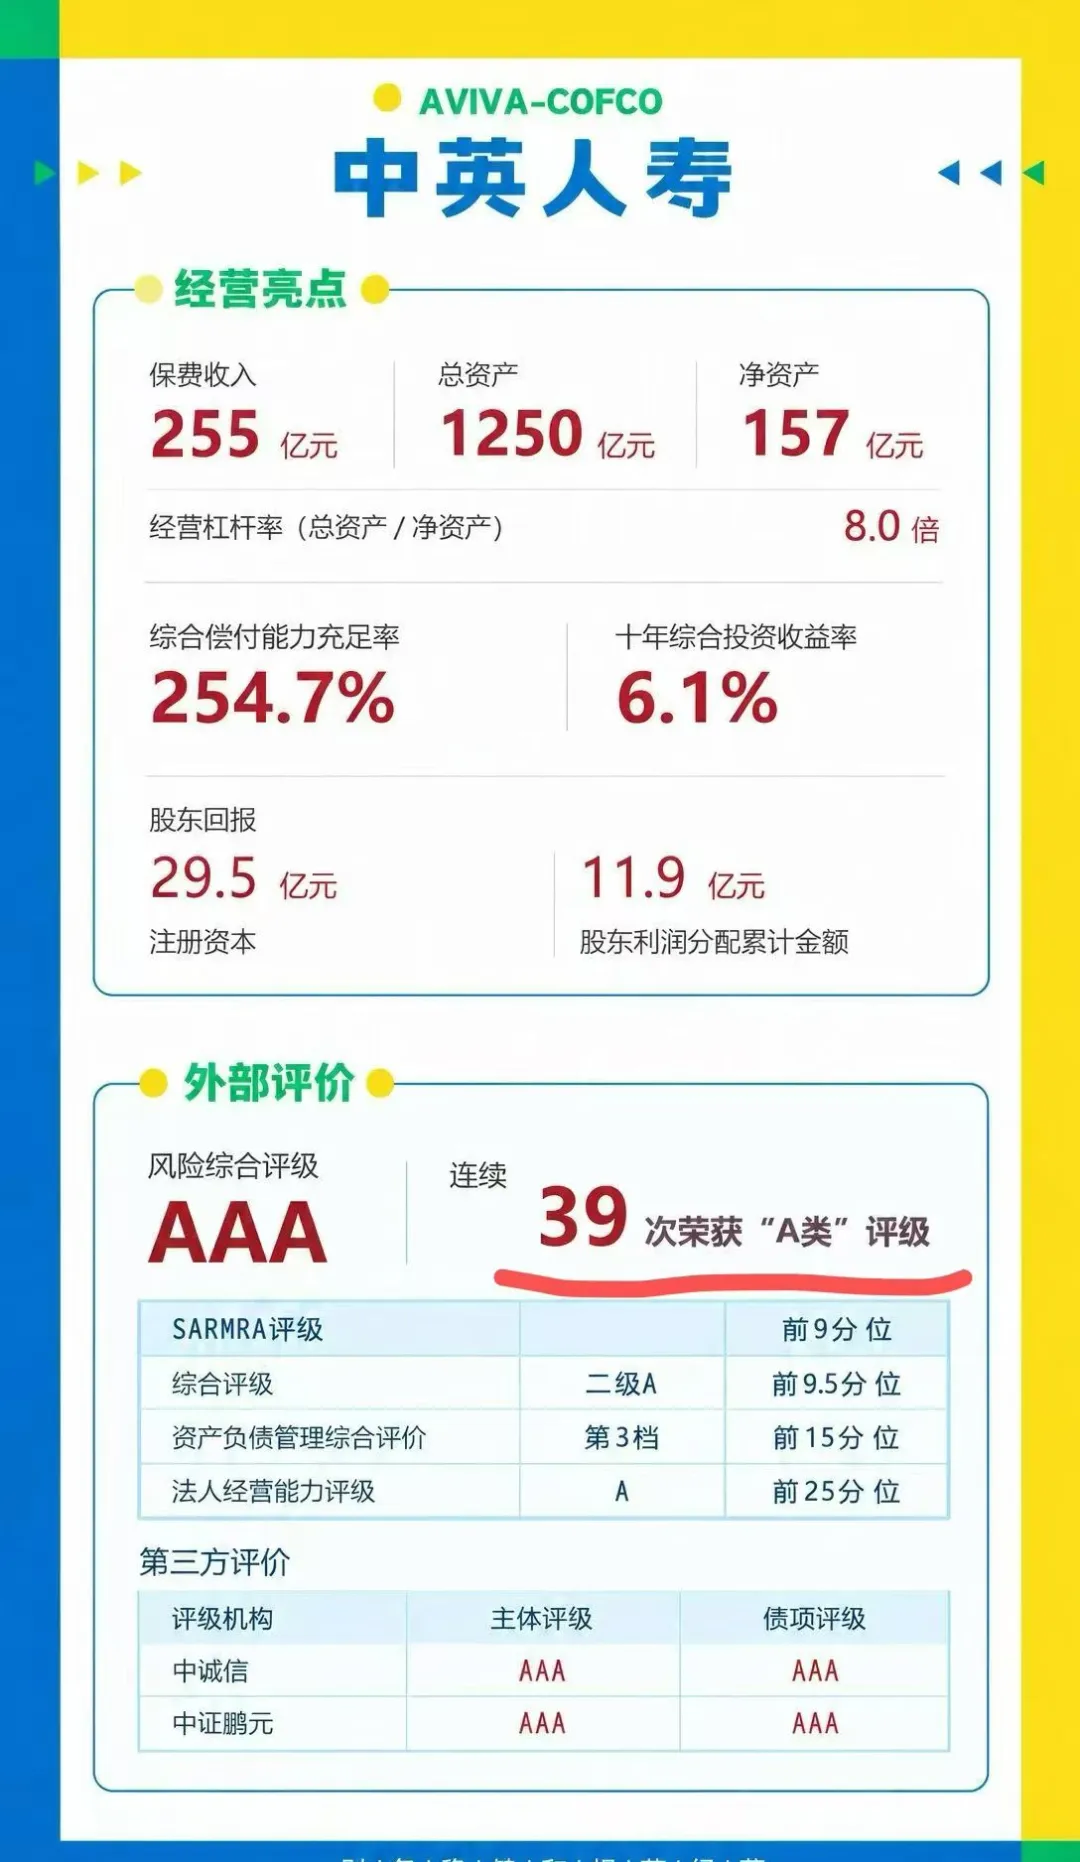
中英人寿经营亮点:保费255亿、偿付能力254.7%、十年投资收益率6.1%
体量与安全性:保费收入 255 亿元、总资产 1250 亿元、净资产 157 亿元,综合偿付能力充足率 254.7%——远高于监管要求的 100%,安全垫够厚。
赚钱能力(分红险的核心):十年综合投资收益率 6.1%。这个数字直接关系到分红的兑现能力,是判断"演示靠不靠谱"的重要参考。
外部评级:风险综合评级 AAA,连续 39 次 获评"A 类";中诚信、中证鹏元的主体与债项评级均为 AAA。在合资寿险公司里,这份成绩单算得上稳健。
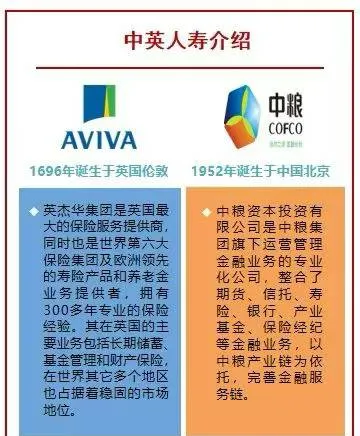
中英人寿股东背景:英杰华集团 + 中粮资本
股东背景也值得一提:英方股东英杰华(AVIVA)1696 年诞生于英国伦敦,是世界第六大保险集团;中方股东中粮资本,背靠中粮集团,整合了期货、信托、寿险、银行等金融业务。外资百年险企的风控经验 + 央企的产业资源,这是它做长期分红险的底气。买分红险看公司,这一关它过得去。
⚠️ 下单前,四个必须盯死的点
1. 分红不保证。所有"85 岁反超""多领 140 万"都建立分红如演示实现之上,某些年度分红可能为零,请查历史红利实现率。
2. 前期退保有损失。现金价值前期低于累计保费,这是一款要拿二三十年的钱,短期用钱的别碰。
3. "免健告"有边界。首期保费 50 万以内适用,且以公司核保规则为准,不构成任何核保结论承诺。
4. 方案要看准。销售给你演示的是哪一组方案?确认它匹配你的真实诉求,而不是最好看的那组数字。
选产品之前,先选对自己是哪一类人
写在最后
测评完我的结论是:福满堂是一款"把宝押在长寿和分红上"的产品。如果你家族长寿、这笔钱确定二三十年不动、又看重资产传承,它的"先抑后扬"恰好对味;但如果你想要早一点、稳一点的现金流,或对分红兑现没信心,同价位那类"先甜后稳"的产品可能更适合你。养老规划没有最好的产品,只有最匹配你人生节奏的方案。看懂自己,比看懂产品更重要。
本文数据来源于中英人寿产品计划书、条款及公开资料,仅作产品知识科普与测评参考,不构成投保建议。分红为非保证利益,演示数据不代表实际收益;保险责任、现金价值、分红规则等以保险合同条款为准。
—— 关于作者 ——