浙江一位做食品包装的企业主,旺季前接到大额订单,原材料采购却差了周转。以往他怕手续繁、怕不确定。
这一次在客户经理指导下梳理纳税、流水、订单与库存,按银行要求完成申请,获得一笔与经营周期匹配的流动资金支持,如期交付订单,也保住了工人工资与上游信用。
小微企业的难点,往往不是没有市场,而是现金流短一寸;选对银行与产品,就是在关键时刻补上这一寸。
专业银行贷款
扫描左侧二维码
即可获得一对一咨询
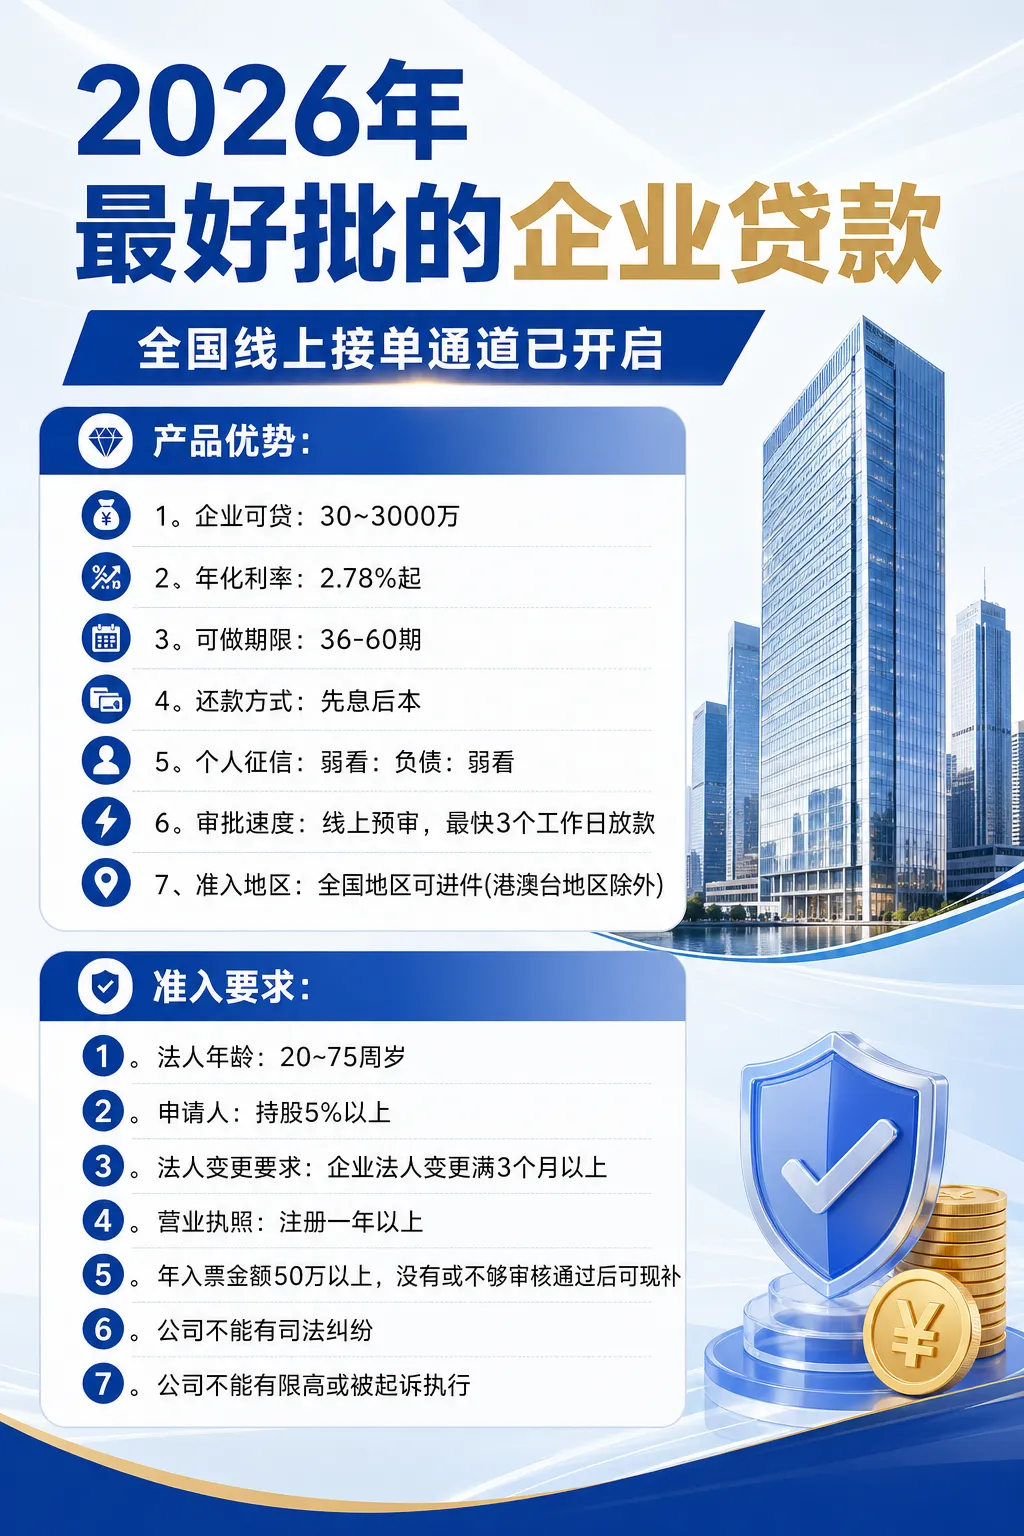
低息·靠谱·不成功·不收费
政策东风:小微融资进入“再加力”周期
近期,人民银行、财政部、金融监管总局、商务部等部门持续推动支持中小微企业政策落地,围绕小微企业融资协调机制、无还本续贷、尽职免责、敢贷愿贷能贷会贷等方向加力。
引导银行把更多信贷资源投向经营正常、订单真实、信用良好的民营中小微企业。
对企业主而言,这意味着:融资更要讲合规、讲用途、讲还款来源,匹配政策导向的产品与服务更重要。
国有大行:网点多、期限稳、续贷更友好
国有行适合经营规范、希望长期合作的客户。工商银行“经营快贷”“网贷通”等小微产品,依托结算与信用信息做线上化服务;
建设银行“小微快贷”“云税贷”“抵押快贷”覆盖信用、纳税、抵押等场景;邮储银行“小微易贷”深耕县域、商圈与涉农产业链。
优势在网点多、流程标准、续贷衔接相对规范,适合有稳定流水的企业。
股份制银行:场景化、线上化、供应链能力强
招商银行“生意贷”及供应链金融服务,体验与数字化程度较高;浦发银行“银税贷”“小微e贷”侧重纳税与经营数据;
兴业银行“兴业普惠贷”、供应链金融与绿色金融特色明显;平安银行数字贷、税金贷强调数据驱动与线上申请。
这类银行更适合交易频繁、上下游关系清晰、需要订单融资或账期管理的成长型企业。
区域法人银行:懂本地产业,贴近经营细节
重庆农商行、上海农商行等本地法人机构,熟悉区域商圈、园区与产业链,常在经营性贷款、知识产权质押、订单融资、首贷续贷辅导上更贴近实际;
江苏银行“税e融”、宁波银行“税务贷”“出口微贷”等产品,分别面向纳税信用、进出口场景。其特点是审批沟通半径短,适配本地抵押物、厂房、档口、电商与外贸订单。
外资银行:跨境结算与财资管理见长
汇丰、渣打、星展等外资行的中小企业服务,更强调跨境人民币、外汇结算、贸易融资、供应链金融与汇率利率风险管理。
适合有进出口、海外采购、跨境收付款需求的企业,把“融资”和“避险、结算、现金管理”一起看,减少汇兑与账期波动。
选银行看四件事,不只看价格
一看还款来源与现金流是否覆盖本息;二看抵押、纳税、订单、流水哪项最有优势;三看贷款期限、还款方式与旺季周期是否匹配;
四看续贷、无还本衔接、贷后服务是否清晰。所有额度、期限与年化利率均以银行审批及合同为准,理性借贷、合规用款、按时还款。
扫描文末二维码,即可获得一对一咨询服务,结合企业行业、纳税、流水与订单情况,梳理适配的银行与申请路径。
立即行动,
扫下方二维码,
获取专属融资方案!!!
(免责声明:产品信息来源于产品方官网/网点/客户经理或者第三方公开信息平台,最终以产品方发布为准。本平台只做产品信息整合与分享,如涉及侵权等问题,请与我们公众号联系删除,非常感谢!)