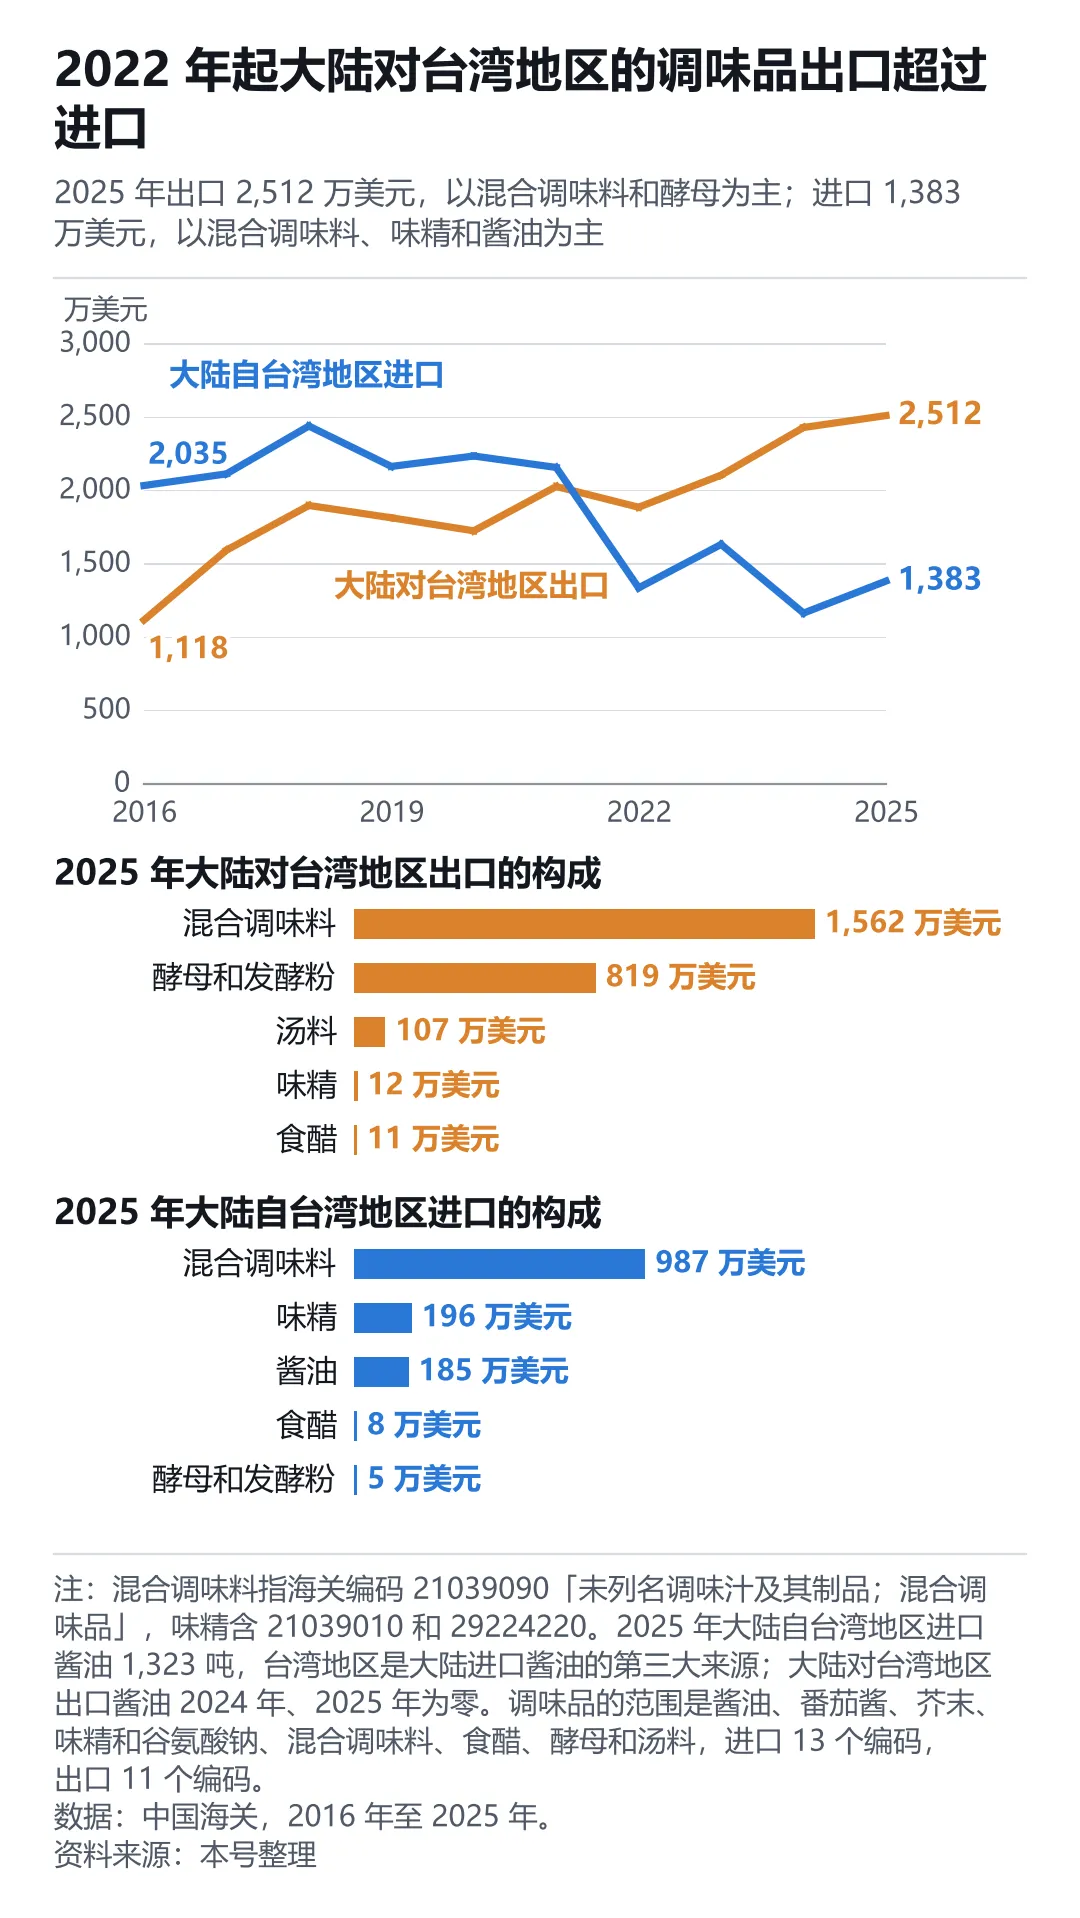
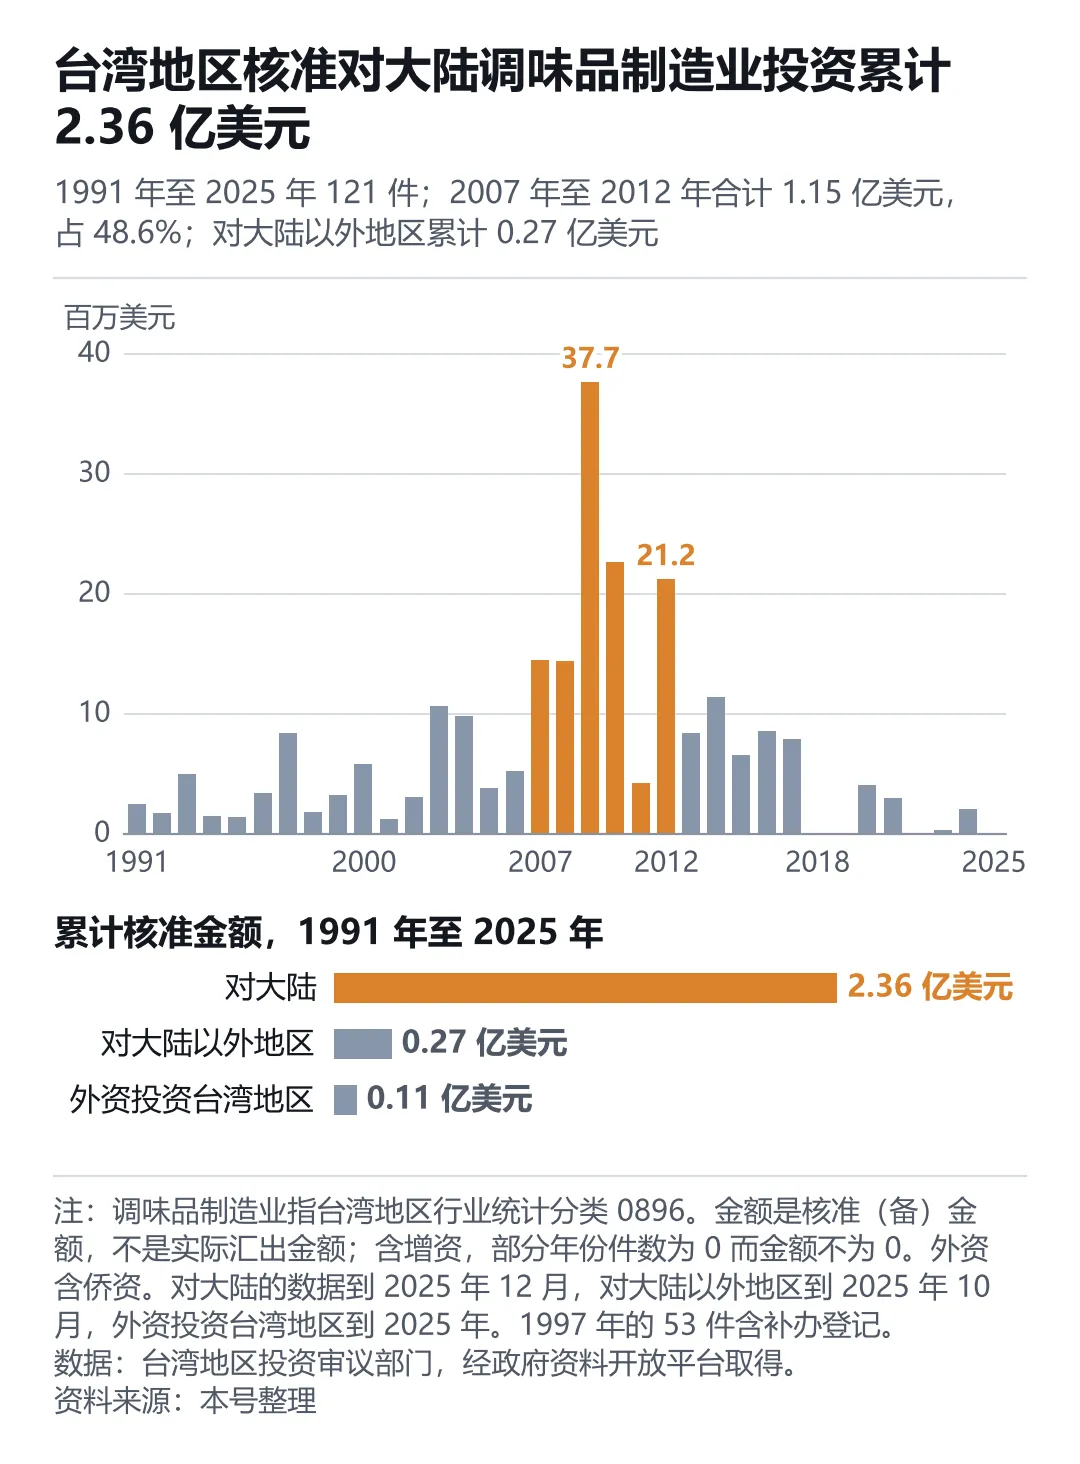
大陆和台湾之间的调味品贸易,近几年换了方向。2016 年大陆自台湾地区进口调味品 2,035 万美元,是对台湾地区出口的 1.8 倍;2022 年起出口超过进口,2025 年出口 2,512 万美元,进口 1,383 万美元。台湾地区仍是大陆进口酱油的第三大来源、进口味精的第二大来源。台资企业也是大陆调味品业较早的外来投资者:按台湾地区投资审议部门的核准数,1991 年至 2025 年台湾地区核准对大陆调味品制造业投资 121 件、2.36 亿美元,是同期对其他地区的 8.7 倍。
两岸的调味品同源,台湾地区常用的酱油膏、乌醋、沙茶酱、甜辣酱和荫油,在大陆都能找到相近的产品,名称和用法有差别。本文用台湾地区的食品标示规定、CNS 标准、行业统计分类、物价指数权数和企业披露的市场份额,回答三个问题:台湾地区的规则怎么给调味品分类;家庭和厂商的钱花在哪些品类上;各类调味品由哪些品牌主导,为什么有的品类一家独大,有的品类分散。最后一节看两岸的调味品贸易和台资企业。文末附台湾地区用语和大陆用语的对照。
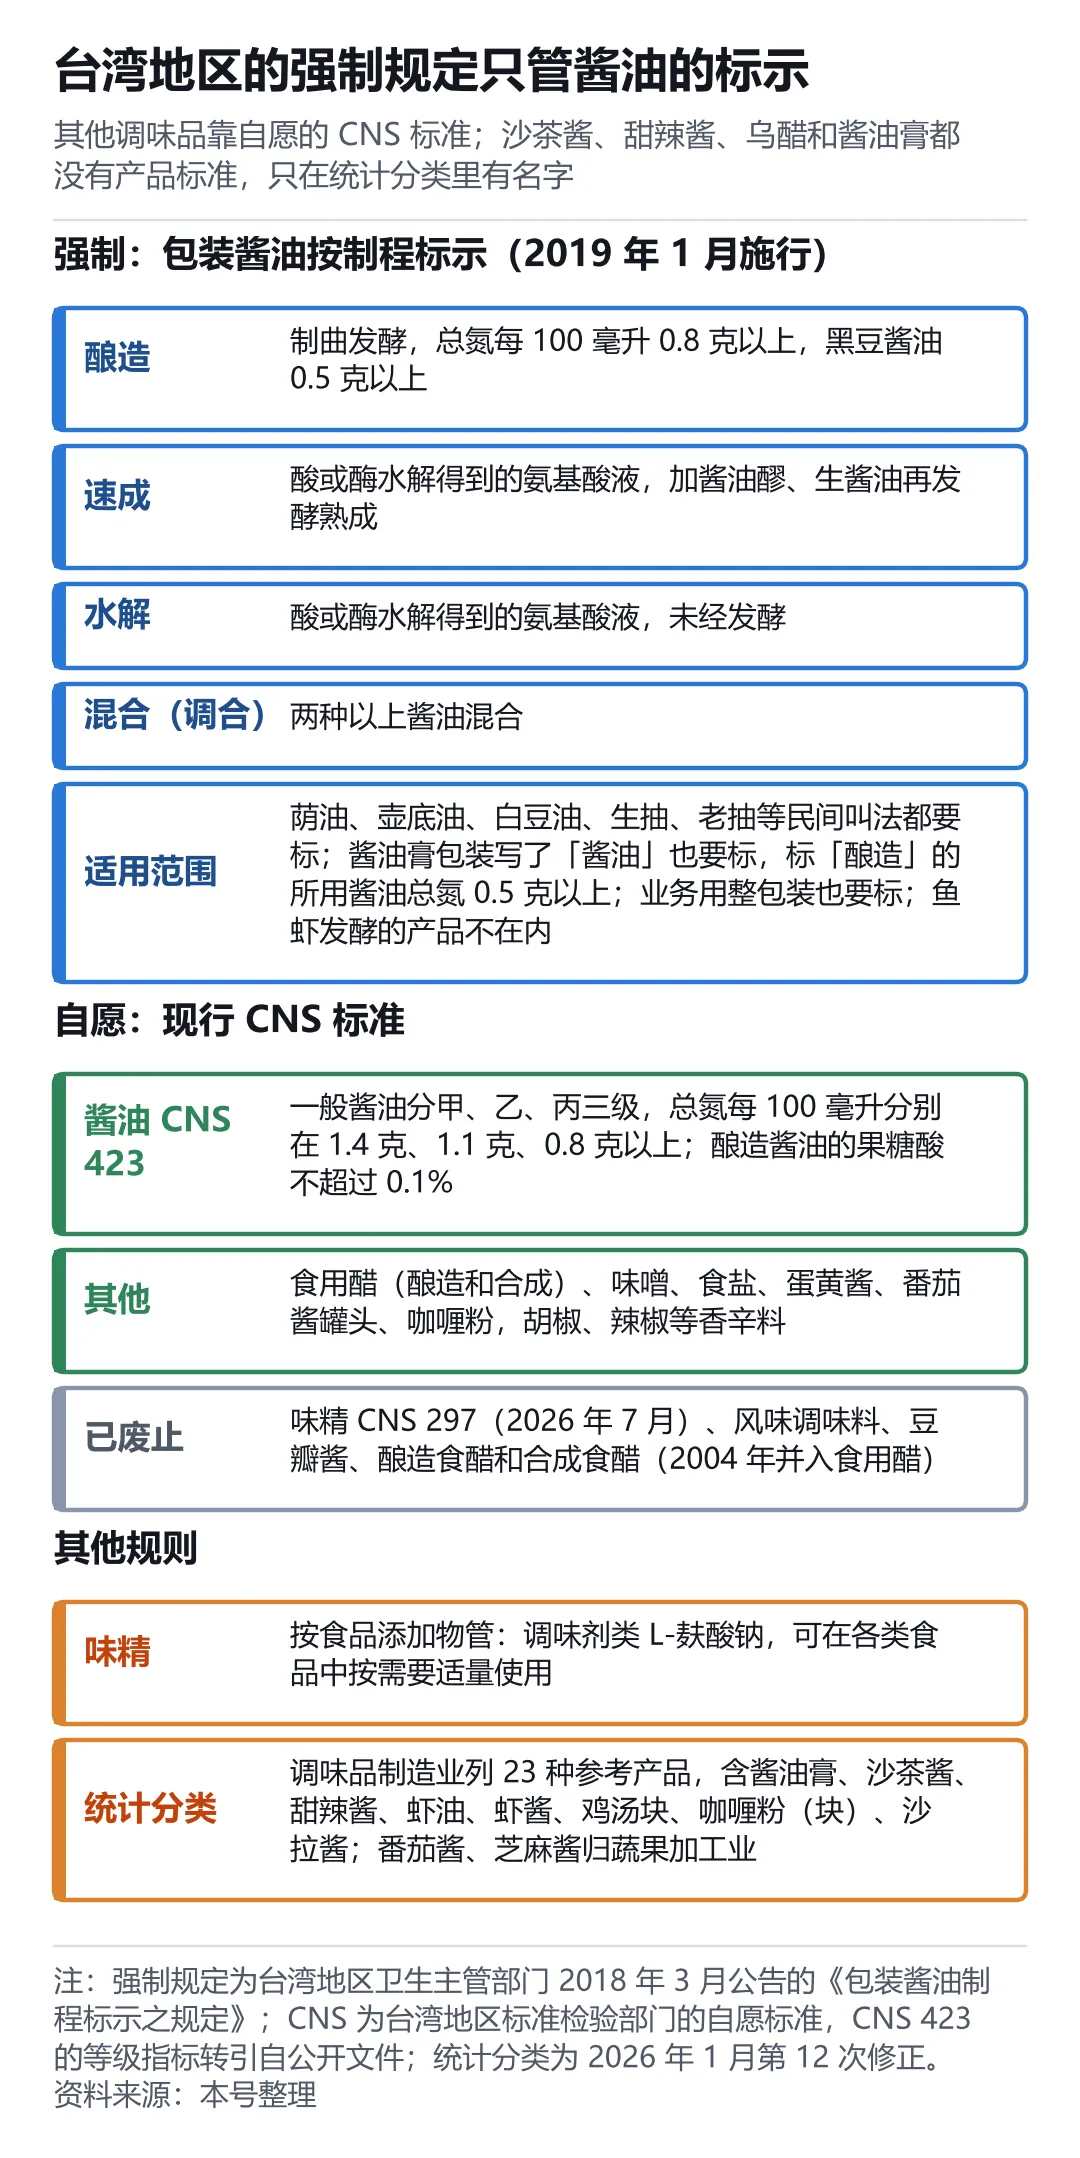
台湾地区管食品标示的是「食品安全卫生管理法」。调味品里只有酱油有专门的强制标示规定。台湾地区卫生主管部门 2018 年 3 月公告《包装酱油制程标示之规定》,2019 年 1 月起施行,要求包装酱油按制程在包装上标出四种字样中的一种:
•酿造:用含植物性蛋白质的原料制曲发酵,总氮每 100 毫升 0.8 克以上,黑豆酱油 0.5 克以上。•速成:用酸或酶把植物蛋白水解成氨基酸液,再加酱油醪、生酱油发酵熟成。这条规定的适用范围写得很宽。荫油、壶底油、白豆油、生抽、老抽这些民间叫法,都要照规定标。酱油加糯米粉、玉米淀粉或增稠剂做成的酱油膏,包装上写了「酱油」字样也要标制程,标「酿造」的,所用酱油的总氮要达到每 100 毫升 0.5 克。只卖给食品厂和餐厅的整包装酱油同样要标。用鱼虾发酵做成的产品不在范围内。
酱油以外的调味品没有强制定义,靠自愿的 CNS 标准。台湾地区标准检验部门现行的调味品 CNS 标准有酱油(CNS 423)、食用醋(CNS 14834,分酿造醋和合成醋)、味噌、食盐、蛋黄酱、番茄酱罐头、咖喱粉,以及胡椒、辣椒等几种香辛料(图 1)。CNS 423 把一般酱油按总氮分甲、乙、丙三级,门槛分别是每 100 毫升 1.4 克、1.1 克和 0.8 克,并规定酿造酱油的果糖酸不超过 0.1%,用来识别酸水解酱油。2018 年的强制标示规定取了丙级的总氮门槛作为「酿造」的条件,没有收果糖酸这一项。
味精在台湾地区按食品添加物管理。它列在《食品添加物使用范围及限量暨规格标准》的调味剂类,可以在各类食品中按实际需要适量使用。原来的味精 CNS 标准(CNS 297)在 2026 年 7 月废止,风味调味料和豆瓣酱的 CNS 标准更早就已废止。
统计上另有一套口径。台湾地区主计部门 2026 年 1 月修正的行业统计分类,给调味品制造业列了 23 种参考产品,包括酱油膏、沙茶酱、甜辣酱、虾油、虾酱、鸡汤块、咖喱粉(块)和沙拉酱。番茄酱和芝麻酱不算调味品,归入蔬果加工及保藏业;醋饮料归入非酒精饮料制造业。番茄酱的归类和日本相同,日本的《食品表示基准》也把番茄酱放在蔬菜加工品里。
把这几套规则放在一起看,台湾地区最有地方特色的沙茶酱、甜辣酱、乌醋和酱油膏都没有产品标准。它们只在统计分类里有名字;酱油膏只在包装上写了「酱油」时,才受酱油标示规定的约束。
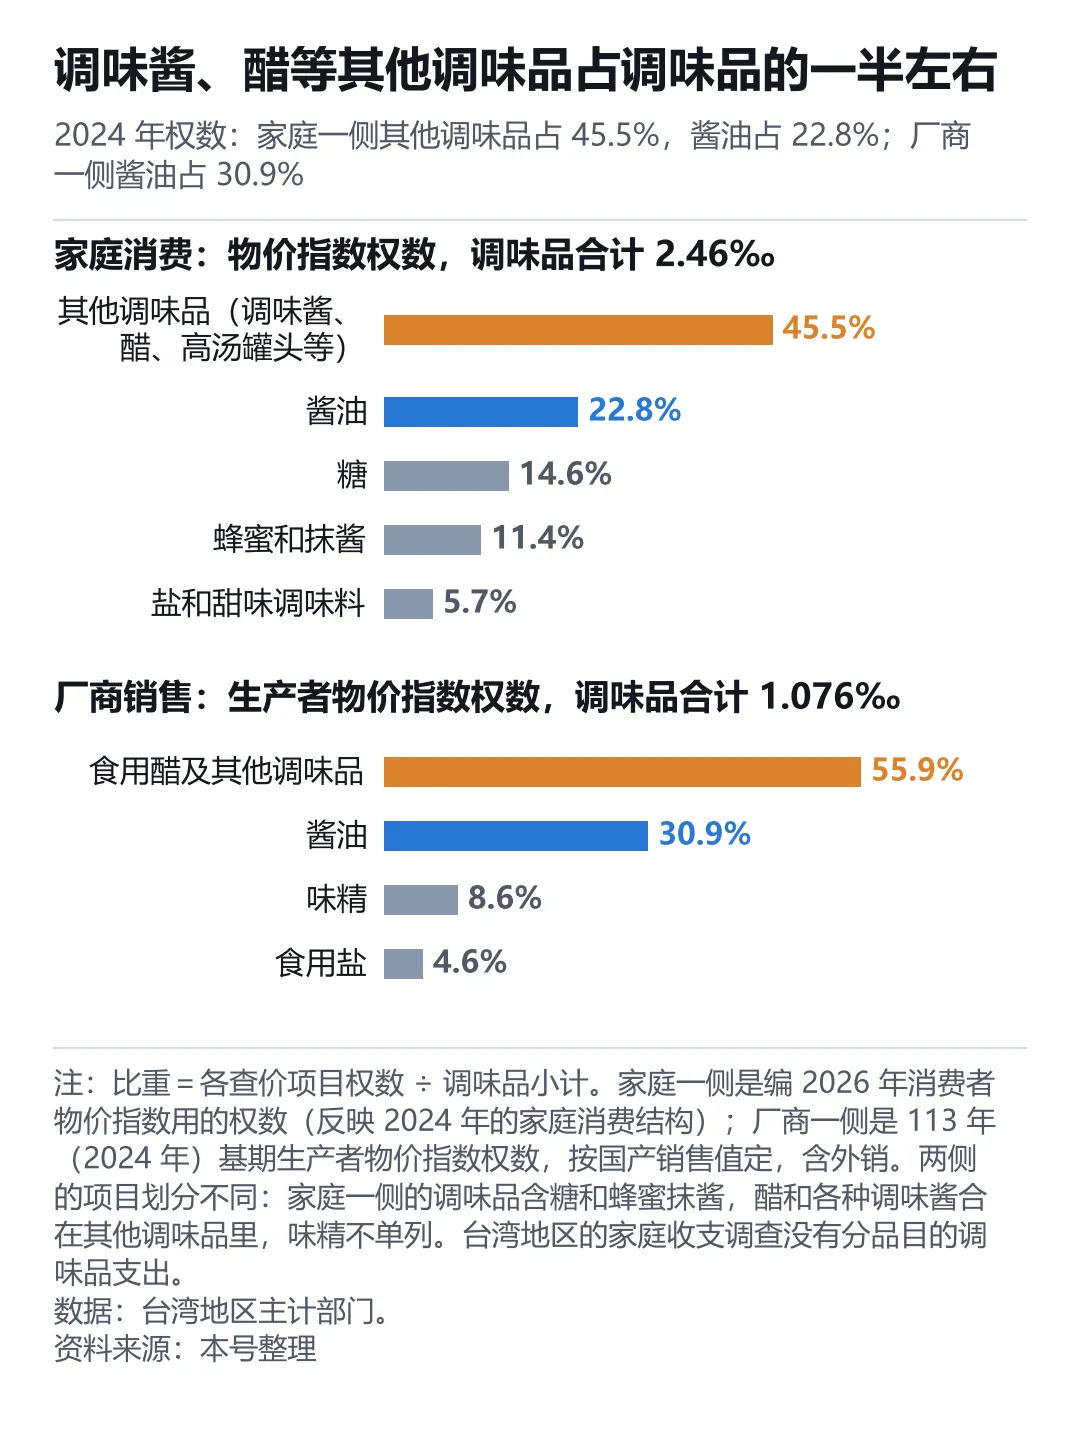
台湾地区的家庭收支调查只公布到「食品饮料及烟草」这一大类,没有分品目的调味品支出。台湾地区主计部门编消费者物价指数时,按家庭消费支出的结构给每个查价项目定权数,这是能找到的最细的家庭调味品支出结构。调味品在物价指数里分 5 个项目。
按编 2026 年物价指数所用的权数(反映 2024 年的消费结构),调味品占台湾地区家庭消费支出的 2.46‰,5 个项目的比重如下(图 2):
•其他调味品(调味酱、醋、高汤罐头等):1.12‰,占调味品的 45.5%。和 2016 年相比,调味品内部的结构变化不大。酱油占调味品的比重从 24.0% 降到 22.8%,其他调味品从 45.9% 降到 45.5%。调味品占家庭消费支出的比重从 2.79‰ 降到 2.46‰。
厂商一侧的数据来自生产者物价指数,它按国产销售值(含外销)定权数。按 2024 年的权数,台湾地区厂商生产的调味品里,食用醋及其他调味品占 55.9%,酱油占 30.9%,味精占 8.6%,食用盐占 4.6%。家庭和厂商两侧的数据都显示,酱油以外的调味酱、醋和其他调味品占调味品的一半左右。
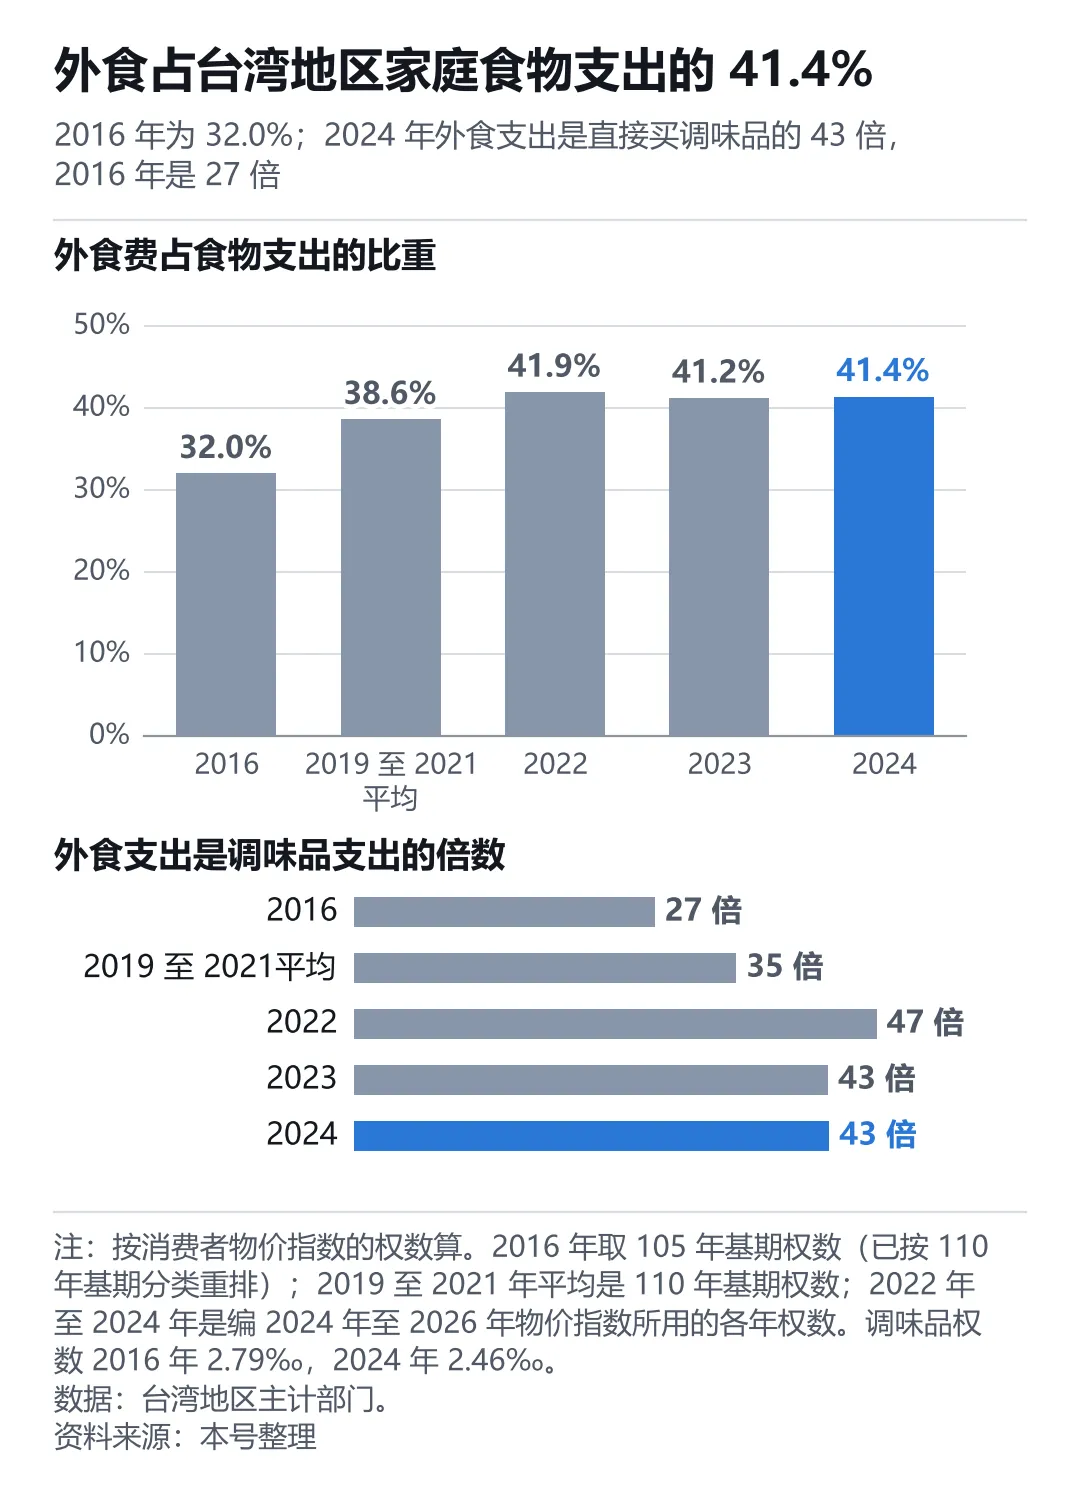
变化大的是在外就餐。外食费占台湾地区家庭食物支出的比重,从 2016 年的 32.0% 升到 2024 年的 41.4%(图 3)。2024 年家庭花在外食上的钱,是直接买调味品的 43 倍,2016 年是 27 倍。调味品企业也把餐饮和食品加工当作主要渠道:沙茶酱龙头牛头牌在零售市场占九成,在餐饮市场占五成;味丹的传统味精专做食品加工和餐厅的业务用市场。
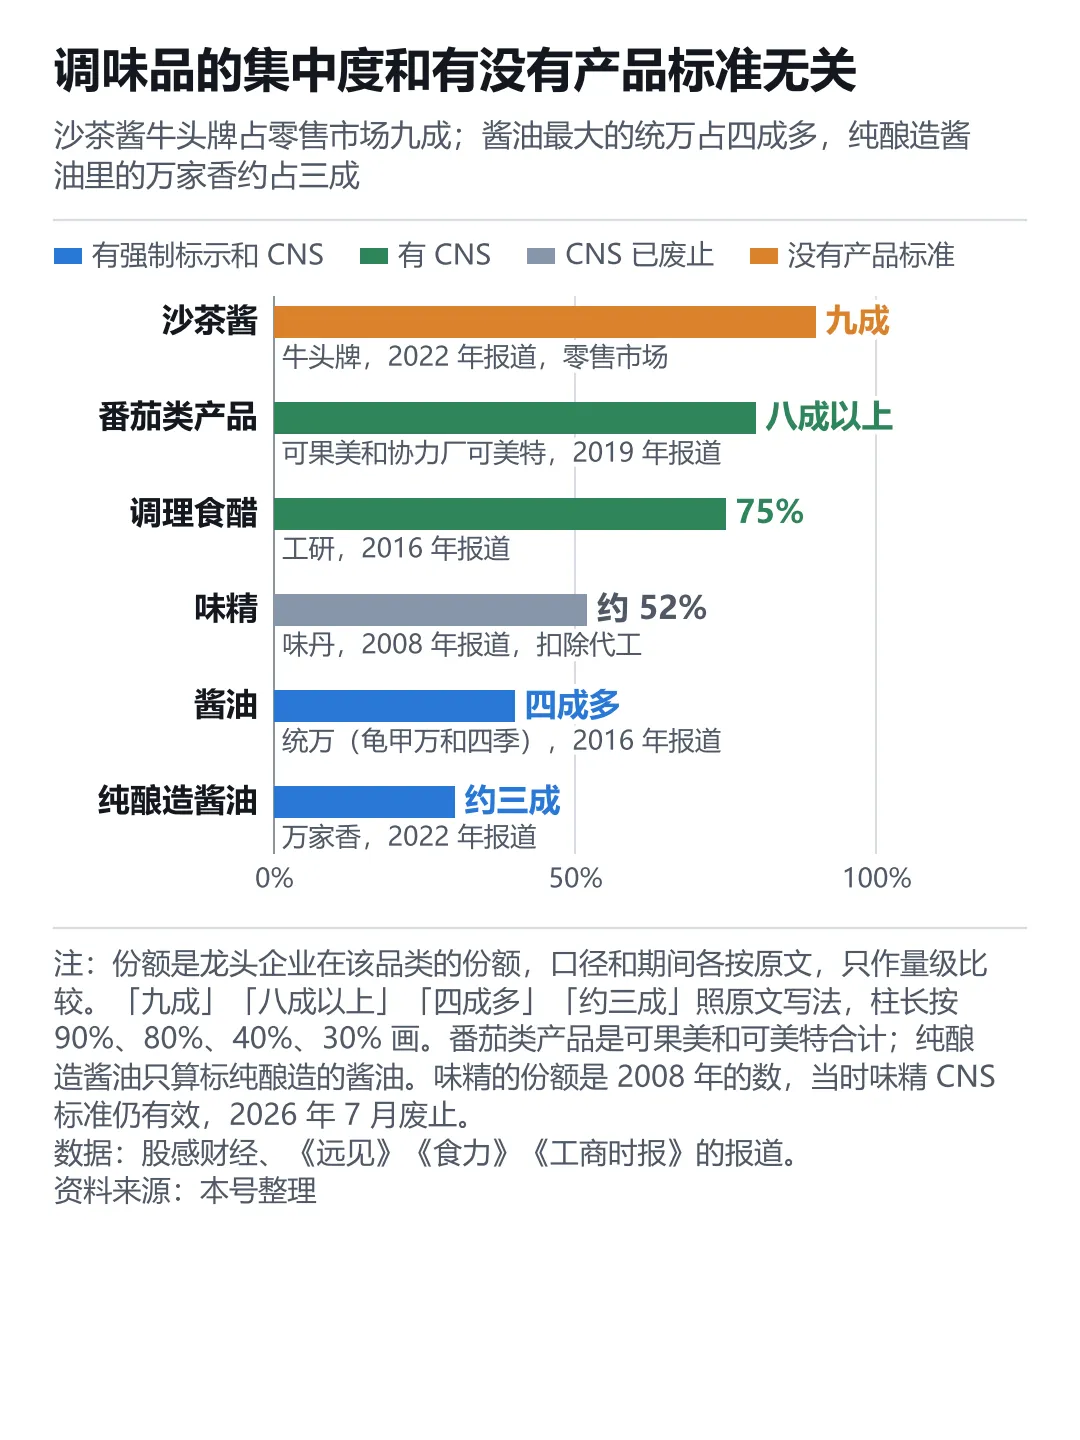
按企业披露和媒体报道的份额,台湾地区调味品的集中度和有没有产品标准没有关系(图 4)。有 CNS 标准、又有强制标示规定的酱油,最大的统万(龟甲万和四季两个品牌)占四成多;没有任何产品标准的沙茶酱,牛头牌一家占零售市场九成。
我们认为决定集中度的是品类本身的特点,台湾地区的调味品可以分成两种:品类里基本是一个标准产品的,龙头占五成以上;口味分地域的,各地有自己的品牌,全台性的大厂只占一部分。下面两节分别介绍。
这一种品类里,消费者买的基本是同一样东西,龙头产品大多已经卖了几十年。
牛头牌是沙茶酱的龙头。据股感财经 2022 年的产业文章,牛头牌长期占沙茶酱零售市场九成、餐饮市场五成,厂家是好帝一食品。
番茄酱由日资的台湾可果美主导。据《远见》2019 年的报道,可果美和它的协力厂可美特在台湾地区的番茄类产品合计占八成以上,传统番茄酱市场几乎由可果美独占;可美特主攻餐饮和代工。
调理食醋(乌醋、白醋)由工研主导。据《食力》2016 年的报道,大安工研的调理食醋市场占有率是 75%。工研的前身是 1941 年日本人在台湾开设的工研食品工厂,1946 年转入本地经营。
蚝油几乎只有一个品牌。据台湾地区媒体 2024 年 12 月的报道,台湾地区没有蚝油产业,中国香港的李锦记几乎是市面上唯一的蚝油品牌。
甜辣酱的龙头是爱之味。股感财经 2022 年的文章写到,已有不少品牌推出甜辣酱,但绝大部分市场仍由爱之味甜辣酱占据。
食盐以台盐为主。台盐 2023 年 8 月的新闻稿说,台湾地区每年的食盐需求约 10 万吨,台盐通霄精盐厂在食盐开放自由经营后的年产量约 7 万多吨。
味精的数据较旧。据《工商时报》2008 年 12 月的报道,味丹沙鹿厂的味精产量约占台湾地区的九成,扣除替同行代工的部分,味丹在台湾地区味精市场的份额约 52%;味全的传统味精全部委托味丹代工或向味丹采购,以味全品牌销售,市场份额近 35%,味全自产的高鲜味精占这一单品市场的八成。三家的定位不同:味全的高鲜味精卖家庭和餐厅,味王的传统味精主攻家庭,味丹的传统味精专做食品加工和餐厅的业务用市场。
这些品类里,番茄酱和蚝油的龙头是日资和港资品牌,沙茶酱、乌醋和甜辣酱的龙头是本地企业,后三种都是台湾地区的地方口味。
酱油是这一种品类的代表。据股感财经 2022 年的文章,台湾地区酱油市场每年约 25 亿至 30 亿元新台币;按台湾地区工业主管部门的统计,2015 年至 2017 年酱油年产量在 13.5 万吨至 14.0 万吨之间,年销售值约 53 亿至 55 亿元新台币。
全台性的品牌主要有四家:
•统万:龟甲万和统一企业 1990 年在台南合资设立,双方各持股 50%。据《食力》2016 年的报道,龟甲万和四季两个品牌合计占台湾地区酱油市场四成多,排第一。据钜亨网 2026 年 9 月的报道,统万 2025 年营收 11.37 亿元新台币,税后纯益 7,603 万元新台币。•金兰:1936 年创立,1976 年迁到桃园大溪设厂。据《食力》2016 年的报道,金兰每年生产约 4 万吨酱油,单厂产量在台湾地区最大。•万家香:创办人吴文华曾是龟甲万在台湾的员工,战后创立万家香。据股感财经 2022 年的文章,万家香在纯酿造酱油市场约占三成。全台性品牌以外,各地还有老酱油厂,最集中的是云林县西螺镇。西螺的老厂多用黑豆酿造荫油,1909 年成立的丸庄是其中历史最久的一家,至今主打黑豆酱油。西螺百年老店瑞春的第四代经营者钟政达对《今周刊》说,台湾的酱油过去一直用黑豆;日据时期日本人在西螺设立酱油株式会社,召集四五十家本地业者学习用黄豆和大麦酿造的日式酱油;百年后,当年的四五十家业者只剩下七八家。我们的判断是,全台性大厂的主力产品是黄豆和麦类酿的豆麦酱油,黑豆荫油主要由西螺这类地方厂生产。
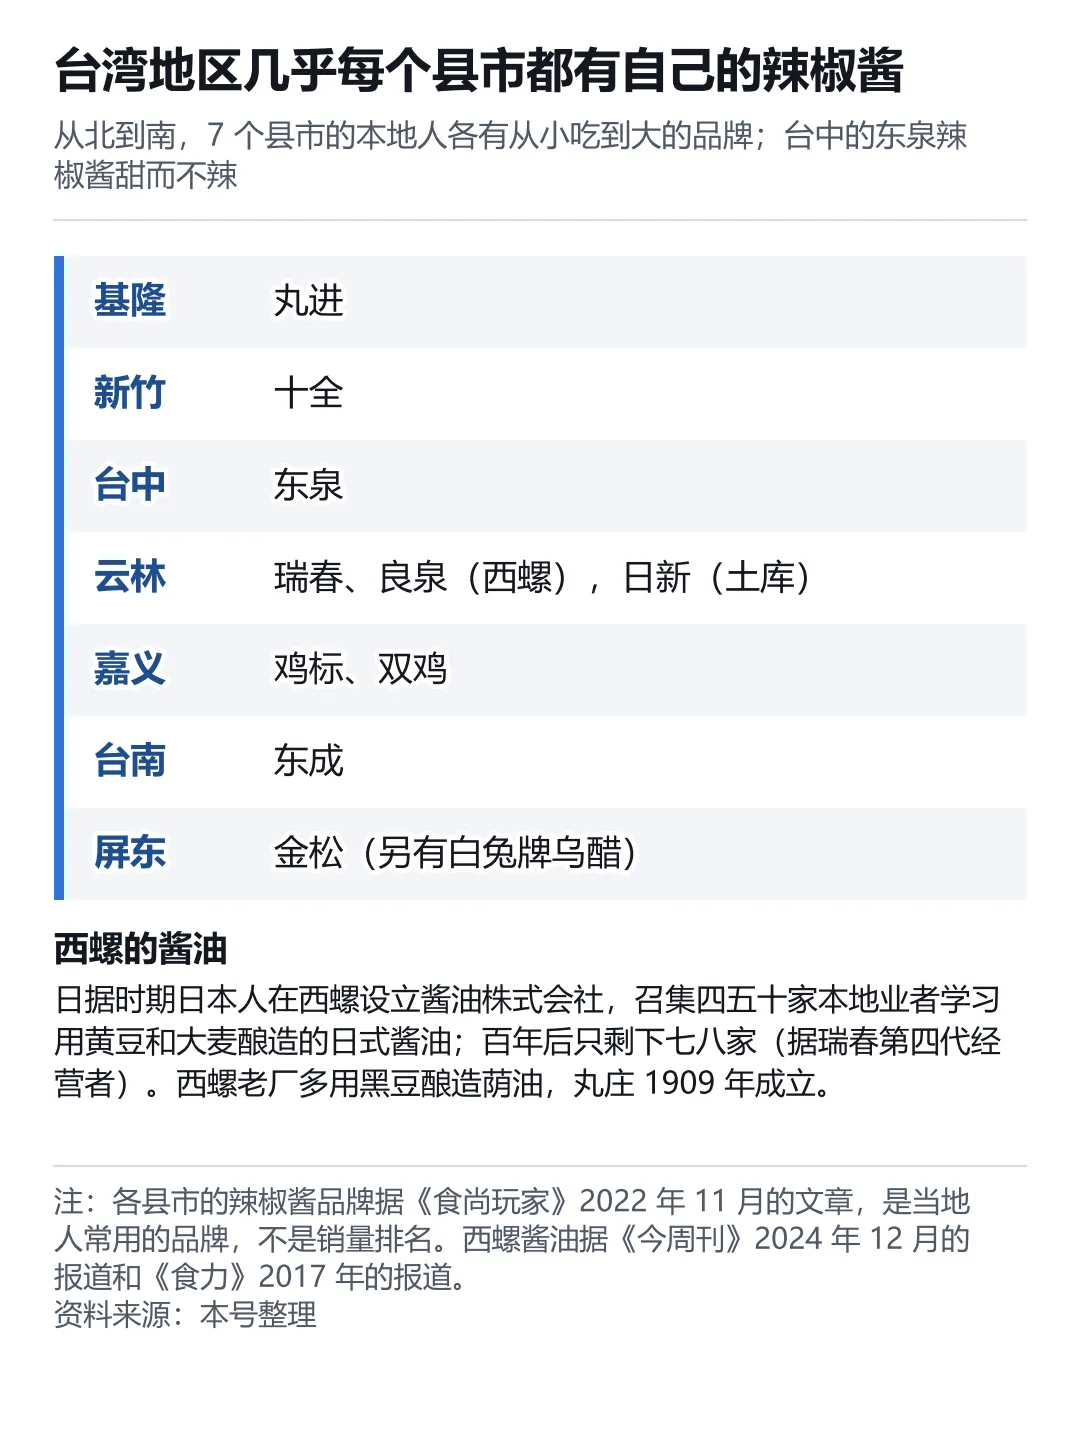
辣椒酱分地域更明显。据《食尚玩家》2022 年 11 月的文章,台湾地区几乎每个县市都有本地人从小吃到大的辣椒酱(图 5):基隆是丸进,新竹是十全,台中是东泉,云林是西螺的瑞春、良泉和土库的日新,嘉义是鸡标和双鸡,台南是东成,屏东是金松。在屏东,金松辣椒酱和白兔牌乌醋被并称为双宝。台中的东泉辣椒酱用糯米、辣椒、酱油、食盐、砂糖和甘草粉酿成,甜而不辣,各地辣椒酱的配方和口味都不一样,一个品牌很难同时满足各地的口味。
2016 年至 2025 年,大陆对台湾地区出口调味品从 1,118 万美元增加到 2,512 万美元,自台湾地区进口从 2,035 万美元减少到 1,383 万美元。2022 年起,大陆对台湾地区的调味品出口超过进口(图 6)。2026 年 1 月至 9 月,出口 1,998 万美元,比上年同期增加 11.4%;进口 1,067 万美元,增加 17.8%。
两个方向卖的东西不一样。大陆卖到台湾地区的主要是混合调味料和酵母:2025 年混合调味料(海关编码 21039090)出口 5,996 吨、1,562 万美元;酵母和发酵粉 819 万美元;汤料 107 万美元。大陆对台湾地区出口酱油 2016 年还有 32 万美元,2024 年和 2025 年都是零。台湾地区卖到大陆的是混合调味料、味精和酱油:2025 年混合调味料 3,867 吨、987 万美元;味精 527 吨、196 万美元,台湾地区是大陆进口味精的第二大来源,仅次于中国香港;酱油 1,323 吨、185 万美元,排在新加坡和日本之后,是第三大来源。
台资企业对大陆调味品业的投资从 1990 年代初就开始了。按台湾地区投资审议部门的核准数,1991 年至 2025 年,台湾地区核准对大陆调味品制造业投资 121 件、2.36 亿美元(图 7)。高峰在 2007 年至 2012 年,6 年合计 1.15 亿美元,占累计的 48.6%;2018 年以后每年不超过 412 万美元。同期台湾地区核准对大陆以外地区的调味品制造业投资只有 0.27 亿美元,外资(含侨资)投资台湾地区调味品制造业 0.11 亿美元。这些是核准金额,不是实际汇出的金额。
龟甲万和台资在大陆合办了两家酱油厂。按龟甲万 2025 财年的有价证券报告书,昆山统万微生物科技 2000 年在江苏昆山设立,2002 年开始出货,注册资本 9,106 万元人民币,有员工 105 人;统万珍极食品在河北石家庄赵县,2009 年开始出货,注册资本 3 亿元人民币,有员工 171 人。龟甲万在两家公司各持股 50%,它在报告书里写明昆山统万是和台湾资本合资。据钜亨网 2026 年 9 月的报道,昆山、石家庄两家工厂和台南的统万一样,都是龟甲万和统一企业合作经营。台湾地区酱油市场份额最高的统万,在大陆也用同样的合资方式办厂。
下面列出文中出现的台湾地区法规、统计、品类、企业和品牌的原名,每组大致按文中出现的顺序排列。冒号前是台湾地区的写法(繁体),冒号后是大陆的写法或本文的写法。
•釀造、速成、水解、混合(調合):酿造、速成、水解、混合(调合)。大陆酱油标准只分酿造酱油和配制酱油,台湾地区的「混合」接近大陆的配制酱油;只经酸水解的液体在大陆不能叫酱油,叫酸水解植物蛋白调味液•總氮量、胺基態氮、無鹽可溶性固形物:总氮、氨基酸态氮、可溶性无盐固形物•甲級、乙級、丙級:甲级、乙级、丙级(大陆酿造酱油标准分特级、一级、二级、三级)•食品添加物使用範圍及限量暨規格標準:食品添加物使用范围及限量暨规格标准•行業統計分類:行业统计分类(大陆对应的是《国民经济行业分类》)•消費者物價指數、查價項目、權數:居民消费价格指数、调查项目、权数•醬油膏:酱油膏(加了淀粉或增稠剂的稠酱油,多用来蘸食)•統萬股份有限公司:统万(龟甲万和统一企业的合资公司)•龜甲萬、四季:龟甲万、四季(统万的两个酱油品牌)•丸進、十全、東泉、良泉、日新、雞標、雙雞、東成、金松:丸进、十全、东泉、良泉、日新、鸡标、双鸡、东成、金松(各县市的辣椒酱品牌)•昆山統萬微生物科技有限公司:昆山统万微生物科技有限公司