栏目|香港商业结构观察
导读:11 月 18 日,APEC 领导人会议在深圳举行,香港派出 54 位商界高层出席工商领导人峰会。名单里有信和、新鸿基、周大福、嘉华、会德丰、怡和、太古、汇丰、中电 —— 几乎是一部浓缩的香港商业史。同一场峰会,还有 115 家世界 500 强企业到场,议题集中在人工智能、全球供应链、数字经济与国际投资。把两份名单放在一起看,会发现一个比 “谁来了” 更重要的问题:香港积累了一个世纪的资本与商业网络,正站在一轮新产业周期的门口,它要怎么进去?
先说一个容易被当作花边的细节:代表团的人数 ——54。
这个数字本身不稀奇,稀奇的是这 54 个名字的覆盖度。地产、珠宝、零售、航空、金融、电力、数据中心 ——几乎每个板块都派了人,而且派的多是家族新一代或集团一把手。
一份参会名单能同时具备 “广度” 和 “层级”,说明它不是礼节性安排,而是有实际议题的配置。
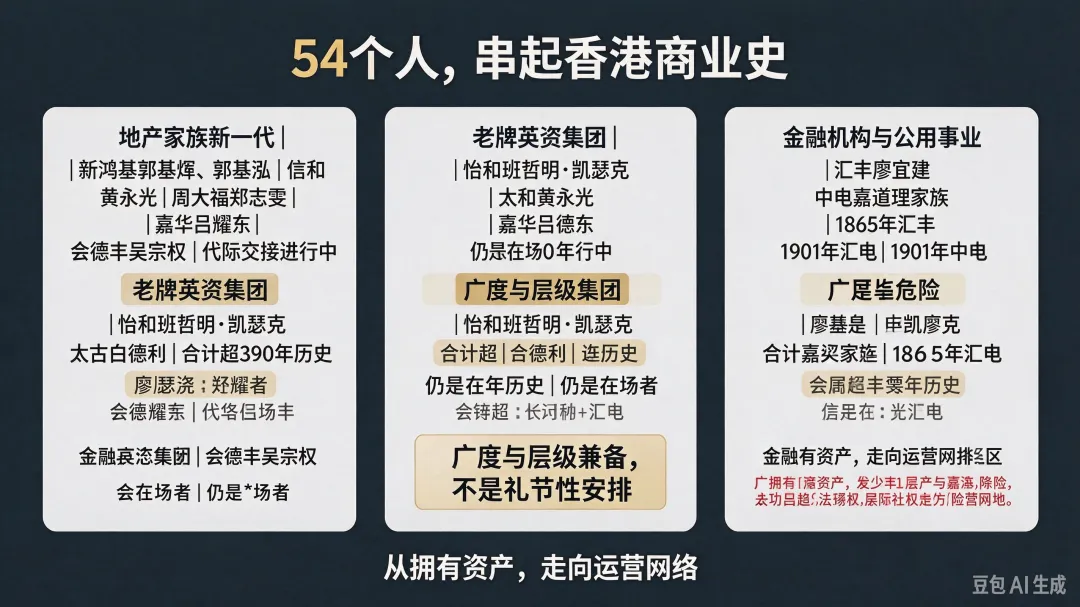
一、54 个人是谁:三个板块,一部商业史
把名单拆开,结构非常清晰。
第一组|地产家族的新一代
| | |
|---|
| 新鸿基地产 | | 1963 年由郭得胜等创办;IFC、ICC 及多个大型商场住宅;旗下新意网为香港重要数据中心营运商 |
| 信和集团 | | 黄廷方家族自上世纪地产投资起家;2025 年正式接任信和置业主席;业务覆盖香港、新加坡、中国内地 |
| 周大福 | | 郑裕彤家族珠宝生意始于1929 年;郑志雯经营的瑰丽酒店已进入全球26 个国家 |
| 嘉华 | | |
| 会德丰 | | |
这一组的共同特征是:出席者是第二代、第三代,而不是创始人。 这意味着一件事 ——这些家族的投资决策权,正在完成代际交接。
第二组|老牌英资集团
| | |
|---|
| 怡和 | | 成立于1832 年;旗下业务涉及置地、万宁、惠康、文华东方,以及汽车、零售 |
| 太古 | | 历史可追溯至1816 年;拥有太古城、太古广场,经营国泰航空、太古可口可乐 |
这两家加起来超过 390 年历史。 它们的出现,说明香港的商业结构里,“英资老行” 仍然是在场者,而不是历史陈列品。
第三组|金融机构与公用事业
| | |
|---|
| 汇丰 | | 1865 年诞生于香港;业务网络横跨亚洲、中东及全球主要金融市场 |
| 中电 | | 自1901 年开始为香港供电;亚洲重要能源企业之一 |
从地产、珠宝、零售、航空,到金融、电力、数据中心 —— 这份名单确实能串起香港一百多年的商业发展史。
但 “历史长” 不是重点。重点是:这些历史长的集团,今天在做什么。
二、对面坐着谁:115 家世界 500 强的产业构成
同一场峰会,超过 2000 名政商界人士参加,涉及 115 家世界 500 强企业。
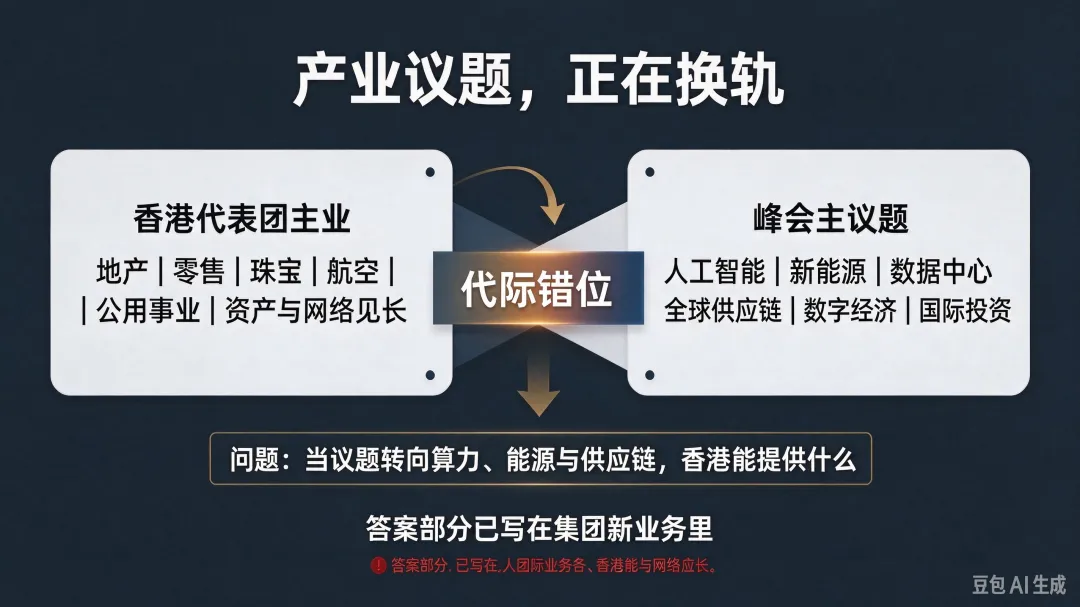
美国企业方面: Google、波音、Visa、Mastercard、UPS 等。中国企业方面: 比亚迪、宁德时代、小米等。核心议题: 人工智能、全球供应链、数字经济、国际投资。
两组名单放在一起,产业代际的错位一目了然:
这不是 “香港落后了” 的意思,而是一个更具体的问题:当议题从 “资产” 转向 “算力、能源与供应链”,香港这批以资产和网络见长的集团,能提供什么?
答案的一部分,已经写在他们自己的业务里。
三、真正的变化:老钱在做新生意
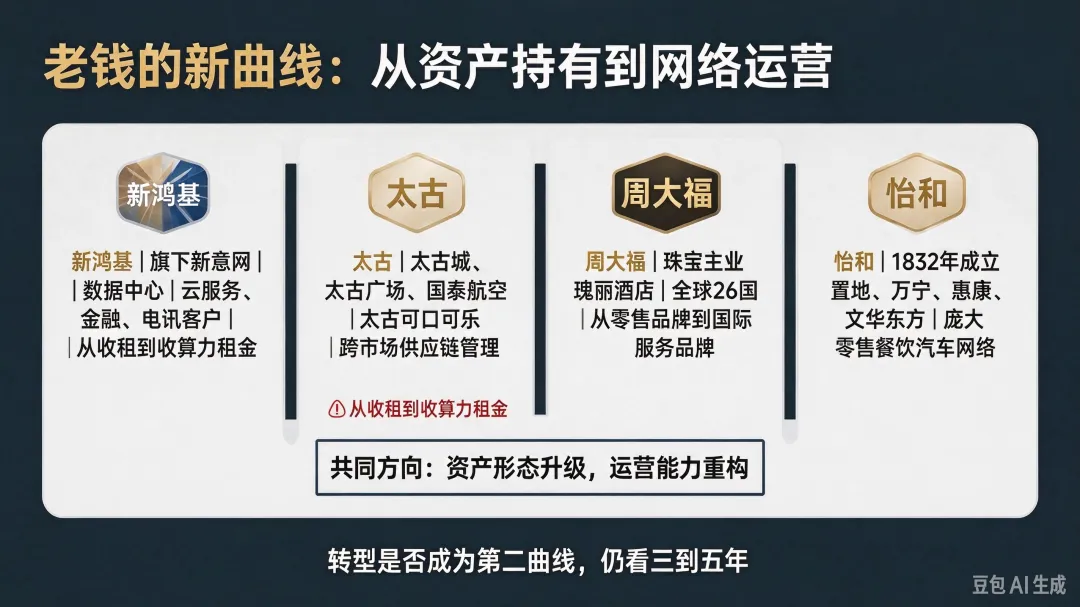
原文最有价值的一段信息,其实藏在对几家集团的描述里 ——香港商业巨头的主业边界,早已不是 “地产+零售”。
新鸿基:从商场到数据中心
旗下新意网(SUNeVision)经营数据中心,客户涉及云服务、金融、电讯及科技企业。
这条信息的经济含义很重: 一座数据中心背后是服务器、网络、电力、制冷、设施管理构成的完整产业链。当 AI 与云计算需求上升,数据中心从 “物业” 变成了 “基础设施资产”。
换句话说:香港地产集团进入数字基础设施市场,不是跨界玩票,而是资产形态的自然升级 —— 从 “收租” 到 “收算力租金”。
太古:从地产到供应链
太古城、太古广场、国泰航空是公众认知;但太古可口可乐同时经营多个市场的饮料业务,涉及生产、分销、供应链及零售网络。
这条业务线的能力内核不是 “卖饮料”,而是 “跨市场供应链管理”。 这恰好是本届 APEC 的核心议题之一。
周大福:从珠宝到国际酒店管理
珠宝仍是主业,但瑰丽酒店已发展为国际奢华酒店品牌,从香港尖沙咀延伸到伦敦、巴黎及全球其他城市。
这里的能力升级是:从 “零售品牌” 到 “国际服务品牌运营”。 它对应的是国际旅游与高端消费市场,而不只是本地零售。
怡和:从洋行到零售网络
近 200 年历史,今天仍经营庞大的零售、餐饮、汽车和地产网络。 万宁、惠康、文华东方这些日常场景,背后都是同一套体系。
这四家放在一起,指向同一个判断:香港老牌集团的护城河,正在从 “拥有资产” 转向 “运营网络”。
四、就业结构的转向:好工作的定义在变
这一段是原文里数据最扎实的部分,值得完整保留并重做分析。
过去香港年轻人求职,热门去向是银行、地产商、四大会计师事务所。 这些行业今天仍然重要,但岗位结构已经在移动。
新增岗位大致分布在三个方向:
| |
|---|
| 数据中心 | 网络工程师、电力及机电工程师、设施管理、客户服务、项目管理 |
| 国际酒店品牌扩张 | |
| 内地科技企业出海 | |
这些岗位有一个共同特征:不在 “单一城市市场” 里,而在 “跨境业务” 里。 它们的雇主,可能是大企业本身,也可能是其服务供应商与合作伙伴。
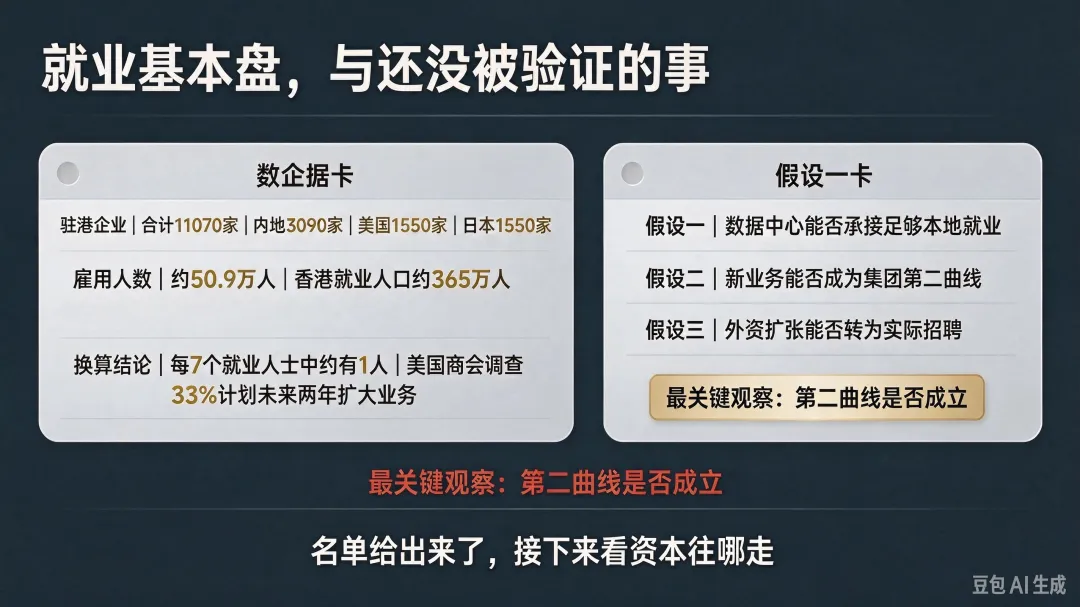
支撑这组岗位的,是一个被低估的基本盘
政府统计处 2025 年调查数据:
| |
|---|
| 3090 家 |
| 1550 家 |
| 1550 家 |
| 合计(含其他地区) | 11,070 家 |
雇用人数:约 50.9 万人。香港就业人口:约 365 万人。
换算结果:每 7 个就业人士中,约有 1 人在内地及海外母公司驻港企业工作。
另一个前瞻指标: 美国商会今年调查显示,33% 的受访企业计划未来两年扩大香港业务。
这两组数据的组合,说明香港的就业基本盘不是 “本地市场”,而是 “国际企业网络”。 也意味着:香港年轻人的职业机会,很大程度上取决于这些外资与内地企业如何配置亚洲团队。
五、这套结构的三个底层逻辑
把上面的信息收拢,能看出香港商业结构的三个支撑点。
逻辑一:资本存量可以转化为产业接口。香港不缺资本,也不缺资产。问题在于资产要能对接新产业。 数据中心、供应链、国际酒店管理,都是 “存量资产+新需求” 的组合。这条路径是可行的,因为它不需要重建能力,只需要重新配置。
逻辑二:国际网络是出海与入海的双向通道。内地新能源与科技企业在扩大国际业务,美国及其他国际企业在经营庞大的亚洲市场。香港处在两端之间,价值不在 “中介”,而在 “降低交易成本”。
逻辑三:家族代际交接,正在重塑投资偏好。出席的多数是新一代。新一代的决策偏好通常更国际化、更看重产业升级,而不是单纯持有物业。 这会影响未来五到十年的资本流向。
这三条逻辑的共同前提是:香港的竞争力来自 “连接能力”,而不是 “资产规模”。
六、冷静看:三个还没被验证的假设
讲完成长叙事,需要讲约束。这套转型逻辑成立,依赖三个假设 —— 而它们都还没被验证。
假设一:数据中心与数字基础设施,能承接足够多的本地就业。数据中心是资本密集型、人力相对集约的产业。它能带来工程师与设施管理岗位,但岗位总量有限。 指望它替代地产与金融的就业容量,不现实。
假设二:老牌集团的转型,能形成规模化新业务。新意网、太古可口可乐、瑰丽酒店都是真实业务,但它们目前在集团收入中的占比,与传统主业相比仍不是主力。 转型是否成为 “第二曲线”,要看未来三到五年的资本开支与收入结构。
假设三:外资扩张计划能落地为实际招聘。33% 的企业 “计划扩大业务” 是意愿指标,不是承诺。意愿能否转为投资与岗位,取决于区域经济环境与企业自身周期。
三个假设里,最需要观察的是第二个。 因为它决定香港这批集团是 “在新产业里有位置”,还是 “只是在新产业里有名字”。
写在最后
一份 54 人的名单,之所以值得认真看,不是因为它豪华,而是因为它同时呈现了香港的两个时间层:
一层是过去一百多年积累的资本、品牌与网络;一层是正在到来的算力、能源与供应链时代。
这两层之间,不是替代关系,而是转换关系。 转换成功,香港的商业结构就完成了一次升级;转换不顺,那些名字就会慢慢变成历史名词。
真正的信号不会出现在峰会的合影里,而会出现在未来几年的财报、投资公告和招聘页面上。
名单已经给出来了。接下来要看的是,这些人带着自己的集团,往哪个方向走。
信息来源:2026 年 APEC 工商领导人峰会公开参会信息、香港特区政府统计处 2025 年驻港企业调查、香港美国商会 2026 年会员调查、各集团公开业务资料