为什么值得看?
挑成人意外险最容易踩的坑,是只盯『身故保额谁更高、谁更便宜』,却忽略三件真正决定用不用得上的事:
第一,自己买不买得了——健康告知、年龄、职业,哪一条卡住都白搭;
第二,意外医疗怎么报——免赔额、社保外报不报,才是高频场景里最贴近钱包的;
第三,出事了理赔顺不顺——意外险出险频次高,找不到人赔比多省几十块糟心。
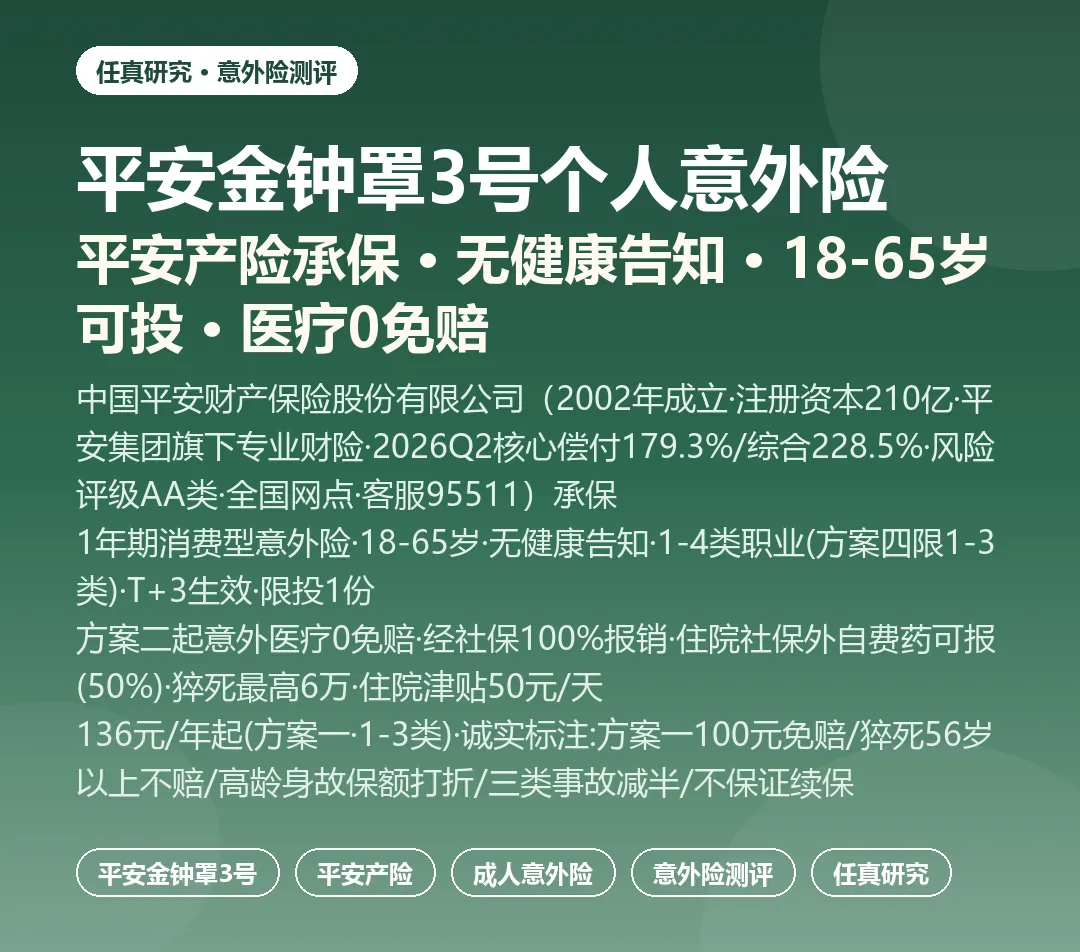
平安金钟罩3号由平安产险承保,主打『无健康告知+18-65岁+1-4类职业可投』,方案二起意外医疗0免赔、猝死最高6万,一年136元起。
这篇按公司、责任、竞品、人群、解决什么问题五段讲透,也把『方案一100元免赔、猝死和高龄身故有年龄限制』写在前面。
一句话结论:平安金钟罩3号适合『被健康告知/年龄/职业挡住的人』——平安产险承保,无健康告知、18-65岁、1-4类职业可投,三高/癌症也有机会买;
方案二起意外医疗0免赔、住院社保外自费药可报,猝死最高6万,一年136元起。
代价是方案一有100元免赔、猝死和高龄身故有年龄限制、三类事故减半、医院除外名单多、1年期不保证续保。
很多人挑意外险先看保额和价格,但更该先问一句:万一出事,谁赔、赔得起吗。
意外险出险频次高、理赔讲究效率,承保公司的底子和网点,比一时的低价更值得看。
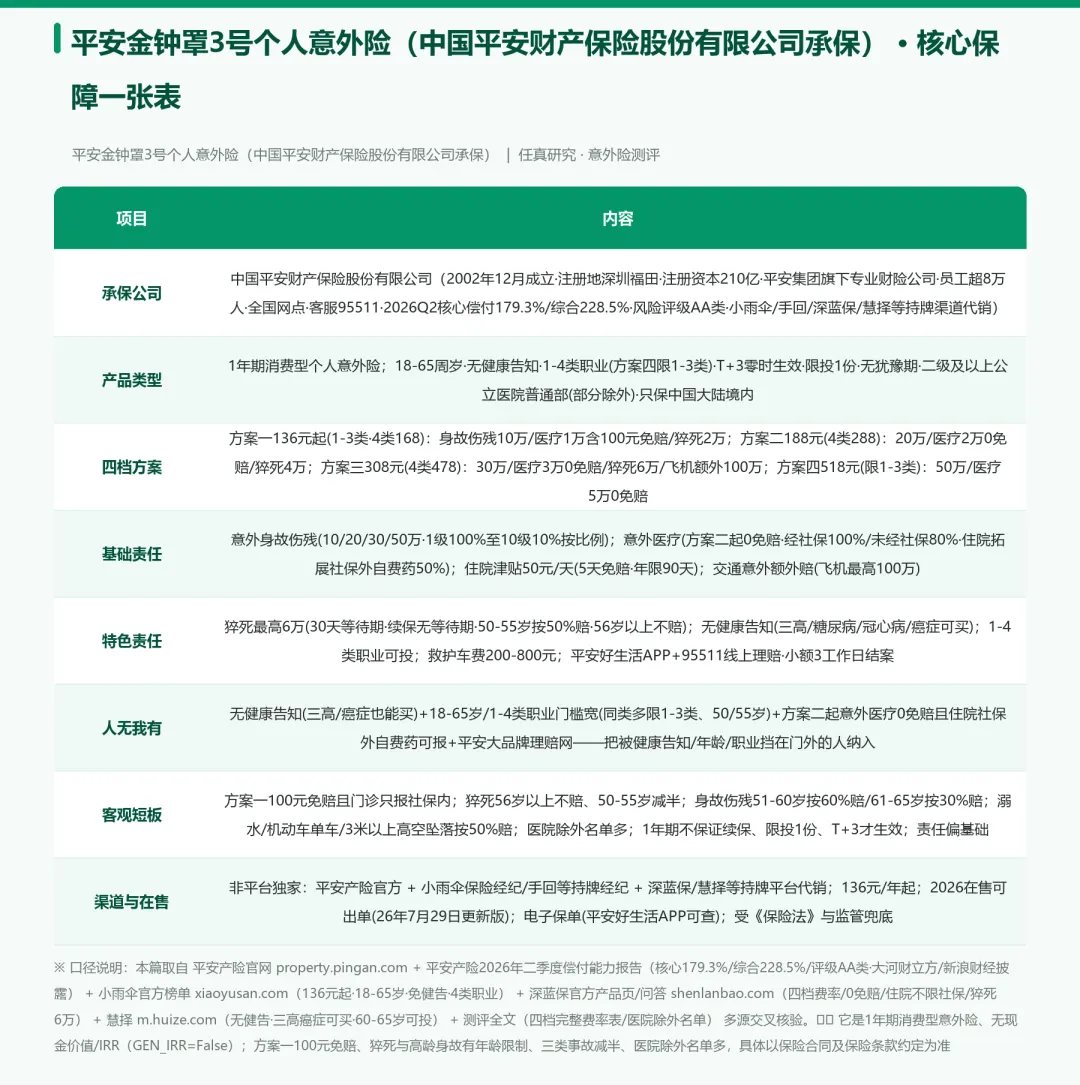
平安金钟罩3号由中国平安财产保险股份有限公司承保——这家公司2002年12月成立,注册地深圳福田,注册资本210亿元,是平安集团旗下的专业财险公司,全国网点密布、员工超8万人。
2026年二季度核心偿付能力充足率179.3%、综合228.5%,风险综合评级AA类——偿付底子在第一梯队。
它走的是『免健告+低门槛+大公司理赔网』路线。
平安金钟罩3号个人意外险由中国平安财产保险股份有限公司承保——平安产险2002年12月成立,注册地深圳福田,注册资本210亿元,是中国平安集团旗下的专业财产险公司,全国分支机构网点密布、员工超8万人、客服95511。
买意外险最怕『出事找不到人赔』,平安的线下网点和线上理赔体系(平安好生活APP+95511)正是它的底气:异地打工、出差在外出险,异地也能处理,小额案件3个工作日结案。
硬资质要摆出来:2026年二季度,平安产险核心偿付能力充足率179.3%、综合偿付能力228.5%,风险综合评级AA类(2025Q4及2026Q1连续两个季度AA),偿付能力风险管理能力评估86.78分——这几项在财险公司里属第一梯队。
对消费者意味着:偿付能力是保险公司『赔得起钱』的底线指标,AA类和228%的综合偿付,比只看广告名气更实在。
诚实说两句短板:2026年上半年平安产险投资收益率0.1%,低于近三年2.6%的均值;
报告期内有12家次分支机构因虚列宣传费、财务数据不实等被罚349万元。
这属于大型财险公司基层机构合规的共性问题,总公司董监高未被处罚,也不影响保单按合同约定赔付——但既然讲硬资质,就把好的和不足的都摆出来,买它冲的是『免健告+低门槛+平安理赔网』,不是投资概念。
对消费者意味着什么
平安产险承保的金钟罩3号,最大特点是『投保门槛极宽』——无健康告知、18-65岁、1-4类职业都能买,三高/糖尿病/冠心病/得过癌症的人也有机会配置意外保障;
方案二起意外医疗0免赔、社保外住院自费药可报,猝死最高6万,一年136元起。
代价是方案一有100元免赔、猝死和高龄身故都有年龄限制、三类事故减半、医院除外名单多——把亮点和短板分开看,才不会买错。
公司数据来源:
中国平安财产保险股份有限公司 公开信息披露(偿付能力报告)。
意外险是『用百来块钱,转移意外身故伤残和医疗费用』的基础保障层(和百万医疗报销疾病住院、重疾险确诊补收入、定寿身故兜底分工不替代):
主险赔意外身故伤残,意外医疗按约定报销、方案二起0免赔,另含住院津贴、交通额外赔;它只赔外来突发非疾病的意外事故,生病住院不找它,买前把这规则看明白。
意外身故/伤残保险金 四档方案10万/20万/30万/50万;意外导致身故按保额赔,伤残按《人身保险伤残评定标准》1-10级按比例赔(1级100%、10级10%)
这是意外险的主保障,也是杠杆最高的部分——30岁买方案三30万保额,一年308元,一千元都不到撬动30万,这是医疗险、储蓄险都给不了的纯保障杠杆
意外医疗保险金 方案一1万(次免赔100元)、方案二2万、方案三3万、方案四5万;方案二起0免赔,经社保结算100%报销、未经社保80%;社保外自费药仅住院可报(经社保50%)
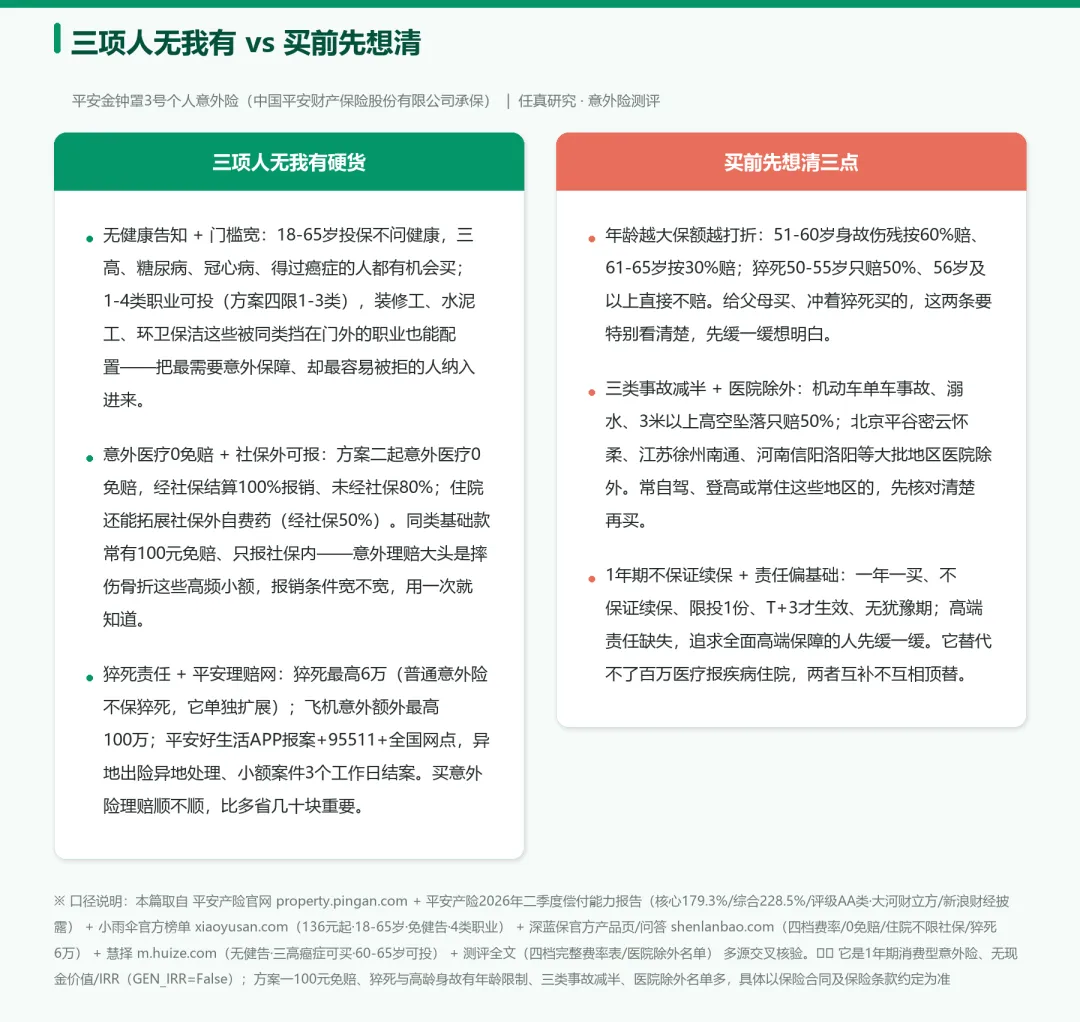
意外理赔的大头不是身故,是磕碰、摔伤、骨折这些高频小额医疗——方案二起做到0免赔、住院还能报社保外自费药,比只报社保内、还设100元免赔的基础款实用得多
意外住院津贴 50元/天,5天免赔、单次限60天、年度累计限90天(最高4500元)
住院期间每天补50元,多少能顶一点误工和营养费——注意它有5天免赔,也就是住院前5天不计,从第6天开始算
交通意外额外赔 飞机额外50万/100万、火车轮船额外10万-50万、营运汽车/驾乘非营运车额外10万-50万(按方案递增);单车事故按50%赔
常出差、坐飞机高铁多的人,这笔额外赔是白捡的保障——但要注意机动车单车事故(自己开车撞树/翻车)只按50%赔
下面这几项,是同类产品里不常有、但日常真的用得上的部分。
猝死保障(最高6万) 四档方案猝死2万/4万/6万/6万,30天等待期(续保无等待期);50-55岁按50%赔、56岁及以上不赔
猝死本质是急性病身故、属疾病范畴,普通意外险不赔——金钟罩把它单独列为责任,对熬夜加班、久坐高强度的人是一条实在的补充;但年龄限制要看清
无健康告知 + 宽职业 18-65周岁投保不设问健康告知;1-4类职业可投(方案四限1-3类);三高、糖尿病、冠心病、得过癌症都能买
这是它甩开同类的最大差异——很多意外险现在也加健告,三高、癌症直接拒保;金钟罩不问健康、放宽到4类职业,把被挡在门外的人纳入进来
救护车费用报销 四档方案200元/300元/500元/800元
叫一次救护车几百块,很多人不知道这项也能报——金额不大,但真遇上时是及时雨
平安线上理赔网 平安好生活APP自助报案、95511客服热线,小额案件3个工作日结案,异地出险异地可处理
意外险出险频次高,理赔顺不顺比多省几十块重要——大公司的网点和线上体系,是「真出事时找得到人」的保障
横着看同价位同类产品,差异主要在这几个维度。以下是本产品与同类常见形态的平行对照,不是拉踩,是帮你把对比的抓手摆出来——按需选档即可,不必迷信谁更便宜。
健康告知
无健康告知——三高、糖尿病、冠心病、得过癌症都能买
同类常见形态
同类不少意外险已加健康告知,三高、癌症患者会被拒保;金钟罩不问健康,这是它最硬的人群门槛优势
投保年龄
18-65周岁可投(51-60岁身故伤残按60%赔、61-65岁按30%赔)
同类常见形态
同类主流成人意外险多限18-50岁或18-60岁;金钟罩放宽到65岁,给父母那一代留了口子——但高龄有保额打折,要如实看
同类常见形态
同类多限1-3类,装修工、环卫、水泥工等4类职业买不了;金钟罩放宽到4类,中风险职业也能配置
意外医疗报销
方案二起0免赔、经社保100%、住院拓展社保外自费药(50%)
同类常见形态
同类基础款常有100元免赔、只报社保内;金钟罩方案二起0免赔且住院能报社保外自费药,报销条件更宽——但门诊仍限社保内
客观短板
猝死56岁以上不赔、三类事故减半、医院除外名单多、1年期不保证续保
同类常见形态
要免健告低门槛,就得接受它在猝死年龄、事故类型、除外医院上的限制;按自己最在意的维度选,别只看136元起步价
对比维度参考行业通行测评口径(承保公司资质、核心保障、免责条款、价格、平台渠道),具体以各产品条款与保单载明为准。
同样一款产品,放在不同人身上,解决的问题完全不同。
按四类最常见的家庭处境拆开讲:
生活类 日常磕碰摔伤、骨折缝针,小额医疗费不想自己全掏
场景:最怕『下楼崴脚、厨房切到手、走路摔骨折,缝几针拍个片几百上千,医保报完还剩一截自费,一年下来这种小事不断』。
没有它,这些高频小额意外全靠自己掏现金;
怎么解:有它,方案二起意外医疗0免赔,经社保结算100%报销、住院社保外自费药也能按约定报(50%),摔伤缝针、骨折住院的开销能报回来一大部分,小额理赔3个工作日结案。
医疗类 意外住院要花社保外的自费药、进口材料,担心报不了
场景:最怕『骨折手术用了进口钢板、自费药,医保目录外的一分不报,几万块自费压力全压在自己身上』。
没有它,社保外的合理费用成了纯自付;
怎么解:有它,方案二起住院可拓展社保外自费药、经社保结算后按50%报销,配合意外医疗0免赔和50元/天住院津贴,把『社保报不完』的那部分缺口补上一块。
具体以条款约定为准。
家庭类 父母有三高、得过病,想给老人配份意外险却处处被拒
场景:最怕『爸妈年纪大了,有高血压、糖尿病,问了几款意外险都因健康告知被拒,可老人恰恰最怕摔——一次髋部骨折就是几万块,还没人兜底』。
没有它,最需要保障的人反而买不到;
怎么解:有它,无健康告知、18-65岁可投、1-4类职业,三高和得过癌症的老人也有机会配置;
给父母选方案二/三(医疗0免赔、额度更足),只是要如实看清高龄身故保额打折、56岁以上无猝死的约定。
出行类 常出差坐飞机高铁、熬夜加班,担心交通意外和猝死
场景:最怕『一周飞两趟、高铁来回跑,加班到深夜,万一遇上交通意外或突发猝死,普通意外险既不额外赔交通、也不保猝死』。
没有它,差旅和过劳这两大风险等于裸奔;
怎么解:有它,飞机意外额外最高100万、火车轮船额外最高50万,猝死最高6万(30天等待期),把通勤差旅和加班的风险补上一层——出差多、工作强度大的人,这一条比多省几十块保费更值。
先说它适合谁,再说哪些人可以先缓一缓——这比一味夸产品更有用。
适合
· 有三高、糖尿病、冠心病,或得过癌症,被其他意外险健康告知挡住的人——它无健康告知,有机会买上
· 50-65岁的父母长辈,想配一份意外保障——18-65岁可投,但要看清高龄保额打折和猝死年龄限制
· 1-4类职业的中风险从业者(装修工、水泥工、环卫保洁等)——同类多限1-3类,它放宽到4类
· 看重意外医疗报销条件的人——方案二起0免赔、住院社保外自费药可报,比基础款实用
· 常出差、坐飞机高铁多,想要交通意外额外赔和猝死保障的上班族——飞机额外最高100万、猝死最高6万
· 预算有限、想要平安大品牌基础保障的人——136元起,一天几毛钱撬动10万意外保障
先缓一缓
· 56岁以上、特别看重猝死保障的人——56岁及以上不赔猝死,50-55岁也只赔50%,先缓一缓
· 51岁以上、要求足额身故保额的人——51-60岁按60%赔、61-65岁按30%赔,保额会打折,先缓一缓
· 想大事小事都能0免赔报门诊自费药的人——门诊只报社保内、方案一还有100元免赔,先缓一缓
· 常住北京平谷密云怀柔、江苏徐州南通、河南信阳洛阳等除外地区的人——当地医院不赔,先核对除外名单
· 5-6类高危职业(外卖骑手、高空作业、矿工等)——它只到4类,要另看高危职业款,先缓一缓
· 想要长期锁定保障、不每年重新买的人——1年期不保证续保、限投1份、T+3才生效,先缓一缓
怎么判断(30秒自测)
想要『无健康告知、三高癌症/50-65岁/4类职业也能买』→ 选它(平安产险承保,投保门槛是同类里最宽的之一);
想要『意外医疗0免赔、住院社保外自费药可报』→ 至少选方案二,方案一有100元免赔;
想要『56岁以上还保猝死』→ 它不赔,先缓一缓;
想要『高龄足额身故保额』→ 51-60岁按60%、61-65岁按30%赔,先缓一缓;
想拿它顶替百万医疗报疾病住院→ 那是医疗险的活,意外险只赔意外事故,两者互补不替代。
顺带说一句顺序问题:
在家庭保障矩阵里,意外险属『基础保障层』,与百万医疗(疾病/意外住院费用报销)、重疾险(确诊给付补收入)、定寿(身故收入兜底的高杠杆消费型)分工不替代——意外险只赔外来突发非疾病的意外事故(含单独扩展的猝死责任),生病住院靠百万医疗、确诊重疾靠重疾险、身故收入兜底靠定寿。
正确顺序是先把『百万医疗+意外险』这两个百元级基础层配齐,再谈重疾/定寿;意外险替代不了医疗险,两者互补、不能互相顶替。
怎么赔 · 不赔什么
HOW TO CLAIM · EXCLUSIONS
意外险最该讲清的是『怎么买、怎么赔、什么不赔』,三步算明白:
1. 第一步 · 确认能不能买
18-65周岁、无健康告知、1-4类职业(方案四限1-3类);
1年期、T+3零时生效、限投1份、无犹豫期;
二级及以上公立医院普通部(部分除外)
无健康告知不等于没门槛——职业类别(1-4类)和除外医院还是要对着投保页核清楚;下单前想好选哪档,因为没有犹豫期
2. 第二步 · 选对方案档位
方案一136元起(医疗1万含100元免赔);
方案二188元起(医疗2万0免赔);
方案三308元起(医疗3万0免赔、猝死6万);
方案四518元(医疗5万、限1-3类)
想要0免赔至少选方案二——方案一有100元免赔、门诊只报社保内;预算够优先方案三,医疗3万+猝死6万的配置更均衡
3. 第三步 · 出险怎么赔 / 不赔什么
平安好生活APP报案或95511,上传病历发票诊断证明,小额3工作日结案;
疾病、猝死(除责任外)、妊娠、中暑、除外地区医院等按条款不赔
只赔外来、突发、非疾病的意外事故——生病住院找百万医疗,别指望意外险;猝死有单独责任和年龄限制,看清再买
不赔什么(买前先看这段)
疾病医疗:疾病导致的身故伤残、疾病医疗费不在意外险责任内(猝死需产品单独扩展、且本产品56岁以上不赔)
三类事故减半:机动车单车事故、溺水、3米以上高空坠落,身故伤残只赔50%保额,与年龄限额取低赔付
高龄保额打折:51-60岁身故伤残按60%赔、61-65岁按30%赔;猝死50-55岁按50%赔、56岁及以上不赔
除外医院地区:北京平谷/密云/怀柔、江苏徐州/南通、河南信阳/洛阳等大批地区医院除外;特需/VIP/国际部不赔
其他免责情形:妊娠流产分娩、药物过敏、中暑、自杀自伤、酒驾、战争暴乱、核辐射等按条款不赔;只保中国大陆境内
免责口径以本产品保险合同及保险条款约定为准(未如实告知、责任免除情形、超投保年龄/非约定计划、早期退保可能亏损等),具体以保险合同及保险条款约定为准。
优点说完了,代价也得说清楚——这几条是投保前必须知道的:
△ △ 方案一有100元免赔、门诊只报社保内:想要0免赔至少选方案二,预算按档位算清楚
△ △ 猝死有年龄限制:50-55岁只赔50%、56岁及以上不赔,冲着猝死买的要特别看这条
△ △ 高龄身故保额打折:51-60岁按60%赔、61-65岁按30%赔,给父母买要接受这个折损
△ △ 三类事故减半:机动车单车事故、溺水、3米以上高空坠落只赔50%,常自驾/登高要记牢
△ △ 除外医院多 + 不保证续保:北京平谷密云、江苏徐州南通等地区医院不赔,且1年期不保证续保、限投1份、T+3才生效
△ △ 责任配置偏基础:高端责任缺失,追求全面高端保障的人先看清楚它保什么、不保什么
同类对比收口
和市面主流成人意外险横比,金钟罩3号凭三条站住:第一,投保门槛宽——无健康告知、18-65岁、1-4类职业都能买,三高、癌症、装修工、水泥工这些常被挡在门外的人都有机会配置;
第二,意外医疗条件好——方案二起0免赔、经社保100%报销、住院还能拓展社保外自费药,比只报社保内、还设100元免赔的基础款实用;
第三,平安大品牌理赔网——好生活APP+95511+全国网点,异地出险也能处理,小额案件3个工作日结案。
代价是方案一有100元免赔、猝死56岁以上不赔、高龄身故保额打折、三类事故减半、医院除外名单多。
别拿它去跟含高端责任、可保证续保的产品硬比——那是不同的需求层次:要免健告低门槛、看重平安理赔,选它;
要高端全面、要长期锁定,去看对应的产品。
一句话推荐
平安金钟罩3号适合『被健康告知/年龄/职业挡住的人』——平安产险承保,无健康告知、18-65岁、1-4类职业可投,三高/癌症也有机会买;
方案二起意外医疗0免赔、住院社保外自费药可报,猝死最高6万,一年136元起。
代价是方案一有100元免赔、猝死和高龄身故有年龄限制、三类事故减半、医院除外名单多、1年期不保证续保。
留白:把你的年龄、预算、最担心的风险告诉我,我帮你算每年能领多少、回本快不快、选哪个计划最划算。
投保前请看清投保年龄、职业类别、方案档位、生效时间、医院范围与责任免除条款;本产品为平安金钟罩3号个人意外险(中国平安财产保险股份有限公司承保,1年期消费型意外险·18-65岁·无健康告知·1-4类职业·T+3生效·限投1份),由平安产险官方 + 小雨伞保险经纪/手回等持牌经纪渠道与深蓝保/慧择等持牌平台代销(非平台独家);四档方案身故伤残10/20/30/50万,方案二起意外医疗0免赔、经社保100%/未经社保80%报销、住院拓展社保外自费药(经社保50%);
猝死最高6万(30天等待期、50-55岁按50%赔、56岁及以上不赔);意外住院津贴50元/天(5天免赔、年限90天);交通意外额外赔;51-60岁身故伤残按60%赔、61-65岁按30%赔;溺水/机动车单车事故/3米以上高空坠落按50%赔;除外地区/医院、疾病、妊娠、药物过敏、中暑等按条款不赔;只保中国大陆境内;1年期不保证续保;136元/年起为公开测评口径(1-3类方案一),不同年龄/职业/方案以投保页为准。
任真研究 · 不推销,只答疑