山区县做品牌,为什么先写「规范」而不是先拍宣传片?
- 更新时间 2026-11-19 13:50:22
最近研究区域公用品牌,发现一件有意思的事:
两个藏在乌蒙山腹地和赤水河源头的山区县——云南昭通和镇雄,跑到上海一场零售大会上,没带宣传片,带的是一摞数字:
56项管控指标、21项团体标准、212家经营主体、「一种两菌」自给率超80%。
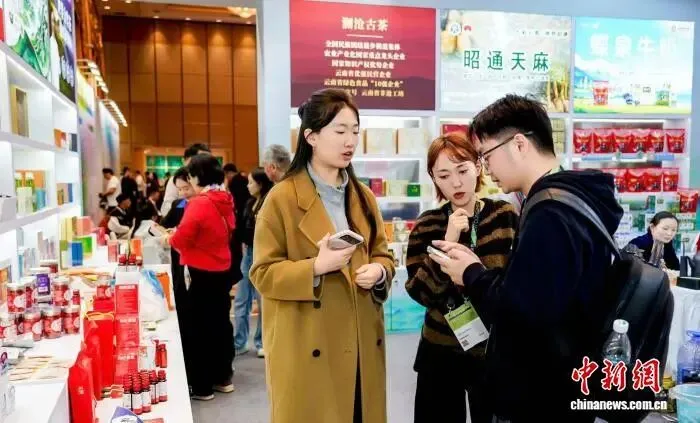
它们分别是「昭通天麻」和「赤水源品」,两个听起来并不响亮的区域公用品牌。11月16到18日,在2026CCFA零售创新大会上,它们带着方竹、高山魔芋、乌天麻这些大山里的东西,去跟连锁渠道谈合作。
一个长期被说「大产业、小品牌」的山区县,为什么先做的不是打广告,而是写规范?
一个习惯了「原料外流」的产地,为什么突然开始较真「一物一码」?
我是做品牌顾问的,梳理他们这一年的路径,结论很明确:他们不是在做品牌曝光,是在重做一遍供应链。
而这两个案例背后,是整个中国县域品牌正在发生的一场转向。2026年,山区特色产业走到了一个新的路口。
一、「大产业、小品牌」不是宿命,是没算清一笔账
镇雄县委常委、副县长张剑凯说了句大实话:
「过去镇雄长期面临『大产业、小品牌、原料外流多、深加工不足』的难题,品质不稳定、批次差异大,采购商很难长期稳定下单。」
我把这句话拆开,其实说的是一件事:采购商不是不想买,是不敢长期买。
山区的好东西不少,但批次之间品质飘、标准说不清、出了问题找不到人。对采购方来说,每一次下单都是一次赌博。赌不起,就只愿意按原料价收——这就是「原料外流」的真相。
所以这两地做的第一件事,不是设计LOGO,是给自己立规矩。
镇雄出台《赤水源品生产规范》,56项管控指标、21项团体标准,从种养、加工到仓储全链条铺开,再配上一物一码溯源。昭通则把管控关口直接扎到种质源头,建了省级天麻种质资源圃,「一种两菌」自给率做到80%以上,产业数字平台接入212家经营主体,从菌种到发货全程留痕。
我把这套打法画成了一张图,你一看就懂它们到底在建什么:
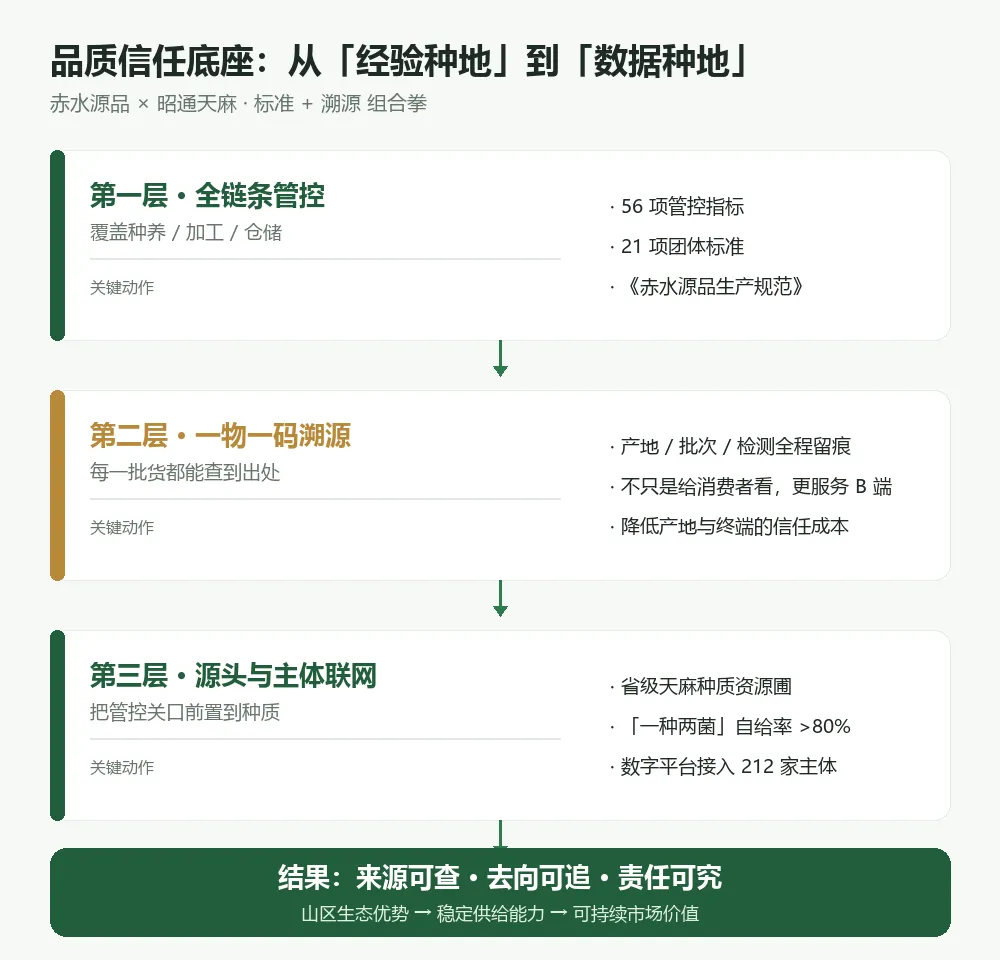
三层建完,才有了那句最朴素的话——来源可查、去向可追、责任可究。
这九个字,才是区域品牌真正的地基。
二、「谁都能用、谁都不维护」——这句话戳中了太多县域的痛
昭通市天麻特产局局长梅春,也说了句狠话:
「区域公用品牌最怕的就是『谁都能用、谁都不维护』,牌子挂出去,品质参差不齐,最后集体透支品牌信誉。」
做县域品牌这些年,我见过太多这样的牌子:注册得热闹,挂牌时锣鼓喧天,三年后你去产地看,谁都能往盒子贴上那枚标,品质却没人管。
最后的结果,不是牌子太出名被仿冒,而是被自己人用坏了。
张剑凯讲得更直接:「品牌生命力不在贴标数量,而在稳定输出好产品、让农户共享增值。」
这话有两层意思。前半句是约束——牌子不能随便给;后半句是温度——农户得真的分到钱。少了后半句,前面所有标准都撑不过三年。
同期在云南景谷,我看到了另一种「用笨功夫守牌子」的样本。
景谷茯苓产业协会的年会上,披露了一组数字:菌种经营备案142家,全县茯苓备案种植149户、6902.4亩,94家收购点前8个月收购5012.47吨,直接带动3200户种植户稳定增收。「景谷茯苓」地理标志证明商标的申报正在推进,还拉来云南白药建产地仓,用代加工方式做茯苓月饼、茯苓面条。
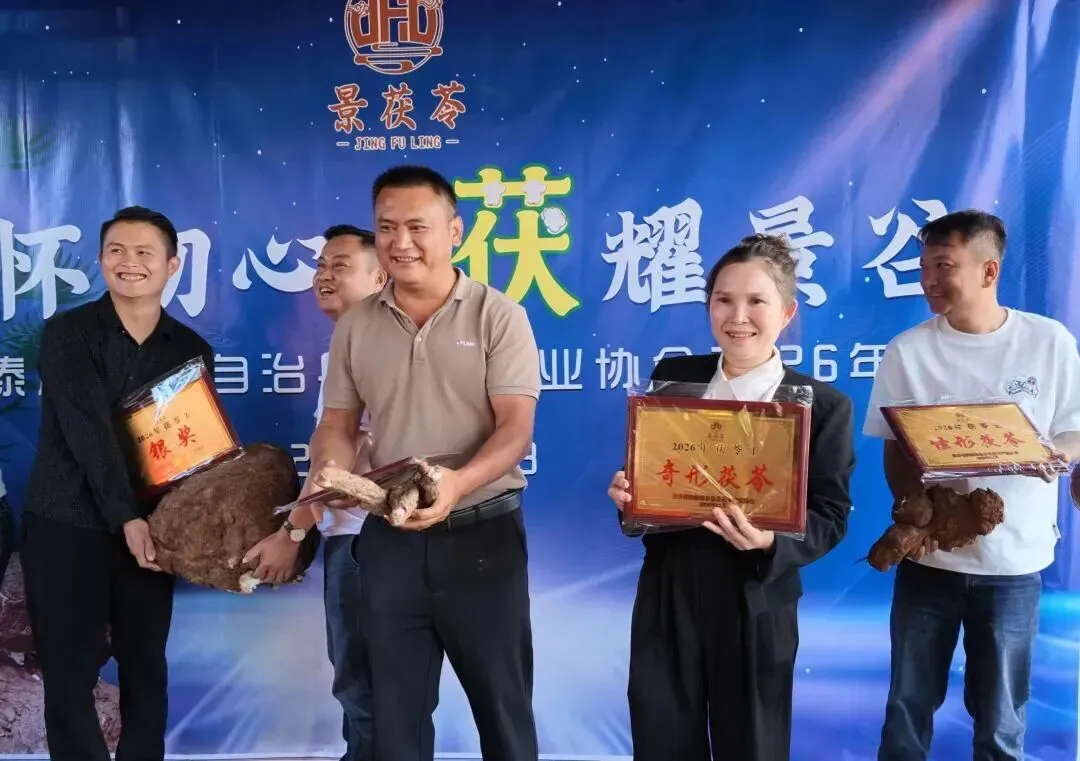
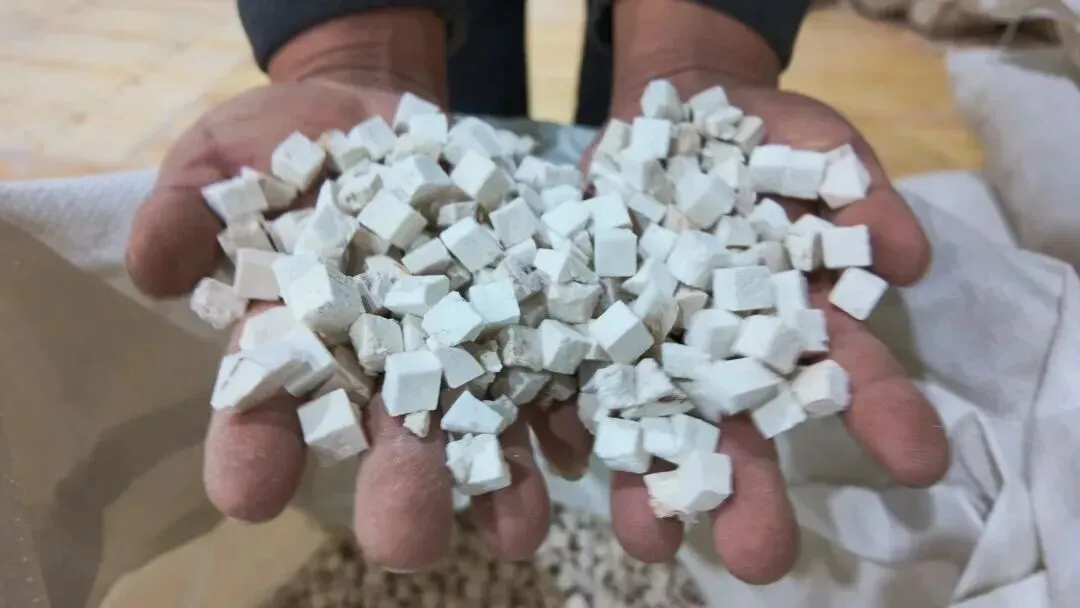
142家备案、6902亩、3200户——这不是什么惊天大项目,但它是一个县把一个品类做成产业的样子:先管住源头,再想品牌。
三、从「卖原料」到「卖场景」,中间隔着四个台阶
这次上海之行,最值得琢磨的,是两地不约而同做的同一个动作:
「赤水源品」的企业和连锁渠道现场签约,针对家庭和餐饮渠道分层开发产品;「昭通天麻」瞄准商超、生鲜、药膳赛道,计划在沪布局前置仓,以终端需求反向优化产地生产。
请注意最后这半句——以终端需求反向优化产地生产。
这一步,把整个逻辑掉了个个儿。过去是「我种什么、你买什么」,现在是「你要什么、我怎么种」。
我把它总结成了一张四个台阶的图:
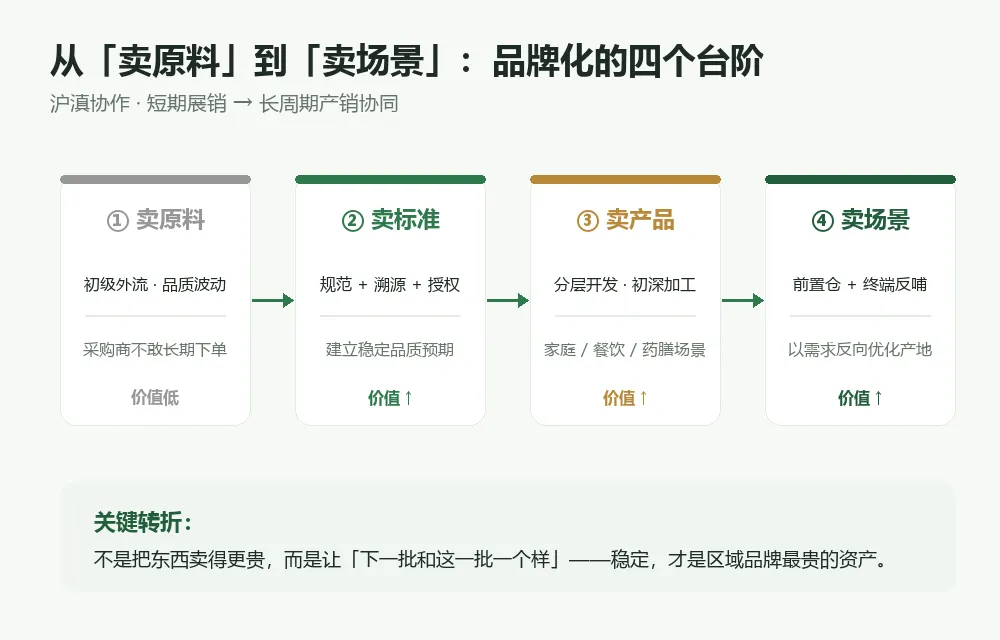
很多县域卡在第一台阶上,一卡就是十年,还安慰自己「我们那儿就是卖原料的命」。
但看看这两个山区县:它们没有更好的山路,没有更大的补贴,只是把「稳定」这件事死磕到底——让下一批货和这一批一个样。
稳定,才是区域品牌最贵的资产。
这里还有一组值得咂摸的数字:昭通天麻品牌价值评估已到87.21亿元,但27家获授权用标企业的合计产值只有约4.5亿元,平均每家不足1700万。牌子很响,落地还早——这正是下一步要补的课。
写在最后
写到这里,我想起展会现场那张照片。
工作人员站在展位前,跟逛展的人讲解乌天麻。没有聚光灯,没有大舞台,就是很平常的一个瞬间。
但真正的变化,往往就发生在这种平常里:一个县开始认真写规范,一个协会开始一家家备案菌种,一群农户发现自家种的茯苓能变成月饼和面条。
品牌的温度,从来不在宣传片的旁白里,而在农户拿到货款时的表情里。
山区县做品牌,最难的不是想出一个响亮的口号,而是愿意花三年时间,把一件小事重复做对。
这条路慢,但踏实。而踏实的路,往往最稳。
数据来源:中国新闻网(2026-11-18)、云南网·景谷发布(2026-11-18)。文中观点为作者独立判断。